


銅的兩條路:交易銅價,還是佈局澳股銅礦?
| 觀察維度 | 核心結論 |
|---|---|
| 定義與代碼 | 工業與金融雙屬性的有色金屬,代碼 COPPER |
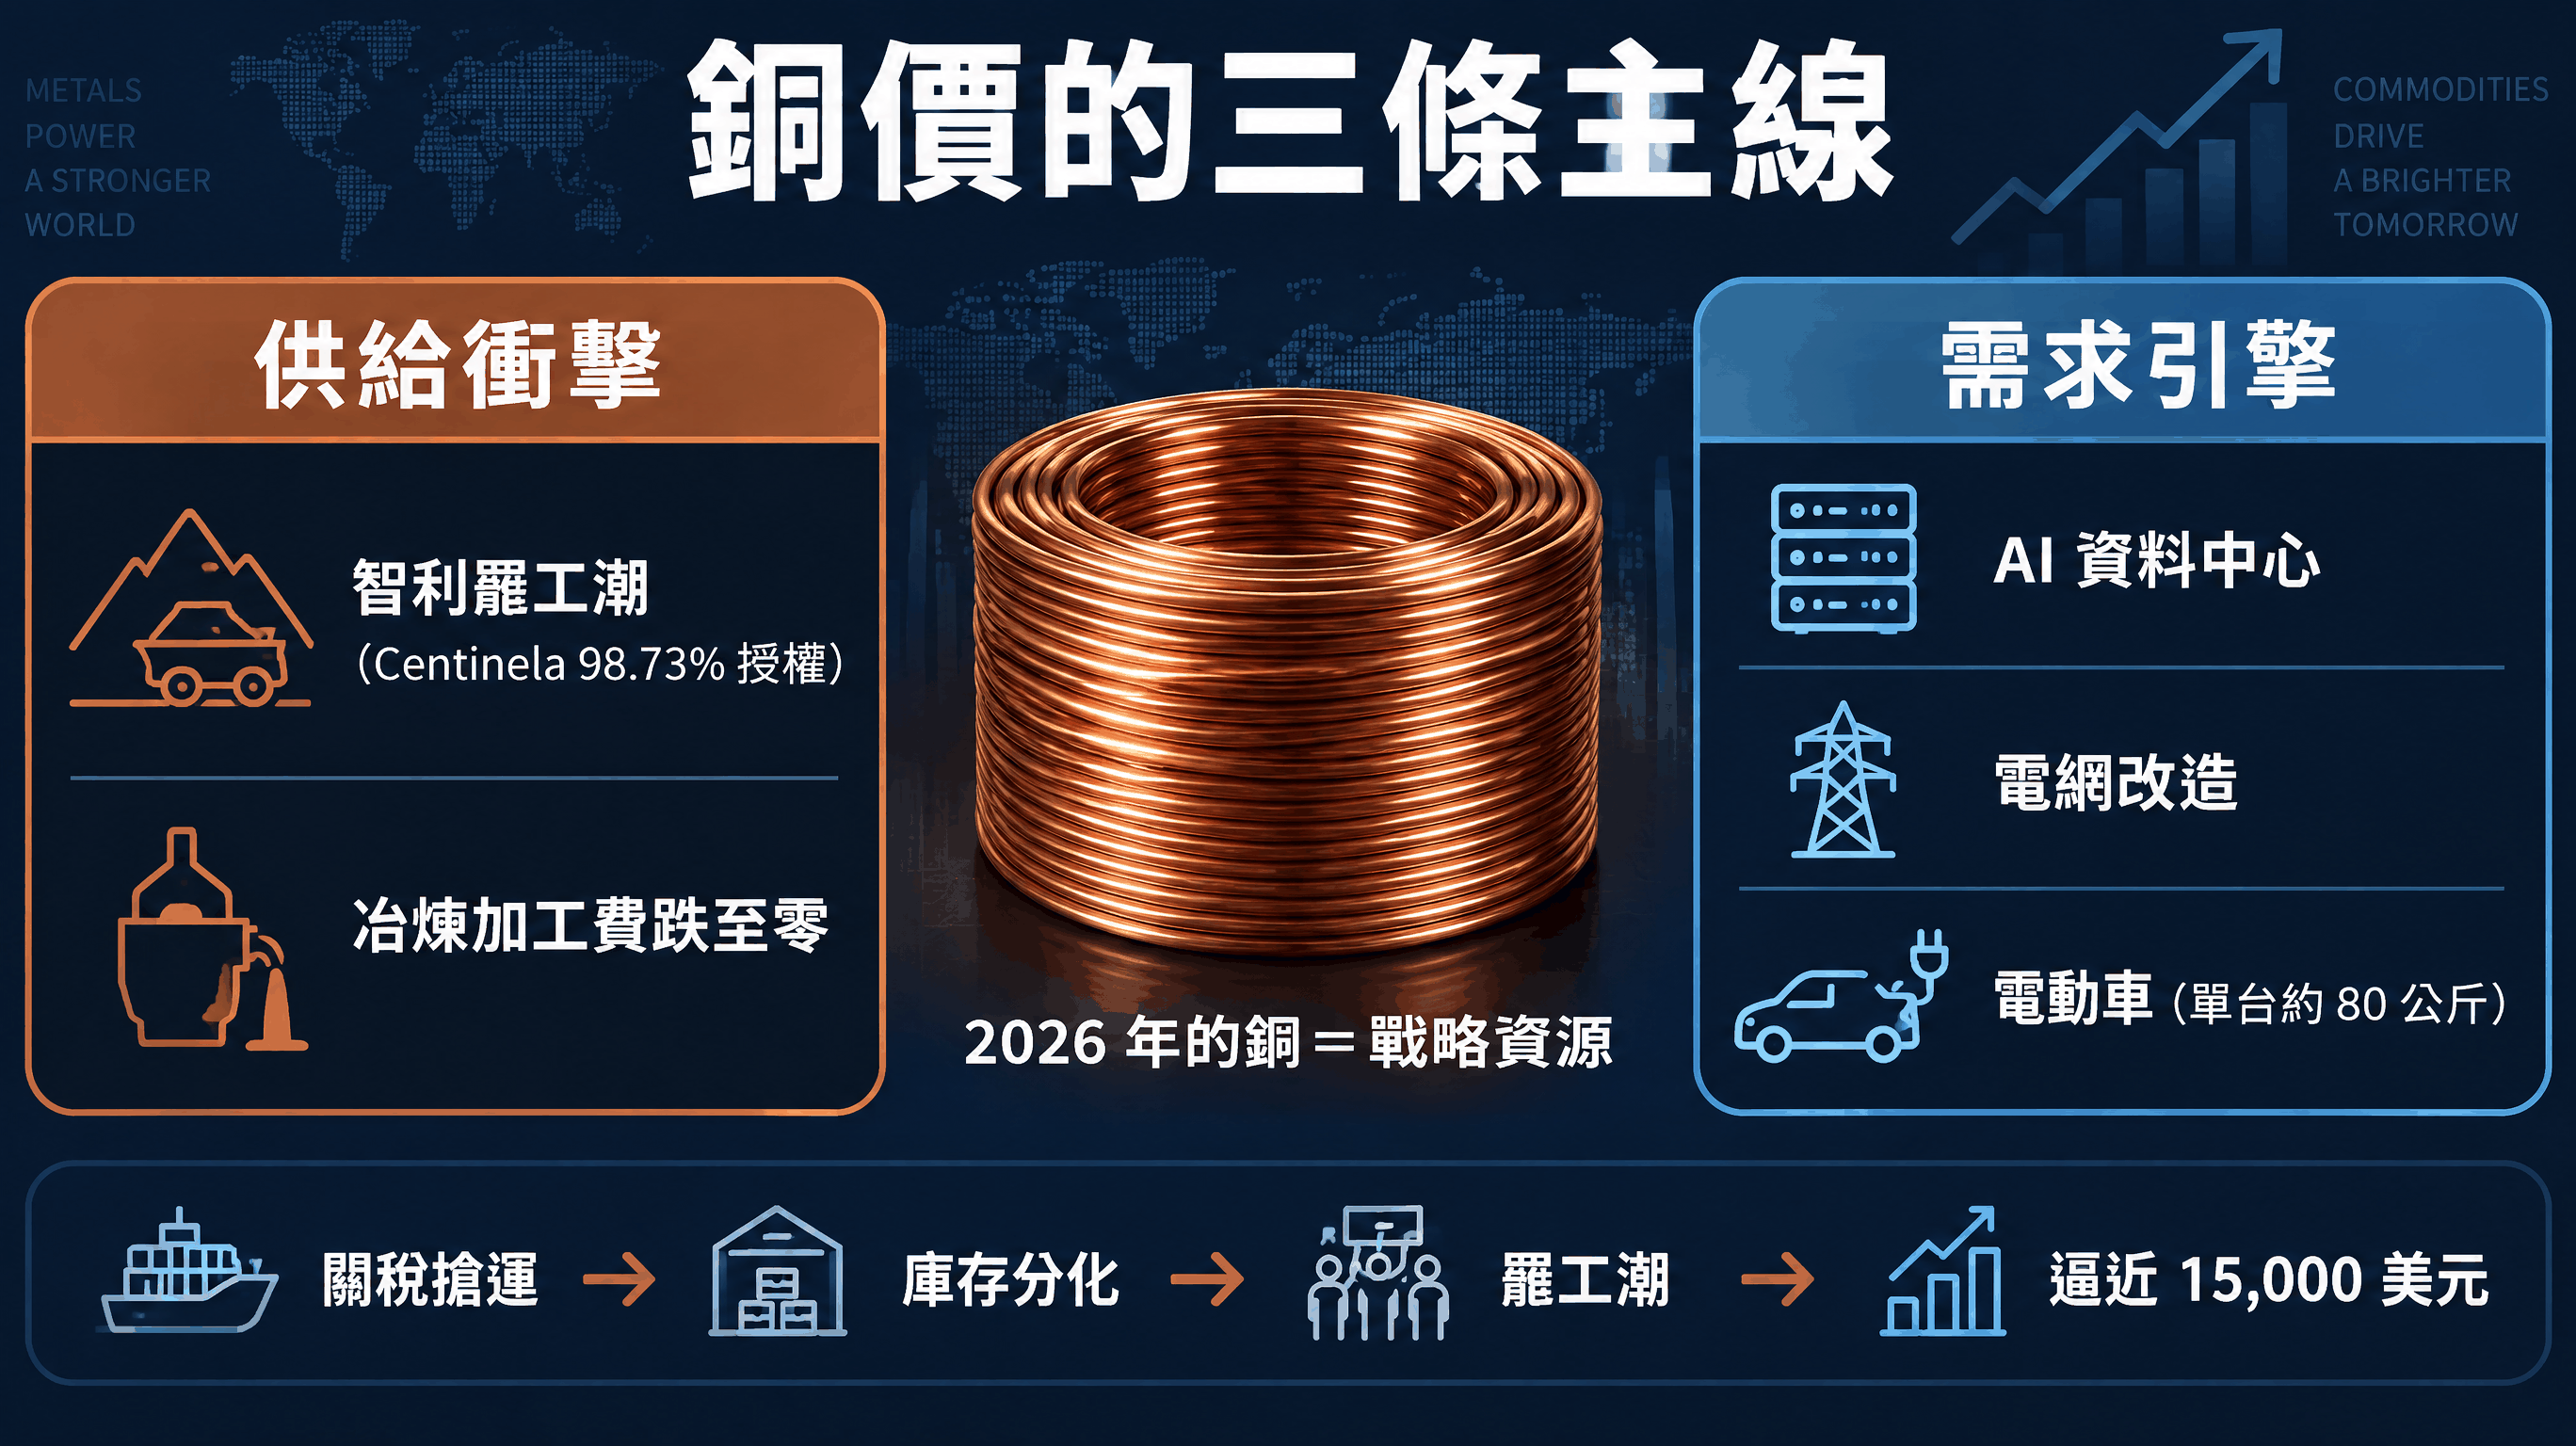
| 2026 驅動主線 | 關稅搶運 → 庫存分化 → 智利罷工潮 → 逼近 15,000 美元/噸 |
| 機構預測分化 | 瑞銀 13,000(12 月目標)、高盛 15,000(長期)、花旗轉多 14,500 ~ 15,000(口徑差異見第五節) |
| 核心依據對撞 | 供給:罷工+冶煉費破零;需求:AI、電網、電動車;反面:高價抑制 |
| 追蹤儀表板 | LME 與 COMEX 庫存分化、LME 現貨升水、冶煉加工費 |
| 參與路徑對比 | 期貨合約、澳股銅礦股、差價合約(對比見第七節) |
當你打開報價軟體,會發現這輪銅價行情充滿了反直覺的畫面:一邊是倫敦金屬交易所(LME)與上海期貨交易所(上期所)的庫存正在快速去化,另一邊 COMEX 卻堆積著創紀錄的庫存。這種「東邊緊西邊鬆」的結構分化,遠比單純的價格突破更有資訊量。
進入 2026 年下半年,隨著智利罷工潮的蔓延,銅(代碼 COPPER)價格已經強勢站上 14,500 美元/噸上方,並持續向 15,000 美元/噸的關口發起衝擊。資金的目光正從其他板塊大規模轉向工業金屬。
這篇長文將為你拆解三件事:支撐這輪銅價走勢的供需硬邏輯是什麼、華爾街機構的銅價預測憑什麼產生如此大的分歧,以及對於澳洲交易者而言,到底該選擇期貨、澳股銅礦還是差價合約(CFD)來佈局。
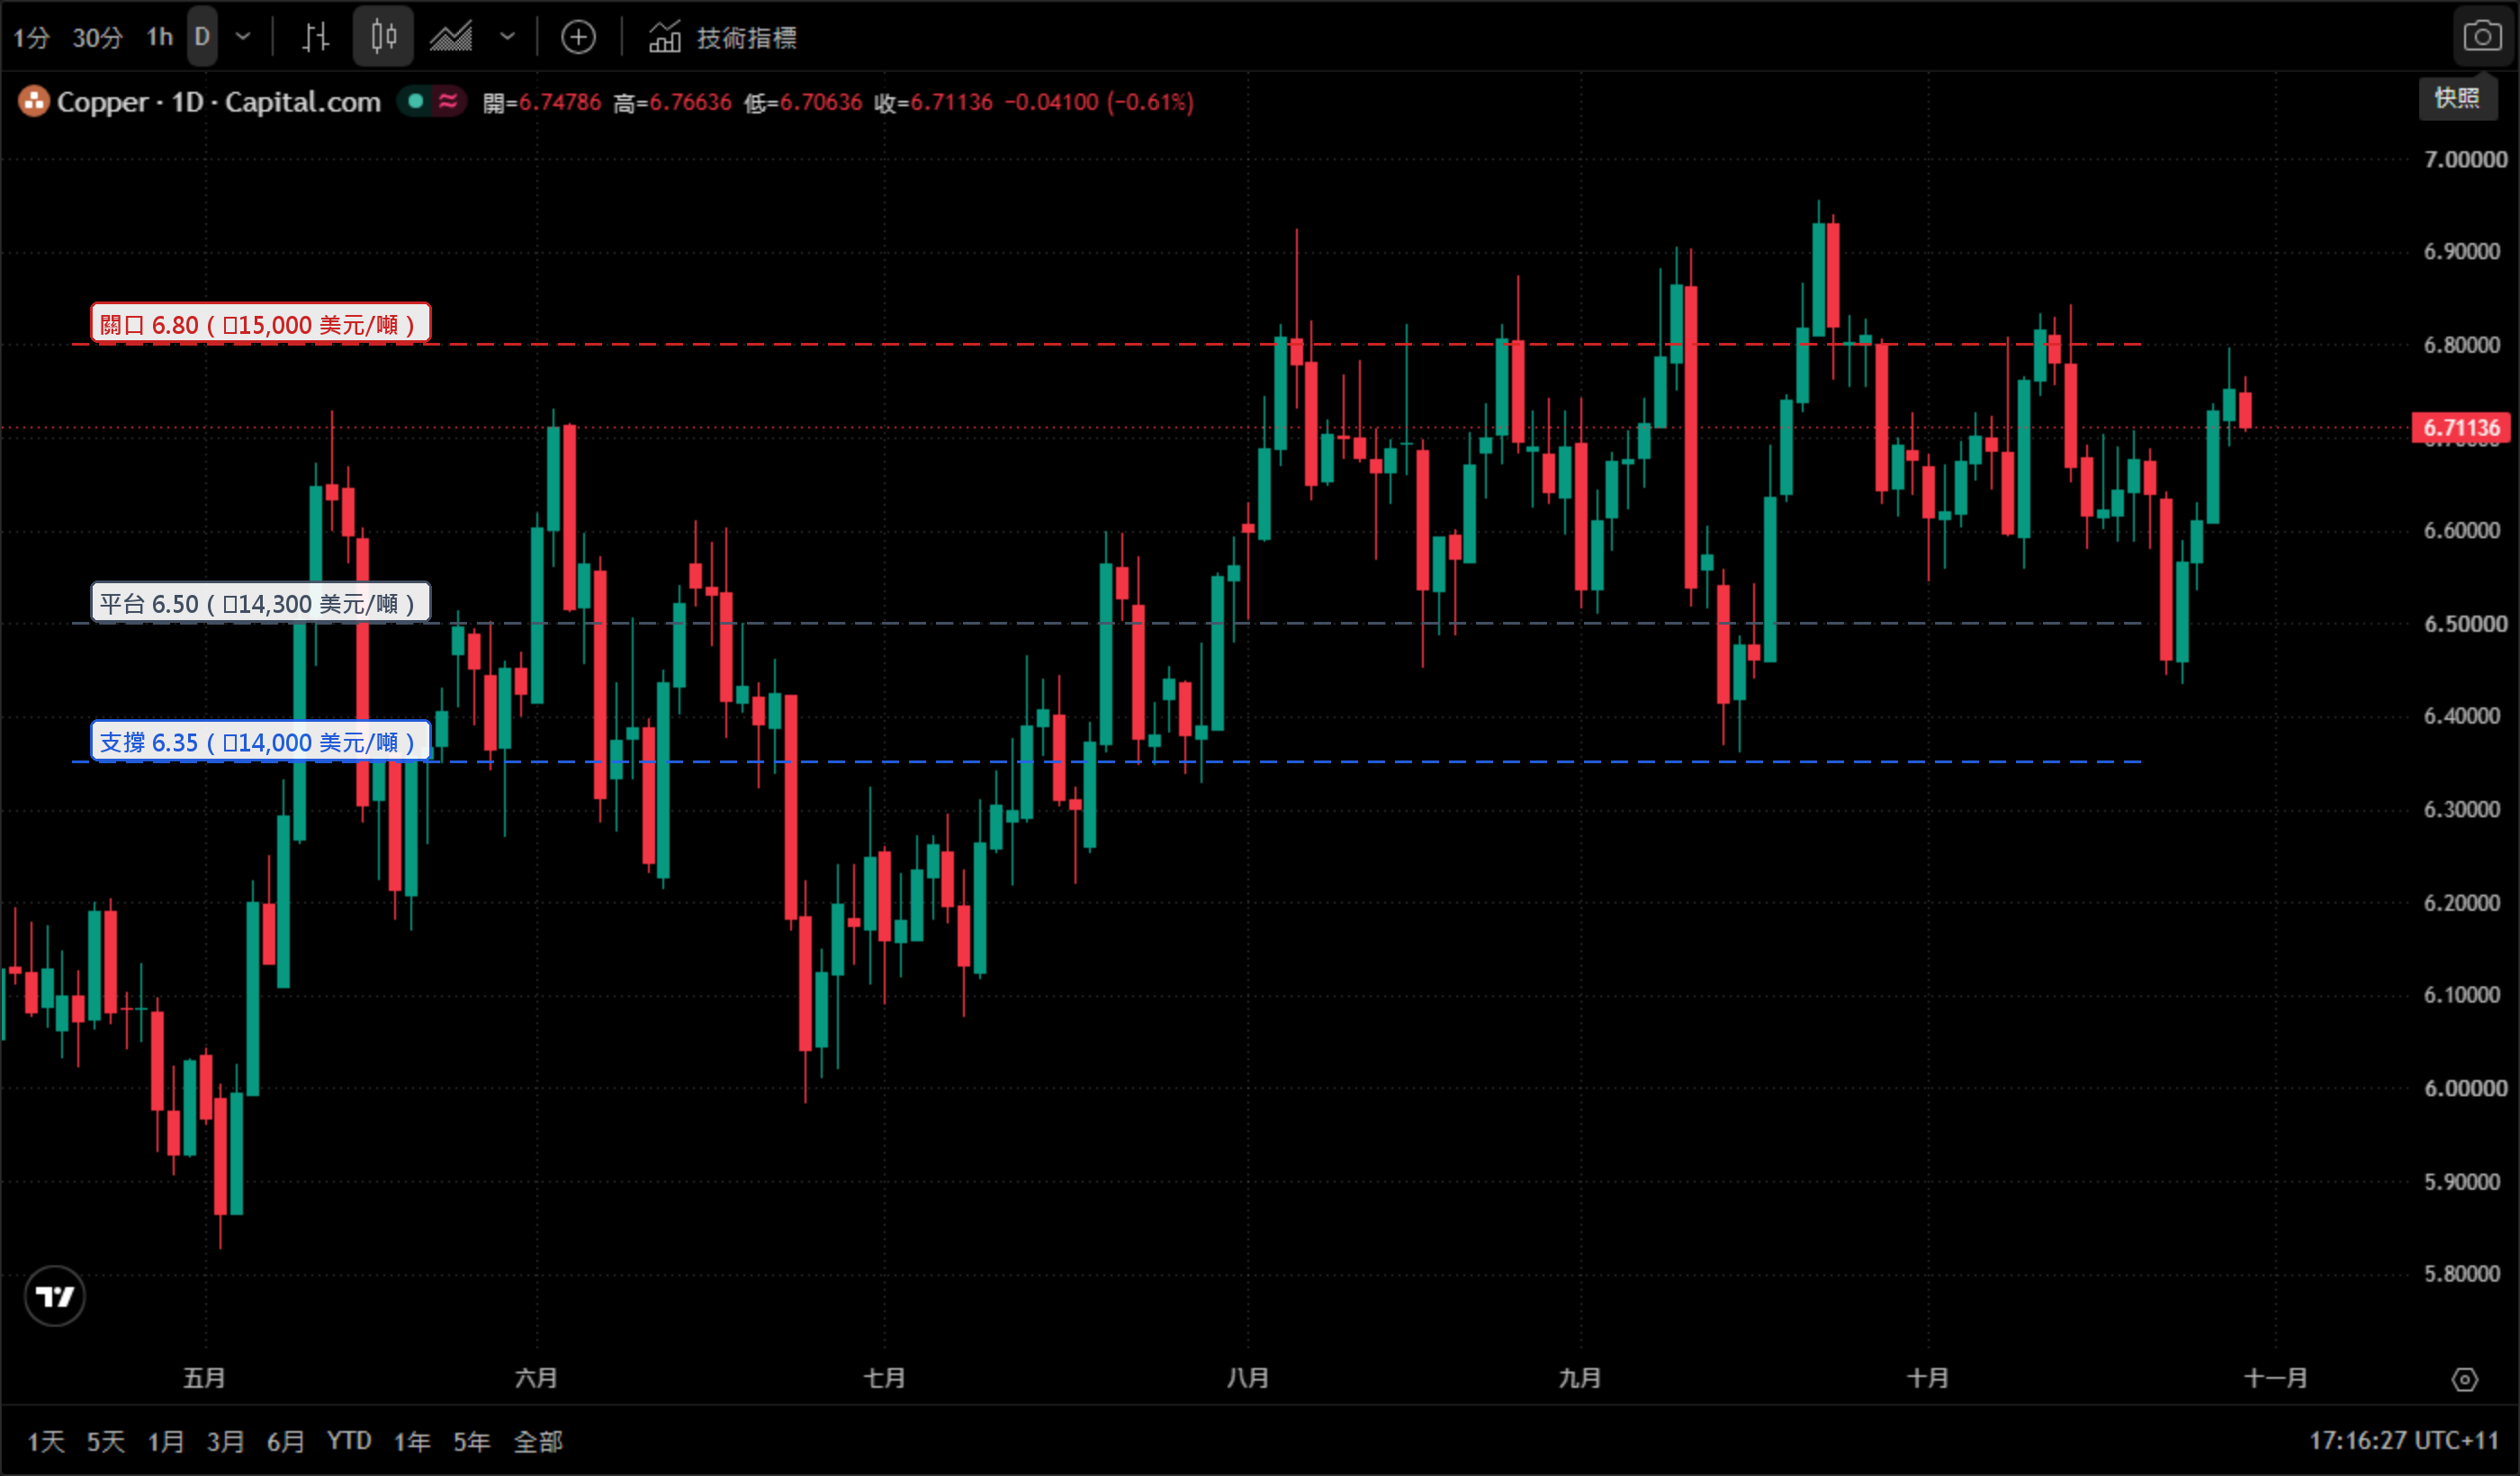
銅價即時走勢圖
銅博士:最能讀懂經濟週期的金屬
為什麼市場總是用「銅博士」來稱呼這種金屬?因為它具備極強的宏觀經濟映射能力。作為用電量、製造業與基建的同步指標,銅價的起伏往往能提前反映出全球經濟引擎的轉速。大到國家的電網鋪設,小到家電的線圈,都離不開它。
從定價機制來看,這是一場剛性與彈性的極限博弈。礦端供給的剛性在於,一座新礦從勘探、審批到產出往往需要數年甚至十幾年的週期,產能無法隨叫隨到;而需求端卻充滿彈性,隨著宏觀政策與產業週期的切換隨時爆發。這種時間差,正是大宗商品週期波動的本源。
但在 2026 年,我們觀察到了一個顯著的敘事轉變:市場對銅價的定價邏輯,正在從傳統的「週期金屬」向「戰略資源」切換。這也意味著,單純盯著傳統的房地產與舊基建數據,已經不足以解釋當前的盤面定價。
2026 年發生了什麼:從關稅搶運到智利罷工
回顧今年的銅價軌跡,這輪行情的起點,是關稅預期引發的物流重構。今年上半年,為了規避潛在的貿易壁壘與關稅政策,大量現貨被提前運往北美,直接導致 COMEX 庫存飆升至 711,609 噸的紀錄高位。這種關稅搶運,本質上是庫存的空間搬遷,而非真實需求的消滅。在金銀銅輪動的節奏裡,前一段貴金屬的故事可以回看白銀的紀錄閃崩與修復行情,而現在的舞台屬於銅。
然而,下半年的焦點迅速轉移到了礦端的不可抗力。智利銅礦罷工成為了引爆供應焦慮的導火線。從今年年初 Capstone Copper 旗下 Mantoverde 銅礦的罷工,到 10 月 Centinela 兩大工會的壓倒性授權,再到 Escondida 進入關鍵的勞資談判窗口,供給側的衝擊波一環扣一環。更不用說此前 Cobre Panama 礦持續停產,直接抹去了全球約 1.5% 的礦端供應,使得整個產業鏈處於極度緊繃的狀態。
在這些事件的共振下,10 月上旬 LME 銅收盤報於 14,537 美元/噸,不僅錄得單日 +1.64% 的漲幅,週漲幅也達到約 2.08%。隨後價格在 14,500 上方進行高位整理,持續向 15,000 關口逼近。短期銅價拉升的背後,是實打實的現貨焦慮支撐,而非純粹的資金空轉。
供給端:罷工潮與冶煉費破零
拆解供給端的硬數據,更能看出當前漲勢的底層支撐有多硬。首當其衝的是智利礦區的勞資對峙,Centinela 銅礦兩大工會以高達 98.73% 的壓倒性投票授權於 10 月 7 日起罷工。在高度集中的礦業市場,這種級別的罷工會迅速產生連鎖定價效應,迫使下游企業加價搶貨。
危機遠不止於一座礦山。今年年初 Capstone Copper 旗下的 Mantoverde 銅礦就已經歷過一輪罷工,而全球產能極大的 Escondida 銅礦也正處於極度敏感的勞資談判窗口期。疊加 Cobre Panama 的停產餘波,全球供應鏈始終無法獲得喘息的機會。礦企的減產直接卡住了金屬流動的源頭。
這一切最終反映在了一個極端行業數據上:2026 年年度長協基準的冶煉加工費(TC/RCs)史上首次歸零,現貨加工費更跌至每噸 -67.60 美元,雙雙創下有紀錄以來的最低水平。冶煉廠為了爭奪有限的銅精礦以維持高爐運轉,甚至願意倒貼加工費——這是礦石比金屬本身更稀缺的強烈信號。只要冶煉加工費不出現明顯拐點,供給端的支撐就很難被輕易擊穿。
需求端:AI、電網與電動車的三台引擎
在需求端,推動這輪銅價走勢的不再只是傳統行業,而是三台具備強烈時代特徵的新引擎。首位便是 AI 資料中心。作為算力的基礎設施,龐大的伺服器群組與散熱系統需要海量的電力支援,有測算顯示,單座 1GW 級別的 AI 資料中心,用銅量最高可達 5 萬噸,這使得銅被業界戲稱為驅動算力的「紅色半導體」。
其次是全球範圍內的電網大翻修。為配合風能、太陽能等間歇性新能源的接入,各國老舊電網的升級與超高壓傳輸線的鋪設,帶來了噸位級的剛性用銅需求。最後是電動車產業的持續滲透,數據顯示,單台電動車用銅量約為 80 公斤,幾乎是傳統燃油車的 4 倍,且這還未包含配套充電樁的用銅量。
但硬幣的另一面同樣值得留意。過高的銅價必然會催生市場的反噬效應:下游製造商為了控制暴漲的成本,會加速推進鋁等替代材料的應用,或者在終端產品中採取更極端的節銅設計。需求端的增長並非線性無阻——價格越往上,遭遇的產業鏈抵抗與需求破壞就越強烈。
機構目標價一覽:看到哪、憑什麼
面對逼近歷史高位的盤面,華爾街機構對未來的銅價預測出現了顯著分歧:
| 機構名稱 | 目標價(美元/噸) | 口徑與核心邏輯 |
|---|---|---|
| 瑞銀 (UBS) | 13,000 | 2026 年 12 月的階段性目標;認為供給擾動終將被市場消化 |
| 花旗 (Citi) | 14,500 → 15,000 | 2026 年首次轉為看多:近期看 14,500、一年期看 15,000,核心依據是 2027 年全球供需缺口約 36 萬噸 |
| 高盛 (Goldman Sachs) | 15,000 | 2035 年的長期目標,錨定礦端剛性與電氣化需求;同時提示短期價格存在回落壓力 |
不能只聽唱多的聲音。這張表裡最值得琢磨的,是各家的時間口徑:瑞銀的 13,000 是年底的階段目標,背後是對「供給擾動終將被消化」的判斷;高盛雖然給出 15,000,卻明確標註那是 2035 年的長期遠景,並警告一旦智利罷工潮得到妥善解決,市場對供應中斷的恐慌降溫,當前盤面中的供給溢價就會迅速回吐——同時,過高的價格勢必推動替代材料的廣泛應用。
至於有聲音討論盤面能否挑戰 9 月 9 日創下的歷史紀錄(約 15,190 美元/噸),必須知道在金融市場中,預測永遠是基於當下條件的概率推演。緊盯罷工談判的實際進度,比迷信任何單一機構的目標價都重要。
* ASIC 嚴格監管,可交易黃金、白銀等熱門商品,USDT 入金支援!
技術面:15,000 前的最後一道關口
截至 10 月 29 日,銅價約 6.71 美元/磅(約 14,800 美元/噸),仍在 6.80(約 15,000 美元/噸)關口下方高位整理;52 週高點為 6.83(9 月 22 日),52 週低點 4.92(2025 年 11 月 4 日)。以美元/磅口徑的日線圖觀察,銅價自今年二季度以來沿著上升結構運行,圖中標出了上下的關鍵位。
15,000 關口不僅僅是圖表上的一個數字,它更是多空雙方心理博弈的分界線。整數關口往往聚集了大量的止損單與期權防守盤,一旦放量突破並站穩,極易引發技術派資金的跟風盤;而在下方,第一道防線在 14,500 附近的整理平台,更堅實的支撐帶則要看 14,000(約 6.35 美元/磅)一線。在關鍵阻力位前盲目追高,性價比並不高;以支撐位為錨制定進出場紀律,才是更穩妥的做法。
想參與銅行情?三種方式擺在你面前
了解了銅價的底層邏輯後,下一個問題是銅怎麼買?目前市場上主要有三條路徑,每一種的資金效率與風險特徵都截然不同:
| 參與方式 | 持有性質 | 資金門檻 | 雙向交易 | 適合人群 |
|---|---|---|---|---|
| 銅期貨合約 | 實體交割預期與標準化保證金 | 按合約規模,門檻較高 | 支援做多與做空 | 具備專業交割知識的機構或大資金投資者 |
| 澳股銅礦股 | 公司股權(如 BHP.AU、RIO.AU) | 較低 | 僅能單向做多 | 看好礦企分紅、願承擔公司特有風險的長期佈局者 |
| 差價合約(CFD) | 純價格敞口,無實物交割 | 彈性較大 | 靈活雙向,可做多可做空 | 追求純粹銅價走勢、需要雙向對沖的波段交易者 |
為什麼多數澳洲散戶在對比後,最後會選擇差價合約?原因在於它提供了最純粹的價格敞口。買入銅礦股有時會遇到「金屬漲而股票跌」的尷尬,因為礦企還要面臨勞工成本上漲、稅收變更與管理層動盪的風險;而期貨的合約規模對散戶又過於龐大。差價合約不僅可以雙向交易,適應各種銅價的突發反轉,而且交易時間幾乎覆蓋全天候,支援澳元直接出入金,免去了繁瑣的換匯流程。
當你已在緊盯 15,000 關口的得失與庫存數據的變化、想找一種能直接表達觀點的工具時,一個受 ASIC 監督、能把銅價與澳股銅礦放在同一張報價表裡追蹤的平台,能替你省下大量切換比對的時間。打開銅價與銅礦股的即時報價 →
不過必須提醒,差價合約使用槓桿會放大收益與虧損,這要求投資者具備極強的資金管理能力。如果你想徹底搞懂這類衍生品的保證金運作機制,可以參考期貨交易完整教學。選對工具與看對方向同樣重要。
風險與常見問題
在正式參與銅投資之前,理清以下四個維度的常識,能幫你避開許多交易陷阱。
庫存分化:讀數字背後的結構。 這輪行情的庫存分化極具欺騙性。COMEX 庫存雖高達 711,609 噸,但那是關稅預期下的被動堆積;反觀 LME 庫存已回落至 233,025 噸的六週低點,上期所倉單庫存更降至不足一萬噸的低位,同時 LME 現貨對三個月期貨的升水擴大至約 434 美元/噸,為 2021 年 10 月以來最高。這些實體物流數據直接證明了亞洲與歐洲現貨市場的真實需求,是最難造假的支撐指標。
需求的邊界:敘事與成本底線。 雖然 AI 與綠能的敘事宏大,但仍要設定量化邊界。目前相關用銅佔全球總需求的比例確實正在陡峭攀升,但尚未完全取代傳統建築與基建的絕對份額。一旦銅價突破下游製造業的成本底線,必然會觸發產業鏈的自我調節與需求破壞機制,限制其無序飆漲。
澳股銅礦:不是銅價的複製器。 買入諸如 South32(S32.AU)或其他礦企股權,除了獲得商品價格的貝塔收益外,還必須承擔單一公司的阿爾法風險。不同礦企的開採成本曲線差異巨大,任何局部的罷工、環保罰單或礦難,都可能導致股價與金屬盤面嚴重背離——這是它與直接交易銅價最大的差別。
最大的變數:罷工、政策與供給回歸。 如果智利勞資雙方在最後關頭迅速達成妥協,或者全球貿易關稅政策並未如預期般嚴苛,支撐這輪行情的風險溢價就會被快速擠出。永遠不要帶著單向思維留在市場裡。
想參與銅價行情?先弄清這三件事
很多讀者看懂了供需邏輯,卻卡在了實操的第一步。對於想要親自下場驗證觀點的澳洲交易者來說,開始前最好理清以下三個關鍵問題:
Q1:澳洲投資者想參與銅行情,一般從哪一步開始? 第一步通常是開設一個合規的交易賬戶。多數澳洲散戶會選擇受澳洲證券和投資委員會(ASIC)嚴格監督(例如持有 AFSL 398528 牌照、可至註冊庫查證)的經紀商。這類平台不僅提供繁體中文介面,還能無障礙查閱 COPPER 與各類商品的即時圖表。
Q2:交易銅的成本有哪些?需要多少錢才能開始? 合規的 CFD 平台通常主打無佣金模式,你主要的交易成本僅來自於買賣時的浮動點差,以及持倉過夜時產生的隔夜融資費。由於採用保證金制度,資金門檻極具彈性,且具備客戶資金分離保管機制作為底線保障。
Q3:第一次下單,倉位和止損怎麼定? 新手切忌重倉博弈。面對高波動的銅價,第一單的保證金佔用應嚴格控制在低水位。同時,務必在開倉瞬間設定止損位,並選擇具備負餘額保護機制的平台,確保極端跳空行情下,虧損絕不會超過你的賬戶總資金。
當你面對屏幕,心中對第一次下單還存有猶豫,不知道該怎麼計算點差和保證金時,一個提供免費模擬賬戶的平台,能讓你先用虛擬資金走一遍完整的下單與止損流程,零風險地積累盤感。先從模擬賬戶練起 →
(請注意:差價合約使用槓桿會放大收益與虧損,具有高風險性,請謹慎評估。)成熟的風控體系,永遠排在預測盤面之前。
 享受簡便快捷的交易

* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


