


ประธาน Warsh หารือแนวโน้มหลังปรับขึ้นอัตราดอกเบี้ย
ในการแถลงข่าวหลังการประชุม เควิน วอร์ช ประธานธนาคารกลางสหรัฐฯ (เฟด) อธิบายว่าเหตุใดผู้กำหนดนโยบายจึงตัดสินใจปรับขึ้นอัตราดอกเบี้ยหลังการประชุมเดือนกันยายน และตอบคำถามจากผู้สื่อข่าวเกี่ยวกับการตัดสินใจดังกล่าว
ส่วนด้านล่างนี้เผยแพร่เมื่อเวลา 18:00 GMT เพื่อรายงานการตัดสินใจด้านนโยบายของธนาคารกลางสหรัฐฯ และปฏิกิริยาของตลาดในทันที
ในการประชุมเดือนกันยายน ธนาคารกลางสหรัฐฯ (เฟด) ปรับเพิ่มกรอบเป้าหมายอัตราดอกเบี้ยกองทุนเฟด (FFTR) 25 จุดเบสิส สู่ระดับ 3.75%–4.00% ซึ่งสอดคล้องกับที่ตลาดคาดการณ์ไว้พอดี
ประเด็นสำคัญจากแถลงการณ์ของ FOMC
ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ยข้ามคืนหลัก 25 จุดพื้นฐาน สู่ช่วง 3.75%-4.00% โดยระบุว่าการดำเนินการดังกล่าวจะช่วยสนับสนุนให้เงินเฟ้อกลับสู่เป้าหมาย 2% ได้ทันท่วงทียิ่งขึ้น
กิจกรรมทางเศรษฐกิจกำลังขยายตัวในอัตราที่แข็งแกร่ง
เงินเฟ้อยังคงอยู่ในระดับสูง โดยเฟดได้ตัดคำอธิบายก่อนหน้านี้ที่ระบุว่าส่วนหนึ่งเป็นผลมาจากแรงกระแทกด้านอุปทานออก
การใช้จ่ายภายในประเทศยังคงยืดหยุ่น แม้ความไม่แน่นอนจะอยู่ในระดับสูง
การจ้างงานเพิ่มขึ้นสอดคล้องกับกำลังแรงงาน และอัตราการว่างงานเปลี่ยนแปลงเพียงเล็กน้อย
การเติบโตของผลิตภาพอยู่ในระดับแข็งแกร่ง และการลงทุนด้านทุนอยู่ในระดับดี
คณะกรรมการจะทำให้เกิดเสถียรภาพด้านราคา
การลงมติสนับสนุนนโยบายเป็นเอกฉันท์
ประเด็นสำคัญจากบทสรุปประมาณการเศรษฐกิจ (SEP)
มุมมองค่ามัธยฐานของเจ้าหน้าที่ต่ออัตราดอกเบี้ยกองทุนเฟด ณ สิ้นปี 2026 อยู่ที่ 4.1% (ก่อนหน้านี้ 3.8%)
มุมมองค่ามัธยฐานของเจ้าหน้าที่ต่ออัตราดอกเบี้ยกองทุนเฟด ณ สิ้นปี 2027 อยู่ที่ 4.1% (ก่อนหน้านี้ 3.6%)
มุมมองค่ามัธยฐานของเจ้าหน้าที่ต่ออัตราดอกเบี้ยกองทุนเฟด ณ สิ้นปี 2028 อยู่ที่ 3.9% (ก่อนหน้านี้ 3.4%)
มุมมองค่ามัธยฐานของเจ้าหน้าที่ต่ออัตราดอกเบี้ยกองทุนเฟด ณ สิ้นปี 2029 อยู่ที่ 3.6%
ประมาณการของเฟดแสดงให้เห็นว่า เจ้าหน้าที่ 12 จาก 18 คนคาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีก 25 จุดพื้นฐานในปีนี้ ขณะที่ 4 คนคาดว่าจะมีการปรับขึ้น 2 ครั้ง และ 2 คนคาดว่าจะไม่มีการปรับขึ้นอีก
มุมมองค่ามัธยฐานของเจ้าหน้าที่ต่ออัตราดอกเบี้ยกองทุนเฟดในระยะยาวอยู่ที่ 3.2% (ก่อนหน้านี้ 3.1%)
ผู้กำหนดนโยบายของเฟดคาดว่าอัตราการว่างงานจะอยู่ที่ 4.1% ณ สิ้นปี 2026 เทียบกับ 4.3% ในประมาณการเดือนมิถุนายน
ผู้กำหนดนโยบายของเฟดคาดว่าเงินเฟ้อ PCE ณ สิ้นปี 2026 จะอยู่ที่ 3.7% เทียบกับ 3.6% ในเดือนมิถุนายน ขณะที่คาดว่าเงินเฟ้อพื้นฐานจะอยู่ที่ 3.4% เทียบกับ 3.3%
ผู้กำหนดนโยบายของเฟดคาดว่าการเติบโตของ GDP จะอยู่ที่ 2.3% ในปี 2026 เทียบกับ 2.2% ในเดือนมิถุนายน และคาดว่าการเติบโตในระยะยาวจะอยู่ที่ 2.0% เทียบกับ 2.0% ในเดือนมิถุนายน
ปฏิกิริยาของตลาดต่อการประกาศนโยบายของเฟด
ดอลลาร์สหรัฐ (USD) ยังคงปรับตัวสูงขึ้นในวันพุธ โดยดัชนีดอลลาร์สหรัฐ (DXY) เร่งตัวขึ้นเพิ่มเติมและเข้าใกล้แนวต้านทางจิตวิทยาที่ระดับ 100.00 หลังจากเฟดมีมติปรับขึ้นอัตราดอกเบี้ย
ตารางด้านล่างแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของ ดอลลาร์สหรัฐ (USD) เทียบกับสกุลเงินหลักที่ระบุไว้ วันนี้ ดอลลาร์สหรัฐ แข็งแกร่งที่สุดเมื่อเทียบกับ ปอนด์สเตอร์ลิง
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.20% | 0.34% | 0.08% | 0.23% | 0.10% | 0.10% | 0.13% | |
| EUR | -0.20% | 0.15% | -0.11% | 0.03% | -0.11% | -0.08% | -0.06% | |
| GBP | -0.34% | -0.15% | -0.27% | -0.13% | -0.26% | -0.22% | -0.21% | |
| JPY | -0.08% | 0.11% | 0.27% | 0.15% | 0.04% | 0.07% | 0.06% | |
| CAD | -0.23% | -0.03% | 0.13% | -0.15% | -0.12% | -0.09% | -0.09% | |
| AUD | -0.10% | 0.11% | 0.26% | -0.04% | 0.12% | 0.03% | 0.00% | |
| NZD | -0.10% | 0.08% | 0.22% | -0.07% | 0.09% | -0.03% | 0.01% | |
| CHF | -0.13% | 0.06% | 0.21% | -0.06% | 0.09% | -0.00% | -0.01% |
แผนที่ความร้อนแสดงเปอร์เซ็นต์การเปลี่ยนแปลงของสกุลเงินหลักเมื่อเทียบกัน สกุลเงินหลักจะถูกเลือกจากคอลัมน์ด้านซ้าย ในขณะที่สกุลเงินอ้างอิงจะถูกเลือกจากแถวบนสุด ตัวอย่างเช่น หากคุณเลือก ดอลลาร์สหรัฐ จากคอลัมน์ด้านซ้าย และเลื่อนไปตามเส้นแนวนอนไปยัง เยนญี่ปุ่น เปอร์เซ็นต์การเปลี่ยนแปลงที่แสดงในกล่องจะแสดงถึง USD (สกุลเงินหลัก)/JPY (สกุลเงินรอง).
ส่วนด้านล่างนี้เผยแพร่เมื่อเวลา 14:00 GMT เพื่อเป็นบทวิเคราะห์ล่วงหน้าก่อนการประกาศนโยบายของธนาคารกลางสหรัฐฯ
- ธนาคารกลางสหรัฐฯ คาดว่าจะปรับขึ้นอัตราดอกเบี้ย 25 จุดเบสิสอย่างกว้างขวาง
- รายงานสรุปประมาณการเศรษฐกิจฉบับปรับปรุงจะให้เบาะแสสำคัญเกี่ยวกับแนวโน้มนโยบายการเงิน
- ดอลลาร์สหรัฐเตรียมเผชิญความผันผวนที่เพิ่มสูงขึ้นระหว่างการแถลงข่าวของเควิน วอร์ช ประธานเฟด
ธนาคารกลางสหรัฐฯ (Fed) ประกาศผลการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยในวันพุธ หลังจากการประชุมครั้งสำคัญอีกครั้ง ซึ่งอาจให้ข้อมูลเชิงลึกที่สำคัญเกี่ยวกับแนวโน้มนโยบายการเงินในช่วงเข้าสู่ปลายปี
ตลาดคาดการณ์อย่างกว้างขวางว่า คณะกรรมการตลาดเสรีกลาง (FOMC) จะปรับขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดเบสิส (bps) สู่กรอบ 3.75%-4% หลังจากมีมติคงอัตราดอกเบี้ยในการประชุม 5 ครั้งติดต่อกันก่อนหน้านี้
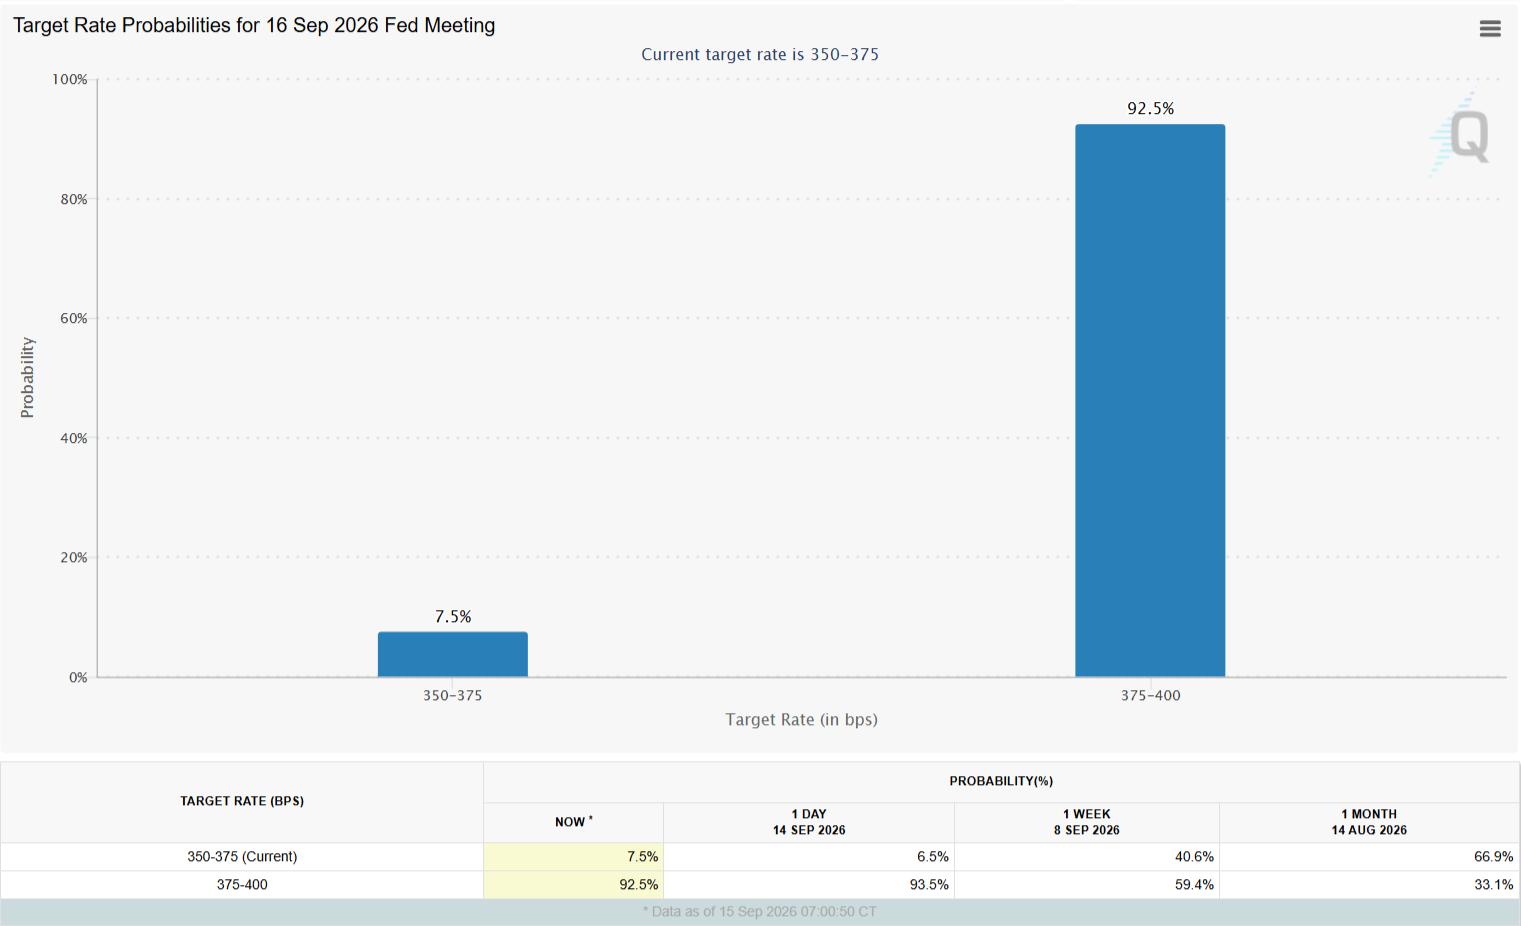
การตัดสินใจนี้ได้ถูกคาดการณ์ไว้เกือบทั้งหมดแล้ว โดย FedWatch Tool ของ CME ชี้ว่ามีโอกาสเพียงประมาณ 7.5% ที่เฟดจะคงอัตราดอกเบี้ยอีกครั้ง ดังนั้น รายงานสรุปประมาณการเศรษฐกิจ (SEP) ฉบับปรับปรุง และความคิดเห็นของเควิน วอร์ช ประธานเฟด ในการแถลงข่าวหลังการประชุม อาจให้เบาะแสสำคัญเกี่ยวกับแนวโน้มอัตราดอกเบี้ยและขับเคลื่อนมูลค่าของดอลลาร์สหรัฐ (USD)
ก่อนหน้านี้ในเดือนนี้ คริสโตเฟอร์ วอลเลอร์ ผู้ว่าการเฟดกล่าวว่า เขามีแนวโน้มที่จะสนับสนุนการคงอัตราดอกเบี้ย หากข้อมูลเงินเฟ้อเดือนสิงหาคมยืนยันว่าแรงกดดันด้านเงินเฟ้อกำลังชะลอตัวลง สำนักงานสถิติแรงงานสหรัฐฯ (BLS) รายงานเมื่อวันศุกร์ว่า อัตราเงินเฟ้อรายปี ซึ่งวัดจากการเปลี่ยนแปลงของดัชนีราคาผู้บริโภค (CPI) ทรงตัวที่ 3.4% ในเดือนสิงหาคม แสดงให้เห็นว่าไม่มีความคืบหน้า ตามรายละเอียดอื่น ๆ ของรายงาน CPI พื้นฐาน ซึ่งไม่รวมราคาอาหารและพลังงานที่มีความผันผวน เพิ่มขึ้น 0.3% เมื่อเทียบเป็นรายเดือน สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 0.2% ตัวเลขเงินเฟ้อเหล่านี้ เมื่อรวมกับรายงานตลาดแรงงานเดือนสิงหาคมที่น่าประทับใจ ซึ่งระบุว่าการจ้างงานนอกภาคเกษตรเพิ่มขึ้น 162,000 ตำแหน่ง ได้ยืนยันอีกครั้งถึงการดำเนินนโยบายการเงินที่เข้มงวดขึ้นในเดือนกันยายน
นักวิเคราะห์จาก MUFG/BTMU ระบุว่า หลังจากข้อมูลเงินเฟ้อสหรัฐฯ แข็งแกร่งขึ้น ตลาดคาดการณ์ในขณะนี้ว่าเฟดจะ "เริ่มวงจรการคุมเข้มในสัปดาห์นี้โดยเร็วที่สุด" โดยมีการคาดการณ์ไว้แล้วว่าจะปรับขึ้นอัตราดอกเบี้ย 22 จุดเบสิสในการประชุม FOMC สัปดาห์นี้ เทียบกับประมาณ 15 จุดเบสิสเมื่อสัปดาห์ก่อน"
พวกเขาเสริมว่า "แม้การที่เฟดจะเริ่มปรับขึ้นอัตราดอกเบี้ยในสัปดาห์นี้ยังไม่ใช่เรื่องที่แน่นอน แต่คงเป็นเรื่องน่าประหลาดใจอย่างมากหากเฟดคงอัตราดอกเบี้ยไว้เท่าเดิมหลังจากการสื่อสารในช่วงที่ผ่านมา" ในมุมมองของพวกเขา "การตัดสินใจคงอัตราดอกเบี้ยไว้เท่าเดิมจะบั่นทอนความน่าเชื่อถือด้านนโยบายของเฟด ท่ามกลางความกังวลที่เพิ่มขึ้นเกี่ยวกับความเสี่ยงด้านเงินเฟ้อขาขึ้นจากราคาพลังงานที่สูงขึ้น" พวกเขาชี้ให้เห็นว่า "ในปัจจุบัน ราคาน้ำมันเบรนท์ซื้อขายอยู่สูงกว่าระดับก่อนเกิดความขัดแย้งเพียงเล็กน้อยกว่า 50%" และเตือนว่า "มีความหวังเพียงเล็กน้อยว่าอุปทานพลังงานจากตะวันออกกลางจะกลับเข้าสู่ภาวะปกติได้อย่างรวดเร็ว"
เฟดจะประกาศผลการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยเมื่อใด และจะส่งผลกระทบต่อ EUR/USD อย่างไร?
เฟดมีกำหนดประกาศผลการตัดสินใจเกี่ยวกับอัตราดอกเบี้ย และเผยแพร่แถลงการณ์นโยบายการเงิน พร้อมด้วย SEP ฉบับปรับปรุงในเวลา 18:00 GMT จากนั้นจะเป็นการแถลงข่าวของเควิน วอร์ช ประธานเฟด ซึ่งจะเริ่มขึ้นในเวลา18:30 GMT
ในเดือนมิถุนายน dot plot ซึ่งเป็นองค์ประกอบของ SEP ที่แสดงการคาดการณ์อัตราดอกเบี้ยของผู้กำหนดนโยบาย ระบุว่าการคาดการณ์ของผู้กำหนดนโยบายบ่งชี้ถึงการปรับขึ้นเพียง 25 จุดเบสิสในปี 2026 ตามด้วยการปรับลดอัตราดอกเบี้ย 25 จุดเบสิสในปี 2027 และการปรับลดอีก 25 จุดเบสิสในปี 2028
ณ จุดนี้ การตัดสินใจคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลงอาจถูกมองว่าเป็นเซอร์ไพรส์เชิงผ่อนคลายนโยบายการเงินครั้งสำคัญ และกดดัน USD และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อย่างหนักในช่วงแรก แม้ว่า dot plot จะชี้ให้เห็นถึงการปรับขึ้นอัตราดอกเบี้ยในช่วงสิ้นปี หรือการปรับมุมมองไปในเชิงเข้มงวดในประมาณการของปีหน้า การคงนโยบายในการประชุมครั้งนี้อาจทำให้เฟดสูญเสียความน่าเชื่อถือ ซึ่งบ่งชี้ว่าธนาคารกลางสหรัฐฯ อาจกำลังเผชิญแรงกดดันทางการเมืองไม่ให้ดำเนินนโยบายเข้มงวดขึ้นก่อนการเลือกตั้งกลางเทอม ในสถานการณ์นี้ EUR/USD อาจสะสมโมเมนตัมขาขึ้น
ในกรณีที่เฟดปรับขึ้นอัตราดอกเบี้ย 25 จุดเบสิสตามที่คาดการณ์ไว้ และ dot plot ชี้ให้เห็นถึงการปรับขึ้นอีกครั้งในปีนี้ รวมถึงการปรับขึ้นอย่างน้อยอีกครั้งในปีหน้า USD อาจแข็งค่าขึ้นในระยะใกล้ และกระตุ้นให้ EUR/USD ร่วงลงอย่างรวดเร็ว ผลลัพธ์ดังกล่าวอาจช่วยโน้มน้าวให้นักลงทุนเชื่อว่าเฟดจะไม่ถูกชี้นำโดยการเมือง และจะดำเนินการทุกอย่างที่จำเป็นเพื่อบรรลุเสถียรภาพด้านราคา ตามข้อมูลจาก CME FedWatch Tool ขณะนี้ตลาดมองเห็นโอกาสประมาณ 75% ที่เฟดจะปรับขึ้นอัตราดอกเบี้ยอย่างน้อย 2 ครั้งภายในสิ้นปี ซึ่งบ่งชี้ว่า USD ยังมีพื้นที่ให้ปรับตัวขึ้น หากมีการยืนยันการคุมเข้มนโยบายเพิ่มเติมอีกหนึ่งขั้นในเดือนธันวาคม
นักเศรษฐศาสตร์จาก ING สังเกตว่าภาพรวมข้อมูลได้อ่อนแอลงนับตั้งแต่การอัปเดตประมาณการครั้งล่าสุดของเฟด โดยชี้ไปที่ "รายงาน GDP ไตรมาส 2 ที่อ่อนแอกว่าที่คาด" และ "แนวโน้มการจ้างงานที่ชะลอตัวลง แม้จะมีข้อมูลเดือนสิงหาคมที่สร้างเซอร์ไพรส์" ขณะที่เงินเฟ้อแสดงให้เห็นถึง "สัญญาณที่น่าสนใจบางประการของการชะลอตัว แม้ว่าอัตราเงินเฟ้อเมื่อเทียบรายปีจะยังคงอยู่เหนือ 2%" พวกเขา "ยังคงมองว่าการเติบโตของค่าจ้างที่อ่อนแอ การคืนเงินภาษีศุลกากร และตลาดที่อยู่อาศัยซบเซา ซึ่งจะช่วยชะลอเงินเฟ้อด้านที่อยู่อาศัย ล้วนมีส่วนทำให้อัตราเงินเฟ้อเข้าใกล้เป้าหมาย 2% ในปีหน้า" แม้ว่าพวกเขาจะเตือนว่า "ความเสี่ยงอยู่ที่ราคาพลังงาน"
เมื่อพิจารณาจากฉากหลังดังกล่าว ING คาดว่าการเปลี่ยนแปลงในประมาณการของเฟดจะมีเพียงเล็กน้อย "อย่างไรก็ตาม โดยทั่วไปแล้ว เราคาดว่าเฟดจะคาดการณ์เงินเฟ้อในระดับที่ต่ำกว่าประมาณการในเดือนมิถุนายนเล็กน้อย ขณะที่ตัวชี้วัด GDP และตลาดแรงงานจะเปลี่ยนแปลงเพียงเล็กน้อย" สำหรับอัตราดอกเบี้ย พวกเขาคาดว่าเฟดจะคงแนวโน้มอัตราดอกเบี้ยระยะใกล้ไว้ในระดับค่อนข้างสูง โดยระบุว่า: "เราคาดว่าพวกเขาจะคาดการณ์อัตราดอกเบี้ย Fed funds ไว้ที่ 4% ณ สิ้นปี 2026 และสิ้นปี 2027 ก่อนที่จะปรับลงไปสู่ประมาณการระยะยาวเดิมของอัตราดอกเบี้ย Fed funds ที่ 3.1%"
Elias Haddad จาก Brown Brothers Harriman แย้งว่าการตัดสินใจของ FOMC ที่กำลังจะมีขึ้นจะเป็นปัจจัยชี้ขาดสำหรับ USD โดยน้ำเสียงของการประชุมมีแนวโน้มที่จะมีความสำคัญพอๆ กับการเปลี่ยนแปลงอัตราดอกเบี้ยเอง BBH ระบุถึง "สถานการณ์เชิงเข้มงวดอย่างชัดเจน: การลงมติปรับขึ้นอัตราดอกเบี้ยแบบเป็นเอกฉันท์หรือเกือบเป็นเอกฉันท์ dot plot ที่สอดคล้องกับการกำหนดราคาของตลาด และ/หรือการที่ Warsh ส่งสัญญาณถึงการคุมเข้มนโยบายเพิ่มเติม จะช่วยหนุน USD"
ในทางตรงกันข้าม ธนาคารเตือนว่า "สถานการณ์เชิงผ่อนคลาย: การลงมติปรับขึ้นอัตราดอกเบี้ยแบบแตกเป็นสองฝ่าย dot plot ที่อยู่ต่ำกว่าการกำหนดราคาของตลาด และ/หรือการที่ Warsh อธิบายว่าการปรับขึ้นอัตราดอกเบี้ยเป็นมาตรการประกันความเสี่ยงต่อเงินเฟ้อ ไม่ใช่จุดเริ่มต้นของวัฏจักรการคุมเข้มนโยบายอย่างต่อเนื่อง จะทำให้ USD อ่อนค่า" แม้ตลาดฟิวเจอร์สจะกำหนดราคาสะท้อนโอกาสการคุมเข้มนโยบายเพิ่มเติมไว้แล้ว แต่ BBH ย้ำว่า "เศรษฐกิจสหรัฐฯ ไม่ได้อยู่ในภาวะที่จำเป็นต้องมีวัฏจักรการคุมเข้มนโยบายอย่างรุนแรง การชะลอตัวของการเติบโตของค่าจ้างเป็นปัจจัยที่ช่วยลดเงินเฟ้อ และนโยบายของเฟดก็อยู่ในระดับที่ค่อนข้างเข้มงวดอยู่แล้ว เมื่อเทียบกับอัตราดอกเบี้ยเป็นกลางในภาวะปกติที่แท้จริงซึ่งอยู่ที่ประมาณ 3.00%"
Valeria Bednarik หัวหน้านักวิเคราะห์ของ FXStreet ให้ภาพรวมทางเทคนิคระยะสั้นสำหรับ EUR/USD ดังนี้:
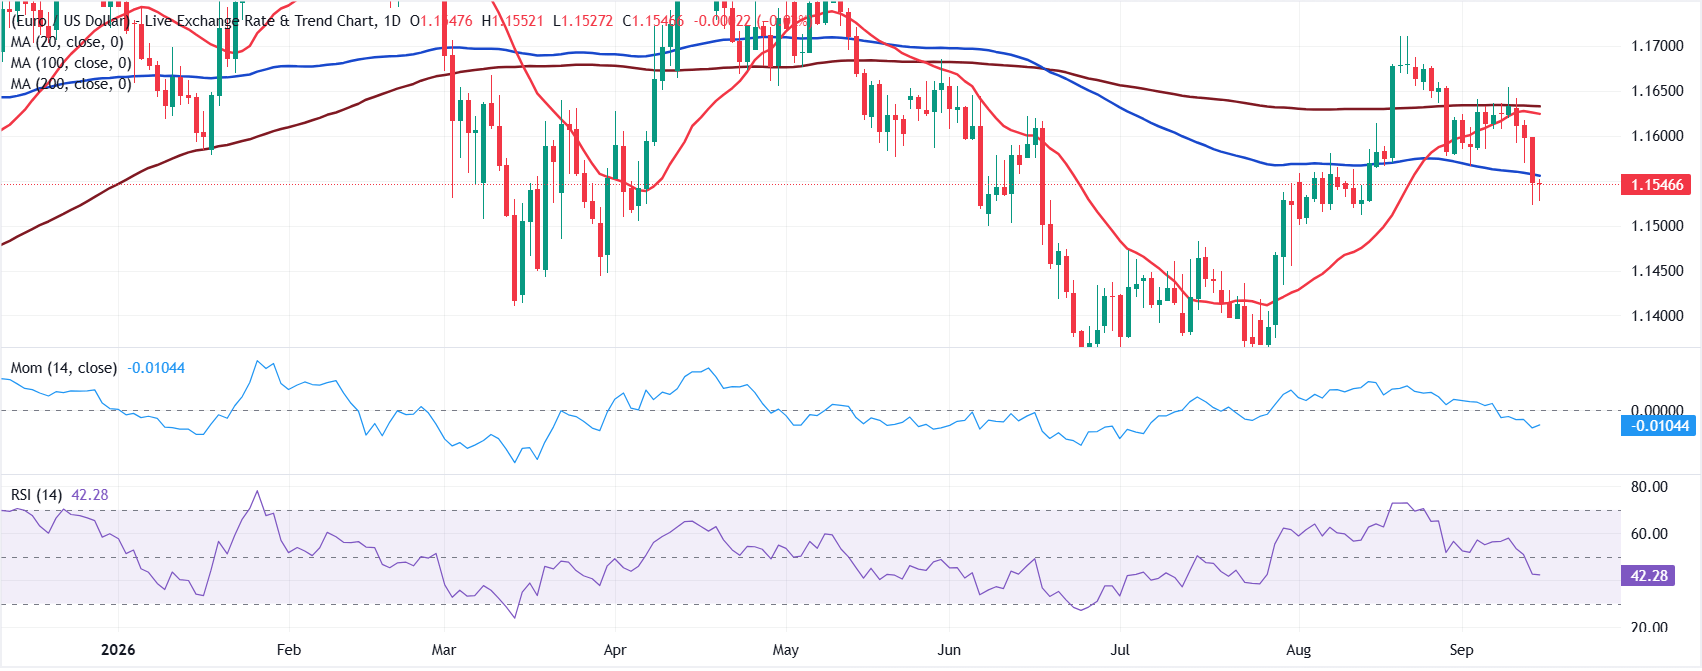
"EUR/USD เคลื่อนไหวใกล้จุดต่ำสุดใหม่ในรอบหนึ่งเดือนที่ทำไว้เมื่อวันจันทร์ที่ 1.1523 เนื่องจากนักลงทุนกำหนดราคาสะท้อนการปรับขึ้นอัตราดอกเบี้ยไว้แล้ว ภาพรวมยังคงเป็นขาลง เนื่องจากทั้งคู่เคลื่อนไหวอยู่ต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่ทั้งหมดในกราฟรายวัน หลังไม่สามารถผ่านเส้น SMA 200 วันได้หลายครั้งนับตั้งแต่ช่วงปลายเดือนสิงหาคม เส้น SMA 100 วันที่บริเวณ 1.1550 ทำหน้าที่เป็นแนวต้านทันที ก่อนถึงเส้น SMA 200 วันที่ 1.1630 ซึ่งได้กล่าวถึงไปแล้ว"
Bednarik กล่าวเพิ่มเติมว่า: "กราฟเดียวกันนี้แสดงให้เห็นว่าอินดิเคเตอร์ทางเทคนิคกำลังปรับฐานอยู่ต่ำกว่าเส้นกึ่งกลาง ซึ่งสะท้อนถึงการหยุดพักที่กำลังดำเนินอยู่ก่อนการประกาศ มากกว่าจะเป็นสัญญาณว่าการปรับตัวลงกำลังหมดแรง การปรับขึ้นอัตราดอกเบี้ยที่คาดการณ์ไว้น่าจะผลักดัน USD ให้สูงขึ้น แม้การร่วงลงของ EUR/USD อาจถูกจำกัด เนื่องจากผู้เล่นในตลาดได้กำหนดราคาสะท้อนเรื่องนี้ไว้ล่วงหน้าก่อนการประกาศแล้ว แนวรับที่แข็งแกร่งและชัดเจนอยู่ที่ 1.1470 ก่อนถึงระดับ 1.1400 อย่างไรก็ตาม หากเกิดเซอร์ไพรส์จากการตัดสินใจคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง ก็อาจสร้างแรงกดดันอย่างหนักต่อ Greenback และส่งผลให้ EUR/USD พุ่งทะลุระดับแนวต้านดังกล่าวขึ้นไป และเข้าใกล้ระดับ 1.1700"
US Dollar: คำถามที่พบบ่อย
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินที่ใช้อย่างเป็นทางการในสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้ 'โดยพฤตินัย' ของประเทศอื่น ๆ จำนวนมากที่มีการหมุนเวียนควบคู่ไปกับสกุลเงินท้องถิ่น เป็นสกุลเงินที่มีการซื้อขายกันมากที่สุดในโลก โดยคิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวันตามข้อมูลของปี 2022 หลังสงครามโลกครั้งที่สอง สกุลเงิน USD เข้ามารับช่วงต่อตำแหน่งสกุลเงินสำรองของโลกจากสกุลเงินปอนด์ของอังกฤษที่เป็นในประวัติศาสตร์ใหญ่ สกุลเงินดอลลาร์สหรัฐได้ถูกค้ำด้วยทองคำ จนกระทั่งเกิดข้อตกลง Bretton Woods ในปี 1971 เมื่อมาตรฐานการค้ำด้วยทองคำหมดไป
ปัจจัยเดียวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายทางการเงินซึ่งกำหนดโดยธนาคารกลางสหรัฐ (Fed) เฟดมีหน้าที่สองประการ: เพื่อให้บรรลุเสถียรภาพด้านราคา (ควบคุมอัตราเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มรูปแบบ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาต่าง ๆ เพิ่มสูงขึ้นเร็วเกินไปและอัตราเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด ทางเฟดจะปรับขึ้นอัตราดอกเบี้ยซึ่งจะหนุนค่าเงิน USD แต่เมื่ออัตราเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจเลือกปรับลดอัตราดอกเบี้ยลง ซึ่งเป็นแรงกดดันต่อสกุลเงินดอลลาร์
ในสถานการณ์ที่รุนแรงมากจริง ๆ ทาง Federal Reserve ยังสามารถพิมพ์ดอลลาร์ออกมาเพิ่มเติมและออกมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ การทำ QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่อในระบบการเงินที่ติดขัดอยู่อย่างมาก โดยเป็นมาตรการทางนโยบายที่ไม่ได้เป็นมาตรฐานซึ่งใช้เมื่อสินเชื่อหมดเนื่องจากธนาคารจะไม่ให้กู้ยืมระหว่างกัน (เพราะกลัวคู่สัญญาจะผิดนัดชำระหนี้) ก็เป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะบรรลุผลลัพล์ที่จำเป็น ถือเป็นเครื่องทางเลือกสุดท้ายของเฟดในการต่อสู้กับวิกฤติสินเชื่อที่เกิดขึ้นระหว่างวิกฤตการณ์ทางการเงินครั้งใหญ่ในปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์เงินดอลลาร์เพิ่มขึ้นและใช้เงินเหล่านั้นเพื่อซื้อพันธบัตรรัฐบาลสหรัฐฯ ซึ่งส่วนใหญ่มาจากสถาบันการเงินต่าง ๆ การทำ QE มักจะทำให้เงินดอลลาร์สหรัฐอ่อนค่าลง
การกระชับเชิงปริมาณ (QT) เป็นกระบวนการย้อนกลับของการทำ QE โดยที่ Federal Reserve จะหยุดซื้อพันธบัตรจากสถาบันการเงินและไม่นำเงินต้นไปลงทุนใหม่จากพันธบัตรที่ถืออยู่เพื่อซื้อใหม่ ซึ่งมักจะเป็นปัจจัยบวกสำหรับสกุลเงินดอลลาร์สหรัฐ
บทความแนะนำ


