


로켓랩 실적 프리뷰: 뉴트론 개발 진척 및 정부 수주에 주목, 월가 최고 목표주가 132달러
TradingKey - 로켓랩(RKLB)은 11월 9일 미국 증시 마감 후 2026년 3분기 실적을 발표하고 미 동부시간 오후 5시에 콘퍼런스 콜을 개최할 예정이다.
전통적인 우주 발사 기업들과 달리, 로켓랩의 사업은 일렉트론 소형 로켓 발사, 위성 제조, 우주선 부품, 광학 시스템 및 우주 인프라 서비스를 아우른다.
미국 정부와 상업 고객의 위성 배치 수요가 증가함에 따라, 동사의 우주 시스템(Space Systems) 사업은 지속적으로 확장하며 로켓 발사 사업과 함께 회사 성장을 뒷받침하는 주요 수익원으로 자리 잡았다.
로켓랩은 뉴트론(Neutron) 로켓의 첫 비행 목표 시점을 2027년으로 조정했다. 분기 매출 외에도 다음 분기 전망, 로켓 시험, 정부 계약 이행 일정 등이 2027년 성장에 대한 시장 기대치에 영향을 미칠 전망이다.
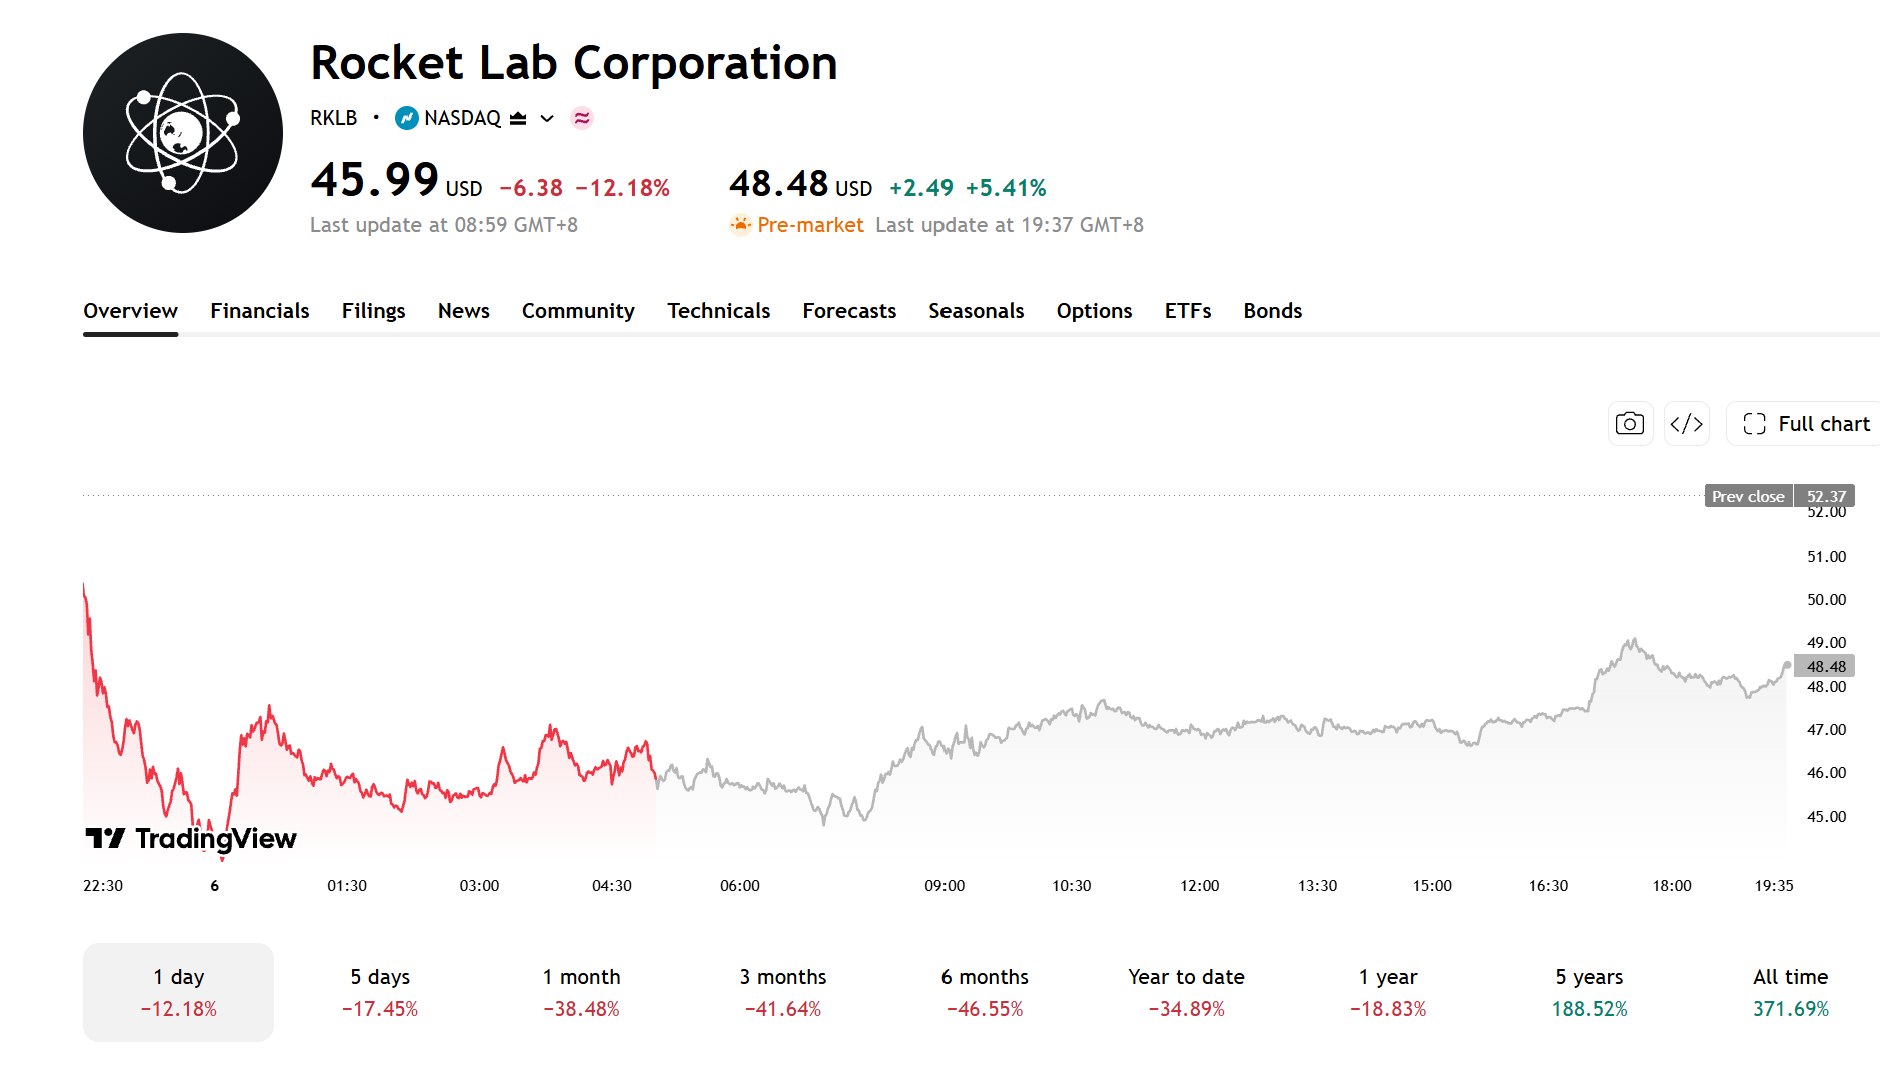
11월 4일 로켓랩 주가는 당일 45.99달러로 마감해 5월 27일 기록한 중간 고점 151달러 대비 70% 가까이 하락했으며, 이전 상승분의 대부분을 반납했다.
[출처: TradingView]
시장 예상치, 기업 가이던스에 대체로 부합
마켓비트 데이터에 따르면 애널리스트들은 로켓랩의 3분기 매출이 전년 동기 대비 약 66% 증가한 약 2억 5,700만 달러에 이르고, 주당순손실은 약 0.07달러를 기록할 것으로 예상하고 있다. 회사가 제시한 매출 가이던스는 2억 5,000만~2억 6,500만 달러(중간값 2억 5,750만 달러)로 시장 예상치에 대체로 부합했다.
수익성 측면에서 회사는 3분기 GAAP 기준 매출총이익률이 2분기의 36.1%에서 낮아진 29~31%를 기록할 것으로 예상하며, 조정 EBITDA 손실은 1,700만~2,300만 달러에 달할 것으로 전망했다. 따라서 이번 실적 발표에서는 매출의 예상치 부합 여부 외에도 매출총이익률 추이와 손실 축소의 진척도 역시 주목해야 할 핵심 지표다.
지난 2분기를 되짚어보면 로켓랩은 전년 동기 대비 62% 증가한 2억 3,400만 달러의 매출을 기록했으며, 수주잔고는 전년 동기 대비 137% 증가한 23억 6,000만 달러로 분기를 마감했다. 이 수주잔고 중 약 45%는 향후 12개월 동안 매출로 인식될 것으로 예상되지만, 실제 진행 속도는 프로젝트 인도 및 발사 일정에 따라 달라질 수 있다.
사업 부문별로는 인공위성 제조 및 우주선 부품에 주로 힘입은 제품 매출이 전년 동기 대비 약 96% 증가한 약 1억 8,100만 달러를 기록한 반면, 로켓 발사와 관련 우주 서비스로 구성된 서비스 매출은 전년 동기 대비 약 2% 증가한 약 5,270만 달러였다.
또한 회사는 미국 우주군으로부터 최대 약 3억 9,700만 달러 규모의 위성 프로그램 계약을 확보했을 뿐만 아니라 1억 6,000만 달러를 초과하는 위성 제조 계약도 수주해 정부 사업 부문의 수주잔고를 한층 더 확대했다.
3분기 실적 하이라이트: 뉴트론 첫 비행 진척 및 정부 계약 납품
뉴트론(Neutron)의 개발 진행 상황과 정부 계약 인도 실적은 이번 실적 발표의 핵심 관전 포인트다.
뉴트론은 로켓랩(Rocket Lab)의 중장기 성장을 이끌 핵심 프로젝트다. 기존 소형 로켓인 일렉트론(Electron)과 비교해 뉴트론은 대형 위성 발사, 상업용 군집위성 구축, 미국 정부 및 국방 임무를 주요 목적으로 설계된 중형 재사용 가능 발사체다. 성공적으로 운용되기 시작하면 로켓랩은 더 대규모의 발사 수주를 확보하고 상업 우주 시장 점유율을 확대할 기회를 얻게 된다.
로켓랩은 이미 뉴트론 관련 계약을 다수 확보했다. 지난 2분기 로켓랩은 미국 우주군으로부터 복수의 위성을 제조하는 플랫텔라이트(Flatellite) 위성 프로젝트를 위해 최대 약 3억 9,700만 달러 규모의 계약을 수주했으며, 해당 위성들은 뉴트론을 통해 발사될 예정이다.
다만 최근 프로젝트 일정이 조정됐다. 로켓랩은 지난 10월 14일, 뉴트론의 첫 발사 일정이 당초 목표였던 2026년에서 2027년으로 연기됐다고 발표했다. 회사 측은 로켓이 첫 비행 요건을 충족할 수 있도록 생산 공정을 최적화하는 한편, 핵심 부품의 제조 및 테스트를 지속해서 추진하고 있다고 밝혔다.
이번 연기가 단기 매출에 미치는 영향은 비교적 제한적이지만, 관련 발사 임무와 후속 수주 이행이 지연될 수 있고 회사의 중장기 성장에 대한 시장의 기대감에도 부담으로 작용할 수 있다. 이에 따라 이번 실적 발표 콘퍼런스콜에서 투자자들은 1단 동체 제조, 아르키메데스(Archimedes) 엔진 테스트, 2단 시스템 검증 및 업데이트된 첫 비행 일정에 집중할 전망이다.
정부 수주와 관련해 로켓랩은 최근 미국 우주군과 2건의 계약을 체결했다.
한 계약은 잠재적 총 계약 가치가 2억 6,600만 달러 규모로, 준궤도 발사 12회 및 최대 6회의 추가 발사를 포함하며 첫 발사는 빨라야 2026년 말에 이뤄질 것으로 예상된다.
다른 한 계약은 잠재적 총 가치가 3억 9,700만 달러에 달하며, SB-AMTI 프로그램에 따른 복수의 플랫텔라이트 위성 설계, 제조, 발사 및 운용을 포함한다. 해당 위성들은 뉴트론으로 발사될 계획이다.
향후 주요 모니터링 대상으로는 준궤도 발사 일정, 위성 제조 진행 상황, 계약 옵션 행사 여부 등이 꼽힌다. 특히 3억 9,700만 달러 규모 계약에 따른 위성 발사는 뉴트론의 개발 및 첫 비행 진행 상황에 좌우된다. 두 계약 금액 모두 옵션이 포함되어 있어, 실제 매출은 궁극적으로 계약 이행과 옵션 행사 여부에 따라 결정될 전망이다.
월가 최고 목표주가 132달러 도달
[출처: TipRanks]
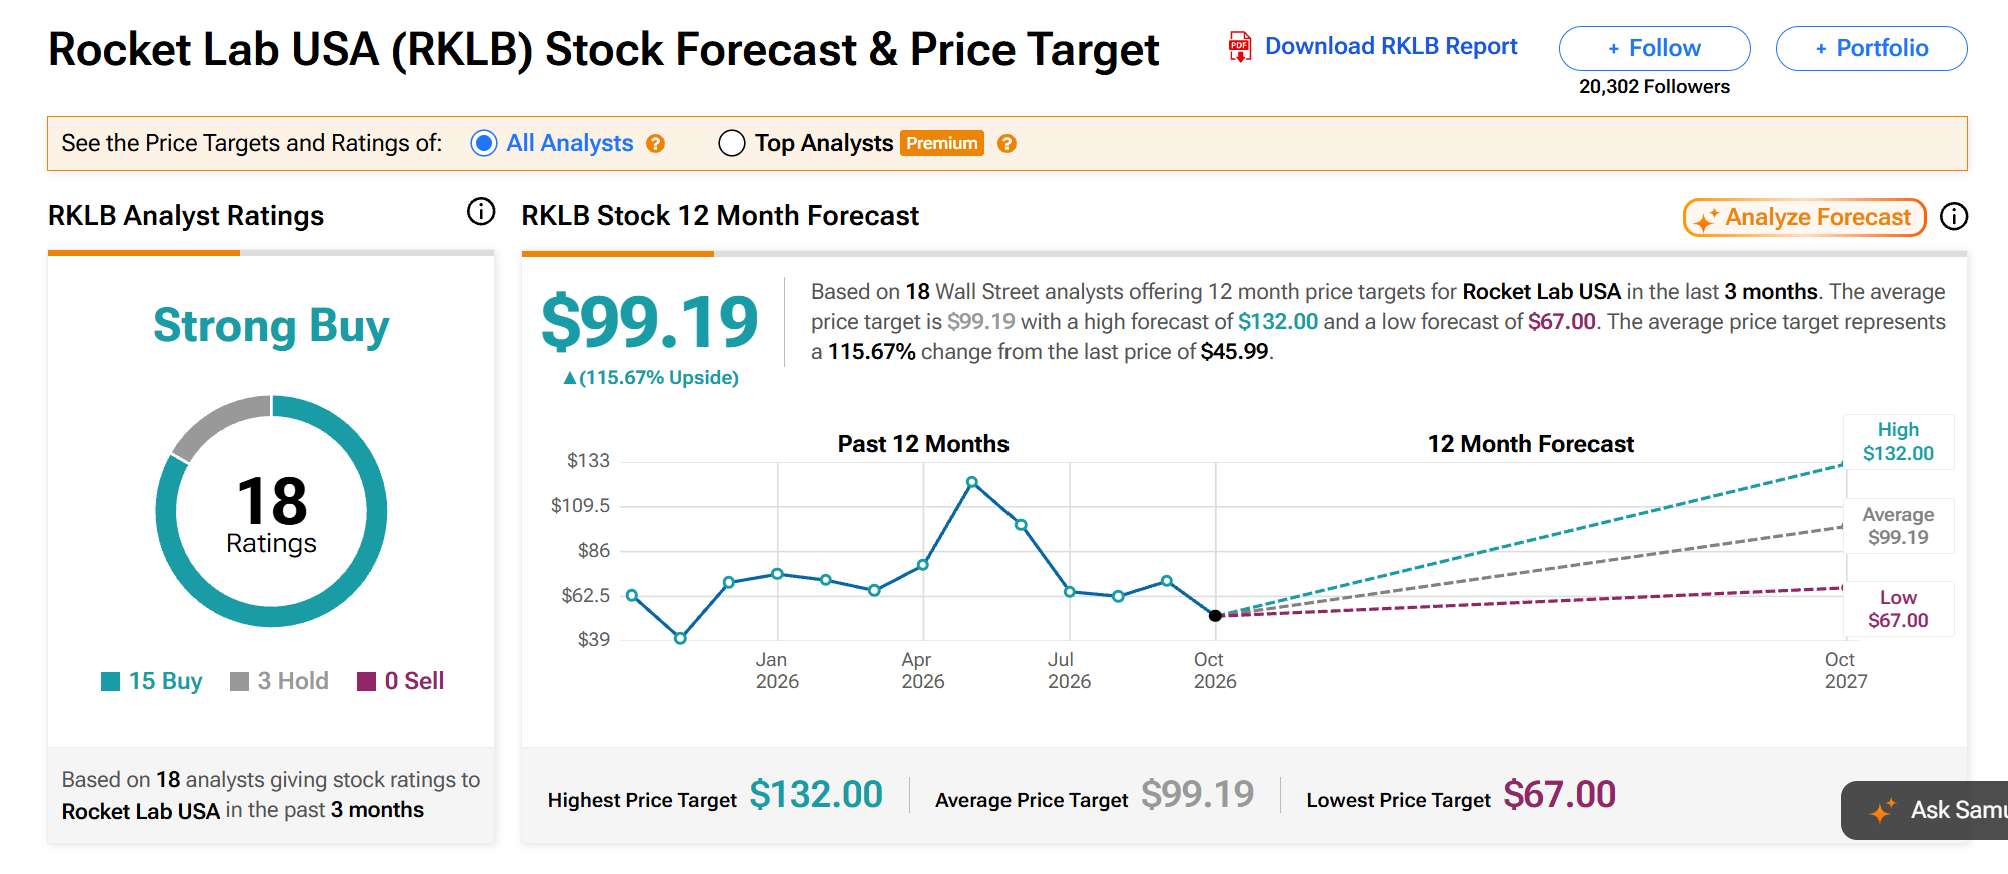
11월 6일 기준 TipRanks에 따르면 지난 3개월 동안 18명의 애널리스트가 로켓랩에 대한 투자의견을 제시했으며, 평균 목표주가는 99.19달러로 현재 주가 대비 115.67%의 상승 여력을 나타냈다. 최고 목표주가는 132달러, 최저 목표주가는 67달러다.
이 중 스티펠은 10월 15일 "매수" 투자의견과 목표주가 132달러를 유지한 반면, 골드만삭스(GS)는 "보유" 투자의견을 유지하고 목표주가를 75달러에서 67달러로 하향 조정했다.
애널리스트들의 목표주가 격차가 크게 벌어진 것은 뉴트론의 개발 진행 상황, 정부 계약 이행, 그리고 회사의 향후 수익성에 대한 시장의 엇갈린 기대를 반영한다.
이번 분기 매출과 마진이 가이던스에 부합하고 정부 프로그램이 계획대로 진행되며 경영진이 뉴트론 시험에 대한 보다 명확한 일정을 제시한다면 RKLB 주가는 지지를 받을 수 있다. 그러나 매출총이익률이 기대치에 미치지 못하거나 프로젝트 인도가 지연되거나 첫 비행이 다시 연기될 경우, 빠른 매출 성장세에도 불구하고 2027년 실적 전망은 여전히 압박을 받을 수 있다.
추천 기사


