


AMD 3분기 데이터센터 매출 전년 동기 대비 97% 급증, EPS 74% 성장 견인; 시간 외 거래서 주가 7% 급등
TradingKey - 미국 동부시간 11월 3일, AMD(AMD)는 2026회계연도 3분기 실적을 발표했다. 데이터센터 매출이 2배 가까이 급증하며 그룹의 분기 매출이 역대 최고치를 경신했고, 조정 주당순이익(EPS)도 시장 전망치를 상회했다. 회사는 4분기 매출 성장세가 더욱 가속화될 것으로 전망했으나, 이번 분기 잉여현금흐름은 예상치를 크게 하회하면서 이익 성장의 현금흐름 전환이 핵심 관전 포인트로 떠올랐다.
AMD의 이번 분기 매출은 133억 7,700만 달러로 전년 동기 대비 45%, 전분기 대비 16% 증가해 시장 전망치인 130억 8,000만 달러를 2억 9,700만 달러(2.27%) 상회했다. 비GAAP 기준 희석 주당순이익(EPS)은 2.09달러로 전년 동기 대비 74% 증가해 시장 예상치인 1.97달러를 0.12달러(6.09%) 상회했다.
주가는 시간 외 거래에서 7% 이상 상승했으며, 기사 작성 시점 기준 519.49달러에 거래됐다.
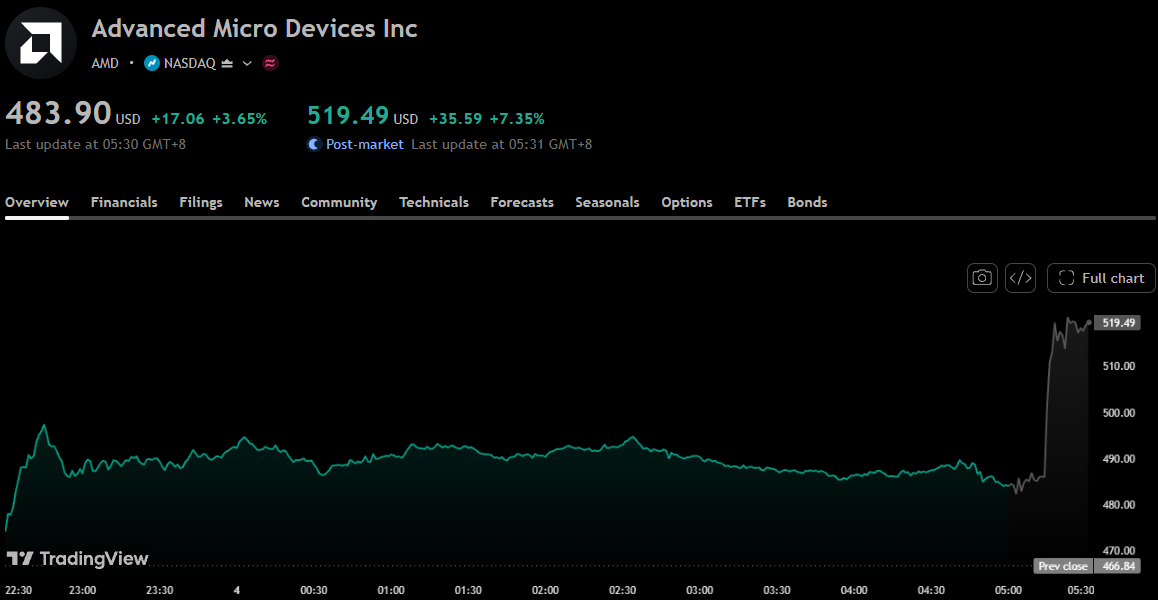
[AMD 주가 차트, 출처: TradingView]
데이터센터 부문은 매출 85억 4,600만 달러를 기록하며 주요 성장 동력 역할을 지속했다. 이는 전년 동기 대비 97% 증가한 수치로, 시장 전망치인 82억 달러를 3억 4,600만 달러(4.22%) 상회했다. 해당 부문의 영업이익은 전년 동기 10억 7,400만 달러에서 28억 8,200만 달러로 증가했다. 회사는 이러한 성장이 에픽(EPYC) 프로세서에 대한 견조한 수요와 인스팅트(Instinct) MI450 시리즈 GPU 출시에 따른 기여 덕분이라고 설명했다.
다른 사업 부문의 실적은 엇갈렸다. 클라이언트 부문 매출은 라이젠(Ryzen) 모바일 프로세서 판매 호조에 힘입어 전년 동기 대비 7% 증가한 29억 4,900만 달러를 기록했다. 게이밍 부문 매출은 커스텀 SoC 및 그래픽 제품 매출 감소의 영향으로 전년 동기 대비 40% 감소한 7억 7,300만 달러에 그쳤다. 클라이언트와 게이밍 부문의 합산 매출은 37억 2,200만 달러로 전년 동기 대비 8% 감소했으며, 영업이익은 8억 6,700만 달러에서 5억 7,300만 달러로 줄었다. 임베디드 부문 매출은 항공우주 및 방산, 자동차, 통신, 산업용 시장의 성장에 힘입어 전년 동기 대비 29% 증가한 11억 900만 달러를 기록했으며, 영업이익은 4억 5,300만 달러를 달성했다.
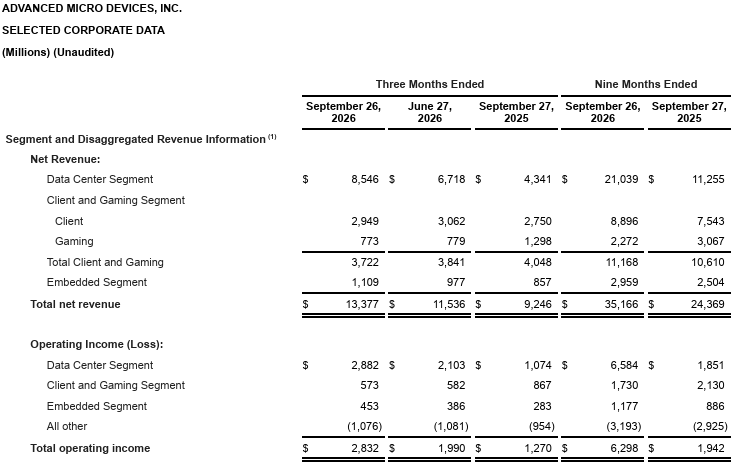
[AMD 부문별 매출, 출처: ADM 3분기 실적 보고서]
매출 성장은 영업이익률 개선으로 이어졌다. 이번 분기 GAAP 기준 매출총이익률은 54%로 전년 동기 대비 2%포인트 상승했다. GAAP 기준 영업이익은 28억 3,200만 달러로 전년 동기 대비 123% 증가했으며, 영업이익률은 14%에서 21%로 올랐다. 비GAAP 기준 매출총이익률은 56%로 전년 동기 대비 2%포인트 상승했고 전분기와는 동일한 수준을 유지했다. 비GAAP 기준 영업이익은 39억 2,300만 달러로 전년 동기 대비 75% 증가했으며, 영업이익률은 24%에서 29%로 확대됐다.
GAAP 기준 순이익은 24억 2,800만 달러로 전년 동기 대비 95% 증가했으며, 희석 주당순이익은 1.46달러를 기록했다. 비GAAP 기준 순이익은 34억 7,100만 달러로 전년 동기 대비 77% 증가했다.
현금흐름 실적은 이익 성장세를 하회했다. 이번 분기 계속영업활동 현금흐름은 12억 200만 달러, 설비투자(CAPEX)는 6억 4,800만 달러였다. 회사가 정의한 잉여현금흐름(FCF)은 5억 5,400만 달러로 전분기의 15억 5,800만 달러 및 전년 동기의 15억 3,000만 달러를 하회했으며, 잉여현금흐름 마진은 전분기 14%에서 4%로 하락했다. 시장 전망치인 19억 7,000만 달러와 비교해 잉여현금흐름은 예상보다 14억 1,600만 달러 낮아 전망치를 71.88% 밑돌았다. 설비투자는 예상치인 6억 4,700만 달러를 불과 1,000만 달러(0.15%) 초과하여 기본적으로 예상 부합 수준을 유지했다.
4분기 전망과 관련해 회사는 매출이 약 170억 달러(±3%), 즉 164억 9,000만 달러에서 175억 1,000만 달러 범위가 될 것으로 예상했다. 회사는 이 가이던스의 중간값이 전년 동기 대비 약 66%, 전분기 대비 약 27% 증가한 수준이라고 공개했다. 비GAAP 기준 매출총이익률은 이번 분기의 56%보다 낮은 약 55%가 될 것으로 예상된다.
리사 수 최고경영자(CEO)는 인스팅트와 에픽 제품에 대한 수요가 지속적으로 강화되고 있으며, 헬리오스(Helios) 및 코드명 "베니스(Venice)" 제품의 생산이 본격화됨에 따라 4분기에는 성장이 더욱 가속화될 것으로 예상한다고 밝혔다. 실적 보고서에 따르면 앤스로픽(Anthropic), 메타(Meta), 마이크로소프트(Microsoft), 오픈AI(OpenAI), 오라클 클라우드 인프라스트럭처(Oracle Cloud Infrastructure)가 모델과 워크로드를 실행하기 위해 1차 헬리오스 랙 스케일 시스템을 사용 중인 것으로 나타났다. 진 후 최고재무책임자(CFO)는 데이터센터 사업의 규모 확대가 회사 전반의 영업 레버리지를 견인하고 있다고 언급했다.
추천 기사


