


Se avecinan los resultados del 3T de Nvidia mientras el mercado espera ingresos cercanos a los 109.000 millones de dólares: ¿puede la acción de NVDA mantener los $150?
TradingKey - Al cierre del 16 de noviembre ET, las acciones de Nvidia (NVDA) cayeron un 4,12% hasta cerrar en 156,14 dólares, con un mínimo intradía de 155,01 dólares y un volumen de negociación de aproximadamente 334 millones de acciones. En comparación con su máximo histórico anterior de 243,37 dólares a principios de octubre, el valor ha retrocedido alrededor de un 35% de forma acumulada y vuelve a acercarse a su mínimo de casi un año de 148,80 dólares registrado el viernes pasado. Cabe destacar que Nvidia presentará los resultados del tercer trimestre de su ejercicio fiscal 2027 tras el cierre del mercado de Estados Unidos el 17 de noviembre, y tanto el informe de resultados como las previsiones para el próximo trimestre actuarán como importantes catalizadores para la acción a corto plazo.
El mercado espera ingresos del 3T cercanos a 109.000 millones de dólares, con la guía del 4T como factor más crítico
Actualmente, el mercado prevé que los ingresos de Nvidia en el tercer trimestre se sitúen entre los 108.700 y los 109.100 millones de dólares, lo que supone un aumento interanual de aproximadamente el 91%; se proyecta un beneficio por acción ajustado de 2,47 dólares, un incremento significativo frente a los 1,30 dólares del mismo periodo del año anterior. Nvidia había proporcionado previamente una previsión oficial de ingresos trimestrales de 108.000 millones de dólares, más o menos un 2%, lo que significa que las expectativas del mercado ya se sitúan ligeramente por encima del punto medio de las previsiones de la compañía. En el anterior
trimestre, los ingresos de Nvidia alcanzaron los 96.200 millones de dólares, un aumento interanual del 106%, mientras que los ingresos por centros de datos se situaron en 89.000 millones de dólares, lo que representa un alza del 117% interanual.
Más allá de los ingresos y el BPA en este informe de resultados, los inversores deben prestar una mayor atención al ritmo de escalado de Vera Rubin, al margen bruto y a las previsiones para el cuarto trimestre. La compañía proyectó con anterioridad que Rubin aportaría alrededor del 20% de los ingresos por centros de datos en el tercer trimestre, al tiempo que fijó su previsión de margen bruto para el tercer trimestre en aproximadamente el 74% y pronosticó un posible descenso adicional hasta situarse entre el 71% y el 72% en el cuarto trimestre, afectado principalmente por el aumento en el precio de las memorias y los costes de escalado de nuevos productos. Actualmente, el mercado espera unos ingresos para el cuarto trimestre de entre 124.800 y 125.000 millones de dólares, lo que corresponde a un crecimiento intertrimestral de alrededor del 15%. Por lo tanto, incluso si los resultados del tercer trimestre superan las expectativas, si las previsiones de ingresos para el cuarto trimestre se sitúan significativamente por debajo del nivel de los 125.000 millones de dólares, o si el margen bruto se ve sometido a una mayor presión, la cotización aún podría enfrentarse a presiones a la baja.
Por el contrario, si los ingresos del tercer trimestre superan con creces los 109.000 millones de dólares, al tiempo que la compañía ofrece unas previsiones para el cuarto trimestre no inferiores a las expectativas del mercado y sigue manteniendo su proyección de un crecimiento de los ingresos de aproximadamente el 70% para el año fiscal 2028, esto podría disipar las recientes preocupaciones del mercado relativas al retorno del gasto de capital en IA, la financiación de Neocloud y la continuidad operativa tras la salida de Jensen Huang. Dado que el precio de la acción de Nvidia ya ha retrocedido significativamente durante el último mes, si los resultados superan las expectativas en ingresos, previsiones y márgenes, favorecerán un rebote más sólido de la cotización; sin embargo, si presenta únicamente una 'superación modesta' mientras las previsiones a futuro siguen siendo cautelosas, podría no ser suficiente para revertir la actual tendencia a la baja de la cotización.
Análisis técnico del precio de las acciones de Nvidia
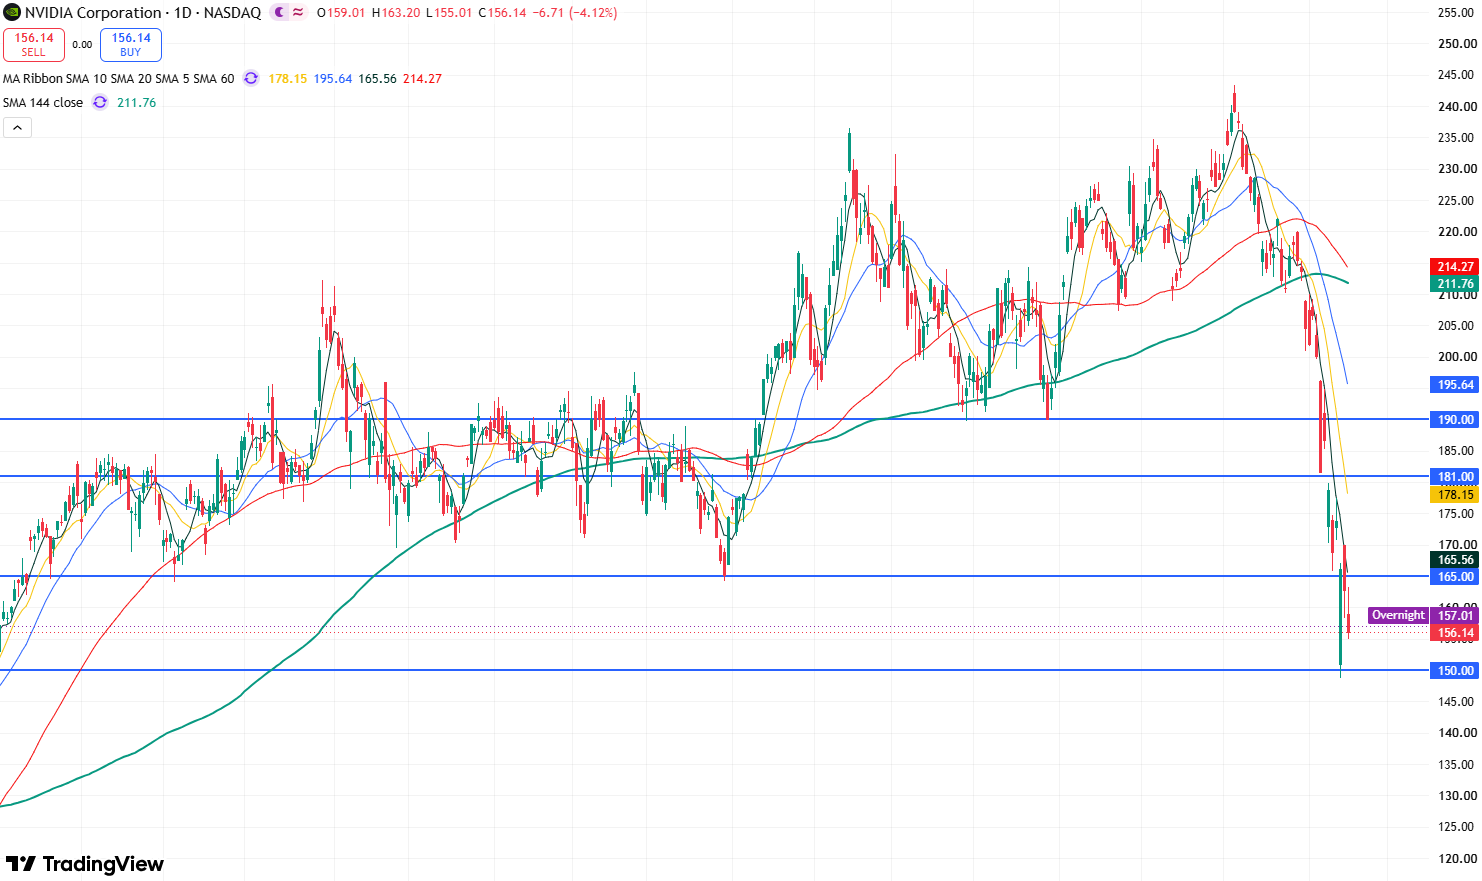
Gráfico diario de Nvidia, fuente: TradingView
A juzgar por el gráfico diario de Nvidia, el valor se mantiene recientemente dentro de una clara estructura correctiva. Tras cerrar en 156,14 dólares el 16 de noviembre, la cotización se sitúa ya muy por debajo de su máximo provisional de 243,37 dólares registrado a principios de octubre y se aproxima al mínimo de casi un año de 148,80 dólares, marcado el 12 de noviembre tras conocerse la salida de Jensen Huang.
En cuanto a los indicadores técnicos, el índice de fuerza relativa (RSI) se sitúa en 22,89, claramente en zona de sobreventa, mientras que el MACD permanece en terreno negativo y las principales medias móviles de corto a medio plazo continúan situándose por encima del precio de la acción, lo que indica que el impulso bajista a corto plazo aún no se ha revertido por completo.
Actualmente, el principal soporte a la baja que se debe vigilar se sitúa en el rango de 150-148,80 dólares. Si la cotización cae por debajo de los 150 dólares y además perfora los 148,80 dólares para marcar un nuevo mínimo, abrirá la puerta a caídas más profundas, con la posibilidad de poner a prueba el soporte en el rango de 133-130 dólares.
Por el contrario, si el valor logra mantenerse por encima de los 150 dólares, podría formarse un suelo a corto plazo que favorezca un rebote técnico. El objetivo primordial de dicho rebote sería poner a prueba el máximo alcanzado el pasado viernes en los 170 dólares. Una ruptura por encima de este nivel llevaría a la acción a tantear la resistencia de los 180-181 dólares y, de prolongarse el movimiento alcista, se prevé que el valor ponga a prueba el nivel de resistencia clave de los 190 dólares.
Artículos Recomendados


