


El Índice del Dólar estadounidense retrocede desde el máximo de 19 meses de 103.70, la perspectiva sigue siendo alcista
- El Índice del Dólar retrocede hasta cerca de 103.53 desde su máximo de 19 meses en 103.70.
- Varios responsables de la Fed han advertido de nuevas subidas de las tasas de interés para contener los riesgos al alza de la inflación.
- MUFG afirma que los mercados están valorando tres subidas consecutivas de las tasas de interés de la Fed.
El Dólar estadounidense (USD) experimenta una corrección después de extender su recuperación durante la sesión asiática del martes. Al momento de escribir, el Índice del Dólar (DXY), que mide el valor del Dólar frente a seis divisas principales, cotiza marginalmente a la baja, cerca de 103.53, tras retroceder desde su máximo de 19 meses en 103.70.
El Dólar ha superado a sus pares de divisas en las últimas semanas, ya que los mercados financieros confían en un ciclo prolongado de endurecimiento monetario de la Reserva Federal (Fed) debido a las persistentes presiones inflacionarias.
Asimismo, las últimas declaraciones de varios funcionarios de la Fed han señalado que están muy preocupados por las elevadas presiones inflacionarias.
Hammack señala una ampliación de las presiones inflacionarias y respalda subidas de tasas más pequeñas
Hammack, de la Fed, transmitió un mensaje moderadamente de línea dura el lunes, con una puntuación de 7.1/10 en el FXS Speechtracker, ligeramente inferior al promedio histórico de 7.6/10, pero aún claramente centrado en los riesgos de inflación. El énfasis en que la inflación "va en la dirección equivocada", la ampliación de las presiones sobre los precios y una mayor disposición de las empresas a trasladar los aumentos de precios subrayan la preocupación de que la dinámica de la inflación subyacente siga siendo problemática, incluso mientras Hammack reitera su preferencia por subidas de tasas constantes y de menor magnitud para permitir que la economía se ajuste. El comentario de que las condiciones financieras "aún no están frenando la economía" y de que la economía puede soportar un mayor endurecimiento refuerza la inclinación hacia un endurecimiento adicional, manteniendo al mismo tiempo firmemente el objetivo de inflación del 2%.
El Índice de Sentimiento de la Fed de FXS no experimentó cambios, moviéndose 0.00 puntos hasta un nivel de 147.36, lo que indica que el discurso mantuvo intacta la postura general de línea dura a pesar de la puntuación ligeramente inferior del FXS Speechtracker. Dado que el Índice de Sentimiento de la Fed de FXS se mantiene firmemente por encima de 100, el discurso confirma que la comunicación de la Fed continúa en territorio de línea dura, en consonancia con la preocupación persistente por la inflación y la necesidad de unos costes de financiación más elevados en el mercado para frenar la economía.
Durante el fin de semana, el presidente de la Fed de Kansas City, Jeffrey Schmid, también afirmó: "La inflación es demasiado elevada", y que el banco central "tiene trabajo por hacer con respecto a la inflación".
Schmid señala una inflación persistente, reforzando la inclinación de línea dura de la Fed
Schmid, de la Fed, emitió un mensaje claramente de línea dura, con una puntuación de 7/10 en el FXS Speechtracker, ligeramente por encima del promedio histórico de 6.9/10 y subrayando la creciente preocupación por las persistentes presiones sobre los precios. Al hacer hincapié en que contener la inflación "solo se ha vuelto más difícil", que la inflación se encuentra "incómodamente por encima" del objetivo del 2% y que seguiría cerca del 3% sin contar la energía, Schmid señaló que la Fed "tiene trabajo por hacer con respecto a la inflación", incluso cuando se describe que el mercado laboral está, en gran medida, equilibrado y no es el principal impulsor de la dinámica actual de los precios. El énfasis en la gestión de la demanda, el rechazo a fijar como objetivo precios específicos, como los de los productos tecnológicos relacionados con la IA, y la afirmación de que no corresponde a la Fed influir sobre ningún bien o servicio concreto refuerzan en conjunto un enfoque amplio, impulsado por la política monetaria, para enfriar la inflación, lo que ofrece soporte al Dólar.
El Índice de Sentimiento de la Fed de FXS subió 1.00 puntos hasta 148.44, situándose firmemente en territorio de línea dura y en consonancia con el tono ligeramente superior a la línea de base capturado por la puntuación del FXS Speechtracker. Este movimiento incremental al alza indica que, pese a no haber un llamamiento explícito a un endurecimiento inmediato, es probable que los participantes del mercado interpreten los comentarios de Schmid como una señal de que la función de reacción de la Fed sigue inclinada hacia una mayor restricción, un contexto que tiende a ofrecer soporte al Dólar frente al Euro y al Yen.
Los analistas de MUFG/BTMU destacan que la fuerte reevaluación de línea dura de la política de la Fed se ha trasladado directamente al mercado de tasas estadounidense, que ahora "asigna una mayor probabilidad a tres subidas consecutivas en diciembre, enero y marzo, lo que elevaría la tasa efectiva de los fondos federales hacia el 4.6%."
Análisis Técnico del Índice del Dólar
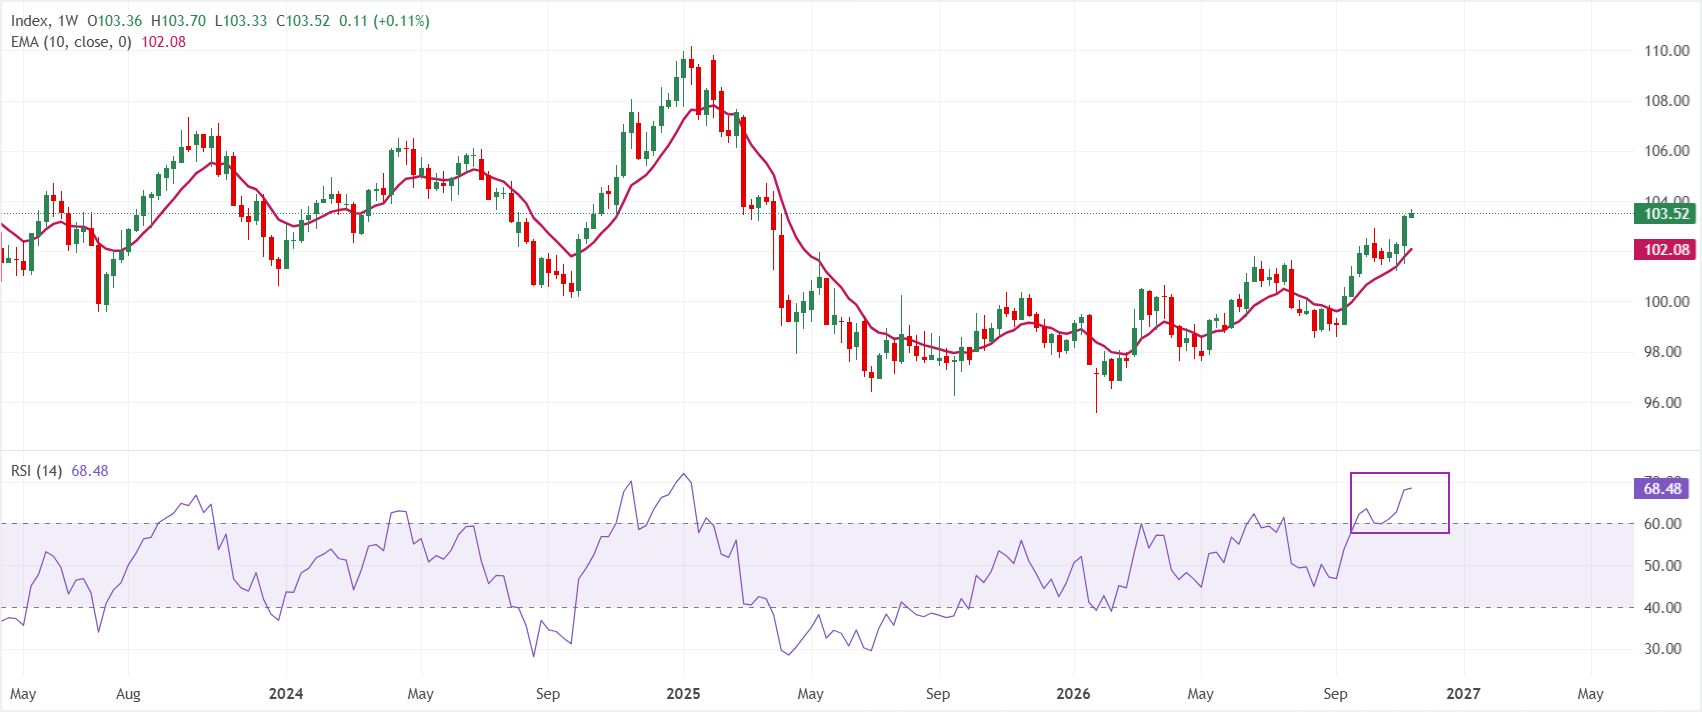
En el gráfico semanal, el Índice del Dólar al contado cotiza en 103.52. El índice se mantiene por encima de la media móvil exponencial (EMA) de 10 semanas en 102.08, manteniendo alcista la estructura a corto plazo mientras el precio sigue subiendo y se aleja del soporte de la tendencia. El Índice de Fuerza Relativa (RSI) en 68.46 se sitúa justo por debajo del territorio de sobrecompra, lo que sugiere un firme impulso alcista, con solo los primeros indicios de condiciones extendidas.
A la baja, el soporte inicial se encuentra en la EMA de 10 semanas en 102.08, donde se esperaría que cualquier retroceso correctivo se estabilizara mientras los compradores defiendan este soporte dinámico. Al alza, el nivel de 104.00 sería la barrera clave para el índice.
Fed - Preguntas Frecuentes
La política monetaria de Estados Unidos está dirigida por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de los precios y fomentar el pleno empleo. Su principal herramienta para lograr estos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Reserva Federal, ésta sube los tipos de interés, incrementando los costes de los préstamos en toda la economía. Esto se traduce en un fortalecimiento del Dólar estadounidense (USD), ya que hace de Estados Unidos un lugar más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Reserva Federal puede bajar los tipos de interés para fomentar el endeudamiento, lo que pesa sobre el billete verde.
La Reserva Federal (Fed) celebra ocho reuniones al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa la situación económica y toma decisiones de política monetaria. El FOMC está formado por doce funcionarios de la Reserva Federal: los siete miembros del Consejo de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes de los bancos regionales de la Reserva, que ejercen sus cargos durante un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada Quantitative Easing (QE). El QE es el proceso por el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Es una medida de política no estándar utilizada durante las crisis o cuando la inflación es extremadamente baja. Fue el arma elegida por la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos de alta calidad de instituciones financieras. El QE suele debilitar al Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, por el que la Reserva Federal deja de comprar bonos a instituciones financieras y no reinvierte el capital de los bonos que tiene en cartera que vencen, para comprar nuevos bonos. Suele ser positivo para el valor del Dólar estadounidense.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Artículos Recomendados


