

El Kospi se desploma un 2% por debajo de los 5.000, el Nikkei cae por cuarto día; Kioxia se hunde más de un 5%, Samsung y SoftBank caen más de un 3%

Fuente Tradingkey

TradingKey - Las bolsas de Japón y Corea del Sur cayeron de forma generalizada al cierre; la renta variable surcoreana perforó a la baja la cota de los 5.000 puntos y Kioxia se desplomó más de un 5%, mientras los mercados aguardan el informe de resultados de Nvidia de esta noche.

Durante la sesión bursátil asiática del 17 de noviembre, los mercados de renta variable de Japón y Corea del Sur abrieron conjuntamente con un hueco a la baja y se mantuvieron a lo largo del día en un marcado patrón de negociación volátil en niveles mínimos y una débil consolidación. Tras el desplome del 3% de la jornada anterior, la presión vendedora sobre el índice KOSPI de Corea del Sur continuó desatándose hoy, con el índice de referencia cayendo un 2,59% para romper el umbral de los 5.000 puntos y cerrar en 4.968,48 puntos.

Los dos principales valores de referencia continuaron a la baja: Samsung Electronics retrocedió un 3,05%, logrando mantener por la mínima el nivel de los 190.000 wones para cerrar en 190.800 wones, mientras que SK Hynix cayó un 1,79% hasta 1.100.000 wones.
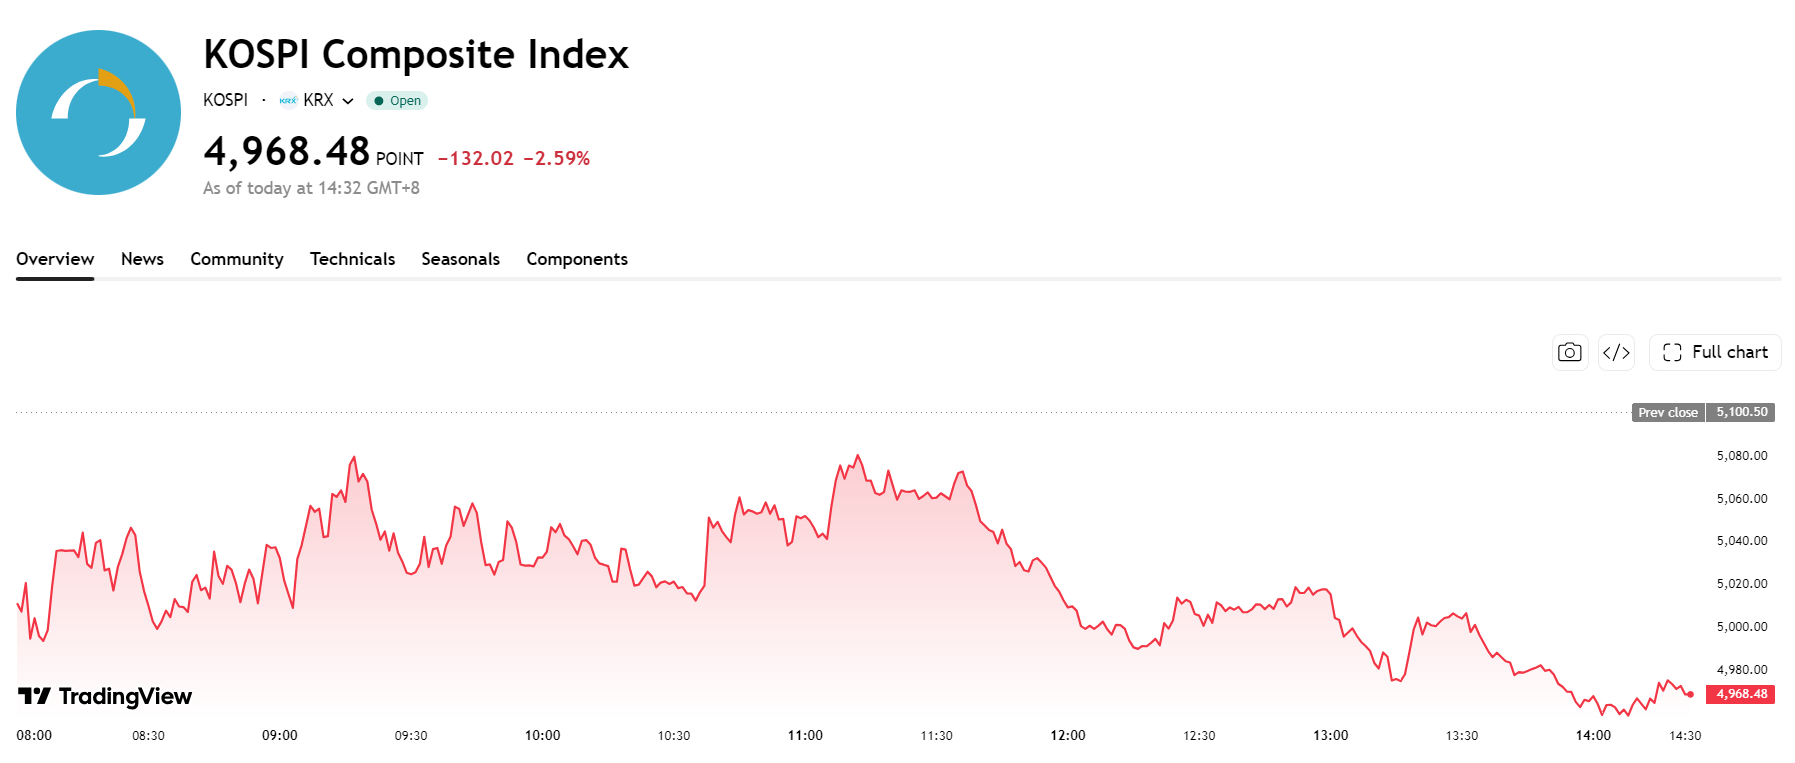
kospi-5b6512efa0fa4fc59725fcbfb107c4be

Gráfico del índice KOSPI, Fuente: TradingView

El índice Nikkei 225 abrió hoy a la baja y continuó su tendencia descendente en una sesión volátil, perdiendo finalmente un 1,34% para cerrar en 58.860,38 puntos, sufriendo cuantiosas pérdidas por cuatro jornadas consecutivas y perforando de forma oficial la cota clave de los 60.000 puntos; Kioxia se desplomó un 5,08% al ceder el nivel de los 8.000 para cerrar en 7.966 yenes, mientras que SoftBank cayó un 3,95% hasta 3.281 yenes.

El plan del gobierno de Estados Unidos de endurecer aún más las restricciones de exportación sobre el acceso de las empresas chinas a chips informáticos avanzados de inteligencia artificial ha exacerbado los riesgos en los pedidos y en materia de cumplimiento normativo para los fabricantes de equipos de semiconductores y de memoria de Asia-Pacífico. Esto ha llevado a los inversores institucionales a recortar con fuerza las estimaciones de beneficios de la cadena de suministro para el cuarto trimestre y el primer trimestre del próximo año, lastrando a las acciones de chips de Estados Unidos y pesando sobre la renta variable de Japón y Corea del Sur.

Además, SK Hynix planea invertir 1,4 billones de wones (aproximadamente 1.050 millones de dólares) durante los próximos cinco años para respaldar a los proveedores nacionales surcoreanos de materiales, componentes y equipos de semiconductores. Sin embargo, esto brindó un impulso directo mínimo al precio de sus acciones e incluso fue considerado por el mercado como una carga añadida de gasto de capital a corto plazo, lo que provocó que su cotización retrocediera tras un breve repunte.

El inminente informe de resultados del último trimestre de Nvidia, las previsiones de envíos para los chips Blackwell y de próxima generación, y los detalles sobre la sucesión de la directiva determinarán directamente si el índice de semiconductores de Filadelfia y los dos gigantes surcoreanos del sector logran protagonizar un fuerte rebote al día siguiente o continúan poniendo a prueba niveles más bajos. Además, la presión de depreciación sobre el yen y la retórica de política monetaria del Banco de Japón (BoJ) seguirán influyendo en la renta variable japonesa, lo que recalca la necesidad de protegerse frente a una brusca volatilidad a corto plazo en las acciones niponas en caso de que el Ministerio de Finanzas de Japón intervenga en cualquier momento en el mercado de divisas.

Descargo de responsabilidad: Sólo con fines informativos. Rentabilidades pasadas no son indicativas de resultados futuros.
placeholder
EUR/USD cae a 1,1377, el euro registra su peor mes desde junio frente al dólarEl EUR/USD cotiza en 1,1377 el 28 de septiembre y acumula una caída del 1,7% en septiembre, su peor mes desde junio. La presión vendedora responde al diferencial de tasas entre la Fed y el BCE, la escalada geopolítica en Oriente Medio y unos datos económicos insuficientes para revertir la tendencia. Los analistas vigilan el soporte de 1,1350 y 1,1324.
Autor  Mitrade Team
9 Mes 28 Día Lun
El EUR/USD cotiza en 1,1377 el 28 de septiembre y acumula una caída del 1,7% en septiembre, su peor mes desde junio. La presión vendedora responde al diferencial de tasas entre la Fed y el BCE, la escalada geopolítica en Oriente Medio y unos datos económicos insuficientes para revertir la tendencia. Los analistas vigilan el soporte de 1,1350 y 1,1324.
placeholder
El rendimiento del bono estadounidense a 10 años repunta hasta el 5,236%, máximo desde junio de 2007El bono americano a 10 años se sitúa en el 5,236% al cierre del 28 de septiembre, su nivel más alto desde junio de 2007. El giro restrictivo de la Fed, los datos económicos sólidos y la débil demanda en las subastas explican el movimiento, que presiona a la baja a bolsas, oro y EUR/USD.
Autor  Mitrade Team
9 Mes 29 Día Mar
El bono americano a 10 años se sitúa en el 5,236% al cierre del 28 de septiembre, su nivel más alto desde junio de 2007. El giro restrictivo de la Fed, los datos económicos sólidos y la débil demanda en las subastas explican el movimiento, que presiona a la baja a bolsas, oro y EUR/USD.
placeholder
El dilema fiscal francés que pone en jaque a las bolsas europeas: entre el ajuste imposible y el contagio de la prima de riesgoAyer, las bolsas europeas cerraron con pérdidas generalizadas. Los disturbios en Francia y el repunte de la deuda gala hasta máximos desde la crisis del euro evidencian un dilema fiscal: sin ajuste, el mercado vende deuda; con ajuste, la calle protesta. El riesgo de contagio amenaza al resto de la eurozona.
Autor  Mitrade Team
10 Mes 20 Día Mar
Ayer, las bolsas europeas cerraron con pérdidas generalizadas. Los disturbios en Francia y el repunte de la deuda gala hasta máximos desde la crisis del euro evidencian un dilema fiscal: sin ajuste, el mercado vende deuda; con ajuste, la calle protesta. El riesgo de contagio amenaza al resto de la eurozona.
placeholder
El S&P 500 firma su mejor sesión desde abril con una subida del 2,35%El S&P 500 cerró el 9 de noviembre con una subida del 2,35%, su mejor jornada desde abril, impulsado por el rebote de los semiconductores y una rotación sectorial que llevó al verde a los once sectores. Industria y consumo discrecional lideraron las ganancias, mientras Nvidia cayó un 4,27% y fue la única excepción negativa del sector de chips. El índice recuperó los 7.450 puntos, aunque una sola sesión no confirma un cambio de tendencia.
Autor  Mitrade Team
11 Mes 10 Día Mar
El S&P 500 cerró el 9 de noviembre con una subida del 2,35%, su mejor jornada desde abril, impulsado por el rebote de los semiconductores y una rotación sectorial que llevó al verde a los once sectores. Industria y consumo discrecional lideraron las ganancias, mientras Nvidia cayó un 4,27% y fue la única excepción negativa del sector de chips. El índice recuperó los 7.450 puntos, aunque una sola sesión no confirma un cambio de tendencia.
placeholder
NVDA cae un 4,12% y acumula dos sesiones a la baja antes de sus resultados del tercer trimestreNVDA acumula dos sesiones a la baja: cayó cerca del 2% el 15 de noviembre hasta 162,85 dólares y un 4,12% el 16 de noviembre hasta 156,14 dólares, con cierre cerca del mínimo del día. La dimisión del consejero delegado y la reducción de posiciones antes de los resultados del 17 de noviembre presionaron el precio.
Autor  Mitrade Team
1 hace una hora
NVDA acumula dos sesiones a la baja: cayó cerca del 2% el 15 de noviembre hasta 162,85 dólares y un 4,12% el 16 de noviembre hasta 156,14 dólares, con cierre cerca del mínimo del día. La dimisión del consejero delegado y la reducción de posiciones antes de los resultados del 17 de noviembre presionaron el precio.
goTop
quote