


Previa de resultados de Micron: ¿puede la demanda de memoria para IA sostener su auge? El precio objetivo más alto de Wall Street alcanza los $2.000
TradingKey - Micron Technology (MU) publicará sus resultados financieros del cuarto trimestre del año fiscal 2026 tras el cierre del mercado de Estados Unidos el 30 de septiembre. En un contexto de continua expansión de los servidores de IA, aumento de los precios de DRAM y NAND y un rápido crecimiento de la demanda de HBM, este informe de resultados ha captado una gran atención por parte del mercado.
Según las estimaciones de FactSet, se espera que los ingresos del cuarto trimestre de Micron sean de aproximadamente 51.070 millones de dólares, con un beneficio por acción de unos 31,52 dólares. La orientación previa de la empresa era de unos ingresos de alrededor de 50.000 millones de dólares, más o menos 1.000 millones de dólares, y un beneficio por acción ajustado de aproximadamente 31 dólares, más o menos 1 dólar. En los últimos cuatro trimestres, los beneficios de Micron han superado constantemente las expectativas, y las expectativas actuales del mercado respecto a este informe de resultados son relativamente altas.
¿Puede el aumento de producción de HBM4 ayudar a Micron a alcanzar a Samsung y SK Hynix?
Durante el último año, el mayor cambio para Micron ha provenido de la demanda de los centros de datos de IA.
A medida que los modelos de IA aumentan su escala y se incrementan las cargas de trabajo de inferencia, los servidores exigen una capacidad de memoria y un ancho de banda cada vez mayores, convirtiendo a los productos de almacenamiento de alto rendimiento, como HBM y DDR5, en los principales impulsores del crecimiento de la industria. Al mismo tiempo, la dinámica de oferta y demanda en los mercados tradicionales de DRAM y NAND también ha mejorado significativamente, y la subida de los precios ha amplificado aún más el crecimiento de los ingresos y los beneficios de Micron.
Se espera que esta tendencia continúe durante el cuarto trimestre. Según las previsiones del mercado, se proyecta que los ingresos por DRAM de Micron en el cuarto trimestre alcancen aproximadamente 38.260 millones de dólares, lo que supone un aumento interanual superior al 300%, mientras que se prevé que los ingresos por NAND lleguen a unos 12.320 millones de dólares, con un incremento interanual de más del 400%.
En la actualidad, la cuota de Micron en el mercado de HBM aún se sitúa por detrás de la de SK Hynix y Samsung, pero la empresa está intentando acortar distancias a través de las iteraciones de sus productos HBM4. La dirección declaró anteriormente que Micron ya ha enviado más de 1.000 millones de dólares en productos HBM4, y su capacidad para llevar la producción a gran escala en la siguiente fase afectará directamente a su posición competitiva en el mercado de memorias para IA.
Los competidores tampoco están frenando sus planes de expansión. Samsung está ampliando su capacidad para HBM4 y la nueva generación HBM4E, mientras que SK Hynix está acelerando la construcción de plantas de fabricación y la inversión en equipos correspondientes. Con ambos grandes rivales aumentando el suministro simultáneamente, el hecho de que Micron pueda ampliar su cuota de mercado con HBM4 será una métrica clave a seguir en los próximos trimestres.
¿Cuánto tiempo más pueden seguir subiendo los precios de la memoria? Micron realmente enfrenta un riesgo cíclico
En la actualidad, uno de los principales impulsores de los resultados de Micron es que el mercado de chips de memoria está experimentando un ajuste en la relación entre oferta y demanda.
Anteriormente, la industria se vio lastrada durante mucho tiempo por el exceso de inventario; sin embargo, a medida que los fabricantes recortaron sus gastos de capital y la demanda de servidores de IA creció a gran velocidad, la oferta del mercado se fue ajustando progresivamente y los precios de las memorias DRAM y NAND comenzaron a repuntar de forma significativa. Para Micron, este entorno no solo ha ampliado su volumen de ventas, sino que también ha impulsado de manera considerable sus márgenes de beneficio.
En el tercer trimestre del ejercicio fiscal 2026, la empresa obtuvo unos ingresos de 41.460 millones de dólares, lo que supone un aumento del 74% respecto al trimestre anterior, con un beneficio neto GAAP que alcanzó los 28.240 millones de dólares y unos márgenes de beneficio que se mantuvieron en niveles elevados. El mercado prevé que el margen bruto del cuarto trimestre pueda aumentar aún más, hasta situarse en torno al 87%, e incluso algunas instituciones consideran que existe margen para que los márgenes de beneficio sigan aumentando.
Sin embargo, ahí radica precisamente el problema.
El sector de las memorias siempre ha sido altamente cíclico. Aunque las actuales subidas de precios han otorgado a Micron una rentabilidad excepcional, la oferta del mercado se recuperará tarde o temprano a medida que Samsung, SK Hynix y otros fabricantes amplíen progresivamente su capacidad. Si la entrada en funcionamiento de nueva capacidad supera el crecimiento de la demanda de IA, la magnitud de las alzas de precios podría reducirse, lo que sometería también a presión los márgenes de beneficio de Micron.
La propia Micron también está realizando fuertes inversiones para prepararse de cara a la próxima ola de crecimiento de la demanda. La compañía sigue aumentando la capacidad de producción de productos como HBM y DRAM, al tiempo que amplía sus instalaciones de I+D y fabricación. Durante la próxima década, la empresa planea invertir aproximadamente 10.000 millones de dólares en la construcción de un centro de I+D avanzado en Boise (Idaho), reforzando así su posicionamiento en memorias de última generación y tecnologías de empaquetado avanzado.
Estas inversiones ayudarán a Micron a mantener su competitividad a largo plazo, pero también implican que la empresa deberá asumir mayores desembolsos de capital. Si la solidez del mercado se mantiene, la nueva capacidad servirá como base para el crecimiento futuro de los ingresos; sin embargo, si el ciclo cambia de forma repentina, los elevados gastos de capital podrían amplificar aún más la volatilidad de sus resultados.
Wall Street se mantiene optimista, pero las expectativas ya son elevadas
Teniendo en cuenta las expectativas actuales del mercado, Wall Street mantiene una elevada confianza en Micron.
Según TipRanks, de los 20 analistas que han cubierto Micron en los últimos tres meses, 19 le otorgan una recomendación de "Comprar", mientras que solo uno recomienda "Mantener". El precio objetivo medio alcanza los 1.501,84 dólares, con el objetivo más alto en 2.000 dólares y el más bajo en 1.100 dólares.
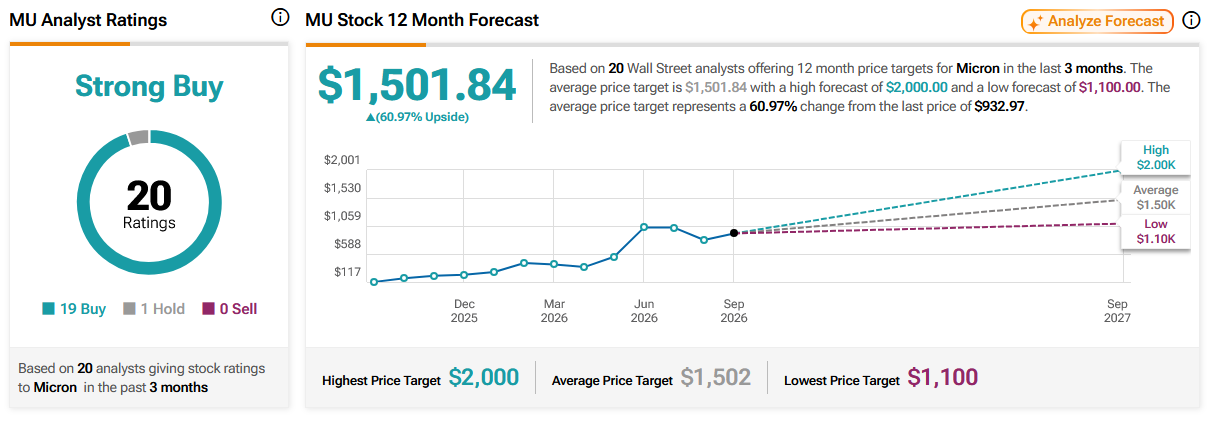
Fuente: TipRanks
Recientemente, varias firmas también han mantenido perspectivas positivas. UBS mantuvo la recomendación de "Comprar" con un precio objetivo de 1.625 dólares; Rosenblatt reiteró su precio objetivo de 1.500 dólares; Citi elevó su precio objetivo de 1.150 a 1.300 dólares; BMO Capital Markets mantuvo asimismo su precio objetivo de 1.300 dólares; y Wells Fargo fijó un precio objetivo de 1.400 dólares.
Las hipótesis centrales detrás de estos precios objetivo son ampliamente coincidentes: la inversión en infraestructura de IA mantendrá un rápido crecimiento, la demanda de HBM y DRAM de alto rendimiento continuará expandiéndose y Micron mantendrá un sólido poder de fijación de precios.
Sin embargo, cabe destacar que las expectativas del mercado ya son elevadas, lo que significa que superar las estimaciones de beneficios podría no ser suficiente para impulsar una racha alcista sostenida en la cotización. Para Micron, que ya ha registrado subidas significativas, los inversores buscan señales claras por parte de la dirección de que la demanda seguirá superando a la oferta en los próximos trimestres.
Artículos Recomendados


