


Pronóstico de las acciones de Micron: Citi prevé un crecimiento explosivo en la demanda de HBM, DDR5 para servidores y eSSD a partir de 2027; ¿romperá al alza la acción?
TradingKey - El 17 de septiembre (hora del Este), al día siguiente de que la Reserva Federal anunciara una subida de tipos, Micron (MU) se disparó más de un 5 %, y su cotización volvió a los 980 dólares.
Sanjay Mehrotra, consejero delegado de Micron Technology, declaró que la planta de empaquetado y prueba de semiconductores de la empresa en Sanand (Guyarat, India) ha comenzado la producción comercial para satisfacer la creciente demanda de chips de memoria impulsada por la inteligencia artificial (IA).
La planta de Sanand procesa obleas avanzadas DRAM y NAND procedentes de la red global de fabricación de Micron Technology para convertirlas en productos terminados de memoria y almacenamiento. En un comunicado, Micron Technology señaló que se prevé que la instalación empaquete y pruebe decenas de millones de chips en 2026, y que la capacidad aumente progresivamente hasta cientos de millones de chips en 2027.
Citi señaló en su último informe de investigación que, a medida que la IA pase de las meras etapas de entrenamiento e inferencia a una era de "aprendizaje continuo", la demanda de HBM, DDR5 para servidores y unidades de estado sólido empresariales (eSSD) experimentará un crecimiento explosivo sincronizado a partir de 2027.
Mientras la demanda se escala rápidamente, el lado de la oferta se ve limitado por la asignación de capacidad de HBM y la desaceleración de la migración tecnológica, con una expansión de la capacidad que se queda muy por detrás de la demanda. En consecuencia, Citi prevé que las inversiones de capital en memoria a nivel mundial en 2027 darán un salto del 46,5 % interanual hasta alcanzar los 80.400 millones de dólares; sin embargo, debido a los largos plazos para la construcción de capacidad, incluso las inversiones a gran escala tendrán dificultades para cubrir el desfase entre la oferta y la demanda.
Al mismo tiempo, Citi pronostica que el gasto de capital global en memoria (DRAM + NAND) se disparará un 46,5 % interanual hasta los 80.400 millones de dólares en 2027, acelerándose de manera significativa desde los 54.900 millones de dólares de 2026. Se prevé que el capex de DRAM crezca un 51,6 % interanual hasta los 58.600 millones de dólares, liderado por Samsung Electronics (20.600 millones de dólares), SK Hynix (17.500 millones de dólares) y Micron (15.800 millones de dólares). Sin embargo, Citi enfatizó que una parte sustancial de la inversión incremental en DRAM seguirá fluyendo hacia la capacidad de HBM y los nodos de proceso DRAM avanzados, lo que ofrecerá un alivio real limitado para el suministro de DRAM convencional.
Citi destacó que, a pesar del enorme aumento en el capex, unos niveles de gasto más elevados serán insuficientes para cerrar la brecha entre la oferta y la demanda de 2027, dados los largos plazos necesarios para la expansión de capacidad desde cero (greenfield). Sobre esta base, las perspectivas de Citi respecto al desequilibrio entre la oferta y la demanda mundial de memoria se extienden hasta 2031, argumentando que el aprendizaje continuo y la adopción a gran escala de la IA personal y la IA física actuarán como motores principales de esta escasez estructural de oferta a muy largo plazo.
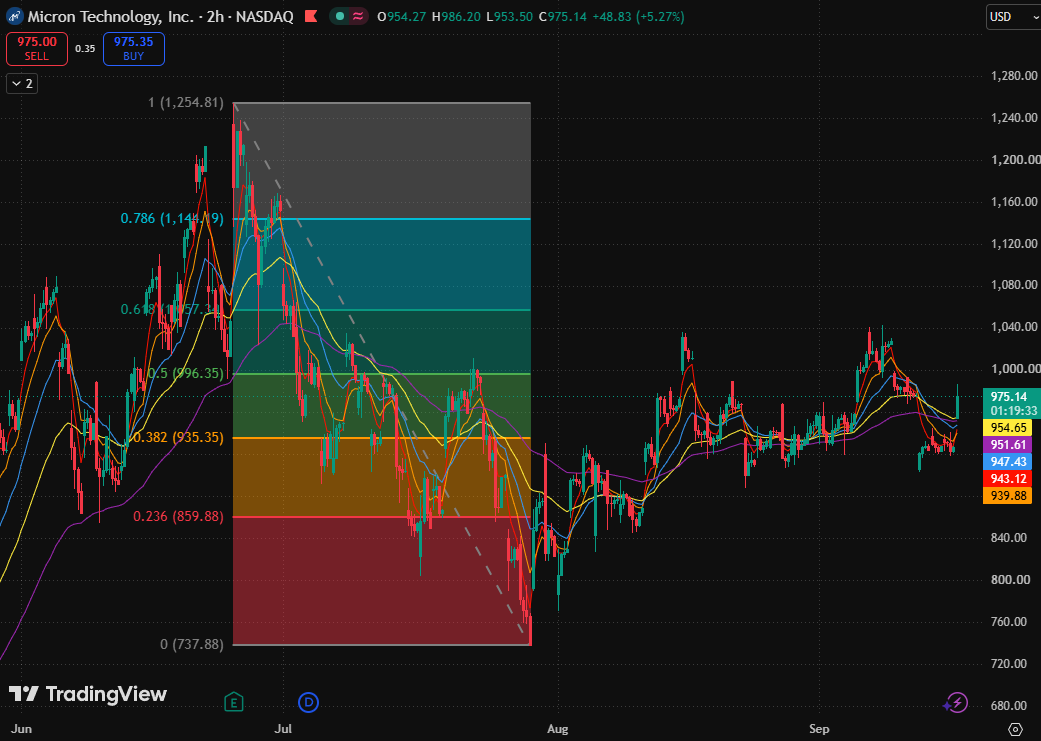
Gráfico de velas de dos horas de Micron, fuente: TradingView
Tras tocar fondo cerca de un mínimo periódico (737,88 dólares), la cotización de Micron experimentó una recuperación volátil, poniendo a prueba brevemente el nivel cercano a los 1.040 dólares a principios de septiembre antes de retroceder hacia un denso conjunto de medias móviles situado entre 940 y 955 dólares. El precio más reciente superó las medias móviles a corto, medio y largo plazo: la media móvil de 5 días (944,38 dólares), la de 10 días (940,57 dólares), la de 20 días (947,79 dólares), la de 80 días (954,83 dólares) y la de 160 días (951,71 dólares).
El precio actual también se sitúa por encima del nivel de retroceso de Fibonacci de 0,382 (935,35 dólares), pero sigue por debajo del nivel de retroceso de Fibonacci de 0,5 (996,35 dólares). A corto plazo, esto representa un fuerte rebote técnico tras un pronunciado descenso, y la reapertura del potencial alcista por encima de los 1.057,35 dólares aún está pendiente de confirmación.
En cuanto a las medias móviles, las cinco MM se muestran altamente convergentes entre los 940,57 y los 954,83 dólares, formando una zona de definición direccional tras la compresión, en lugar de una divergencia alcista ya consolidada. Aunque la cotización más reciente ha recuperado todas las medias móviles, las MM de 5 y 10 días se mantienen por debajo de las MM de 80 y 160 días, lo que indica que la presión compradora a corto plazo acaba de reconquistar el conjunto de medias móviles, y que la fuerza de la tendencia aún requiere confirmación en niveles clave.
En la actualidad, el nivel de confirmación superior más crucial es el nivel de retroceso de Fibonacci de 0,5 (996,35 dólares). Tras romperse al alza a principios de septiembre, este nivel se perdió posteriormente y ha pasado de soporte a resistencia. Si las siguientes velas de 2 horas logran cerrar de forma consecutiva por encima de los 996,35 dólares y mantenerlo durante los retrocesos, el rebote reunirá entonces las condiciones para buscar de nuevo el nivel de retroceso de Fibonacci de 0,618 (1.057,35 dólares).
En cuanto al soporte, la zona de confluencia formada por la MM de 80 días (954,83 dólares) y el nivel de retroceso de Fibonacci de 0,382 (935,35 dólares) es actualmente la zona clave a vigilar. Mientras esta área se mantenga, el reciente retroceso se describe mejor como un intento de reanudación tras una fuerte consolidación; si los 935,35 dólares no logran mantenerse, aumenta la probabilidad de que falle el rebote a corto plazo.
Artículos Recomendados


