


Se espera que el informe de empleo de ADP confirme un mercado laboral ajustado en septiembre
- Se prevé que el informe de Cambio de Empleo ADP de EE.UU. muestre un aumento de 72.000 empleos netos en septiembre.
- Si se confirma el consenso del mercado, respaldará la teoría del excepcionalismo económico de EE.UU.
- Es probable que el impacto en el Dólar estadounidense dependa del resultado del Índice de Precios del Consumo Personal (PCE), que se publicará al mismo tiempo.
El Instituto de Investigación de Automatic Data Processing (ADP) publicará el miércoles el informe mensual de septiembre sobre la creación de empleo en el sector privado. Se prevé que el informe de Cambio de Empleo ADP revele que el empleo neto en el sector privado de Estados Unidos (EE.UU.) aumentó en 72.000 puestos este mes, casi el doble de los 38.000 nuevos empleos registrados en agosto.
Los mercados siguen de cerca los datos de ADP, ya que marcan el sentimiento antes del importantísimo informe de Nóminas no Agrícolas (NFP), que suele publicar un par de días después la Oficina de Estadísticas Laborales de EE.UU. Sin embargo, esta vez el informe de ADP tendrá que compartir protagonismo con los datos clave del Índice de Precios del Consumo Personal (PCE) de EE.UU., el indicador elegido por la Reserva Federal (Fed) para evaluar las tendencias de la inflación, que se publicarán 15 minutos después y podrían acabar robándose el protagonismo.
Se espera que el informe de empleo ADP refleje un mercado laboral resistente
Los mercados mantienen una visión optimista sobre las tendencias del empleo en EE.UU., especialmente después del destacado informe de Nóminas no Agrícolas de agosto, que mostró un aumento neto de 162.000 puestos de trabajo y una tasa de desempleo estable en el 4.1%, su nivel más bajo en más de un año.
Además, los datos más recientes han contribuido a mantener elevado el ánimo, como señalan los analistas de OCBC: "Los datos recientes sobre solicitudes han seguido una tendencia a la baja, lo que sugiere que las condiciones del mercado laboral siguen siendo firmes". Los datos semanales de ADP también han sido positivos, ya que los últimos informes mostraron que los empleadores privados de EE.UU. añadieron un promedio de 20.000 puestos de trabajo por semana hasta la primera semana de este mes.
En este contexto, los inversores esperan que los datos laborales de septiembre confirmen que el mercado sigue ajustado, lo que, junto con las fuertes presiones inflacionarias derivadas de los elevados precios de la energía, allanará el camino para que la Fed endurezca aún más su política monetaria en octubre o, como muy tarde, en diciembre. Los mercados de futuros están valorando en un 70% la probabilidad de una subida de las tasas de interés de un cuarto de punto en octubre y en un 60% las posibilidades de que el banco central estadounidense suba las tasas en 50 puntos básicos antes de que termine el año, según los datos publicados por la herramienta FedWatch del CME Group.
Sin embargo, cabe recordar que los mercados contrastarán el resultado de ADP con el informe del Índice de Precios del Consumo Personal (PCE), publicado casi simultáneamente, para obtener una visión más completa de las perspectivas de política monetaria de la Fed. Se espera ampliamente que la inflación del PCE refleje las presiones al alza derivadas de los elevados precios del petróleo, en medio de la incertidumbre en Oriente Medio, y muestre que los precios al consumidor se mantienen muy por encima del objetivo de la Fed. En ese sentido, los datos de empleo se consideran el complemento que respaldará la postura restrictiva del banco central esta semana.
Los funcionarios de la Reserva Federal han reiterado que las presiones inflacionarias siguen siendo demasiado elevadas y que el banco podría tener que volver a subir las tasas de interés. La gobernadora de la Fed, Lisa Cook, fue más allá el lunes al afirmar que el "número y la magnitud de cualquier ajuste futuro de las tasas estarán determinados por los datos de inflación y del mercado laboral", aumentando así el interés por las publicaciones de esta semana.
¿Cuándo se publicará el informe ADP y cómo podría afectar al USD?
El informe de Cambio de Empleo ADP de EE.UU. se publicará el miércoles a las 12:15 GMT, y se espera que muestre que el sector privado creó 72.000 nuevos puestos de trabajo en septiembre. Si los datos finales cumplen las expectativas y vienen seguidos de unas cifras elevadas del Índice de Precios PCE, aumentarán las esperanzas de otra subida de tasas de interés de la Fed en octubre y proporcionarán un apoyo adicional al Dólar estadounidense (USD).
Los expertos en Forex de Societe Generale anticipan que la combinación de "una inflación más alta y unos datos resilientes de la economía real podrían impulsar al Índice del Dólar hasta un máximo cercano al de 2026 (a solo un 0.7% de distancia) o llevar al EUR/USD a un nuevo mínimo (a solo un 0.5% de distancia)", subrayando el potencial de una renovada fortaleza del Dólar incluso mientras los inversores asimilan las próximas publicaciones de datos económicos.
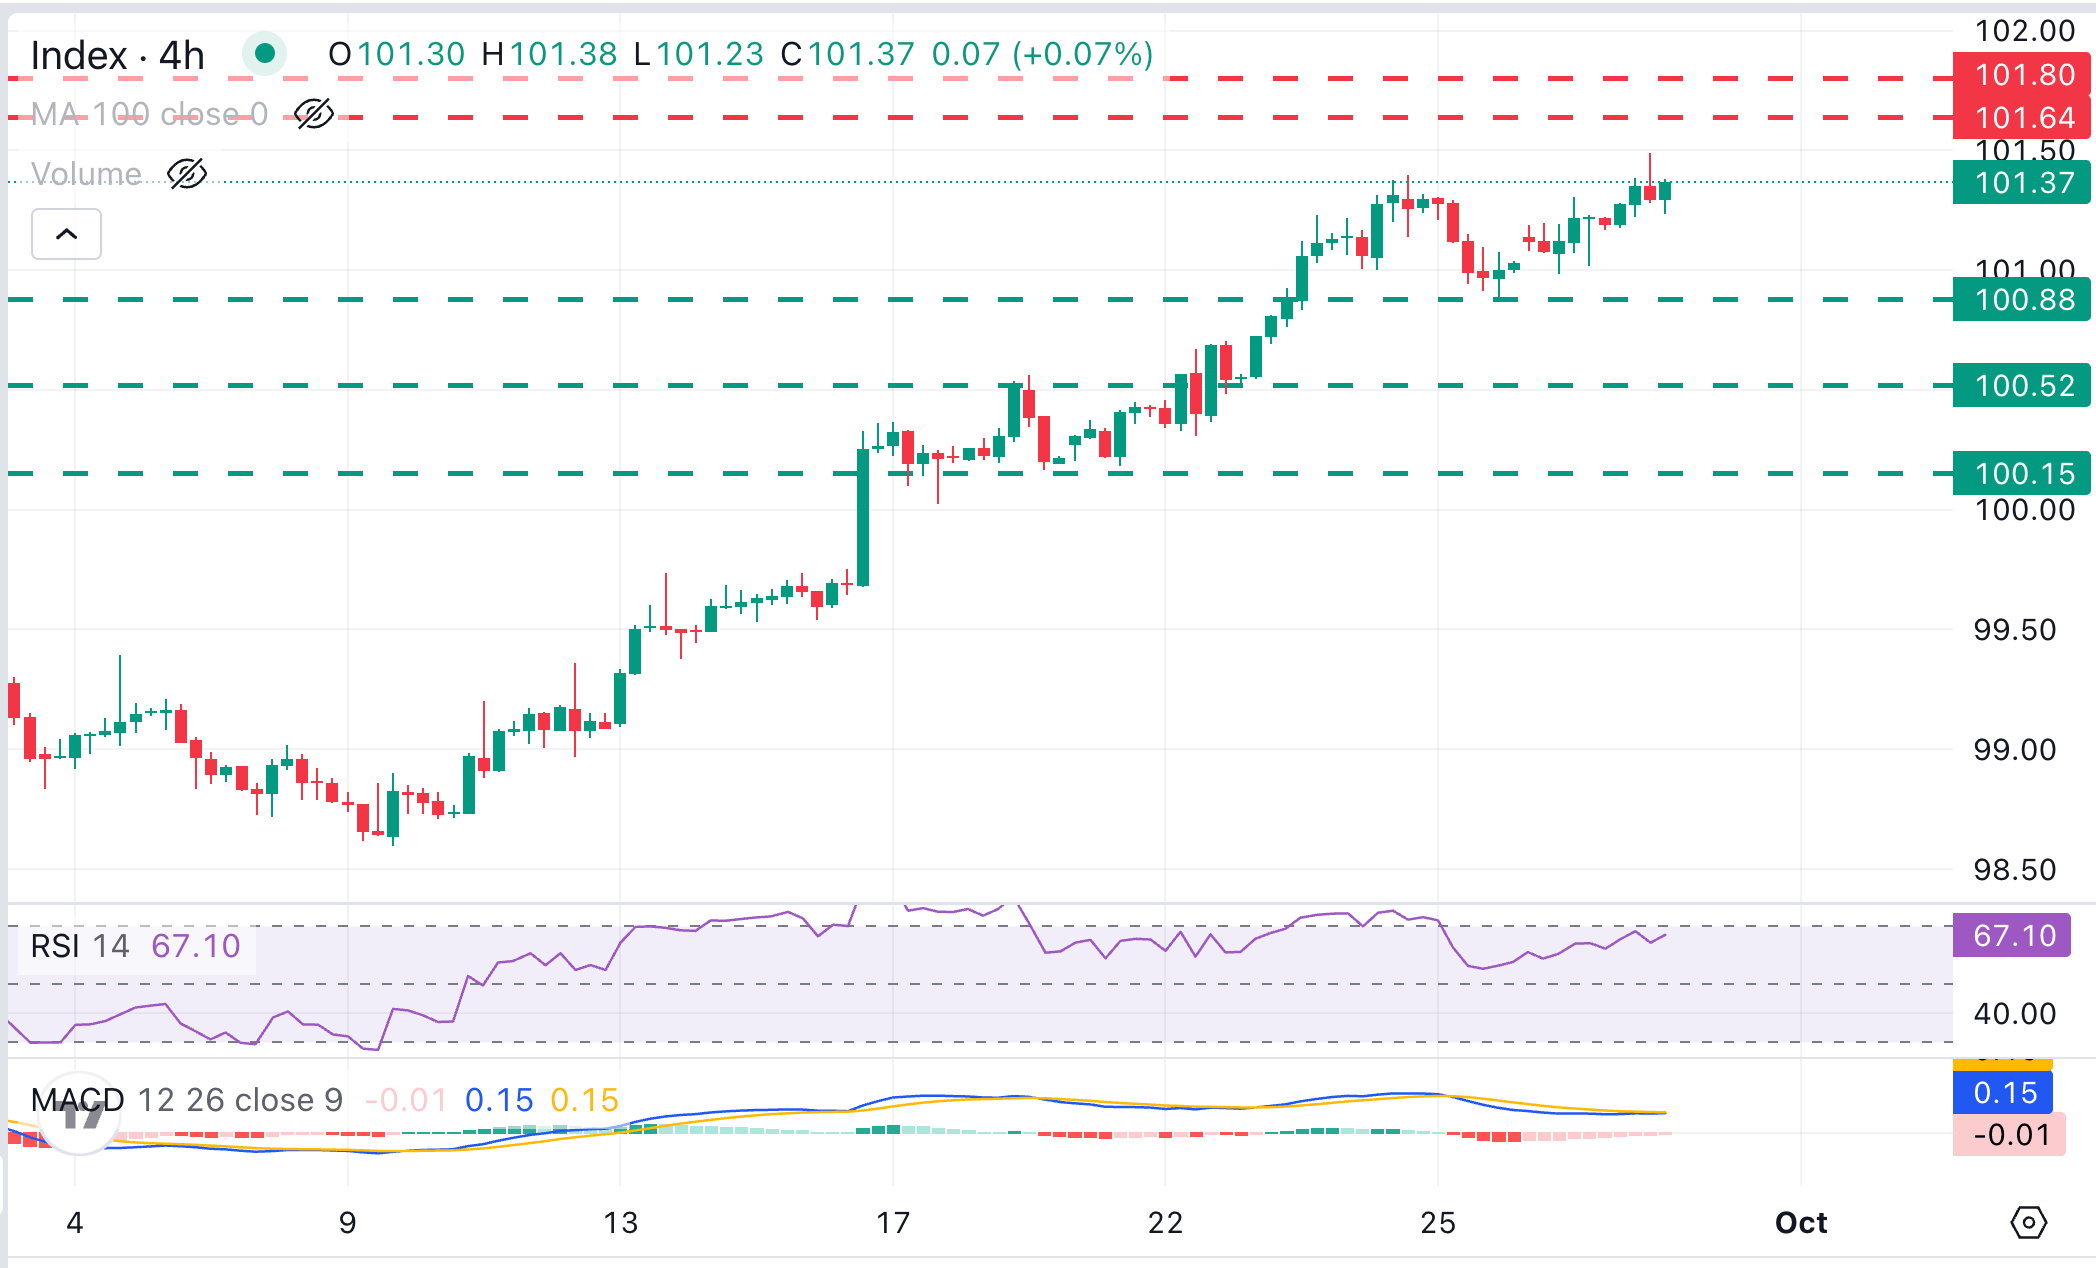
La perspectiva técnica del Índice del Dólar estadounidense (DXY) muestra una sólida tendencia alcista, después de repuntar casi un 2.5% en menos de tres semanas, lo que ha impulsado la acción del precio hasta máximos de dos meses cerca de 101.50 al momento de escribir. Los fundamentos son favorables, pero el índice de fuerza relativa (RSI) está alcanzando niveles de sobrecompra en los gráficos intradía, lo que sugiere que la tendencia podría estar sobreextendida y advierte de una posible corrección bajista.
Según Guillermo Alcalá, analista de FXStreet.com, es probable que los alcistas encuentren resistencia en los máximos de 2026 de 101.64 y 101.80, los picos de julio y junio, respectivamente. Si estos niveles ceden, el próximo objetivo es el máximo de mayo de 2025, cerca de 102.00. Por otro lado, es probable que los intentos bajistas encuentren soporte en la línea de tendencia ascendente, ahora en 101.25, antes del mínimo del 25 de septiembre cerca de 100.90. "Es probable que una nueva caída requiera una decepción significativa en las cifras macroeconómicas de EE.UU.", afirma Alcalá.
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Empleo - Preguntas Frecuentes
Las condiciones del mercado laboral son un elemento clave para evaluar la salud de una economía y, por lo tanto, un factor clave para la valoración de las divisas. Un alto nivel de empleo, o un bajo nivel de desempleo, tiene implicaciones positivas para el gasto de los consumidores y, por tanto, para el crecimiento económico, lo que impulsa el valor de la moneda local. Por otra parte, un mercado laboral muy ajustado -situación en la que hay escasez de trabajadores para cubrir los puestos vacantes- también puede tener implicaciones en los niveles de inflación y, por tanto, en la política monetaria, ya que una oferta de mano de obra baja y una demanda alta conducen a unos salarios más altos.
El ritmo al que crecen los salarios en una economía es clave para los responsables políticos. Un crecimiento salarial elevado significa que los hogares disponen de más dinero para gastar, lo que suele traducirse en subidas de precios de los bienes de consumo. A diferencia de otras fuentes de inflación más volátiles, como los precios de la energía, el crecimiento salarial se considera un componente clave de la inflación subyacente y persistente, ya que es improbable que los aumentos salariales se deshagan. Los bancos centrales de todo el mundo prestan mucha atención a los datos de crecimiento salarial a la hora de decidir su política monetaria.
El peso que cada banco central asigna a las condiciones del mercado laboral depende de sus objetivos. Algunos bancos centrales tienen mandatos explícitamente relacionados con el mercado laboral más allá de controlar los niveles de inflación. La Reserva Federal de Estados Unidos (Fed), por ejemplo, tiene el doble mandato de promover el máximo empleo y unos precios estables. Mientras tanto, el único mandato del Banco Central Europeo (BCE) es mantener la inflación bajo control. Aún así, y a pesar de los mandatos que tengan, las condiciones del mercado laboral son un factor importante para las autoridades dada su importancia como indicador de la salud de la economía y su relación directa con la inflación.
Artículos Recomendados


