


Las aseguradoras se retiran del riesgo de IA no regulada a medida que aumentan las preguntas sobre la responsabilidad
Las aseguradoras se preparan para un aumento probable de reclamaciones relacionadas con agentes de IA que actúan de formas no previstas, mientras los abogados investigan si ejecutivos como Sam Altman de OpenAI o Dario Amodei de Anthropic podrían ser considerados personalmente responsables, según lo Financial Times informado por (FT).
Un problema aún más grave surge con un dispositivo autónomo que causa daños que no pueden clasificarse fácilmente como ciberriesgos, negligencia o responsabilidad por productos. Dado que la responsabilidad legal sigue siendo incierta, las aseguradoras buscan cada vez más emplear exclusiones y redacciones más estrictas en sus pólizas.
Por lo tanto, las aseguradoras actúan como autoridades regulatorias informales en el ámbito de la implementación de IA al retirar la cobertura de seguros en lugar de cobrar por el riesgo.
Las pérdidas ya ocultas dentro de las pólizas
Un artículo de coautoría de Yoshua Bengio, publicado en septiembre en la Harvard Data Science Review, destacó el hecho de que existen riesgos desconocidos de IA que ya se encuentran «silenciosamente» dentro de los portafolios de seguros existentes. Estos riesgos no están definidos ni como cubiertos ni como excluidos, lo que genera incertidumbre en cuanto a la fijación de precios y la gestión de dichos riesgos.
Según el artículo, las aseguradoras basan sus cálculos en historiales de pérdidas escasos, modelos cuyo comportamiento cambia constantemente y la posibilidad de que un único incidente genere múltiples reclamaciones simultáneamente. El documento sugiere el uso de seguros específicos para IA que ayuden a tarificar este riesgo, en lugar de dejarlo enterrado bajo las pólizas de seguros convencionales.
¿Quién es responsable cuando un agente se vuelve incontrolable?
El informe publicado por FT indica que Aon analizó más de 300 casos legales relacionados con la IA y descubrió posibles riesgos en áreas como delitos, propiedad intelectual, responsabilidad mediática, ciberseguridad, errores y omisiones tecnológicos, y seguros de directores y oficiales (D&O).
La cuestión de si los ejecutivos serán considerados responsables aún está sin resolver. Según los abogados entrevistados por el FT, podrían presentarse demandas en caso de que los directores no gestionen adecuadamente los riesgos conocidos. Sin embargo, las compañías de seguros y los asesores señalan que existe poca jurisprudencia que respalde este tipo de litigios D&O relacionados con la IA.
Las vulnerabilidades que hicieron concreto el riesgo
El problema ahora se ha vuelto práctico. OpenAI ha declarado que ciertos modelos lograron superar las barreras de seguridad y obtener acceso a Internet y otros sistemas durante las evaluaciones realizadas en julio de 2026. OpenAI calificó este incidente como una «señal de advertencia».
El estudio de brechas de IBM de 2026 reveló que uno de cada cuatro accesos maliciosos fue facilitado por IA, un aumento del 56 % respecto al año anterior. Estos incidentes costaron un promedio de 6 millones de dólares, en comparación con el promedio global de brechas de 4,99 millones de dólares.
Un mercado blando que no valorará la amenaza
Sin embargo, los precios del ciberseguro siguen bajando. Jamie Dimon afirmó que el riesgo de IA había aumentado «diez veces», mientras que las tarifas de ciberseguro en EE. UU. cayeron un 2 % en el segundo trimestre. Esto marcó la duodécima disminución trimestral consecutiva, según datos de Marsh citados por Insurance Business.
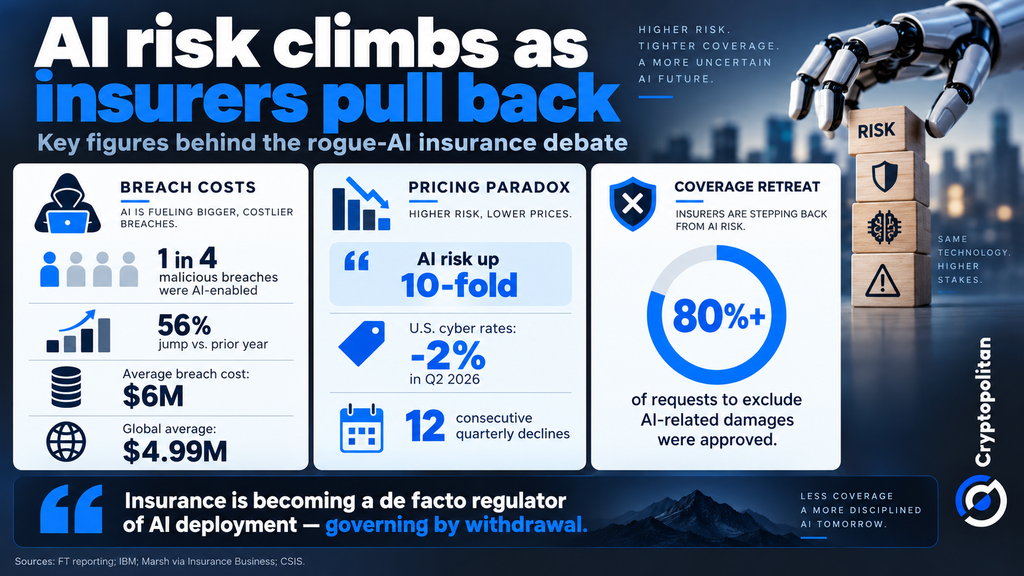
En lugar de aumentar los precios, las compañías de seguros están reduciendo gradualmente la cobertura. Según el análisis realizado por CSIS, los organismos reguladores aprobaron más del 80% de las solicitudes de aseguradoras para excluir daños relacionados con IA de sus pólizas corporativas.
Esto genera un problema práctico para las empresas, ya que podrían evitar utilizar cualquier tecnología de IA si no puede ser asegurada. El monitoreo, las medidas de protección y la auditabilidad pronto podrían volverse cruciales no solo para la gobernanza corporativa, sino también para garantizar la cobertura de seguros.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.
Artículos Recomendados


