


Los tokens de plataformas DeFi se disparan mientras la SEC introduce nuevas reglas de tokenización de acciones de EE. UU.; UNI y HYPE suben más del 10%
TradingKey - La SEC de Estados Unidos lanza nuevas normas para la tokenización de acciones estadounidenses mientras el sector DeFi repunta con fuerza, con HYPE disparándose más del 10% y UNI subiendo más del 15%.
El 17 de septiembre, hora del Este, la Comisión de Bolsa y Valores de Estados Unidos (SEC) emitió una declaración sobre la «Exención de Innovación», abriendo un camino claro y concreto para la tokenización en cadena de acciones de Estados Unidos y valores tradicionales. Este importante catalizador regulatorio estimuló directamente el mercado de criptomonedas, desencadenando un repunte generalizado de los tokens en exchanges descentralizados (DEX) y plataformas de derivados en cadena.
Uniswap (UNI) fue la de mejor rendimiento, subiendo más del 15% en las últimas 24 horas para acercarse a los $8, alcanzando un máximo desde noviembre de 2025; seguida de Hyperliquid (HYPE), que avanzó alrededor del 11% en el mismo periodo para superar los $86, acercándose una vez más a su máximo histórico.
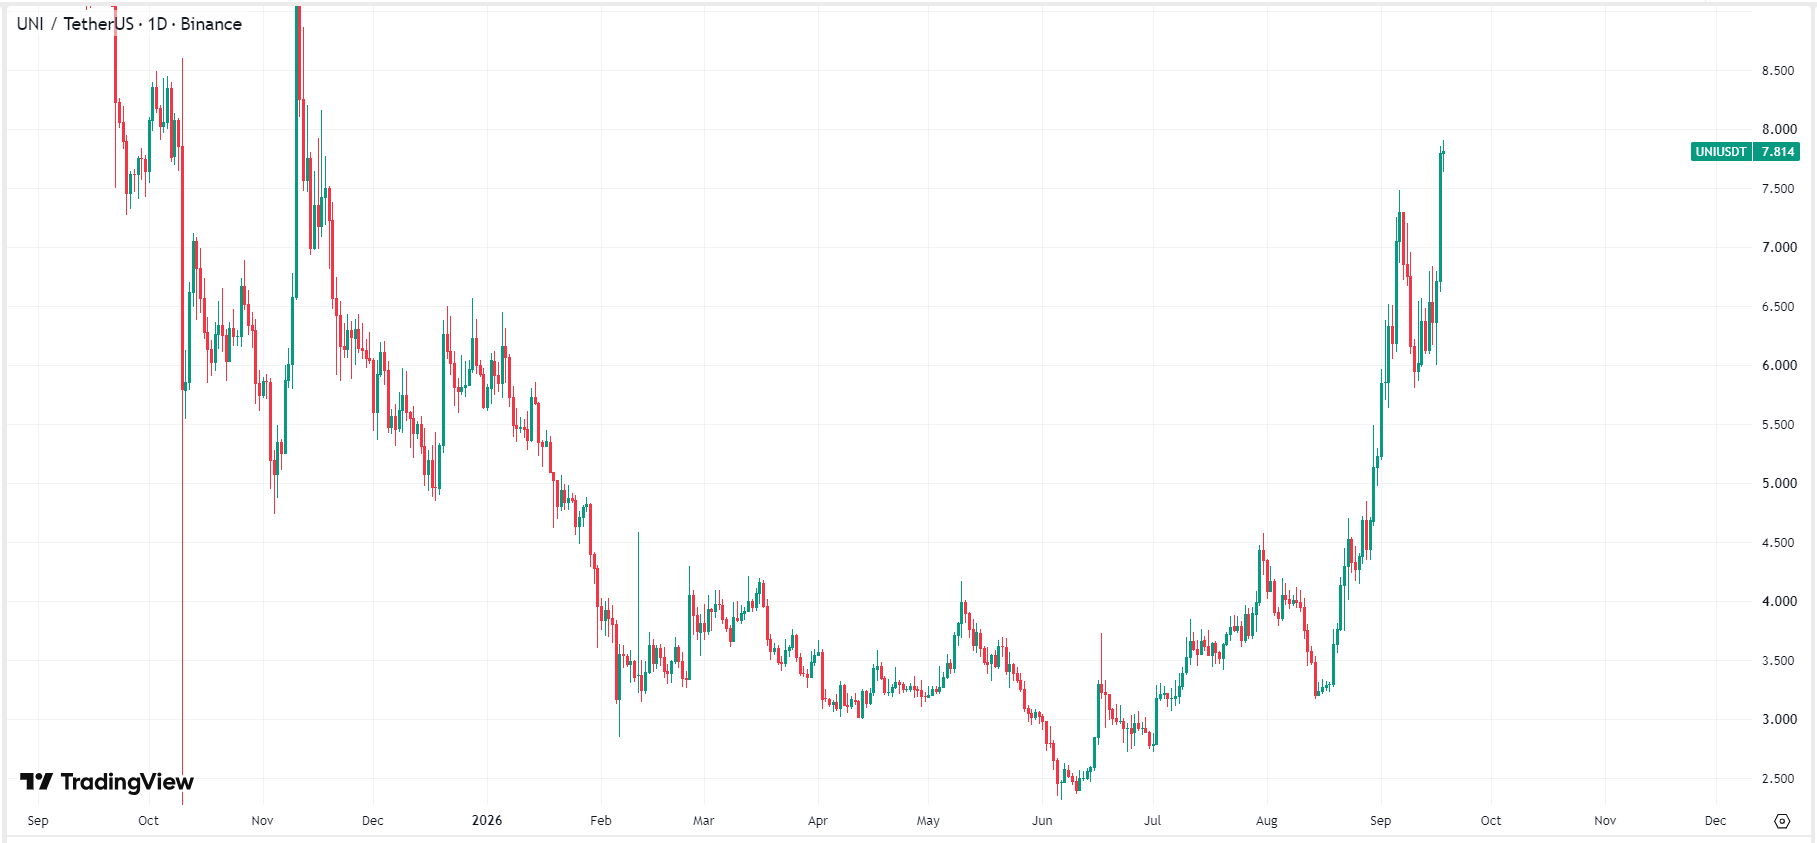 Gráfico de precios de UNI, Fuente: TradingView
La declaración de Exención de Innovación emitida por la SEC establece un marco de cumplimiento provisional para la negociación en cadena de valores tradicionales y acciones estadounidenses tokenizadas, cuyos puntos clave son los siguientes:
Dimensión regulatoria | Reglas principales y detalles de implementación |
Duración y alcance de la exención | Otorga una exención condicional temporal de 5 años para las plataformas de valores tokenizados (TSV) y proveedores de liquidez elegibles, eximiendo temporalmente los engorrosos requisitos de registro para los mercados tradicionales y los creadores de mercado. |
Mecanismo de negociación y tecnología en cadena | Permite a las plataformas operar a través de Creadores de Mercado Automatizados (AMM) permisionados y pools de liquidez; exige que los contratos inteligentes se desplieguen en cadenas de bloques públicas sin permisos, sean de código abierto y superen auditorías de seguridad. |
Equivalencia de derechos | Se prohíben estrictamente los derivados sintéticos; los tenedores de acciones tokenizadas deben gozar de derechos totalmente idénticos a los de las acciones al contado tradicionales (incluidos la distribución de dividendos, los derechos de voto, etc.). |
Derecho de veto del emisor | Si la tokenización la realiza un tercero distinto del emisor, la TSV debe notificar por escrito y con 30 días de antelación a la empresa cotizada de la acción subyacente; si la empresa cotizada se opone, la plataforma no podrá listar la acción tokenizada. |
Control de riesgos de negociación y sincronización de mercado | Se establecen límites al tipo y la cantidad de tokens negociables, así como al volumen de negociación; cuando la acción subyacente en una bolsa tradicional active un interruptor de circuito o una suspensión de cotización, la negociación del token en cadena correspondiente deberá suspenderse de forma simultánea. |
Artículos Recomendados


