


La Rupia india extiende su racha alcista por tercer día de negociación consecutivo este miércoles
- La Rupia india prolonga la recuperación gracias a las contundentes medidas del RBI para frenar la demanda del Dólar estadounidense.
- Los precios del petróleo se recuperan debido a las tensiones persistentes en Oriente Medio.
- El Dólar estadounidense corrige antes de la publicación de los datos del IPC de EE.UU. de septiembre.
La Rupia india (INR) prolonga la recuperación frente al Dólar estadounidense (USD) por tercera jornada de negociación consecutiva el miércoles, impulsada por las nuevas medidas del Banco de la Reserva de la India (RBI) para frenar la demanda del Dólar estadounidense (USD). En la apertura, el par USD/INR baja un 0.35% hasta situarse ligeramente por debajo de 95.00, su nivel más bajo en más de un mes.
Durante el fin de semana, el RBI anunció varias medidas, incluida una ventana especial para que las Empresas Públicas del Sector (PSU) de Comercialización de Petróleo (OMC) compren Dólares estadounidenses para las importaciones de petróleo crudo, así como normas de cobertura más estrictas, en un intento por reducir la demanda de Dólares estadounidenses.
Mientras tanto, los expertos del mercado dudan de que la recuperación a corto plazo de la moneda india sea sostenible debido a las presiones externas.
Las medidas del RBI estabilizarían la INR, pero no revertirían la depreciación general
Los estrategas de OCBC sostienen que "la respuesta cada vez más contundente del RBI podría ayudar a contener las presiones depreciatorias de la INR a corto plazo", pero siguen siendo "cautelosos a la hora de extrapolar el último repunte hacia una recuperación sostenida". Señalan que "el aumento de los costes de cobertura podría moderar la demanda de USD a plazo, pero también podría desalentar las coberturas corporativas genuinas", mientras que "la ventana especial de USD para las compañías petroleras desplaza la demanda fuera del mercado al contado, en lugar de reducir las necesidades subyacentes de Dólares estadounidenses de la India."
OCBC añade que "todavía podríamos ver margen para nuevas ganancias de la INR a corto plazo, pero la sostenibilidad del movimiento dependerá de si las salidas de cartera se moderan y de si se alivian las presiones externas derivadas de los precios del petróleo y los rendimientos estadounidenses." En su opinión, "por ahora, las medidas de política podrían ayudar a establecer una base más firme para la INR a corto plazo, en lugar de marcar una reversión decisiva de su tendencia general de depreciación."
Los precios del petróleo repuntan mientras persisten los riesgos en Oriente Medio
En la apertura, el contrato de petróleo crudo de MCX con vencimiento el 19 de octubre sube casi un 0.5% hasta situarse cerca de las 9.000 rupias. Los precios del petróleo se han recuperado desde su mínimo mensual de 8.338 rupias durante la última semana, ya que los riesgos para el suministro procedentes de Oriente Medio siguen intactos debido a las tensiones entre Arabia Saudí y los hutíes respaldados por Irán.
Las monedas de economías como la India, que dependen en gran medida de las importaciones de petróleo para satisfacer sus necesidades energéticas, tienden a tener un rendimiento inferior en un entorno de precios del petróleo elevados.
Los hutíes atacaron un edificio administrativo perteneciente a la petrolera estatal Saudi Aramco en la ciudad de Dhahran, provocando un incendio menor, declaró el miércoles el Ministerio de Energía de Arabia Saudí, según informó Reuters.
La caída del Dólar estadounidense pesa sobre el USD/INR
La corrección del Dólar estadounidense antes de la publicación de los datos del Índice de Precios al Consumo (IPC) de Estados Unidos (EE.UU.) para septiembre a las 12:30 GMT también ha debilitado al par USD/INR.
En la sesión asiática, el Índice del Dólar (DXY), que mide el valor del Dólar frente a seis divisas principales, cotiza un 0.1% a la baja, cerca de 102.10. El DXY ha retrocedido desde su máximo anual de 102.61 alcanzado el lunes.
Los inversores prestarán mucha atención a los datos del IPC de EE.UU. para obtener nuevas pistas sobre las perspectivas de la política monetaria de la Reserva Federal (Fed).
Es probable que el informe del IPC de EE.UU. muestre que la inflación general subió al 3.6% interanual desde el 3.4% de agosto. Se prevé que el IPC subyacente – que excluye los componentes volátiles de alimentos y energía – se sitúe en el 2.5% interanual, por encima de la lectura anterior del 2.4%.
Análisis Técnico del USD/INR
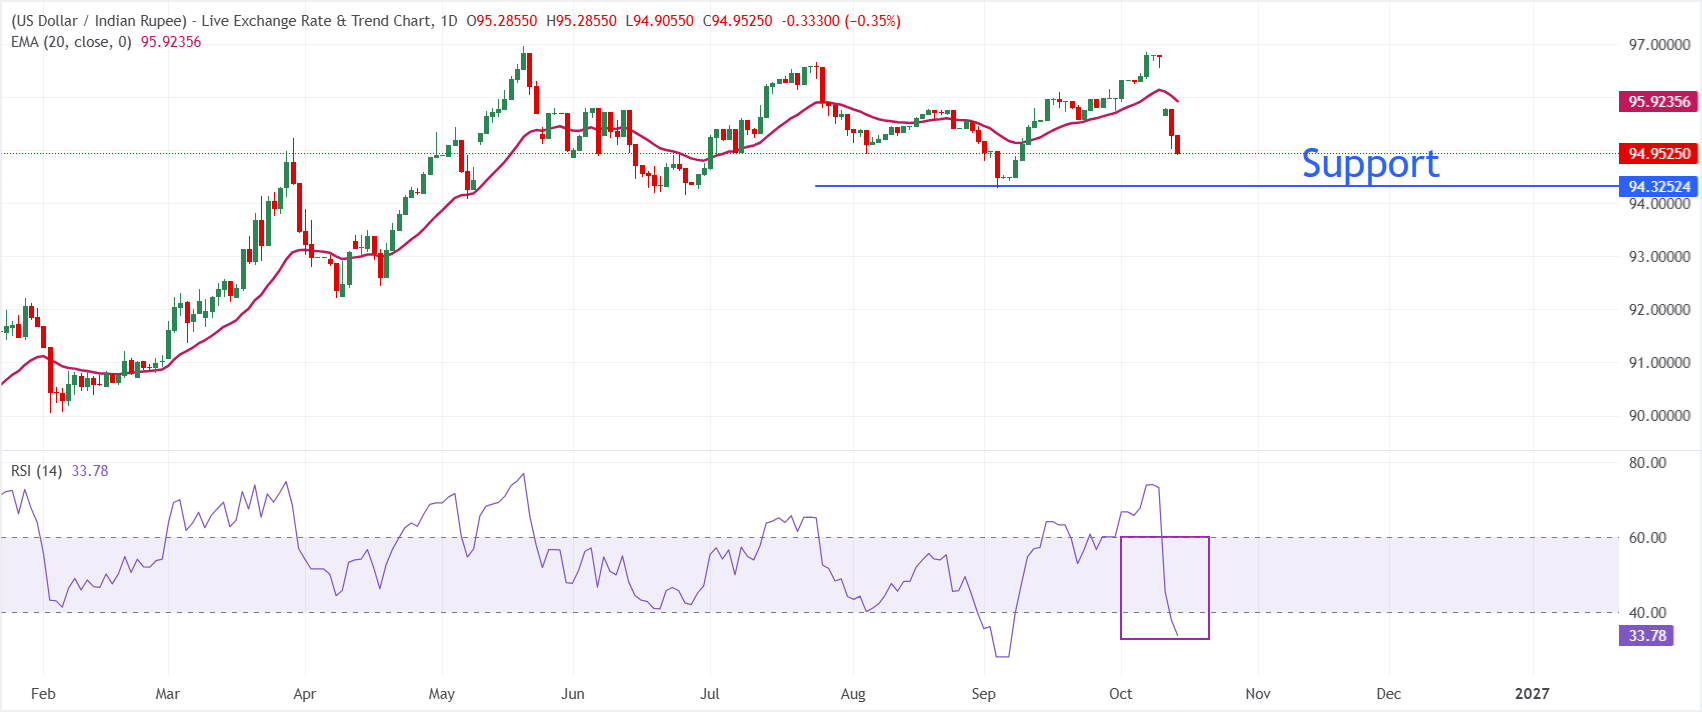
En el gráfico diario, el USD/INR cotiza en 94.95, manteniendo un tono bajista a corto plazo, ya que el precio al contado se mantiene por debajo de la media móvil exponencial (EMA) de 20 días en 95.92.
La ruptura por debajo del indicador de tendencia a corto plazo sugiere que el par sigue bajo presión correctiva tras las recientes condiciones de sobrecompra, mientras que el Índice de Fuerza Relativa (14) se relaja hacia 34, lo que apunta a un debilitamiento del impulso alcista más que a una situación de sobreventa absoluta.
Al alza, la resistencia inmediata se encuentra en la EMA de 20 días cerca de 95.92, donde cualquier recuperación probablemente encontraría una oferta inicial y definiría si el último retroceso es simplemente una pausa dentro de la tendencia alcista más amplia o el inicio de una corrección más profunda. A la baja, el par podría prolongar su descenso hacia el mínimo de septiembre cerca de 94.30.
(El análisis técnico de esta historia se ha redactado con la ayuda de una herramienta de IA. Más información.)
Rupia india - Preguntas Frecuentes
La Rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida del petróleo importado), el valor del Dólar estadounidense (la mayor parte del comercio se realiza en dólares estadounidenses) y el nivel de inversión extranjera son todos factores influyentes. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés fijados por el RBI, son otros factores importantes que influyen en la Rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y ayudar a facilitar el comercio. Además, el RBI intenta mantener la tasa de inflación en su objetivo del 4% ajustando las tasas de interés. Los tipos de interés más altos suelen fortalecer la Rupia. Esto se debe al papel del “carry trade”, en el que los inversores piden prestado en países con tasas de interés más bajas para colocar su dinero en países que ofrecen tasas de interés relativamente más altas y beneficiarse de la diferencia.
Los factores macroeconómicos que influyen en el valor de la Rupia incluyen la inflación, las tasas de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una tasa de crecimiento más alta puede conducir a una mayor inversión en el extranjero, aumentando la demanda de la Rupia. Una balanza comercial menos negativa eventualmente conducirá a una Rupia más fuerte. Los tipos de interés más altos, especialmente los tipos reales (tipos de interés menos inflación) también son positivos para la Rupia. Un entorno de riesgo puede generar mayores entradas de inversión extranjera directa e indirecta (IED y FII), que también benefician a la Rupia.
Una inflación más alta, en particular si es comparativamente más alta que otros países, es generalmente negativa para la moneda, ya que refleja una devaluación a través del exceso de oferta. La inflación también aumenta el costo de las exportaciones, lo que lleva a que se vendan más rupias para comprar importaciones extranjeras, lo que es negativo para la Rupia india. Al mismo tiempo, una inflación más alta suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés y esto puede ser positivo para la Rupia, debido al aumento de la demanda de los inversores internacionales. El efecto contrario se aplica a una inflación más baja.
Artículos Recomendados


