


【百強透視】豪擲1億美元回購,禾賽(02525.HK)股價強勢上漲
11月19日,港股禾賽-W(02525.HK)盤中震盪上行,截至收盤漲3.66%,報13.04港元,成交額1.07億港元,總市值164.5億港元。昨夜美股禾賽(HSAI.US)上漲3.26%。
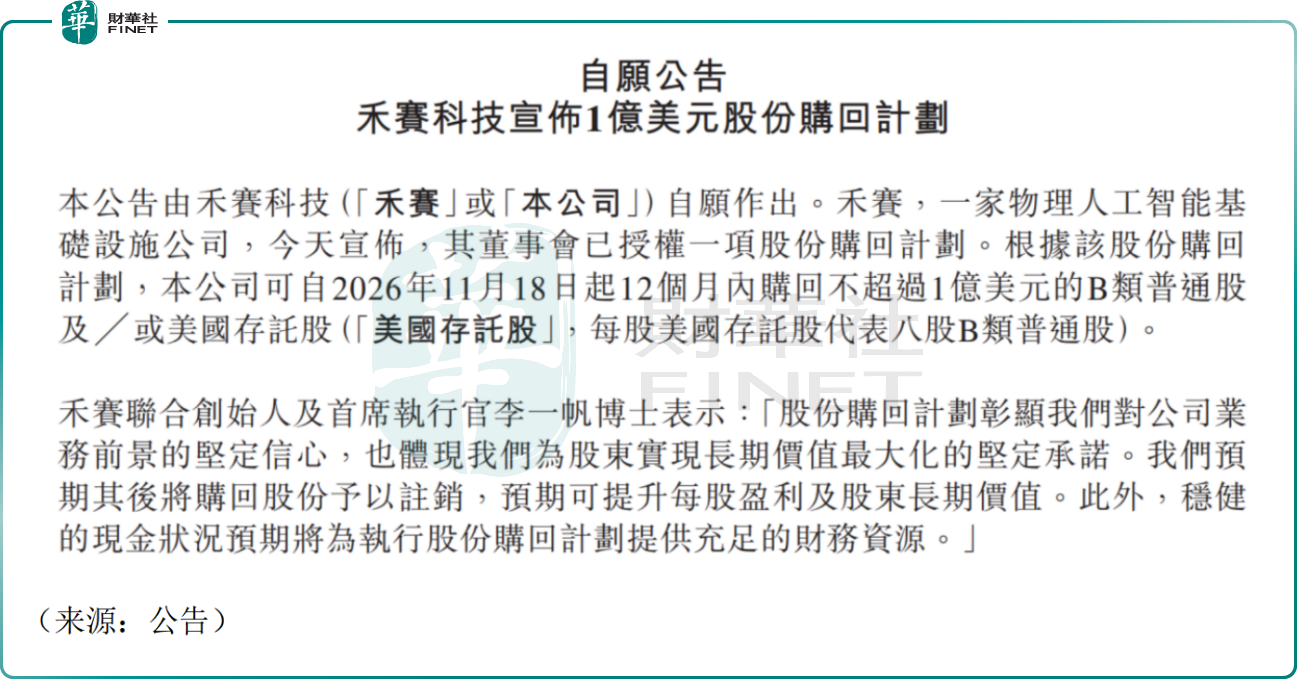
催化來自11月18日晚間公司公告,董事會正式批准總額1億美元股份回購計劃,未來12個月內可回購B類普通股及ADS,回購完成後擬註銷股份,增厚EPS,彰顯管理層對長期經營前景的信心,回購資金將使用自有現金儲備。
此前11月10日,禾賽披露2026年第三季度財報,單季營收10.68億元(人民幣,下同),同比增長34.3%;分業務板塊看,激光雷達主業依舊是禾賽科技的核心盈利支柱,三季度貢獻收入9.78億元,同比增長22.9%;對應經營利潤1.45億元,同比大幅增長88.0%,規模化盈利效應持續釋放。
交付端,三季度公司激光雷達出貨72.97萬台,同比大增65.3%。其中ADAS激光雷達出貨63.81萬台,機器人激光雷達出貨9.16萬台;SGI空間智能業務收入9051萬元,機器人動力模組出貨2.34萬套,環比接近翻倍,產品從靈巧手模組擴展至全身關節模組。Kosmo空間智能平台、機器人執行模組正在成為第二增長曲線。
禾賽是全球車載激光雷達龍頭,定位物理AI基礎設施廠商,產品覆蓋車載ADAS、機器人感知、空間智能全場景,自研ASIC芯片、一體化產線,國內、泰國雙工廠佈局,客戶覆蓋全球多個國家,同時佈局自動駕駛、人形機器人兩大高景氣賽道。
展望後市,有樂觀的機構指出,全球車載激光雷達滲透率持續提升,定點車型陸續進入量產交付週期;公司自有現金充裕,大額回購托底估值;SGI機器人模組業務高速放量,打開激光雷達之外的第二增長曲線;全棧自研芯片,成本控制能力較強,海外客戶分散,單一區域風險可控。
也有觀點認為,風險層面,乘用車行業整體需求偏弱,下游車企價格戰,或倒逼激光雷達降價,壓縮禾賽的盈利空間;激光雷達賽道競爭激烈,行業價格戰持續;人形機器人商業化落地節奏不及預期;海外自動駕駛相關出口管制政策存在進一步收緊的不確定性。
值得一提的是,禾賽-W作為國內激光雷達賽道龍頭,在車載感知、機器人空間智能方向具備突出技術壁壘與全球化客戶基礎,硬科技賽道的技術迭代與商業化落地能力,契合港股100強評選對創新能力、產業長期價值的評估維度。但汽車週期波動、行業價格競爭、海外政策不確定性,仍是百強評估中需要持續跟蹤的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,禾賽今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


