


【IPO前哨】半導體靶材龍頭江豐電子(300666.SZ)闖港股,光鮮業績下藏多重考驗
財華社訊,11月12日,半導體靶材龍頭江豐電子(300666.SZ)向港交所主板遞交上市申請,招商證券國際擔任獨家保薦人。
公司A股已於2017年在深交所創業板上市,若H股發行完成,將形成A+H雙融資平台。
站上AI風口的江豐電子,過去一年以來獲得資金的熱捧,A股股價累計漲幅超130%,總市值超580億元。
靶材守擂、零部件爬坡:10.3%全球份額與1.4%國內排位的兩面
江豐電子核心業務包括超高純金屬濺射靶材與半導體精密零部件。靶材用於PVD工藝,形成芯片導電層、阻擋層及接觸層薄膜,產品覆蓋鋁、鈦、鉬、銅、鎢五大金屬體系;公司已進入7納米、5納米乃至3納米節點。
精密零部件包括showerhead、硅電極、加熱器、金屬腔體、靜電吸盤、高真空精密閥門等,覆蓋PVD、CVD、蝕刻等八大核心工藝。
市場份額呈現明顯的「兩頭」:根據弗若斯特沙利文,2025年全球超高純金屬濺射靶材市場277億元,江豐電子以29億元、10.3%排名全球第二;中國市場以23.3%排名第一;若只看半導體芯片用靶材,公司全球份額14.9%、中國份額37.8%,均居前列。
但在中國半導體精密零部件市場,公司在國內供應商中僅排名第三,份額1.4%,儘管在showerhead細分市場排名國內第一。份額低、市場大,說明零部件業務仍處爬坡早期。
遞表港股:滿產靶材+在建韓國基地,江豐電子等錢「下鍋」
江豐電子並不缺故事,其客戶已覆蓋全球前十大晶圓代工廠、全球前十大IDM及中國前五大半導體設備商。
公司的靶材產品已進入3納米供應鏈,半導體精密零部件則被定位為公司的第二增長曲線。但現實約束也很明確:靶材產能接近飽和,零部件仍在爬坡。
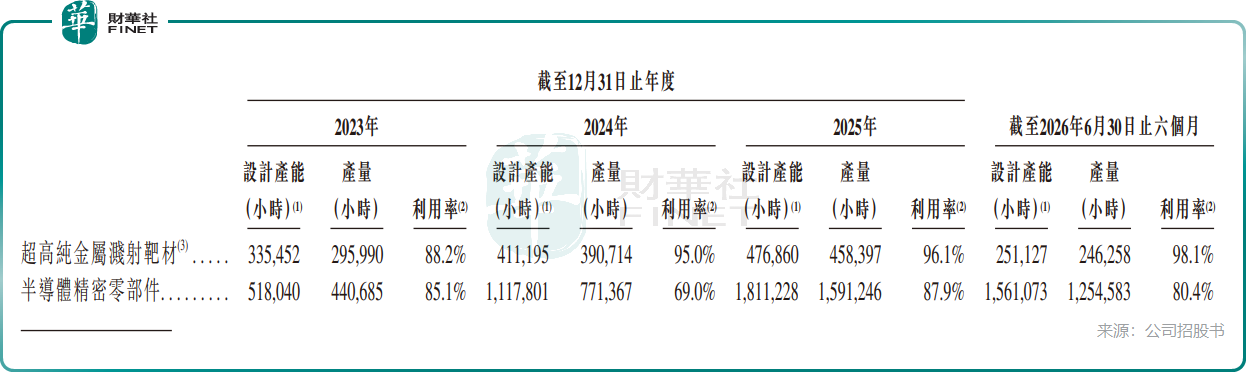
截至2026年6月30日,公司在國內運營17個生產基地,靶材集中於寧波餘姚,並正在韓國建設濺射靶材基地。2023年至2025年,主要靶材產能利用率分別為88.2%、95.0%、96.1%,2026年上半年升至98.1%;零部件產能利用率則為85.1%、69.0%、87.9%和80.4%。靶材滿產、零部件爬坡,募資自然指向擴產能、補產品、建海外基地。
對於H股上市募資用途,包括:產能擴張及新產品商業化、持續研發、戰略投資及/或收購、營運資金等。具體覆蓋精密零部件產線擴建、以磷化銦(InP)為代表的化合物半導體材料商業化,以及餘姚(黃湖)基地新增鉭靶、鎢靶等先進製程靶材產線。
H股承載的並不只是「國際化融資」,更現實的訴求是「就地融資、就近擴產」。
收入漲三成,毛利卻向下
招股書顯示,公司收入由2023年的26.02億元(人民幣,下同)增至2025年的46.04億元;期內利潤由2.17億元增至4.41億元。2026年上半年,收入27.37億元,同比增長30.7%;期內利潤4.52億元,同比增長77.5%,半年利潤已超2025年全年。
但收入猛增的同時,整體毛利率由2023年的26.2%降至2026年上半年的24.7%,半導體精密零部件毛利率更從23.3%降至11.9%。利潤跳升的成色,值得拆開看。
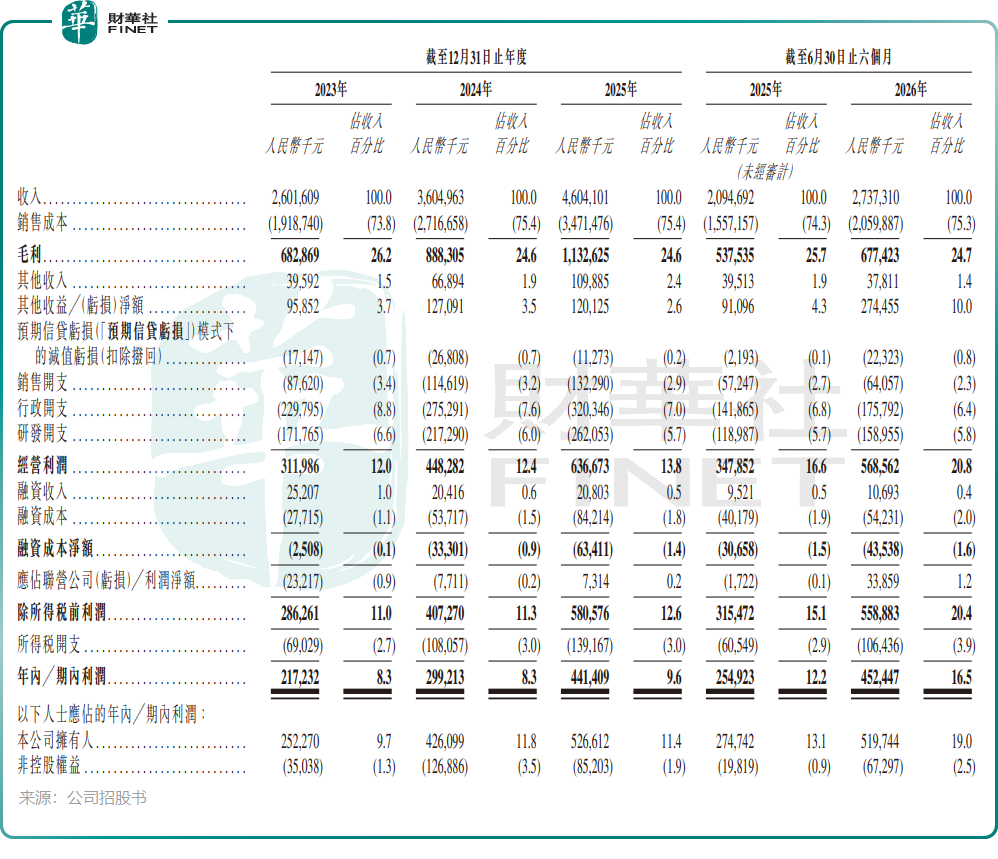
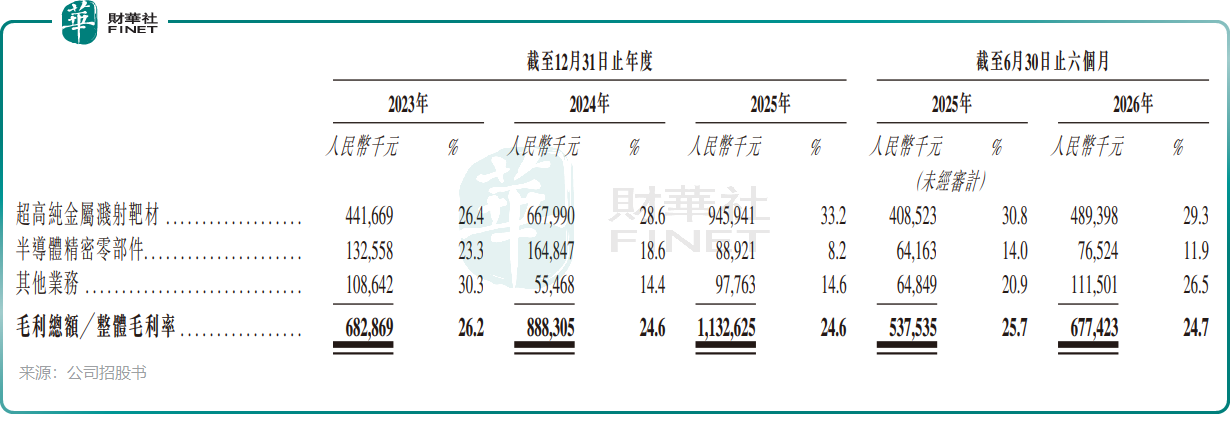
收入結構上,增速最快的恰是毛利率最低的零部件業務。靶材收入由2023年的16.73億元增至2025年的28.50億元,2026年上半年16.71億元,同比增長26.1%;零部件由5.70億元增至10.84億元,2026年上半年6.45億元,同比增長40.6%;其他業務2026年上半年4.22億元,同比增長35.6%。零部件收入占比由21.9%升至23.6%,在算術上拉低整體毛利率。
毛利率走勢更直接:靶材毛利率由2023年的26.4%升至2025年的33.2%,2026年上半年回落至29.3%;零部件由23.3%降至2025年的8.2%,2026年上半年回升至11.9%,仍低於上年同期14.0%。公司解釋,靶材毛利率下滑因超高純金屬採購價上升;零部件則因新產品商業化初期、規模經濟未形成,以及競爭壓力延續。
現金流與債務同樣關鍵。2024年經營活動所用現金流淨額0.96億元,2025年回升至4.70億元,2026年上半年3.29億元;但2023年至2025年資本開支分別為8.49億元、13.79億元、12.91億元,2026年上半年7.14億元,經營現金流始終未能覆蓋資本開支。借款總額由2023年末的10.04億元升至2026年9月末的49.18億元,負債權益比率由25.7%升至2025年末的77.3%,2026年6月末回落至66.9%,流動比率由2.2降至1.5。公司仍處「擴產-借款-再擴產」的資本開支週期。
別只看「全球第二」:供應商集中、債務抬升、海外收入占比下降
風險不止毛利率。其一,行業週期與需求波動可能影響產能利用率和價格。
其二,客戶認證週期長達兩至三年,新產品導入不及預期會拖慢零部件爬坡。
其三,供應商集中且關聯採購突出:2023年至2025年及2026年上半年,最大供應商採購占比分別為18.1%、29.8%、33.5%和38.8%,前五大供應商合計占比由48.6%升至54.9%。
其四,韓國基地建設、海外認證與本地化運營存在執行不確定性。
其五,債務與資本開支壓力上升,若經營現金流改善不及預期,財務靈活性將受約束。
其六,海外收入占比由2023年的44.0%降至2026年上半年的29.4%,地緣、制裁與貿易政策變化仍需跟蹤。
其七,A/H股價差異、流動性與單一最大股東集團(姚力軍控制23.71%投票權)的治理影響也需納入觀察。
A+H之後:江豐電子要證明的不是份額,是利潤
若成功實現「A+H」兩地上市,江豐電子要證明的並不是份額,一面是全球第二的份額、98.1%的靶材產能利用率、仍在擴張的市場空間,以及從靶材延伸到零部件的平台化路徑;另一面是降至24.7%的整體毛利率、僅1.4%份額的零部件業務、顯著放大的借款。
對投資者而言,江豐電子的H股故事,核心不是「全球第二」本身,而是「全球第二」能否轉化為可持續的經營利潤和現金流。若產能爬坡順利、高價值靶材占比提升、零部件規模效應顯現,平台化邏輯有望兌現;反之,若毛利率繼續承壓而利潤依賴非經營收益,估值就需要為「利潤質量」打折。
推薦文章


