


內銀股這波行情,市場到底在買什麼?
2026年11月2日早盤,港股六大內銀股一度強勢衝高,工商銀行(01398.HK)、建設銀行(00939.HK)、農業銀行(01288.HK)、中國銀行(03988.HK)、郵儲銀行(01658.HK)、招商銀行(03968.HK)開盤階段走勢淩厲,延續此前紅利交易主線。但早盤強勢未能維系,板塊隨後震盪走弱,早段的漲幅快速回吐,收盤顯著回落。
大家未免會抱有疑問:內銀股的強勢能否延續?這還得先從這次內銀股走高的誘因說起。
叙事轉換:從AI賽道回流穩健紅利資產
本輪資金遷徙背後,是全球資產定價邏輯的重構。
在之前很長一段時間,AI叙事一直是資本市場的置頂選項。從存儲芯片如SK海力士、三星電子、美光(MU.US)、長鑫科技(688825.SH),到光科技相關股份,如中際旭創(300308.SZ)、長飛光纖光纜(06869.HK)等AI硬科技股,以及智譜(02513.HK)和MiniMax(00100.HK)等大模型股,均紅到發紫,在2026年上半年貢獻了大部分的股市漲幅和成交額。
資金紛紛從「老登股」出逃,買入這些AI紅股,銀行股、券商股、制藥股等藍籌股備受沽壓。
然而,2026年第3季起,交易情緒出現變化。通脹韌性、海外長端利率高位震盪疊加地緣不確定性,推升全球資金成本,疊加美國中期選舉帶來的政策不確定性,使得前期估值充分上行的AI板塊資金兌現意願擡升。
儘管頭部科技企業最新財報營收底色尚可,但多重隱憂開始被市場重視:
1)AI技術叠代對原有主業現金流形成潛在衝擊,新增AI收入與效率增益能否覆蓋傳統業務承壓尚待驗證;
2)Meta(META.US)、谷歌(GOOG.US)、亞馬遜(AMZN.US)等企業自由現金流呈淨流出,微軟(MSFT.US)自由現金流同步收縮,持續加碼的AI資本開支不斷侵蝕這些過去被譽為「現金奶牛」的科技巨頭的經營現金流;
3)同時,行業資本開支指引下修、一級市場AI融資熱度回落,科技巨頭債券融資信用點差擴大、OpenAI融資調整等,均折射出市場對AI投入回報週期的審慎態度。
4)Anthropic、OpenAI、SpaceX等IPO融資與潛在再融資,預期將帶來資金的虹吸效應。
對AI風險的擔憂加劇,資金自高估值成長賽道撤離,轉向此前受AI熱潮壓制、具備穩定現金流回報的紅利資產,港股內銀股的強勢表現,或反映這一風格的切換。
內銀股行情核心驅動力:多重邏輯共振,驅動估值修復
港股內銀股恰好契合這一部分避險資金的配置訴求。板塊長期深度破淨,估值處於歷史偏低區間,盈利模式成熟、現金流穩定,股息回報清晰可測算。在風險偏好下降階段,穩定分紅帶來的現金回報,相比故事性強、兌現週期漫長的科技資產,具備更強的安全邊際。這一輪資金流入,本質是或防禦性再配置行為。
1)紅利叙事重構:從週期銀行轉向永續紅利資產
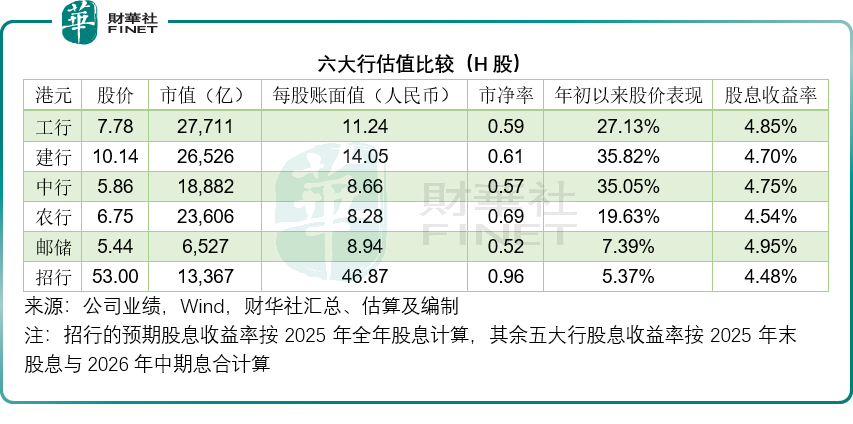
過去數年,市場持續以淨息差下行作為核心定價主線,內銀H股長期維持深度破淨交易,市淨率長期落在0.5–0.6倍區間。當前在全球不確定性擡升環境下,穩定、可兌現的現金分紅成為稀缺資產。
從下表可見,即時今年以來已累積了一定的股價漲幅,國有大行的預期股息收益率仍在4.5%以上(除了招行略低),對比定存利率以及波動加大的海外債券資產,具備突出配置吸引力。長線資金的考核重心,或從短期淨息差波動轉向長期可持續股東回報,國有大行的屬性從週期品種,逐步被市場定義為永續紅利資產。
2)分紅指引更新:中期派息比例上調至31%,夯實回報預期
近期市場重點交易的催化之一,是國有大行將中期派息比例上調至31%。雖然僅較過往30%的中樞小幅擡升一個百分點,但在紅利定價框架中具備較強信號意義。需要明確的是,該比例為中期分紅口徑,併非永久鎖定的剛性派息承諾。多家大行在業績溝通中強調,分紅安排建立在資本水平充足、資產質量可控、實體經濟信貸投放需求得到滿足的前提下,分紅水平仍會隨盈利波動、風險處置消耗、資本補充節奏動態調整。
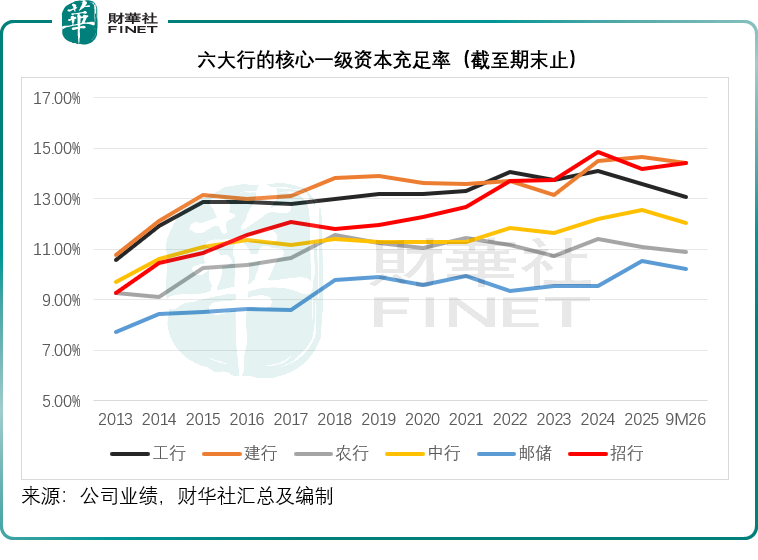
該指引釋放兩層關鍵信號:其一,經營導向持續向股東回報傾斜,在保障金融服務職能的基礎上,現金分紅成為經營管理中更重要的目標;其二,向市場驗證當前盈利底盤與資本緩衝能夠承載更高分紅流出,緩解市場對於銀行會優先留存利潤、壓縮分紅的擔憂。見下圖,六大行的核心一級資本充足率仍較穩。
對於H股市場的長線配置資金而言,分紅預期穩定性的提升,直接降低紅利資產的估值不確定性,是本輪資金進場的重要支撐。與此同時,約束同樣客觀存在:派息空間最終受制於淨息差走勢、不良核銷力度和資本消耗,若後續經營壓力加大,不能排除分紅比例回落的可能性。
3)風險預期修復:地產尾部悲觀定價持續消化
壓制內銀估值最核心的約束,來自市場對地產相關資產敞口的壞賬擔憂。但隨著風險化解機制持續落地,市場共識或逐步轉向:銀行體系地產相關風險進入常態化出清階段,系統性大額壞賬發生概率或大幅下降。
不良率整體回落、不良處置節奏可控,持續驗證資產質量底線安全。見下圖,不良率大致上維持穩定,併偏向下。
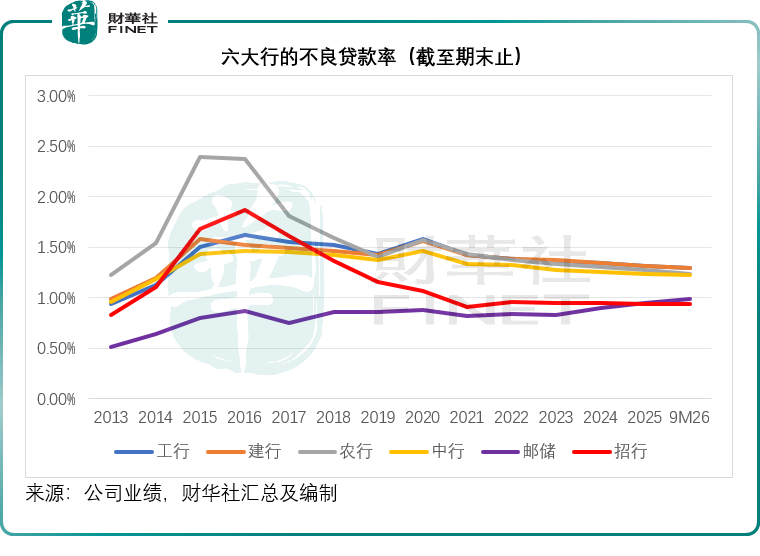
這一輪估值修復,定價的或更多是風險貼現率下行,而非盈利高增,即便盈利僅小幅增長,只要資產質量不出現超預期惡化,估值中樞也具備擡升空間。
4)政策預期築底,極端讓利假設弱化
當前政策導向聚焦金融體系穩健運行,引導銀行合理管控負債成本、壓降高成本存款,避免淨息差被無底線擠壓,同時配套不良處置工具,緩釋資產端壓力。政策底線更加清晰,市場對銀行持續單向讓利、盈利被長期壓縮的極端假設或有所消散,這為估值修復提供了更穩定的環境。
資金再平衡:避險買盤進場,但也埋下回調伏筆
AI板塊估值擁擠度走高、現金流不確定性上升,促使組合資金做防禦再配置,港股內銀H股長期折價、流動性充足、股息穩定,或成為避險資金的承接載體。這一部分交易資金也是板塊衝高後快速回調的重要推手:長線底倉資金託底估值,短線獲利盤集中兌現,放大短期波動。
2026年第3季業績復盤:盈利溫和修復,資產質量分化
收入端靠淨利息收入撐住。淨利息收入依然是六大行的主要收入來源,其季度收入增長仍主要依賴於利差收入。2026年第3季,國有四大銀行工行、建行、中行、農行的淨利息收入佔總收入比處於72.51%至78.77%之間,而郵儲行的比重則高達81.90%,而更為多元化的招行佔比則為66.18%。季度內,國有四大行的淨利息收入都有雙位數增長,是其收入增長的主要動力。
我們留意到,六大行今年前三季的淨利息收益率(NIM)已處於一個非常低的水平,與2025年整體相比,下降的速度似有放緩,但考慮到短期內利差顯著擴大的可能性不大,在穩經濟的背景下,收息資產能否大幅擴大仍有待驗證,短期內淨利息收入或仍難有質的提高。
利潤端微增,ROE多數提升但招行回落。 大行利潤穩定更多來自撥備和成本端的調節空間,而不是營收爆發。招行ROE仍為六大行中的最高,但有所回落。整體看,六大行利潤仍較「穩」。
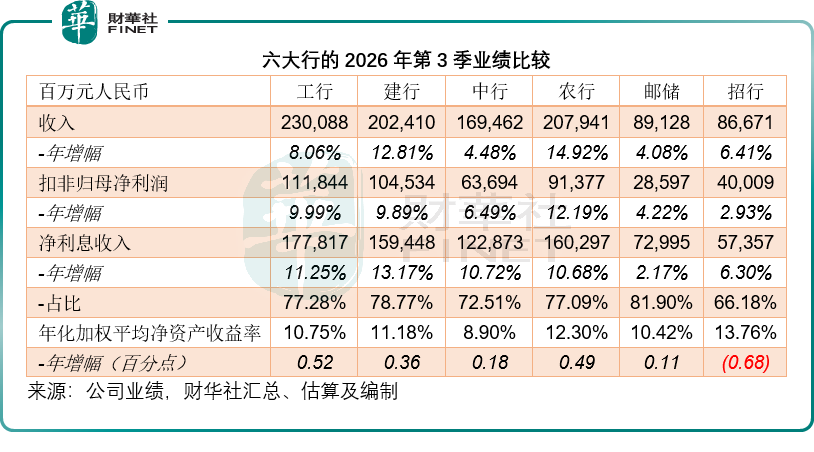
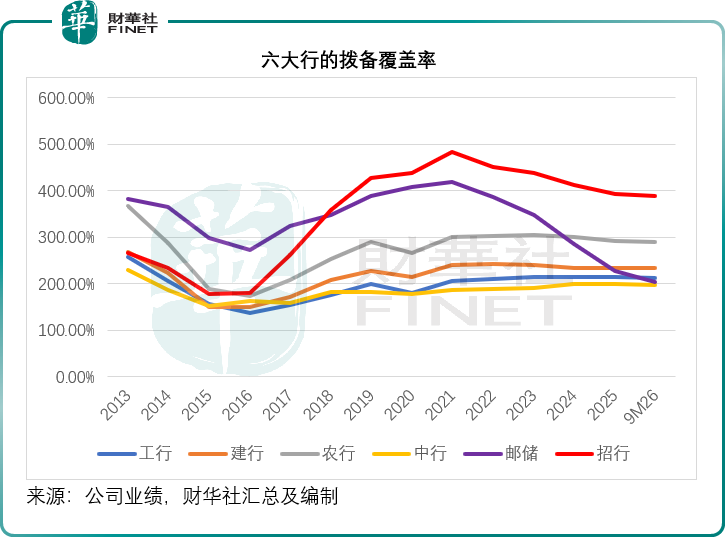
資產質量分化,需留意郵儲銀行不良率的擡升:資產質量方面,結合前三季度累計口徑觀察,六大行的不良貸款率與撥備覆蓋率出現分化。工行、建行、農行、中行不良貸款率穩步下行,招行維持穩定,但郵儲銀行不良貸款率有所擡升。撥備覆蓋率方面,六大行的撥備覆蓋率均有所回落,但招行的撥備覆蓋率仍非常厚實,達到389.39%,但要留意郵儲銀行,撥備覆蓋率從2025年末的227.94%進一步下降至204.74%。整體來看,撥備計提保持審慎,風險緩衝墊依舊厚實。
衝高後急調的原因?
在資金追捧之下,六大行股價或短期快速衝高,但高位承接力不足,隨後迎來調整。這一走勢,或反映紅利交易內部存在明顯的資金分層。
長線配置資金看重股息長期回報,持倉週期更長;而從AI板塊轉移過來的短線交易資金,以避險和博弈估值修復為目標,交易屬性更強。隨著派息上調、資產質量改善等利好逐步被市場消化,缺乏新的增量催化接續,外加AI板塊調整到位,中期選舉與地緣風險不確定性明朗化,這些短期避險資金很大可能會獲利離場,尋求更高風險回報的標的。
與此同時,比價約束或也開始顯現。一旦市場下調美元長端利率下行預期,高股息資產相對吸引力便邊際減弱。資金或開始重新權衡:固定股息回報,是否足以覆蓋淨息差長期下行帶來的盈利下行壓力。疊加這些大行的第3季業績只是邊際改善,併未出現息差趨勢性反轉,估值上行天花板或受限,行情難以持續單邊上行。
結語
一輪由資金輪動催生的紅利行情,最終依舊要回歸基本面標尺。AI與內銀股的冷暖切換,本質是市場在成長想象與確定性現金流之間不斷權衡。
短期股價起伏是交易情緒的結果,而企業持續穩定創造利潤、回饋股東的能力,才是價值的核心錨點。目前第十三屆港股100強評選籌備工作已全面啟動,持續發掘港股市場兼具穩健盈利底盤、可持續分紅能力與優良治理水平的標桿企業,在行情震盪、偏好輪動的市場環境中,為投資者錨定具備長期配置價值的優質標的。頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


