

銅價走勢:六連漲逼近歷史紀錄!LME庫存告急、機構目標價上看15,500美元,BHP超車CBA登頂澳洲市值王

coverImg
來源: DepositPhotos

投資慧眼Insights - 銅價正在逼近一個歷史性的位置——但這次不只關乎價格,還關乎澳洲市值第一的寶座換了人。COMEX 12月銅期貨週二(9月22日)上漲 1.6% 至每磅 6.8710美元,連續第六個交易日收漲,為四個月來最長連漲,距離 9月9日的歷史結算紀錄 6.8885美元只差 0.25%。同一時間,必和必拓(BHP)靠著銅,市值正式超車聯邦銀行(CBA)。問題是:這輪漲勢是突破前的蓄力,還是紀錄門前的強弩之末?

銅價:距歷史紀錄只差 0.25%

COMEX 銅(12月合約)水平
9月22日收盤6.8710美元/磅(+1.6%)
歷史結算紀錄(9月9日)6.8885美元/磅
距紀錄0.25%
連漲天數6天(四個月來最長)

倫敦金屬交易所(LME)三個月銅同日上漲 0.7% 至每噸 14,766美元,距 9月10日的歷史高點 14,875美元約 0.7%。兩地銅價同時站在紀錄門口,卻都還沒真正推開那扇門——「差一點」的狀態,正是多空雙方最糾結的地方。
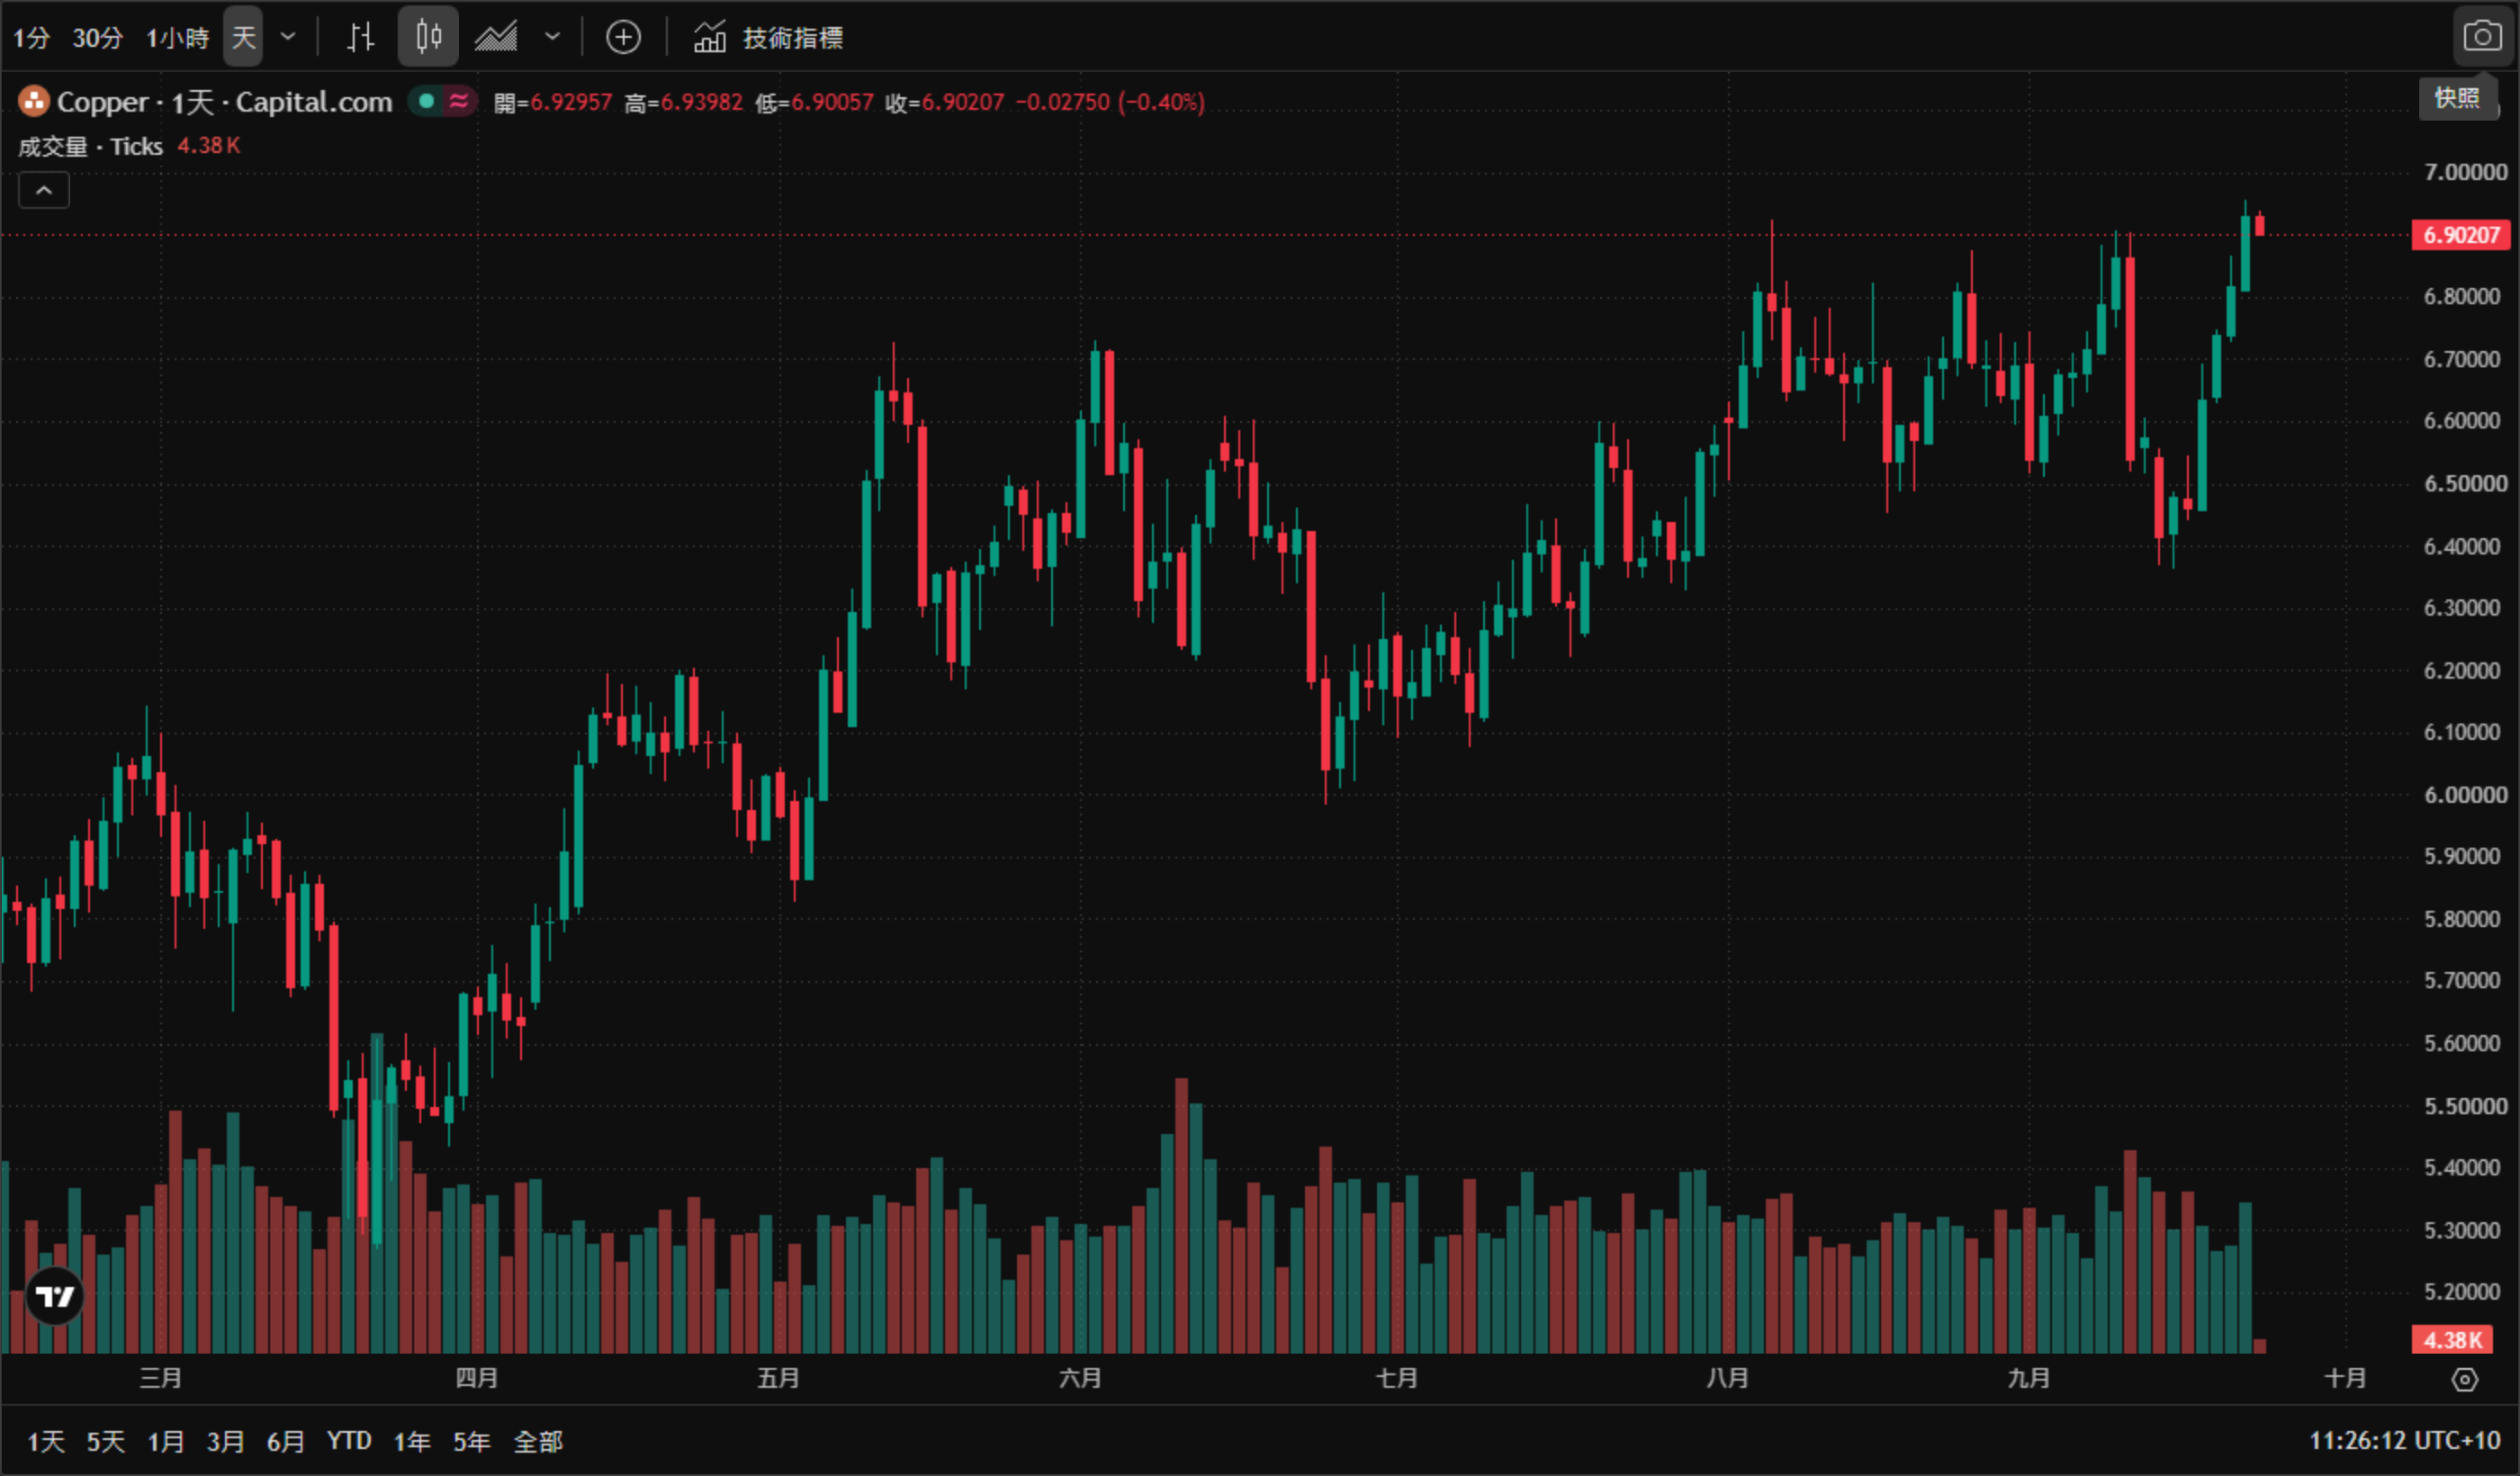
銅價差價合約(CAPITALCOM:COPPER)日線圖(TradingView 官方圖表截圖、Capital.com 數據源,2026年3月至10月真實K線與成交量,繁體中文介面、UTC+10)——銅價自3月約6.1美元的高位回落,4月下探約5.05美元的年内低位,5至6月強勁回升至6.7美元附近,7月再度回落至5.4美元一線,8月起震盪走高;9月中下旬連續拉升並刷新本輪高點。截至2026年9月23日11:26(UTC+10)報6.90207美元,當日開盤6.92957、最高6.93982、最低6.90057,日內下跌0.02750(-0.40%),成交量4.38K。

* 圖表來源:TradingView 官方圖表截圖(CAPITALCOM:COPPER)。

三個供給面硬數據:庫存、溢價、節前搶貨

  • LME 可用庫存只剩 13.37萬噸。註銷倉單(已被預訂提貨的部分)達 122,150噸,約佔註冊庫存的 48%;現貨銅相對三個月期貨轉為逆價差(backwardation)——現貨比期貨貴,是市場即期緊張的典型訊號。

  • 中國節前集中備貨。中秋(9月25日)與國慶(10月1日至7日)前,中國買家提前拉貨;洋山銅溢價上週一度觸及每噸124美元,為近四年最高(現回落至約119美元);冶煉廠10至11月檢修前也在搶購原料。

  • 美國 COMEX 倉庫接近滿倉。庫存約 696,204噸,佔全球交易所監控銅庫存約 69%,紐奧良港「基本放滿」——美國與亞洲的銅,躺在兩個互不流通的池子裡各自緊張。

機構觀點:目標價從 11,100 到 15,500 美元

銅的多頭邏輯機構早有共識(供應缺口擴大、AI 資料中心與電網需求),但目標價分歧極大:

機構核心觀點目標價
瑞銀最看多,認為銅正從「週期性商品」轉向「戰略資源」未來幾季看 15,500美元/噸
花旗短期預測由 13,000 上調6至12個月目標 15,000美元/噸
高盛6月將2026年底目標由 12,465 上調至 13,735美元,並把「美國以外」缺口預測由 6萬噸擴大至 64萬噸2027年均價 13,800美元
摩根大通相對謹慎:若布蘭特維持 110美元,2026年需求增長恐被砍 1.4個百分點下行情境 11,100 ~ 11,200美元

值得注意的是,高盛的年底目標(13,735美元)已低於當前 LME 價格(14,766美元)——這意味著部分機構的目標價已被市場提前兌現,後續上漲需要新的驅動,而不是重複舊的邏輯。

技術位與情景推演

關鍵位水平
阻力6.8885美元(9月9日結算紀錄)/14,875美元(LME 歷史高點)
支撐6.6000美元(9月中旬起漲平台、整數關口)/6.4300美元(9月16日收盤位)

情景一(突破延續):若 COMEX 收盤站上 6.8885美元、LME 同步突破 14,875美元,機構目標價體系將整體上修,澳洲礦業股(BHP、力拓、FMG)可望延續強勢。

情景二(高位回吐):若中國節後去庫不及預期、或美元指數進一步走強,銅價可能先回測 6.6000美元一線;跌破則需警惕本輪連漲的邏輯被證偽,澳洲礦業股的情緒也會同步降溫。

澳洲視角:BHP 靠銅超車 CBA

  • BHP 市值 A$3,112.5億,超越 CBA 的約 A$2,569億——澳洲市值王座易主;BHP 年內上漲 33.8%,銅已超越鐵礦石,成為其最大盈利貢獻來源;

  • 反觀 CBA:9月下跌 4.73% 至 A$152.33,房貸拖欠率升至 0.73%,雪梨與墨爾本房價面臨下行壓力,分析師目標價接近 A$125;

  • 另一個訊號是鐵礦石逆勢下跌 1% 至每噸 96.60美元——銅漲、鐵礦石跌,這條分岔線正是這輪澳洲礦業股行情的核心。
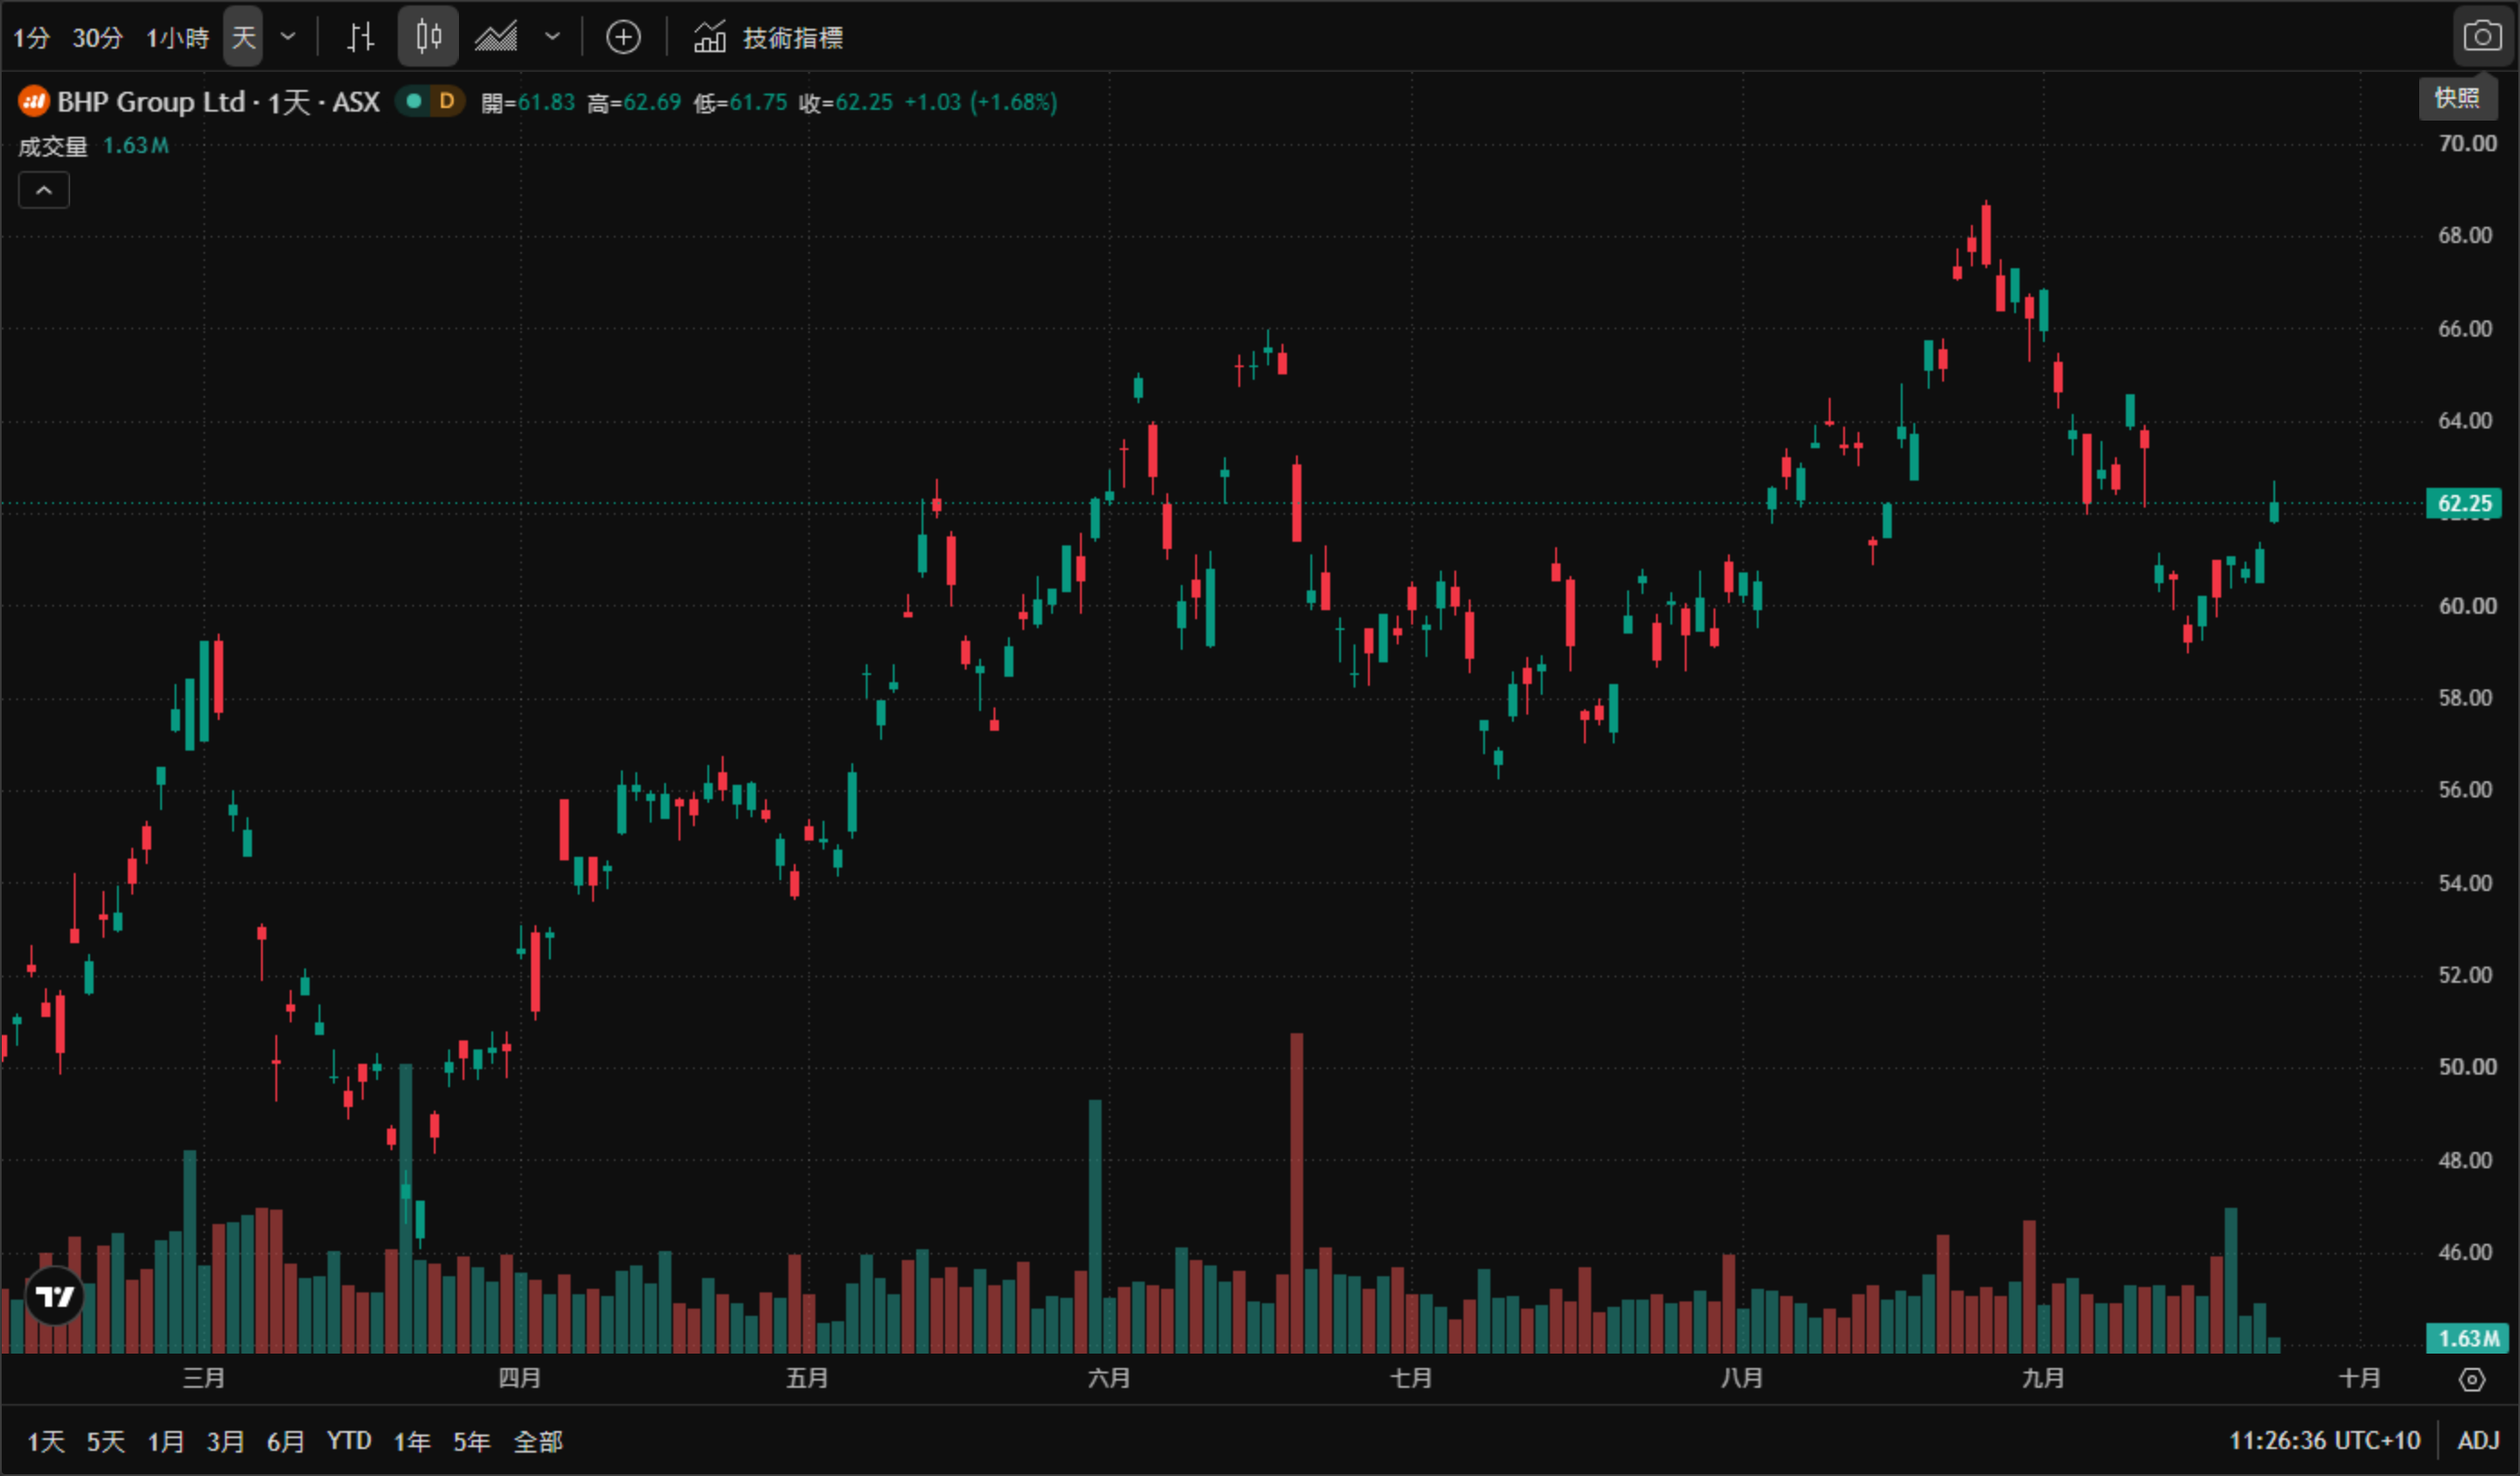
BHP Group Ltd(ASX:BHP)日線圖(TradingView 官方圖表截圖、ASX 數據源,2026年3月至10月真實K線與成交量,繁體中文介面、UTC+10)——BHP 股價自3月約58澳元的高位回落,3月下旬至4月下探約47澳元的年内低位,5月回升至56澳元附近,6月衝高至約66澳元,7月回落至57至58澳元區間,8月展開新一輪漲勢並創下約67至68澳元的年内高點,9月回落至60澳元附近後於近日反彈。截至2026年9月23日11:26(UTC+10)報62.25澳元,當日開盤61.83、最高62.69、最低61.75,上漲1.03澳元(+1.68%),成交量1.63M。

* 圖表來源:TradingView 官方圖表截圖(ASX:BHP)。

結語:銅價逼近紀錄與澳洲市值王座易主,是同一件事的兩面——當一個國家的龍頭公司從「賣鐵礦石」換成「賣銅」,反映的是全球需求結構的位移。接下來一週還有 RBA 決議(9月28日至29日,升息至 4.60% 定價約 96%)——利率路徑直接影響資源股與銀行的相對表現,這正是 BHP 與 CBA 市值差距變化的背景。想回顧商品市場的分化邏輯,可延伸閱讀商品週報:油價一週回吐全部漲幅、金價失守50日均線又收復;若對澳洲金屬與資源類資產的配置有興趣,也可參考澳洲黃金 ETF 比較與金屬投資入門。

* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


goTop
quote
相關文章
placeholder
銅價 14,298 美元!LME 六成庫存堆在美國,這不是全球缺銅,是關稅在搬銅LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
作者  Mitrade分析師
10 月 27 日 週二
LME 銅 10 月 26 日收 14,298 美元,距 9 月 10 日紀錄 14,875 僅約 3.9%;但 LME 美國倉庫庫存 169,475 噸、占 LME 總庫存約 62%,為 2014 年 4 月以來最高,COMEX 庫存 794,450 短噸創紀錄。與此同時,上期所庫存一週減少 26.5%、洋山銅溢價升至 168 美元。本文拆解「美國囤銅、非美缺銅」的兩層定價,給出關稅四情景表與 BHP、RIO 的本地落點。
placeholder
澳幣跌破 0.68 創十個月低點!RBA 紀要、工資、就業三連考,0.6740 守得住嗎?澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
作者  Mitrade分析師
11 月 16 日 週一
澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
placeholder
ASX 200 跌回 9,060:金價還在 3,877,金礦股為什麼跌得比金價更凶?ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
作者  Mitrade分析師
11 月 13 日 週五
ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
placeholder
輝達盤後重挫 7.7%:市場賣的不是 AI 需求,是「誰來簽字」輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
作者  Mitrade分析師
11 月 12 日 週四
輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
placeholder
房貸族信心跌到 1994 年以來最低,CBA 卻多賺 8%:這輪升息的錢去哪了澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
作者  Mitrade分析師
11 月 11 日 週三
澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
實時行情報價
名稱/代碼走勢圖漲跌幅/價格
COPPER
COPPER
0.00%0.00
BHP.AU
BHP.AU
0.00%0.00

銅 相關文章

  • 銅的兩條路:交易銅價,還是佈局澳股銅礦?

點擊看更多文章