


버크셔 해서웨이 3분기 실적 프리뷰: UBS가 클래스 B 목표주가를 628달러로 상향한 가운데 보험 이익과 현금 활용에 주목
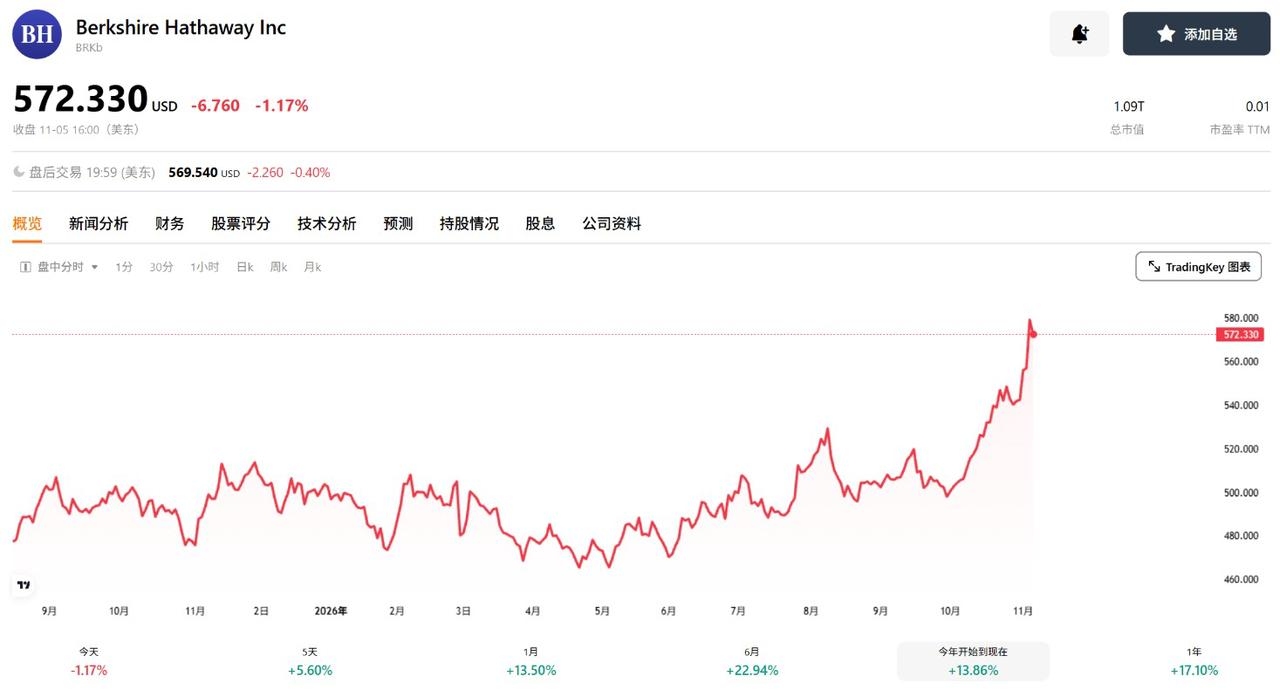
TradingKey - 버크셔 해서웨이(BRK.A, BRK.B)는 미 동부시간 기준 11월 7일 오전에 2026년 3분기 실적을 발표할 예정이다. 11월 5일 종가 기준 클래스 B 주가는 572.33달러를 기록했다.
[출처: TradingKey]
버크셔는 보험, 철도 운송, 에너지, 유틸리티, 제조업, 서비스업, 소매업 전반에 걸친 사업을 영위하는 동시에 상당한 규모의 상장 주식 포트폴리오를 보유한 미국의 주요 복합 지주회사다. 다각화된 사업 포트폴리오와 막대한 투자 자산으로 인해, 버크셔의 실적은 각 사업 부문의 영업 실적뿐만 아니라 자본시장 및 투자 배분과도 밀접하게 연계되어 있다.
2026년 1월 1일 그렉 아벨이 공식적으로 CEO에 취임했으며, 워런 버핏은 9월 이사회 의장직에서 물러났다. 시장은 아벨 취임 이후의 경영 실적과 자본 배분 전략에 주목할 것이다.
이번 실적 발표의 핵심 관전 포인트는 보험 인수 이익, 철도 및 에너지 사업 실적, 현금 활용이다. 2026년 2분기 말 기준 버크셔는 약 3,647억 달러의 현금 및 미국 단기 국채를 보유하고 있었으며, 2분기 동안 약 200억 달러 규모의 주식을 순매수했다.
투자자들은 3분기 현금 보유액의 변동뿐만 아니라, 회사가 주식 추가 매수를 지속하는지, 자사주를 매입하는지, 또는 대규모 인수를 추진하는지 여부에 주목할 것이다.
시장 예상치 및 직전 분기 리뷰
잭스(Zacks) 데이터에 따르면, 애널리스트들은 버크셔 해서웨이의 3분기 매출이 전년 동기 대비 2.5% 증가한 약 973억 달러에 이를 것으로 예상하고 있으며, 주당순이익(EPS)은 전년 동기 대비 5.6% 감소한 5.91달러로 전망하고 있다. 이는 시장이 완만한 매출 성장을 예상하면서도 주당순이익은 감소할 수 있음을 시사한다.
지난 2분기를 살펴보면, 버크셔의 영업이익은 전년 동기 대비 16.3% 증가한 129억 8,300만 달러를 기록했다. 이 가운데 철도, 에너지 및 제조·서비스·소매 부문의 세후 이익은 각각 6.3%, 26.9%, 24.1% 증가했다.
반면 보험 인수 이익은 전년 동기 대비 13.1% 감소한 17억 3,100만 달러에 그쳤고, 보험 투자 수익은 9.1% 줄어든 30억 5,900만 달러를 기록했다. 또한 회사는 2분기에 약 45억 달러 규모의 자사주를 매입했다.
보험 이익과 현금 배분이 핵심 하이라이트
보험 사업은 버크셔 영업이익의 핵심 원천이며, 3분기 인수이익과 투자수익의 변동은 주목할 필요가 있다.
지난 2분기 보험인수이익은 전년 동기 대비 13.1% 감소한 17억 3,100만 달러를 기록했고, 보험 투자수익은 9.1% 줄어든 30억 5,900만 달러로 집계됐다. 이 가운데 가이코(GEICO)의 인수이익 감소가 다른 보험 사업 부문의 성장을 일부 상쇄했으며, 투자수익은 금리 하락으로 압박을 받았다.
3분기를 내다보면 모닝스타는 보험 시장의 경쟁 심화와 보험료 성장 둔화로 인해 보험인수 실적이 부진한 흐름을 이어갈 수 있다고 전망한다. 다만 철도, 에너지, 제조업 등 비보험 사업 부문이 보험 부문의 부담을 일부 상쇄할 것으로 예상된다. 투자자들은 인수이익이 개선되는지와 투자수익이 안정화되는지 지켜볼 필요가 있다.
현금 배분 역시 이번 실적 발표의 핵심 관심사다. 6월 말 기준 버크셔의 보험 및 기타 사업 부문이 보유한 순현금, 현금성 자산, 단기 미국 국채는 총 약 3,592억 달러에 달했다.
회사는 7월 24일 주택건설업체 테일러 모리슨(TMHC) 인수를 약 68억 달러의 현금 대가로 완료했다. 3분기 말 현금 보유액과 자사주 매입 규모는 에이블이 경영을 맡은 이후의 자본 배분을 반영할 것이다.
알파벳(GOOGL) 역시 주목할 만한 투자 종목이다. 6월 말 기준 버크셔는 시장 가치 약 378억 달러에 달하는 알파벳 주식 약 1억 600만 주를 보유해 세 번째로 큰 주식 보유 종목이 되었다.
1분기와 비교해 보유 주식 수는 약 83% 증가했다. 3분기에 포지션을 추가로 확대했는지 혹은 축소했는지는 향후 13F 공시를 통해 공개될 예정이다.
월가의 버크셔 해서웨이(BRK.B) 최고 목표주가 628달러 도달
[출처: StockanAlysis]
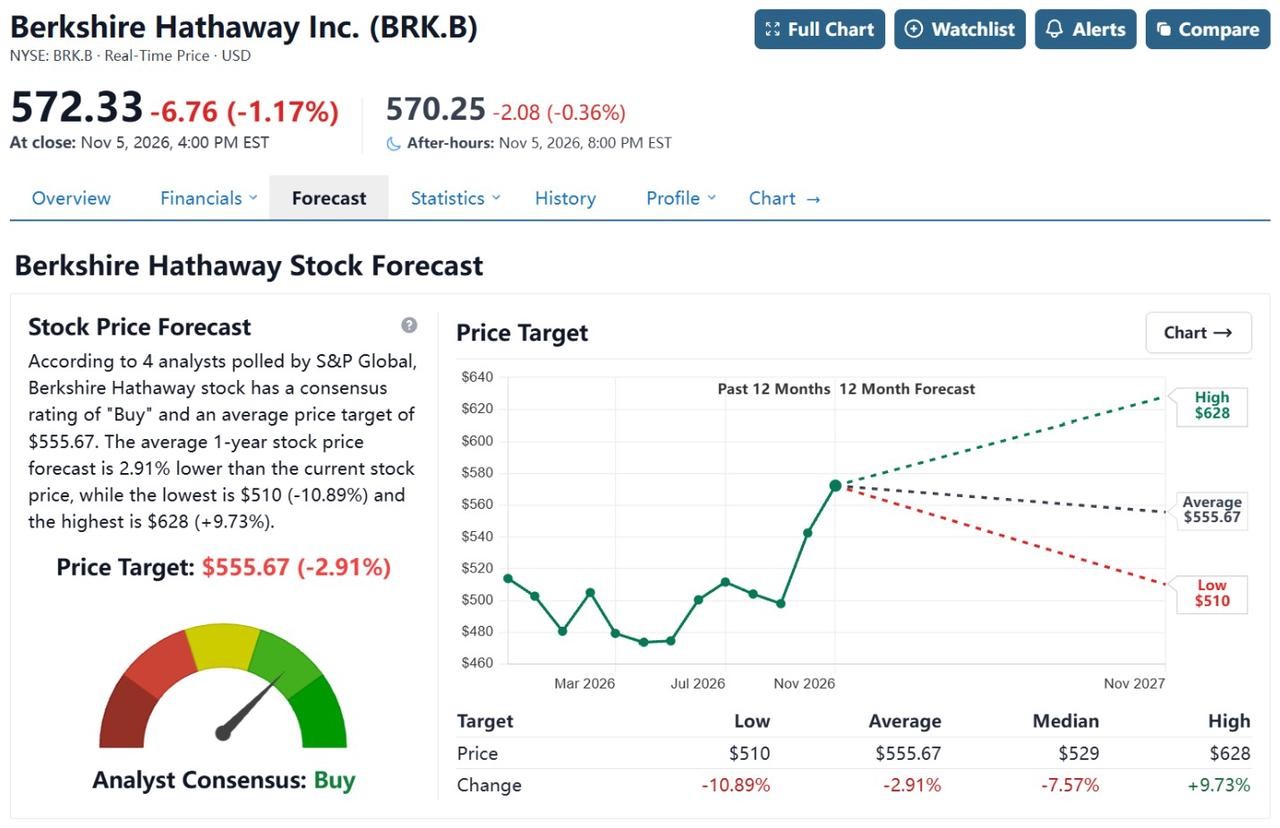
11월 6일 기준 StockanAlysis에 따르면, 애널리스트들의 버크셔 해서웨이 클래스 B 주식 평균 목표주가는 555.67달러로 현재 주가 대비 2.91% 하락할 가능성을 시사했다. 최고 목표주가는 628달러, 최저 목표주가는 510달러였다.
10월 22일 UBS의 브라이언 메러디스 애널리스트는 버크셔 클래스 B 주식 목표주가를 604달러에서 628달러로 상향 조정하고 '매수' 투자의견을 유지했다. 모닝스타는 3분기 보험 인수 이익이 감소할 수 있지만, 철도 및 에너지 등 비보험 사업 부문이 영업이익의 한 자릿수 중후반대 성장을 견인할 것으로 전망했다.
3분기에는 보험 인수 이익의 개선 여부와 철도 및 에너지 사업의 성장세 지속 여부가 전체 영업 실적에 직접적인 영향을 미칠 것이다. 보험 사업이 계속 압박을 받는다면, 다른 사업 부문이 이익 감소분을 상쇄할 수 있을지와 아벨이 막대한 보유 현금을 어떻게 배분할지 역시 투자자들의 주요 관심사가 될 것이다.
추천 기사


