


마이크로소프트 주가 전망: MSFT, 6월 저점 대비 50% 이상 반등… 실적 호조 시 사상 최고치인 555달러까지 상승 가능성
TradingKey - 마이크로소프트(MSFT)가 미국 동부시간 기준 10월 28일 장 마감 후 2027회계연도 1분기 실적을 발표할 예정이다. 주가가 530달러를 회복하고 사상 최고가에 접근함에 따라, 이번 실적 발표는 마이크로소프트가 애저(Azure)와 인공지능 수요에 힘입은 상승세를 이어갈 수 있을지를 결정짓는 계기가 될 수 있다.
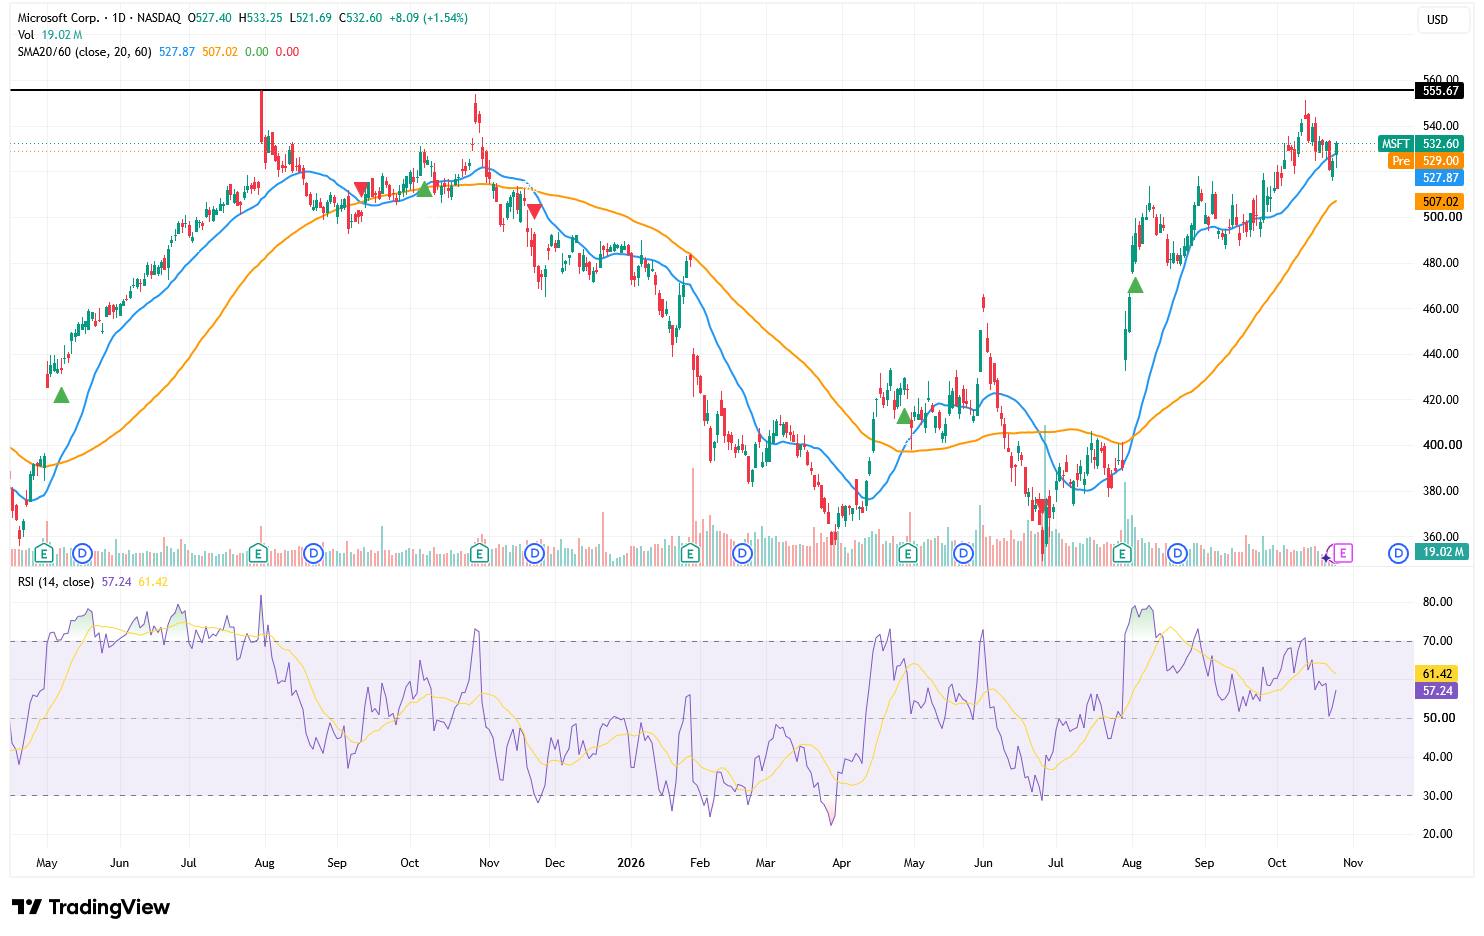
10월 26일 기준 마이크로소프트 주가는 전일 대비 1.54% 상승한 532.60달러로 마감했다. 지난 6월 25일 기록한 저점인 349.20달러와 비교하면 누적 기준 약 52.5% 반등했으며, 현재 555달러 안팎의 사상 최고가와는 약 4% 차이에 불과하다. 이는 시장이 이미 상당한 낙관적 성장 기대를 선반영했음을 의미한다.
시장에서는 마이크로소프트의 회계연도 1분기 매출을 전년 동기 대비 17% 가까이 증가한 약 906억 달러로 예상하고 있으며, 조정 주당순이익(EPS)은 전년 동기 4.13달러에서 늘어난 약 4.72달러로 전망하고 있다. 마이크로소프트가 앞서 제시한 매출 가이던스는 898억 5000만 달러~909억 5000만 달러로, 이는 시장 컨센서스가 이미 회사 전망치 범위의 상단에 근접해 있음을 뜻한다. 따라서 단순히 가이던스에 부합하는 수준으로는 유의미한 추가 상승 촉매제가 되지 않을 수 있다.
이번 실적 발표에서 가장 핵심적인 지표는 여전히 애저(Azure)다. 마이크로소프트는 회계연도 1분기 고정환율 기준 애저 매출 성장률이 전 분기 약 43%에서 가속화되어 44%~45%를 기록할 것으로 예상하고 있다. 경영진이 고객 수요가 가용 컴퓨팅 파워를 계속 웃돌고 있음을 확인하는 동시에 실제 성장률이 가이던스 상단을 상회한다면, 시장은 마이크로소프트의 클라우드 사업이 가격 조정이나 단기 계약 인식에 의존해 성장을 유지하는 것이 아니라 여전히 가속화 단계에 있다고 믿을 만한 더 확실한 근거를 갖게 될 것이다.
그러나 마이크로소프트 주가가 사상 최고치를 경신할 수 있을지 여부는 매출 성장뿐만 아니라 AI 인프라 비용이 현금 흐름과 이익률을 갉아먹기 시작하는지 여부에 달려 있다. 회사는 1분기 설비투자(CAPEX)가 500억 달러를 넘어설 것으로 예상하며, 2026년 연간 설비투자는 약 1750억 달러에 달할 것으로 본다. 마이크로소프트는 2027회계연도에도 플러스(+) 잉여현금흐름을 유지하고 연간 영업이익률 하락폭을 1%포인트 이내로 제한할 수 있을 것으로 여전히 기대하고 있지만, 시장은 데이터 센터, GPU, 네트워크 장비 투자에서 비롯되는 감가상각 압력을 예의주시할 것이다.
출처: TradingView
기술적 관점에서 주가는 20일 이동평균선인 527.87달러를 회복했으며, 60일 이동평균선인 507.02달러 위에서 거래를 이어가고 있다. 20일 이동평균선이 60일 이동평균선 위에 위치하고 두 선 모두 상승세를 나타내고 있어 중기 강세 구조는 유효하게 유지되고 있다.
단기적으로 주시해야 할 1차 저항선은 540달러~545달러 구간이다. 실적 발표에 힘입어 거래량을 동반하며 이 구간을 상향 돌파하고 일봉 종가 기준 확정을 얻는다면, 다음 목표가는 현재가 대비 약 4%의 추가 상승 여력이 있는 사상 최고가 555달러를 향하게 된다. 555달러를 추가로 돌파할 경우 새로운 상승 공간이 열릴 수 있다.
현재 RSI는 약 57.24를 기록하고 있다. 완화된 시그널선인 61.42보다는 낮지만 여전히 강세와 약세의 분기점인 50 위에 머물고 있어, 상승 모멘텀이 다소 식었으나 하락세로 전환되지는 않았음을 보여준다. 하방으로는 1차 지지선이 527달러~530달러에 형성되어 있으며, 이 수준을 밑돌 경우 515달러를 테스트할 수 있고 핵심 지지선은 60일 이동평균선 부근인 507달러 근처에 위치해 있다.
추천 기사


