


TSMC 3분기 실적 프리뷰: 6분기 연속 사상 최고 이익을 경신할 수 있을까? 월가 최고 목표가는 665달러
TradingKey - TSMC(TSM)는 10월 15일에 2026년 3분기 실적을 발표하고 같은 날 베이징 시간 오후 2시에 투자자 설명회를 개최할 예정이다. 회사는 이미 분기 매출을 공개했으며, 시장의 관심은 이제 순이익, 매출총이익률, 4분기 실적 가이던스, 2027년 설비투자 및 생산능력 계획에 집중될 것이다.
TSMC의 3분기 매출은 전년 동기 대비 약 51% 증가한 1조 4,940억 대만달러(약 467억 달러)를 기록하며 단일 분기 역대 최고치를 경신했다. 이는 시장 예상치인 1조 4,600억 대만달러를 상회하고, 회사가 이전에 제시한 가이던스 상단인 446억~458억 달러를 넘어선 수치로, AI 반도체, 첨단 공정, 하이엔드 패키징에 대한 수요가 여전히 견조함을 보여준다.
엔비디아(NVDA), 애플(AAPL), AMD(AMD) 및 다수의 클라우드 컴퓨팅 기업의 핵심 파운드리 파트너인 TSMC는 글로벌 AI 인프라 수요를 가늠하는 핵심 지표로 평가받고 있다.
순이익 6분기 연속 사상 최고치 경신 전망
LSEG 스마트에스티메이트가 집계한 애널리스트 컨센서스에 따르면, TSMC의 3분기 순이익은 전년 동기 대비 약 65% 증가한 7,463억 대만달러(약 234억 달러)에 달할 것으로 예상된다. 팩트셋의 전망치는 이보다 다소 보수적인 7,318억 대만달러로, 전년 동기 대비 62% 증가한 수준이다.
어느 전망치를 적용하든 3분기 순이익이 종전 최고 기록인 7,065억 6,000만 대만달러를 넘어서는 한, TSMC는 6분기 연속 분기 순이익 최고치를 경신하고 11분기 연속 이익 성장을 달성하게 된다.
이익 성장은 주로 첨단 공정의 가동률이 높은 수준을 유지한 데 힘입었다. 엔비디아(NVDA)의 루빈(Rubin) GPU, AMD(AMD)의 MI400, 아마존(AMZN) 클라우드 서비스의 AWS 트레이니움3(Trainium3), 구글 모기업 알파벳(GOOGL)의 차세대 TPU 등의 제품이 순차적으로 양산에 들어가며 3nm 및 5nm 생산 능력을 지속적으로 점유했다. 한편 애플(AAPL)의 신형 모바일 프로세서와 AMD(AMD)의 베니스(Venice) 서버용 CPU는 2nm 생산 능력 확대를 견인하기 시작했다.
뱅크오브아메리카는 2nm 공정의 매출 기여도가 2분기 약 3%에서 3분기 약 11%로 상승하고, 4분기에는 약 18%까지 더욱 확대될 수 있다고 전망한다. 실적 발표를 통해 이러한 평가가 입증된다면, 2nm 상용화 속도가 기존 시장 예상보다 훨씬 빠르다는 것을 의미한다.
2나노 양산이 매출 견인, 매출총이익률은 여전히 비용 압박에 직면
매출 실적은 견조했으나, 이번 실적 발표에서 주가 변동성을 유발할 가능성이 더 높은 지표는 매출총이익률일 수 있다.
TSMC는 앞서 3분기 매출총이익률을 65~67%, 영업이익률을 56~58%로 전망한 바 있다. BofA는 매출총이익률이 67% 안팎일 것으로 예상하는 한편, HSBC의 전망치는 66.9%로 두 기관 모두 회사가 제시한 가이던스 상단에 근접한 수준이다.
긍정적인 요인으로는 3나노 공정의 감가상각 부담 완화, 첨단 공정의 지속적인 높은 가동률, 고성능 컴퓨팅(HPC) 제품 비중 증가 등이 꼽힌다. 다만 2나노 공정이 양산 초기 단계에 있어 수율 향상 및 장비 감가상각이 매출총이익률을 3~4%포인트 희석시킬 수 있으며, 애리조나 등 해외 공장의 생산 비용 역시 전체 이익률에 지속적인 부담으로 작용할 수 있다.
따라서 매출이 기대치를 상회한다고 해서 매출총이익률이 반드시 동반 급등하는 것은 아니다. 만약 3분기 매출총이익률이 67% 안팎에 달하고 4분기 가이던스가 66% 이상을 유지한다면, 이는 TSMC가 제품 믹스 최적화와 가격 결정력을 통해 신규 공정 도입 및 해외 확장 비용을 여전히 흡수할 수 있음을 나타낸다.
월가 평균 목표주가 553달러
TSMC가 설비투자를 지속적으로 상향 조정하는 것은 향후 수요에 대한 경영진의 확고한 신뢰를 반영합니다. TSMC는 2026년 설비투자(capex) 가이던스를 600억~640억 달러로 올려 잡았으며, 자금은 주로 3나노 증설, 2나노 양산, A16 장비 구축 및 CoWoS 첨단 패키징에 배정됩니다. 뱅크오브아메리카는 2026년 설비투자가 약 630억 달러에 달하고 2027년에는 830억 달러까지 늘어날 가능성이 있다고 전망합니다.
이러한 대규모 투자는 TSMC가 차세대 AI 연산 수요에 대비해 선제적으로 생산 능력을 확충하고 있음을 의미하지만, 한편으로는 감가상각과 잉여현금흐름에 대한 부담도 키울 수 있습니다. 투자자들은 경영진이 설비투자를 추가로 상향할지, 그리고 신규 투자가 충분한 고객 주문으로 뒷받침될 수 있을지 주시할 필요가 있습니다.
월가 전반은 TSMC에 대해 여전히 낙관적인 태도를 유지하고 있습니다. TipRanks에 따르면 최근 3개월간 해당 종목을 분석한 애널리스트 8명 중 7명이 '매수' 투자의견을 제시했습니다. 12개월 평균 목표주가는 553달러이며, 최고 전망치는 665달러, 최저 전망치는 440달러입니다.
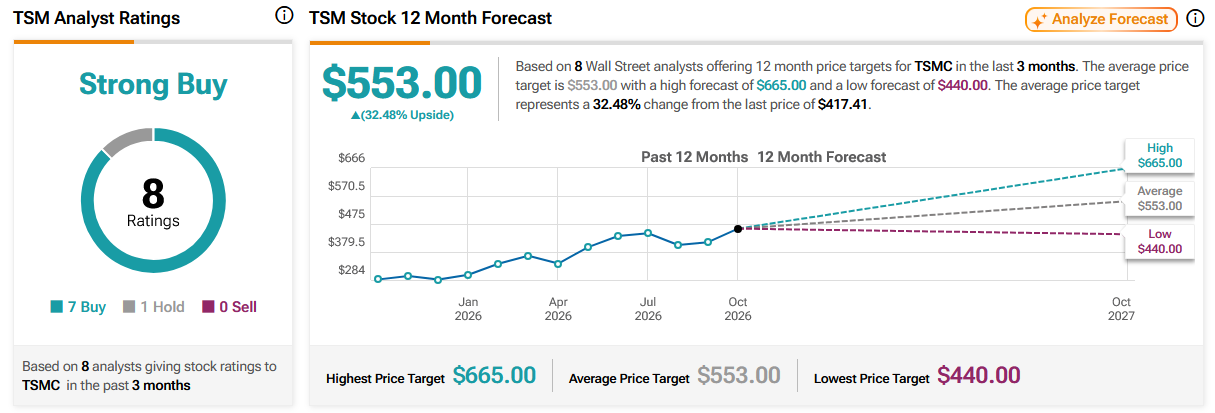
출처: TipRanks
뱅크오브아메리카 또한 최근 TSMC ADR의 목표주가를 590달러에서 620달러로 상향 조정하며 '매수' 투자의견을 유지했습니다. 2나노 양산 가속화, AI 제품의 3나노 전환, 2027년 웨이퍼 가격 인상이 수익 전망치의 지속적인 상향 조정을 이끌 것이라는 점이 핵심 근거입니다.
추천 기사


