


Target cae más de un 2% en el premercado a pesar de superar las expectativas del 3T y elevar sus previsiones, mientras el negocio de indumentaria sigue bajo presión
TradingKey - La cadena minorista estadounidense Target (TGT) presentó unos resultados sensiblemente mejores en el tercer trimestre, en los que los ingresos, el beneficio por acción y las ventas comparables superaron las expectativas del mercado, al tiempo que elevó su objetivo de crecimiento de las ventas para todo el ejercicio.
Sin embargo, el optimista informe de resultados no logró impulsar de inmediato la cotización, y las acciones de Target cayeron más de un 2% en las operaciones previas a la apertura del mercado en Estados Unidos el miércoles.
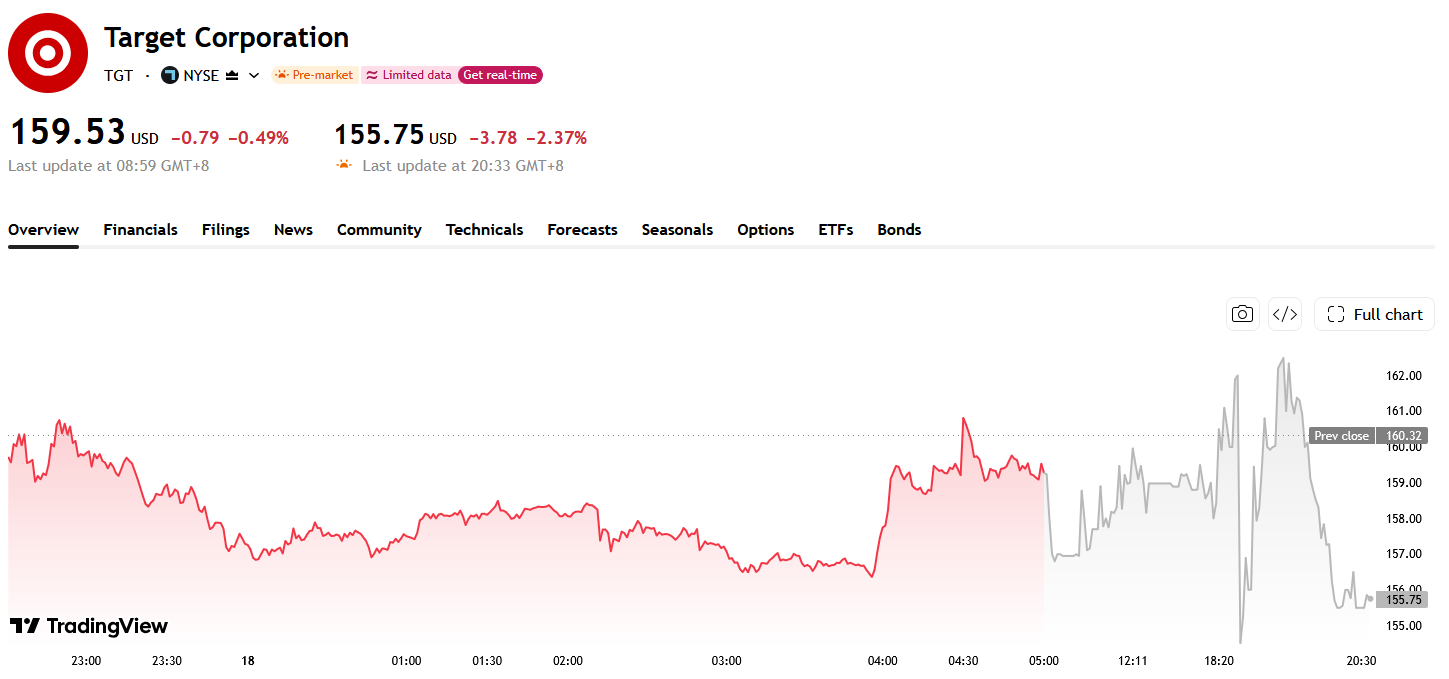
Fuente: TradingView
En el tercer trimestre fiscal cerrado el 31 de octubre de 2026, Target registró unos ingresos de 27.070 millones de dólares, lo que supone un incremento interanual del 7,1% y supera las expectativas del mercado de unos 26.500 millones de dólares; el beneficio por acción ajustado alcanzó los 2,65 dólares, rebasando también con holgura los 2,07 dólares previstos por los analistas. Las ventas comparables crecieron un 5,6%, impulsadas por un aumento del 5% en la afluencia a las tiendas, lo que indica una recuperación en la disposición de los consumidores a comprar en establecimientos físicos. Por canales, las ventas comparables en tiendas físicas aumentaron un 4,6%, mientras que las ventas comparables digitales repuntaron un 9,8%, consolidando al negocio digital como un motor clave de las ventas totales.
Sin embargo, el desempeño del beneficio este trimestre también se vio favorecido por partidas extraordinarias, ya que Target percibió aproximadamente 301 millones de dólares en ganancias por reembolsos arancelarios, lo que aportó cerca de 0,50 dólares por acción. Si se excluye este impacto, el beneficio por acción ajustado aun así creció un 21% interanual, lo que indica que la mejora del beneficio no dependió por completo de dichos reembolsos, si bien el crecimiento efectivo de las ganancias se vio ciertamente impulsado por esta partida puntual.
Las perspectivas del equipo directivo para el conjunto del ejercicio también se volvieron más optimistas. Target prevé ahora que las ventas netas para todo 2026 crezcan aproximadamente un 6%, un punto porcentual por encima de su objetivo previo situado en torno al 5%; el beneficio por acción para el año completo se proyecta entre 10,65 y 11,40 dólares, cifra que incluye unos 2,14 dólares en ganancias por reembolsos arancelarios reconocidas hasta el tercer trimestre.
La empresa prevé asimismo que las inversiones de capital en 2027 se sitúen entre 5.000 y 6.000 millones de dólares, destinadas principalmente a remodelaciones de tiendas, actualizaciones tecnológicas y otras inversiones comerciales con el fin de seguir mejorando la experiencia de compra y la eficiencia operativa.
Detrás del repunte en la afluencia se encuentra una serie de ajustes que Target ha realizado en su surtido de productos y en la experiencia en tienda a lo largo de los últimos meses. La compañía redujo recientemente los precios de casi 2.000 artículos y renovó categorías como alimentos, juguetes y belleza para recuperar a los consumidores más sensibles a los precios.
En el tercer trimestre, la mayoría de las categorías principales de productos de Target registraron crecimiento en ventas: las de juguetes y artículos duraderos afines repuntaron casi un 27%, las de belleza avanzaron más de un 9% y las de alimentos y bebidas aumentaron casi un 7%. Además, los ingresos procedentes de negocios no comerciales —incluida la publicidad, los servicios de suscripción y el reparto de beneficios por tarjetas de crédito— crecieron casi un 20%, aportando un respaldo adicional a los ingresos consolidados.
Sin embargo, la recuperación entre las distintas categorías fue dispar. En el tercer trimestre, las ventas de ropa y accesorios cayeron un 3,8% interanual, situándose como el segmento más débil entre las principales áreas de negocio. Por el contrario, las ventas de artículos para el hogar y decoración aumentaron apenas en torno a un 2,5% y, aunque mostraron cierta mejoría, el ritmo de recuperación continuó siendo discreto.
Michael Fiddelke, director ejecutivo de Target, señaló que la empresa aún tiene bastante trabajo por hacer en sus negocios de hogar y textil, y que los avances logrados hasta el momento todavía no resultan satisfactorios para la dirección.
En el segmento textil, Target está trabajando para reequilibrar su combinación de productos. La dirección señaló que la ropa para hombre, la moda infantil y ciertas líneas dirigidas a consumidores más jóvenes tuvieron un desempeño relativamente bueno, mientras que la ropa para mujer y el negocio general de calzado siguen en fase de transición. En la categoría de hogar, la compañía ha rediseñado productos en accesorios decorativos, ropa de cama, artículos de baño y decoración infantil, con la intención de impulsar las ventas mediante la renovación del diseño y la estructura de las categorías. No obstante, el equipo directivo también reconoció que llevará tiempo que estos ajustes se reflejen plenamente en los resultados operativos.
En los últimos años, bajo la presión de la inflación y del coste de la vida, los consumidores se han inclinado más por priorizar los alimentos y los artículos de primera necesidad, mostrándose cautos respecto al gasto en productos discrecionales como la ropa y los artículos para el hogar. Grandes minoristas como Walmart (WMT) y Amazon (AMZN) han atraído a un gran número de compradores gracias a sus precios competitivos y a la comodidad de las compras por internet. Para Target, confiar únicamente en rebajas de precios podría no bastar para reconstruir una ventaja competitiva; lograr un equilibrio entre precio, diferenciación de producto y experiencia de compra determinará si es capaz de consolidar esta recuperación.
Artículos Recomendados


