


Nvidia sube más de un 3% en el premercado tras superar las expectativas tanto en resultados del 3T como en previsiones, Wall Street se muestra optimista con el crecimiento pero cauteloso ante múltiples riesgos
TradingKey - Nvidia (NVDA) subió más de un 3% en las operaciones previas a la apertura en Estados Unidos el miércoles, hasta los 160,73 dólares, ampliando sus ganancias tras la publicación de sus resultados.
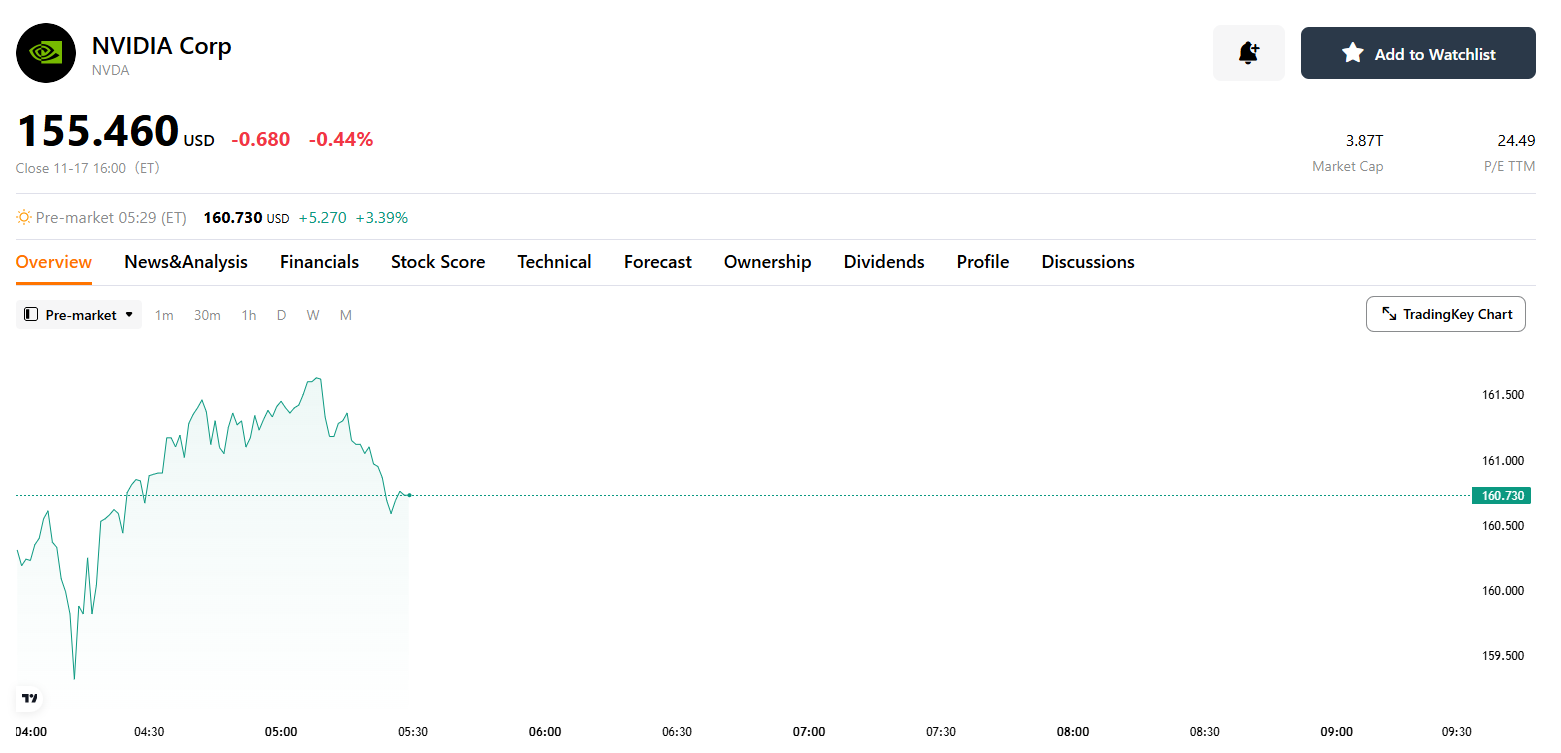
Fuente: TradingKay
Las acciones de la compañía subieron más de un 4% en las operaciones posteriores al cierre del martes, impulsando un repunte generalizado en los valores de chips de IA, centros de datos y computación en la nube. Unos resultados trimestrales mejores de lo esperado y unas previsiones para el cuarto trimestre que superaron las estimaciones del mercado sirvieron como los principales catalizadores de la solidez del valor.
En concreto, los ingresos de Nvidia en el tercer trimestre alcanzaron los 115.800 millones de dólares, superando la estimación promedio de los analistas de 109.100 millones de dólares, mientras que el beneficio neto se situó en 65.300 millones de dólares, superando también las expectativas del mercado de 60.406 millones de dólares. Atrayendo aún más la atención del mercado, la compañía se mantuvo optimista sobre sus perspectivas de crecimiento para el próximo trimestre, pronosticando unos ingresos para el cuarto trimestre de 130.000 millones de dólares, por encima de la estimación promedio previa de Wall Street de 125.250 millones de dólares. Los ingresos de su negocio de centros de datos se duplicaron con creces en términos interanuales, lo que subraya aún más que la demanda de potencia de cálculo para IA por parte de las grandes empresas tecnológicas sigue siendo sólida.
Además de superar las expectativas en todos los frentes en el trimestre actual, las previsiones de Nvidia para el cuarto trimestre también reforzaron la confianza del mercado. La compañía prevé unos ingresos para el próximo trimestre de aproximadamente 130.000 millones de dólares, con un margen de más o menos el 3%, notablemente por encima de la estimación promedio de Wall Street de 125.250 millones de dólares. La dirección también proyecta un margen bruto ajustado de aproximadamente el 72% para el cuarto trimestre, lo que indica que sus aceleradores de IA de gama alta y sus productos de red continúan disfrutando de un sólido poder de fijación de precios.
En cuanto al avance de los productos, la plataforma de próxima generación Vera Rubin ha comenzado a distribuirse a los clientes y ya ha entrado en los centros de datos de varios de los principales operadores de computación en la nube e infraestructuras de IA. La escala de despliegue, en constante expansión, indica que las inversiones de los proveedores de servicios en la nube en potencia de cálculo para entrenamiento e inferencia no se han enfriado de manera apreciable, al tiempo que disipa en parte la preocupación previa del mercado de que el ciclo de gasto de capital en IA hubiera tocado techo.
Sin embargo, los analistas de JPMorgan (JPM) señalaron que, aunque varias de las métricas de la compañía superaron las expectativas este trimestre y sus perspectivas de ingresos se revisaron al alza, la dirección aún no abordó adecuadamente varias cuestiones clave durante la conferencia de resultados, entre ellas la ausencia de ingresos procedentes de China, la magnitud de la financiación necesaria para el desarrollo de infraestructuras de IA, la capacidad de expansión de la cadena de suministro y cómo llevará a cabo la compañía la sucesión del CEO tras la salida de Jensen Huang. Estos factores podrían seguir influyendo en el criterio de los inversores sobre la certidumbre del crecimiento futuro de Nvidia, lo que significa que el valor aún podría experimentar una volatilidad significativa a corto plazo.
Entre ellos, destaca especialmente la incertidumbre en el mercado chino. Las restricciones de Estados Unidos a las exportaciones de chips avanzados de IA continúan afectando al despliegue comercial de Nvidia en China, y las previsiones actuales de la compañía aún no han incorporado los ingresos potenciales del mercado chino. Esto significa que, incluso si la demanda de IA se mantiene sólida, el margen real de crecimiento futuro de Nvidia aún podría verse afectado por cambios en las políticas geopolíticas y en los controles de exportación.
Al mismo tiempo, las inversiones de capital necesarias para el desarrollo de infraestructuras de IA también se han convertido en un foco de atención para los analistas. A medida que los gigantes de la nube siguen ampliando la escala de sus centros de datos, se requieren cuantiosos gastos de capital en áreas como la adquisición de GPUs, el suministro eléctrico, los sistemas de refrigeración y los equipos de red. Aunque Nvidia se beneficia de ello, sus alianzas de financiación con determinados proveedores de servicios en la nube para IA también han llevado al mercado a examinar los niveles de endeudamiento y la sostenibilidad de la financiación en el conjunto del ecosistema. Además, la capacidad de la cadena de suministro de chips para ampliar su capacidad con la debida rapidez y satisfacer la creciente demanda de pedidos es otro desafío real al que debe hacer frente la compañía.
A pesar de estos riesgos, algunas entidades de Wall Street valoraron positivamente los resultados financieros de Nvidia.
En Goldman Sachs (GS), los analistas consideran que el sólido informe de resultados y las declaraciones de la dirección sobre el negocio futuro ayudarán a reforzar la confianza de los inversores en la salud operativa de Nvidia y en las perspectivas de crecimiento de la cadena de valor de la IA en su conjunto. La firma también destacó de manera específica que la compañía reafirmó su compromiso con el retorno al accionista y autorizó hasta 227.000 millones de dólares en recompra de acciones hasta finales de 2027, lo que demuestra la continua confianza de la dirección en el flujo de caja y la rentabilidad futuros.
En Morgan Stanley (MS), el analista Joseph Moore señaló que, si bien el sólido desempeño comercial actual de Nvidia no sorprende en sí mismo, lo verdaderamente encomiable es que la dirección ofreció unas perspectivas relativamente positivas para el crecimiento futuro durante la conferencia de resultados. En lugar de limitarse a presentar un informe que supera previsiones y eleva estimaciones, la disposición de la compañía a detallar aún más sus perspectivas comerciales a futuro ayuda al mercado a evaluar mejor la sostenibilidad del ciclo de inversión en IA.
Artículos Recomendados


