


Resumen diario del mercado de TradingKey: los tres principales índices de EE. UU. se desploman, Broadcom y Arm desafían la tendencia, los resultados de Nvidia superan las expectativas
Seguimiento de las tendencias del mercado
TradingKey - Los tres principales índices bursátiles de Estados Unidos cayeron de forma generalizada. El Promedio Industrial Dow Jones (DJIA) cayó un 1,64% hasta cerrar en 50.759,42; el índice Nasdaq Composite (IXIC) bajó un 0,74% para terminar en 24.328,38; y el índice S&P 500 (SPX) retrocedió un 1,03% y finalizó en 7.340,53. Bajo la influencia de múltiples variables macroeconómicas y la rotación sectorial, el mercado general experimentó un retroceso generalizado a medida que el sentimiento de los inversores se tornó cauteloso.
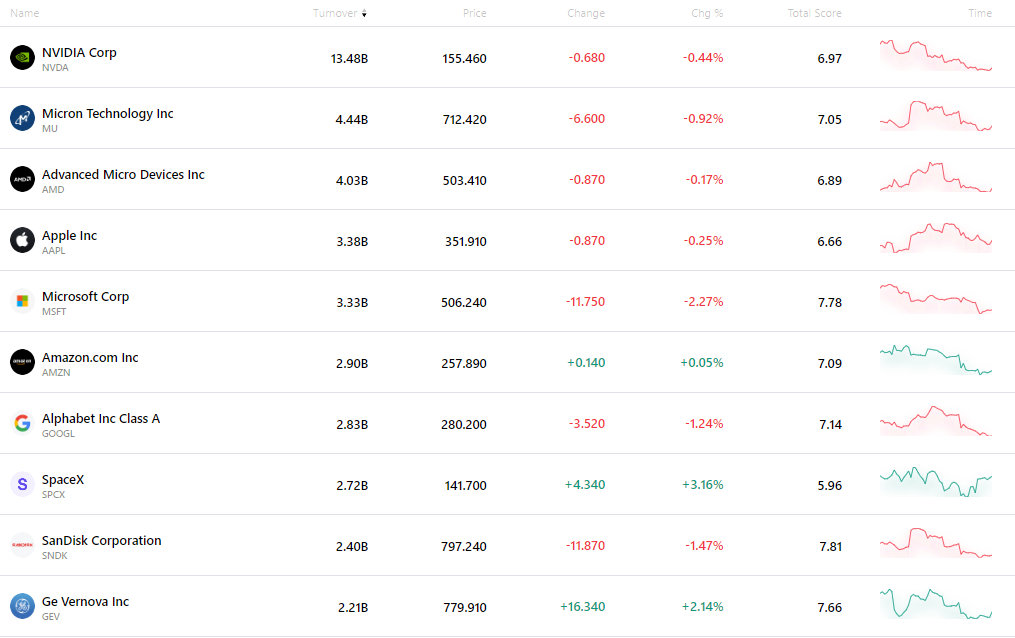
Las acciones de IA y semiconductores de Estados Unidos mostraron un comportamiento dispar: Advanced Micro Devices (AMD) cedió un 0,17% para cerrar en 503,41 dólares, mientras que Broadcom (AVGO) desafió la tendencia al avanzar un 2,46% y cerrar en 341,60 dólares, lo que refleja el sentimiento mixto y divergente del mercado hacia el sector de los chips de IA.
Otros valores importantes de la cadena de suministro de chips y equipos de semiconductores también cotizaron con signo dispar en general. Arm Holdings (ARM) se disparó un 4,76%, protagonizando el desempeño más destacado; por el contrario, el gigante de la litografía ASML se vio presionado al caer un 1,68%, mientras que el fabricante de memorias Micron Technology (MU) cedió un 0,92%, e Intel (INTC) también retrocedió un 0,54%, lo que indica que la asignación de capital dentro de la cadena de suministro de semiconductores se está volviendo cautelosa y rotacional.
Los precios internacionales del petróleo mostraron un comportamiento dispar: el crudo WTI (USOIL) cayó un 0,34% hasta los 84,397 dólares por barril, mientras que el crudo Brent (UKOIL) subió un 0,4% hasta los 91,160 dólares por barril. El oro al contado (XAUUSD) bajó un 0,72% hasta los 3.819,570 dólares por onza, y la plata al contado (XAGUSD) retrocedió un 0,63% hasta los 46,935 dólares por onza.
Las criptomonedas rebotaron ligeramente: Bitcoin (BTC) subió un 0,24% hasta los 64.670 dólares; Ethereum (ETH) ganó un 0,37% hasta cotizar en 1.814 dólares; Ripple (XRP) avanzó un 2,83% para situarse en 0,97 dólares; y Binance Coin (BNB) repuntó un 1,08% hasta los 595 dólares.
Noticias del mercado
El presidente de Rusia, Vladímir Putin, llegó a Shenzhen en la madrugada del 18 de noviembre para asistir a la Reunión de Líderes Económicos de APEC los días 18 y 19 de noviembre y participar en la primera cumbre de la historia entre los líderes de China, Rusia y Estados Unidos; la Casa Blanca reveló que Donald Trump ha partido rumbo a Asia y podría reunirse con Kim Jong Un en China esta semana, mientras que altos ejecutivos de empresas chinas y estadounidenses, como BYD y Google, también asisten a la Cumbre de Líderes Empresariales de APEC en Shenzhen.
El Departamento de Comercio de Estados Unidos emitió el día 16 nuevas normas que restringen el acceso remoto a chips avanzados de IA y exigen a las empresas de varios países del Sudeste Asiático y de Brasil solicitar licencias de importación; el Ministerio de Comercio de China manifestó el día 17 su firme oposición y advirtió de que adoptaría contramedidas.
Las ventas minoristas en Estados Unidos aumentaron un 0,2% intermensual y un 6,8% interanual en octubre, alcanzando su nivel más alto en cuatro años, impulsadas principalmente por el gasto en gasolineras, mientras que el gasto con tarjeta bancaria de los hogares de bajos ingresos creció un 7,3% interanual, superando por primera vez al de los sectores de mayores ingresos.
Elon Musk confirmó que estaría en China el 18 de noviembre para asistir a los eventos de APEC en Shenzhen, mientras que su "avatar digital" participaría en la DealBook Summit celebrada en Nueva York ese mismo día.
Nvidia (NVDA) reportó unos ingresos en el tercer trimestre de 115.800 millones de dólares, superando por primera vez los 100.000 millones de dólares, duplicándose en tasa interanual y batiendo las expectativas, junto con unas sólidas previsiones para el cuarto trimestre; este fue su primer informe de resultados desde la salida de Jensen Huang y el nombramiento de Colette Kress como CEO interina, y la cotización llegó a subir más de un 4% en las operaciones posteriores al cierre.
Nike (NKE) presentó un plan de recuperación a cinco años, en el que prevé que no volverá a la tasa de crecimiento promedio del sector hasta el ejercicio fiscal 2029; lastradas por una caída del 26% en los ingresos del primer trimestre en la Gran China a tipo de cambio constante, sus acciones se desplomaron más de un 6% en la jornada.
Las 10 acciones más activas
La siguiente tabla muestra las diez acciones más negociadas en la última sesión de mercado. Respaldados por un enorme volumen de negociación y una excelente liquidez, estos activos se han convertido en referencias clave para seguir la dinámica del mercado global.
Artículos Recomendados


