


El Índice del Dólar retrocede desde máximos de 19 meses tras el repunte de las ventas minoristas
- El DXY alcanza un máximo de 19 meses tras las ventas minoristas y borra toda la subida.
- Una subida de tasas de la Fed en diciembre estaba totalmente descontada, y los débiles datos manufactureros hicieron retroceder los rendimientos.
- Las minutas de la reunión de octubre de la Fed del miércoles son las próximas para las expectativas de subidas.
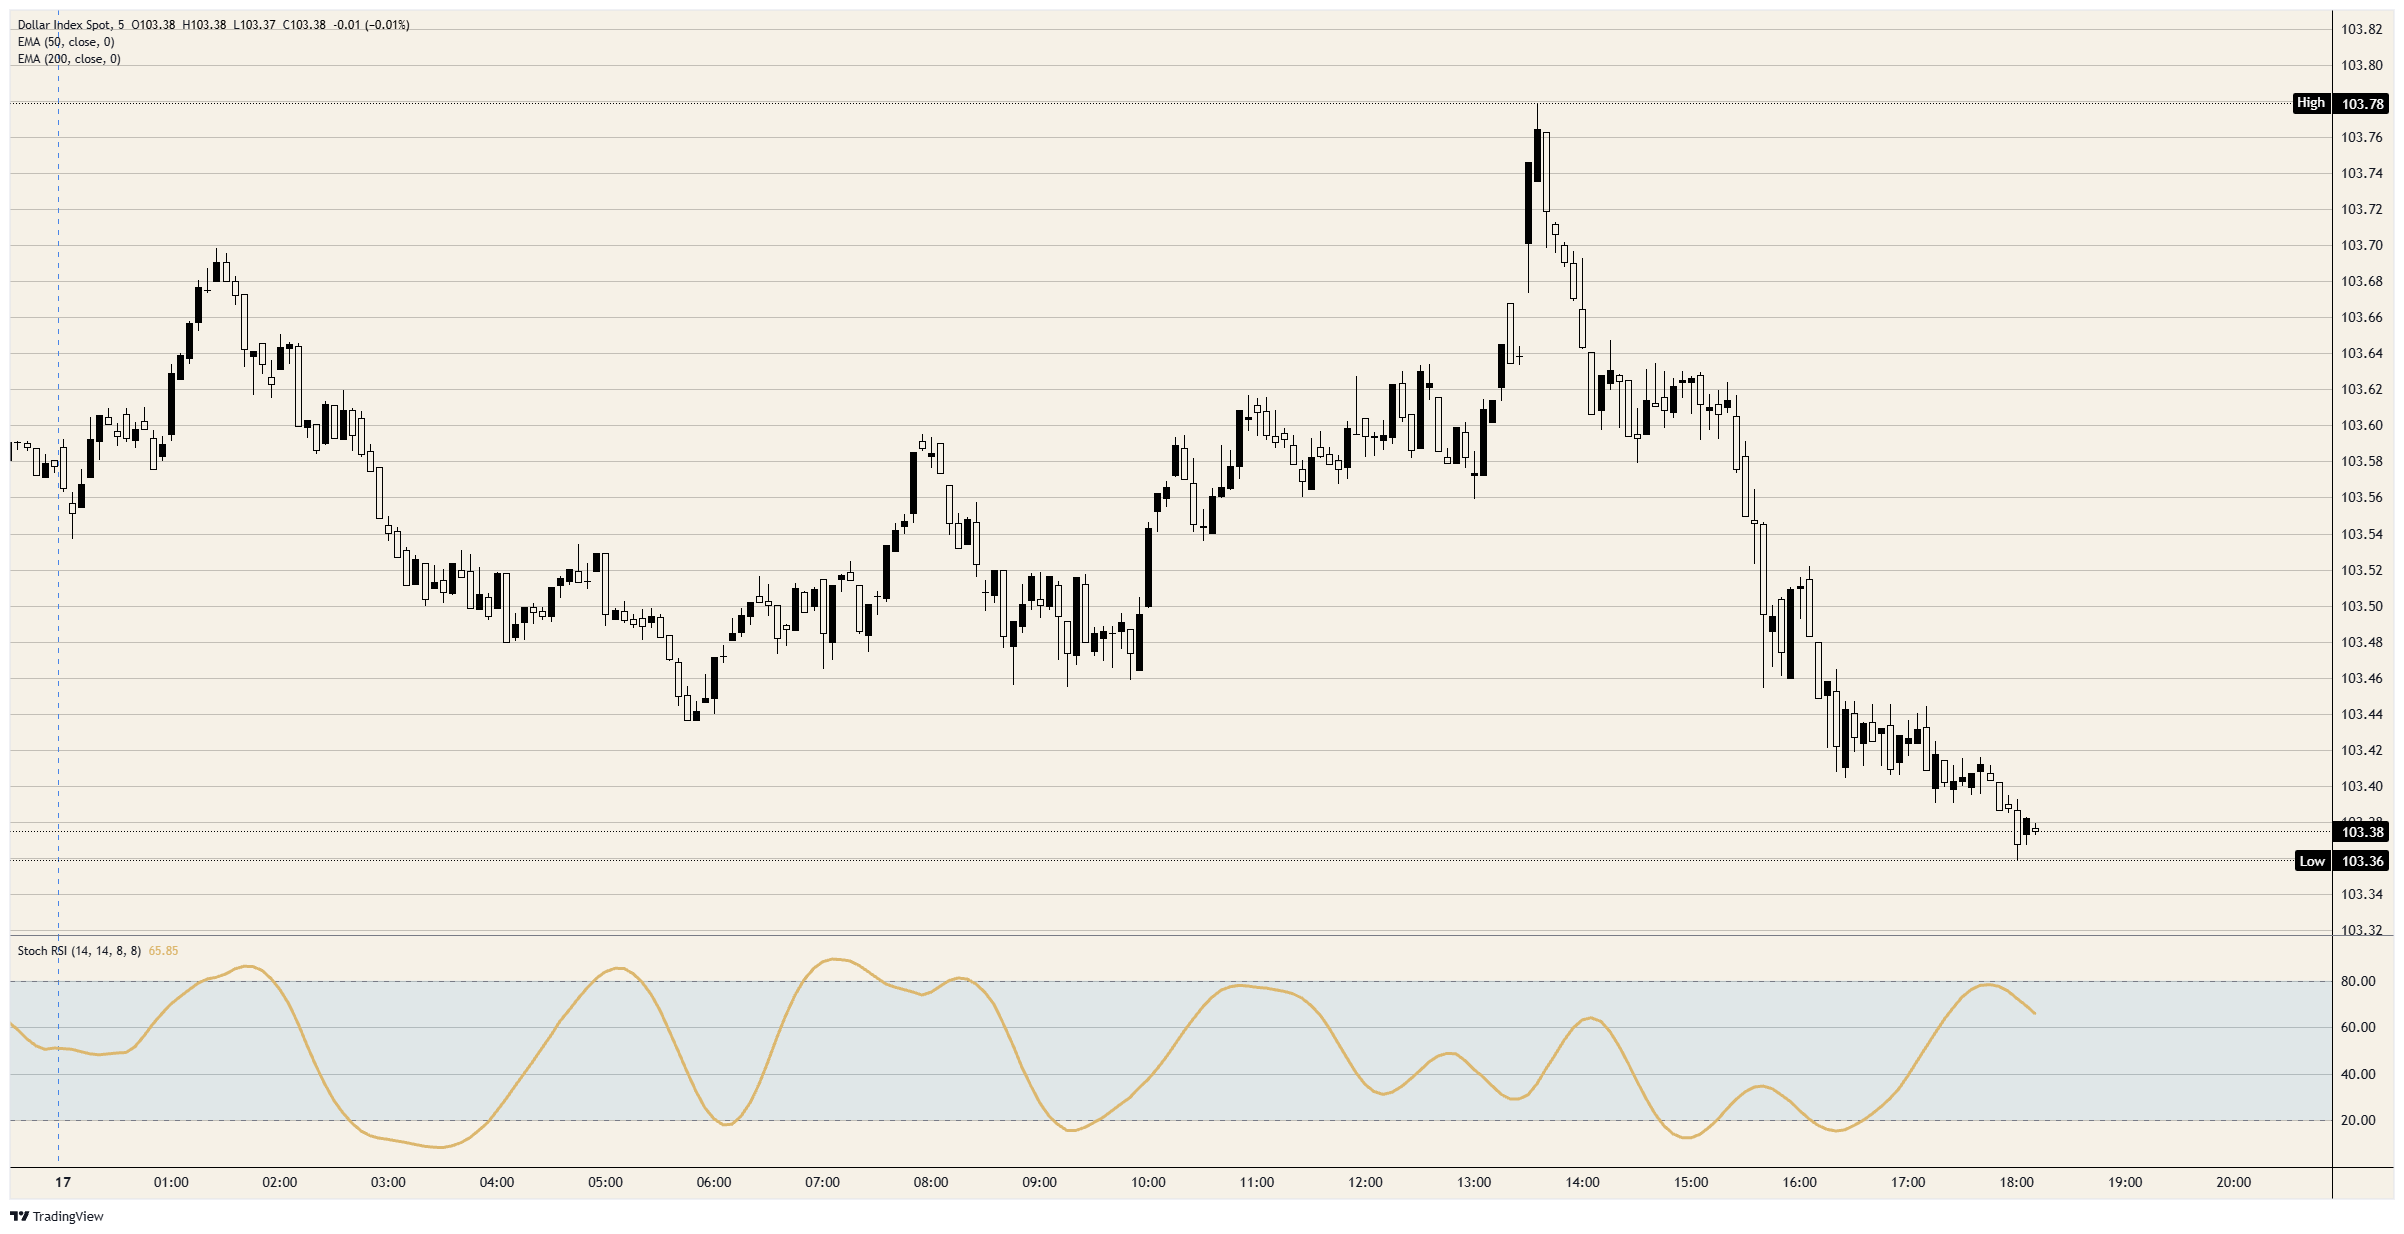
El nuevo máximo de 19 meses del Índice del Dólar no duró hasta la publicación de los siguientes datos, y el índice se encamina a romper una racha de cinco sesiones de ganancias. Subió hasta justo por debajo de 103.80 tras conocerse las ventas minoristas de octubre, su nivel más alto desde abril de 2025, y toda la subida había desaparecido antes de la publicación de la producción industrial. Desde entonces, una segunda caída lo ha llevado hasta alrededor de 103.40.
Las ventas minoristas aumentaron un 0.2% en octubre, pero el Grupo de Control aumentó un 0.6% y su avance de septiembre fue revisado al alza hasta el 0.5%. Los precios de importación aumentaron un 1.1% por segundo mes consecutivo. Los operadores ya habían descontado por completo una subida de tasas de la Fed en diciembre, con una probabilidad cercana al 91% de un aumento de un cuarto de punto según la herramienta FedWatch del CME, por lo que a las sólidas cifras les quedaba poco margen para impulsar al Dólar.
La producción industrial cayó un 0.4% en octubre tras aumentar un 0.7%, y el índice de confianza de los constructores de viviendas cayó a 25 desde 29. Los rendimientos del Tesoro devolvieron su subida de la sesión, con el rendimiento a 10 años cerca del 5.13%. La segunda caída del Dólar comenzó después de la cifra de confianza de los constructores de viviendas y continuó después de que la presidenta de la Fed de Cleveland, Hammack, afirmara que la inflación está avanzando en la dirección equivocada.
En el calendario
Las minutas de la reunión de la Fed del 27 y 28 de octubre, en la que mantuvo sus tasas en el 3.75%-4.00%, se publicarán el miércoles a las 19:00 GMT. El presidente de la Fed de Nueva York, Williams, hablará ese mismo día, mientras que la presidenta de la Fed de Cleveland, Hammack, el presidente de la Fed de Chicago, Goolsbee, y el presidente de la Fed de Filadelfia, Paulson, hablarán el jueves. Con una subida de tasas del 9 de diciembre totalmente descontada, lo único que aún pueden mover es la expectativa de una subida de medio punto, cercana al 9% según la herramienta FedWatch del CME.
Nvidia (NVDA) presentará sus resultados el martes a las 21:20 GMT. Los analistas de ING afirmaron que la caída de las acciones tecnológicas estadounidenses se ha extendido a suficientes mercados bursátiles como para que el Dólar gane atractivo como activo refugio. Las solicitudes semanales de subsidio de desempleo se publicarán el jueves a las 13:30 GMT.
En los gráficos
La caída desde el máximo es inferior a una quinta parte del avance desde el mínimo del 10 de noviembre, cerca de 101.50, y el índice ha vuelto a situarse dentro del rango del lunes. También se encuentra por encima del máximo del 14 de octubre, justo por debajo de 103.00, que superó el 12 de noviembre. La media móvil exponencial (EMA) de 50 días se encuentra cerca de 101.70 y la de 200 días cerca de 100.40.
Gráfico de 5 minutos del DXY
Dólar estadounidense - Preguntas Frecuentes
El Dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América, y la moneda "de facto" de un número significativo de otros países donde se encuentra en circulación junto con los billetes locales. Según datos de 2022, es la divisa más negociada del mundo, con más del 88% de todas las operaciones mundiales de cambio de divisas, lo que equivale a una media de 6.6 billones de dólares en transacciones diarias. Tras la Segunda Guerra Mundial, el USD tomó el relevo de la libra esterlina como moneda de reserva mundial.
El factor individual más importante que influye en el valor del Dólar estadounidense es la política monetaria, que está determinada por la Reserva Federal (Fed). La Fed tiene dos mandatos: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para lograr estos dos objetivos es ajustar las tasas de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2% fijado por la Fed, ésta sube los tipos, lo que favorece la cotización del dólar. Cuando la Inflación cae por debajo del 2% o la tasa de desempleo es demasiado alta, la Fed puede bajar las tasas de interés, lo que pesa sobre el Dólar.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y promulgar la flexibilización cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero atascado. Se trata de una medida de política no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí (por miedo al impago de las contrapartes). Es el último recurso cuando es poco probable que una simple bajada de las tasas de interés logre el resultado necesario. Fue el arma elegida por la Fed para combatir la contracción del crédito que se produjo durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprima más dólares y los utilice para comprar bonos del gobierno estadounidense, principalmente de instituciones financieras. El QE suele conducir a un debilitamiento del Dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso por el que la Reserva Federal deja de comprar bonos a las instituciones financieras y no reinvierte el capital de los valores en cartera que vencen en nuevas compras. Suele ser positivo para el dólar estadounidense.
Artículos Recomendados


