


La empresa respaldada por Nvidia, Firmus, cancela su OPI de 5 mil millones de dólares tras la débil demanda de los inversores
Firmus, un operador australiano de centros de datos respaldado por Nvidia, canceló su OPP planificada de 5000 millones de dólares (7000 millones de dólares australianos). Anunció esta decisión el 9 de octubre de 2026, después de que los inversores expresaran su descontento con su valoración.
Reuters indicó que la empresa buscará en su lugar asegurar fondos de manera privada. Este revés muestra que los inversores están examinando más detenidamente las valoraciones de la infraestructura de IA, la deuda y los beneficios, incluso mientras la industria sigue atrayendo miles de millones en financiación.
Una valoración que se triplicó en dos meses
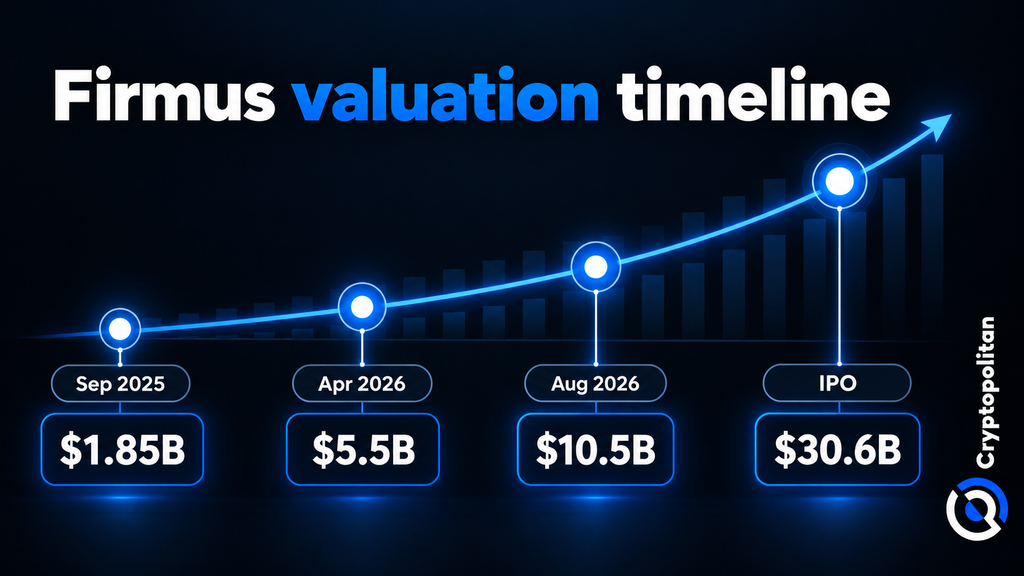
Originalmente establecida en 2019 como una empresa de minería de bitcoin, Firmus ha visto cómo su valoración se escalaba desde los 1.850 millones de dólares estadounidenses en septiembre de 2025 hasta los 5.500 millones en abril de 2026, y los 10.500 millones en agosto, según informes anteriores de Cryptopolitan. El precio propuesto de A$11 por acción indica una valoración del capital de aproximadamente 30.600 millones de dólares estadounidenses (alrededor de A$44 mil millones).
Según John Pearce de UniSuper, Firmus tiene una historia interesante pero no cuenta con una valoración justa. Indicó que la oferta estaba “precificada a la perfección” y advirtió que, para crecer, sería necesario añadir más deuda y capital. Se informó que Firmus contempló reducir el precio de su OPI a A$8,25.
Dos sitios operativos, cinco en papel
Firmus cuenta con dos centros de datos ubicados en Melbourne y Singapur, mientras que se están desarrollando cinco centros de datos en la región de Asia-Pacífico. Nvidia posee el 7,2%, junto con firmas como Coatue, Blackstone y Jane Street.
Los inversores tenían otras preocupaciones además de los ambiciosos planes de expansión de la empresa. ABC News informó que la condena previa por trading con información privilegiada del co-CEO Oliver Curtis también generó dudas entre los posibles inversores.
Firmus ha cambiado finalmente de opinión y no continuará con su oferta pública inicial (IPO). Según la compañía, los términos de la IPO «no reflejaban correctamente la solidez» de su negocio y proceder no sería beneficioso para sus accionistas.
Las matemáticas de la deuda detrás del modelo neo-cloud
El estratega de Morningstar, Lochlan Holloway, advirtió que «las neo-clouds están altamente apalancadas».
Según las estimaciones, Firmus tendría una deuda de 30.000 millones de dólares estadounidenses (aproximadamente 43.000 millones de dólares australianos) junto con unos ingresos operativos esperados de 5.000 millones de dólares estadounidenses en 2028. Esa relación deuda-ingresos de seis a uno deja apenas un margen mínimo para cualquier retraso en la construcción o desaceleración de la demanda.
Holloway advirtió que el crédito desempeña un papel integral en «prácticamente todos los ciclos de auge y caída».
Hacia dónde va el dinero destinado a la expansión de la IA
Las perspectivas de gasto son masivas. Según PwC, las inversiones globales en centros de datos podrían alcanzar los 31,6 billones de dólares estadounidenses hasta 2050, e incluso acercarse a los 50 billones.
Sin embargo, esto va acompañado de la consolidación del capital. Las rondas de financiación superiores a mil millones de dólares para IA representaron casi el 86% de la financiación recibida a principios de año, según S&P Global research. Man Group ha informado que la deuda emitida en relación con la IA podría aumentar hasta los 465 000 millones de dólares estadounidenses.
La reducción de escala por parte de Firmus refleja el hecho de que los inversores siguen invirtiendo en infraestructura de IA, pero son más exigentes a la hora de asignar fondos.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.
Artículos Recomendados


