


¿Seguirán cayendo los precios del oro? Análisis y previsión de la tendencia del precio del oro para 2027
Revisión de la tendencia del precio del oro para 2026
TradingKey - En 2026, el mercado internacional del oro al contado (XAUUSD) protagonizó una espectacular subida hacia nuevos máximos, seguida de una profunda corrección. En enero, prolongando el impulso del mercado alcista de 2025, el precio del oro se disparó desde alrededor de los 4.300 dólares hasta superar la cifra redonda de los 5.000 dólares, alcanzando un máximo histórico de 5.608 dólares el 29 de enero, antes de debilitarse progresivamente e iniciar una tendencia a la baja.
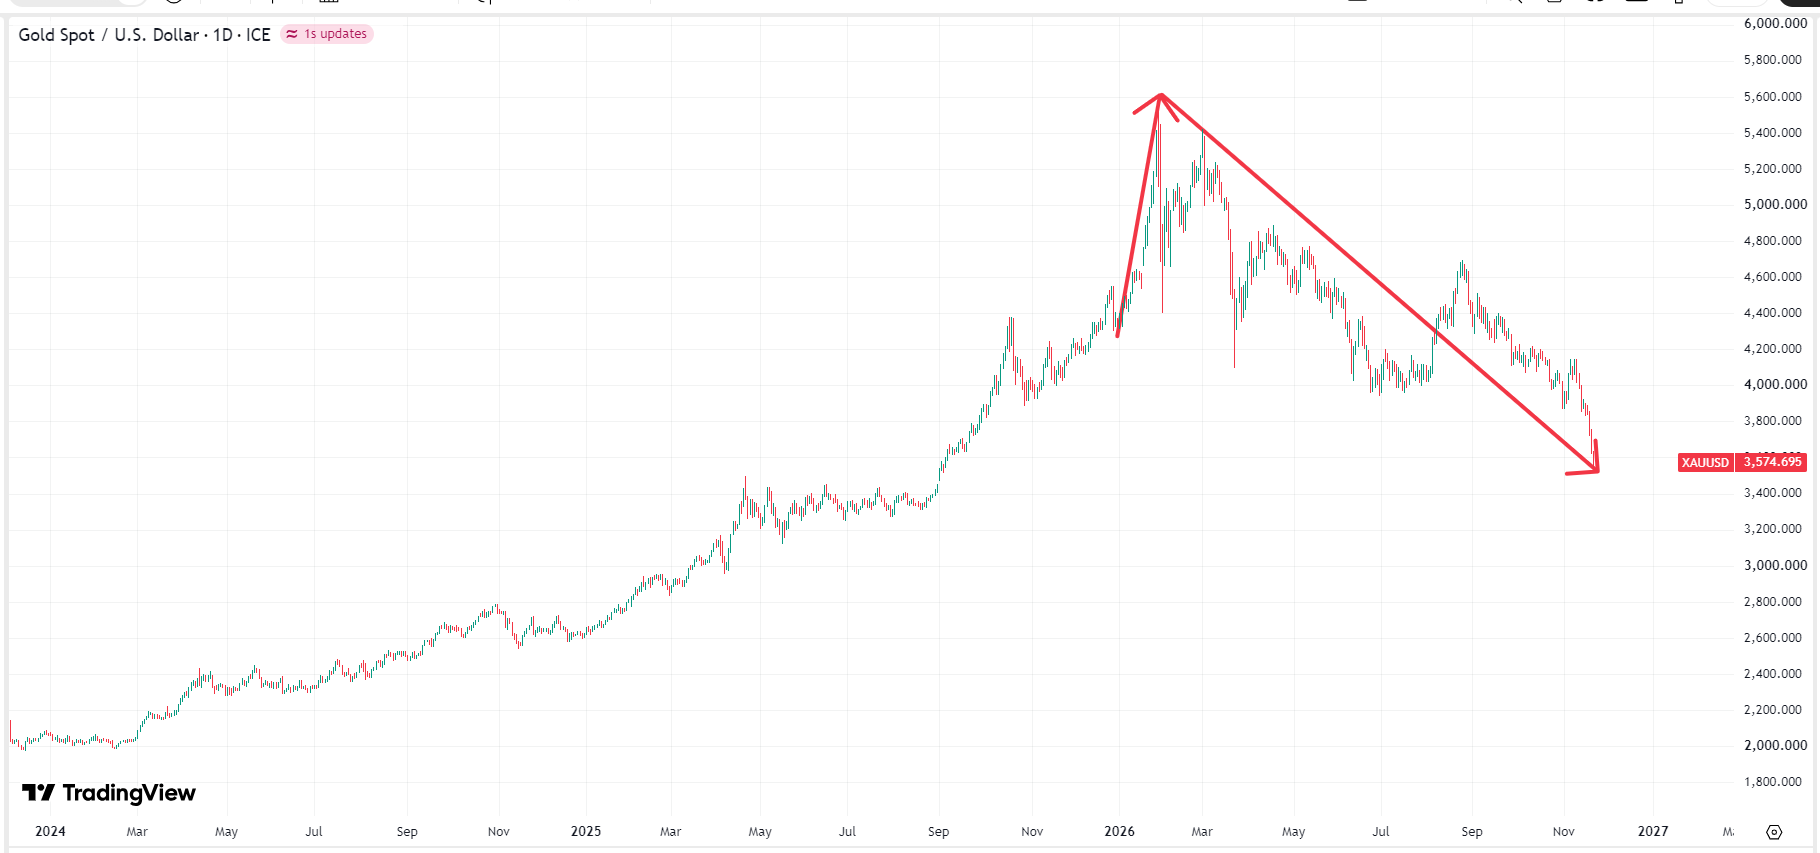
Gráfico del precio del oro, Fuente: TradingView
Después de que el precio del oro tocara techo a finales de enero, a principios de febrero se desató una oleada inicial de ventas por recogida de beneficios que lo hizo desplomarse más de un 20% hasta los 4.400 dólares en tan solo tres días, antes de rebotar con fuerza hasta situarse en torno a los 5.400 dólares el 2 de marzo. Posteriormente, el oro sufrió fuertes ventas en marzo, abril y agosto, con máximos de rebote que nunca volvieron a tocar la cota de los 5.000 dólares y continuaron deslizándose a la baja, configurando una tendencia bajista de manual.
¿Por qué caen los precios del oro?
La pronunciada caída y corrección de los precios del oro en 2026 no se debieron a un único factor, sino que fueron el resultado de múltiples causas que actuaron simultáneamente. A principios de año, después de que la cotización del oro superara la barrera de los 5.000 dólares, unos precios desorbitados enfriaron de forma considerable el apetito comprador minorista de joyas, lingotes y monedas de oro en los principales países consumidores de oro físico, como India y China. Esto llevó a los consumidores finales a adoptar una postura de espera o incluso a recoger beneficios cerca de máximos históricos, lo que dejó al mercado físico sin un respaldo comprador minorista suficiente en niveles de precios críticos.
Hacia el otoño de 2026, varios datos clave de inflación en Estados Unidos, entre ellos el IPC y el IPP, se situaron por encima de las expectativas del mercado, lo que evidenció que las presiones inflacionarias no estaban remitiendo con la rapidez prevista en un principio y llevó a los mercados a descontar el riesgo de tipos de interés elevados durante más tiempo. Al ser un activo que no devenga intereses, el oro experimentó salidas de capital cuando los tipos de interés macroeconómicos y los rendimientos de la renta fija se mantuvieron en niveles persistentemente altos, lo que intensificó la presión a la baja sobre su precio.
Impulsado por las expectativas de endurecimiento macroeconómico, el índice del dólar estadounidense superó el nivel de 100 en varios momentos del año, lo que encareció de forma directa la adquisición de oro cotizado en dólares para los tenedores de otras divisas. Al mismo tiempo, el rendimiento del bono del Tesoro de Estados Unidos a 10 años se mantuvo afianzado en un rango elevado del 5,06%–5,14%, atrayendo un sustancial capital institucional hacia el mercado de bonos y ejerciendo una presión estructural directa sobre los precios del oro.
¿Seguirán cayendo los precios del oro?
A corto plazo, el precio del oro aún no se ha librado por completo de la presión de los vientos en contra macroeconómicos, y persisten los riesgos de oscilaciones recurrentes, consolidación de una base o retrocesos a corto plazo para poner a prueba los soportes inferiores. Influenciados por los anteriores datos de inflación de Estados Unidos, que superaron las expectativas, los mercados siguen descontando el riesgo de que la Reserva Federal (Fed) mantenga los tipos de interés elevados en diciembre o reevalúe el ritmo de los recortes de tipos. Dado que los tipos libres de riesgo y el índice del dólar estadounidense se mantienen firmes, el oro —un activo que no genera rendimiento— continuará enfrentando presiones a corto plazo derivadas del coste de oportunidad del capital.
Si la Reserva Federal mantiene los tipos de interés en niveles elevados o incluso los sube aún más debido a una inflación persistente, el oro seguirá enfrentando vientos en contra procedentes de los altos tipos de interés reales y de un dólar estadounidense fuerte en el primer semestre de 2027, mientras que la demanda de inversores particulares y de ETF de oro podría mostrarse conservadora. Sin embargo, a medida que aflore el impacto rezagado de los elevados tipos de interés sobre la economía real y el mercado laboral, la Fed podría iniciar un ciclo de flexibilización monetaria ya en el segundo semestre de 2027. Una vez que los recortes de tipos se materialicen y se reduzca el coste de tenencia del oro —que no genera rendimiento—, esto servirá como un potente catalizador para que el precio del oro retome su impulso alcista.
Pronóstico de la tendencia del precio del oro para 2027
Desde la perspectiva del análisis técnico y los patrones de mercado, los precios internacionales del oro cotizan actualmente dentro de un canal descendente estándar de medio plazo, tanto en los gráficos diarios como en los semanales. Con varias medias móviles clave por encima, incluidas las medias móviles de 50 y 200 días, divergiendo a la baja y ejerciendo una resistencia superior, los indicadores técnicos carecerán de un fuerte impulso de rebote si la Reserva Federal (Fed) prolonga el entorno de tipos de interés elevados y un dólar estadounidense fuerte debido a una inflación más persistente de lo previsto. Al romper el límite inferior del canal descendente y absorber la contracción de la liquidez entre clases de activos y el desapalancamiento institucional, no se puede descartar que los precios del oro sigan cayendo por inercia hacia la cota redonda de los 3.000 dólares en busca de un soporte histórico.
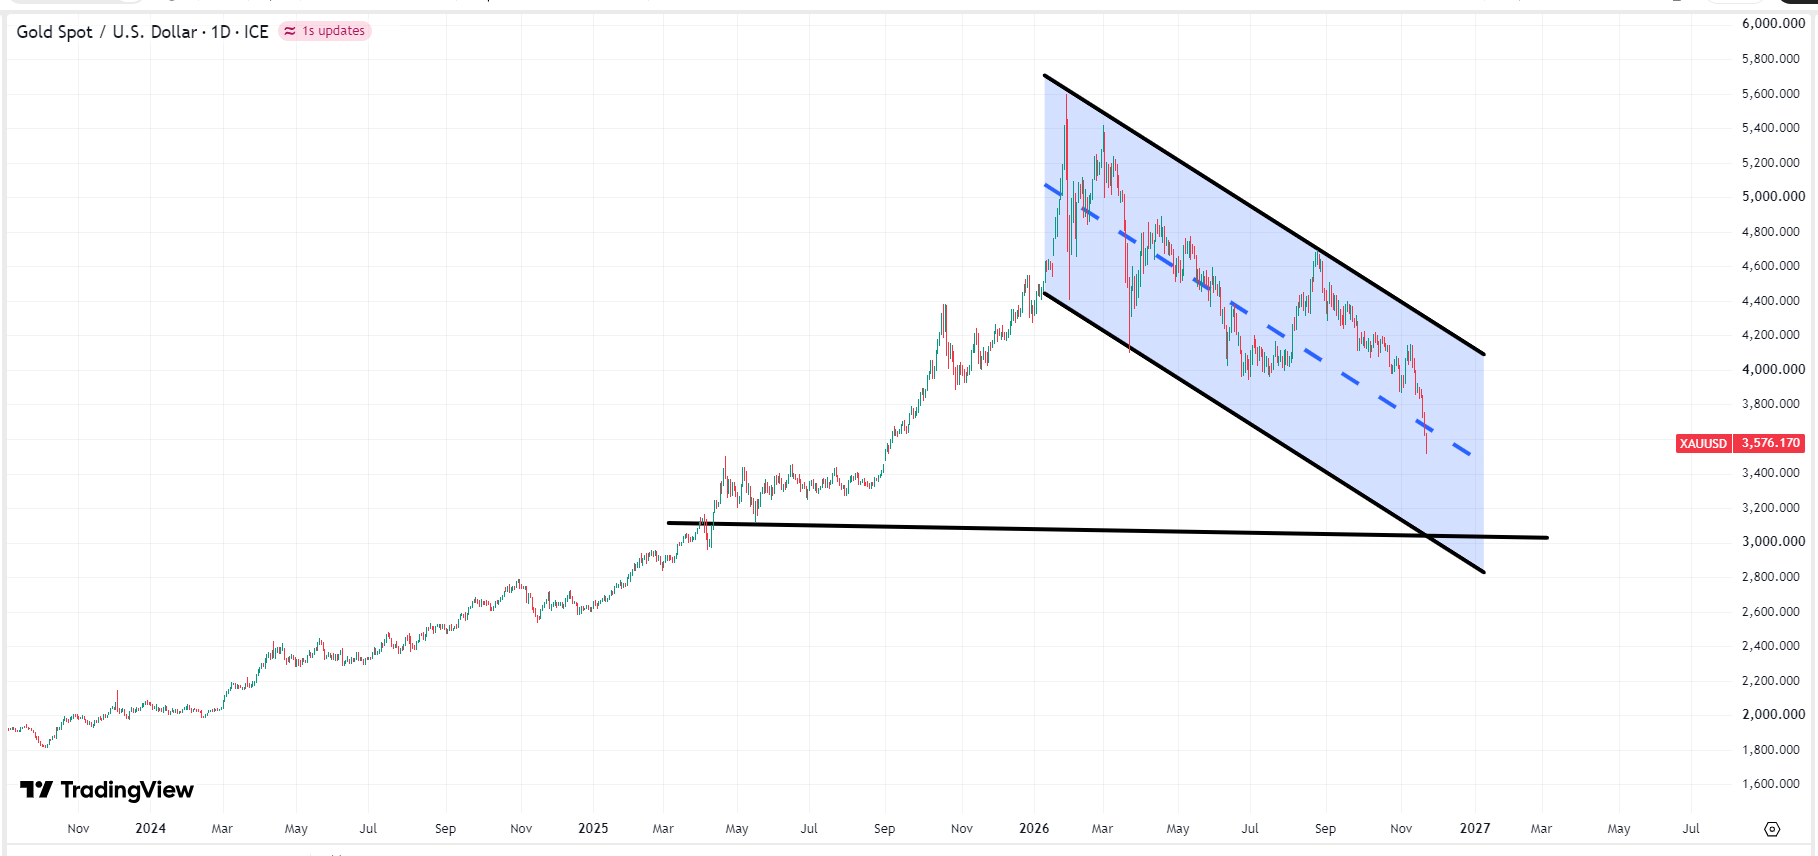 Gráfico del precio del oro, fuente: TradingView
Al entrar en el segundo semestre de 2027, a medida que los precios se aproximen al suelo blindado de los 3.000 dólares, los patrones técnicos y la oferta y demanda del mercado alcanzarán un punto de inflexión sustancial. En cuanto a las figuras gráficas, cuando el impulso bajista se agote y surja en niveles bajos una «divergencia alcista» o una zona de concentración de volumen con largas sombras inferiores, se consolidará una señal de formación de suelo por fases. En ese momento, una vez que la desaceleración macroeconómica obligue a la Reserva Federal a reiniciar un ciclo de relajación y recortes de tipos, el coste de mantener activos sin rendimiento caerá de forma considerable. Esto impulsará un retorno masivo del capital de refugio y especulativo que permanecía al margen, lo que ayudará a que los precios del oro experimenten un fuerte rebote en forma de V en la segunda mitad del año para recuperar con paso firme el terreno perdido y desafiar la cota de los 4.000 dólares.
Artículos Recomendados


