


El Euro afronta una subida ya descontada en una semana marcada por la inflación estadounidense
- El EUR/USD se estanca por debajo de 1.1000 en mínimos de 19 meses tras cinco sesiones de caídas desde 1.1250.
- La inflación subyacente de la Eurozona se revisó al alza hasta el 2.6% y el Euro siguió cayendo.
- Los PMI de la Eurozona el lunes, el PCE subyacente de EE.UU. el miércoles y las actas del BCE el jueves.
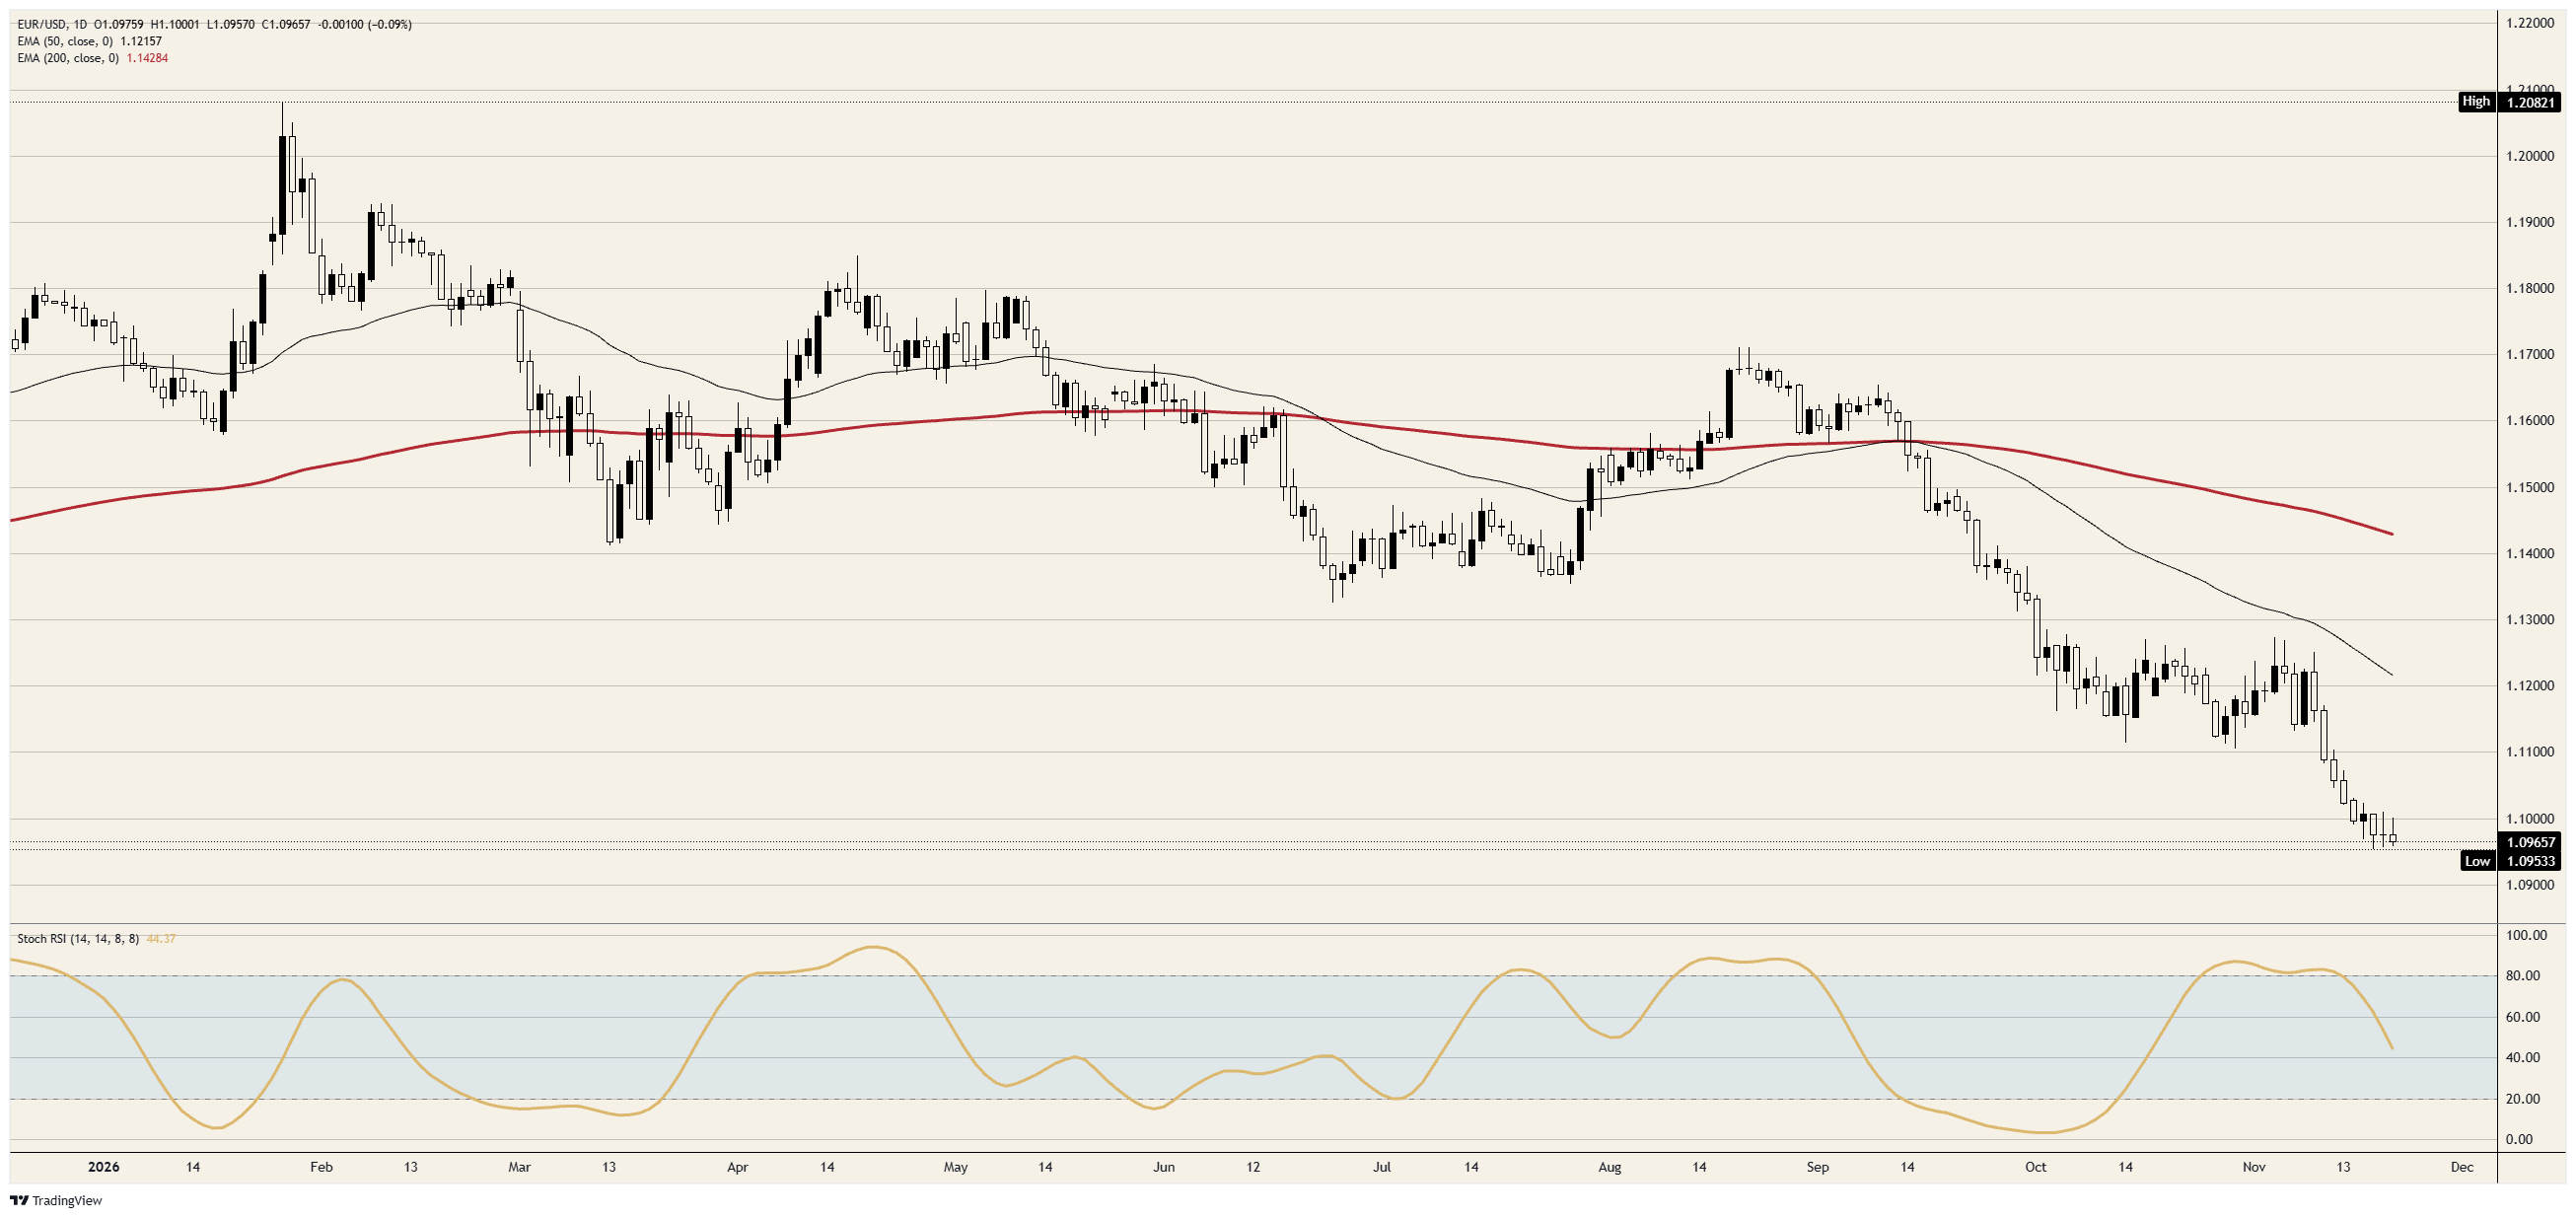
El nivel de 1.1000 ha hecho retroceder al EUR/USD en cada una de las últimas tres sesiones, y lo hizo en una semana en la que la mayoría de las noticias favorecieron al Euro. La inflación subyacente de la Eurozona se revisó al alza, la encuesta de sentimiento ZEW superó las previsiones y las cifras fabriles de EE.UU. no cumplieron las expectativas. El par cotiza de todos modos justo por encima de 1.0950, su nivel más bajo en 19 meses, y no ha ido a ninguna parte desde la ruptura del nivel redondo el lunes.
Las buenas noticias para el Euro no compraron nada por encima de 1.1000
Las cifras finales de octubre de Eurostat publicadas el miércoles situaron la inflación subyacente en el 2.6% interanual, frente a una primera estimación del 2.5%, y confirmaron la tasa general en el 4.0%. La encuesta ZEW del martes sobre el sentimiento económico se situó en 26.5 frente a una previsión de 19.1. Los operadores sitúan por encima del 90% las probabilidades de una subida de tasas del Banco Central Europeo (BCE) el 17 de diciembre, un movimiento que llevaría la tasa de depósitos del 2.50% al 2.75%.
El par marcó su mínimo del año el día de la revisión de la inflación. Una subida de tasas que ya está descontada en más de un 90% tiene menos de un 10% de margen adicional para impulsar a una moneda, por lo que unos datos de inflación más sólidos ahora confirman una decisión que el mercado ya ha negociado.
La Fed votó mantener las tasas y desde entonces ha debatido sobre las subidas
El calendario estadounidense también favoreció al Euro. Las encuestas fabriles de Empire State y de la Fed de Filadelfia se situaron ambas en menos de la mitad de sus previsiones, la producción industrial cayó un 0.4% en octubre y las solicitudes semanales de subsidio por desempleo aumentaron a 203.000.
El Dólar no necesitó los datos. Las actas de la reunión de octubre de la Fed, publicadas el miércoles, mostraron que casi todos los funcionarios esperan nuevas subidas y que un par de ellos están abiertos a más de un cuarto de punto en diciembre; además, el gobernador de la Fed, Waller, pidió una subida de medio punto ese mismo día. La tasa de la Fed se sitúa en el 3.75%-4.00%, frente al 2.50% del BCE, una brecha de al menos 1.25 puntos antes de que cualquiera de los dos bancos centrales se mueva. La votación de octubre fue de 10-2 a favor de mantener las tasas; ambos disidentes querían una subida, y el comité ha pasado noviembre debatiendo la rapidez con la que hará aquello que votó no hacer.
Una subida en diciembre también eleva la factura de Francia
Una subida del BCE no afecta de manera uniforme a todo el bloque. El rendimiento adicional que los inversores exigen para mantener deuda francesa a 10 años frente a la alemana alcanzó alrededor de 1.6 puntos a principios de noviembre, el nivel más amplio desde la crisis de deuda de la Eurozona, y el presupuesto francés para 2027 sigue siendo objeto de disputa en el Parlamento. El gobernador del Banco de Francia, Moulin, dijo el viernes que Francia afronta una crisis presupuestaria y se encuentra en una situación muy diferente a la de Grecia, la segunda vez desde principios de octubre que plantea la comparación para descartarla.
Para el EUR/USD, unas tasas más altas del BCE elevan al mismo tiempo el rendimiento de mantener Euros y el coste de refinanciar la deuda francesa, lo que podría explicar por qué una subida ampliamente anticipada no ha puesto un suelo al par. Los líderes de la Unión Europea (UE) se reunirán el 26 y 27 de noviembre con esa disputa presupuestaria aún sin resolver.
Los PMI, luego el PCE y después las actas de una reunión ya descontada
Las encuestas del Índice de Gestores de Compras (PMI) del Hamburg Commercial Bank (HCOB) correspondientes a noviembre se publicarán el lunes a las 09:00 GMT, tras una lectura del PMI compuesto de 51.7 en octubre, mientras que las versiones estadounidenses se publicarán a las 14:45 GMT. El economista jefe del BCE, Lane, hablará ese mismo día a las 14:30 GMT.
El miércoles a las 13:30 GMT se publicará el dato que más importa al par: la inflación subyacente del Índice de Precios del Consumo Personal (PCE) de octubre, que se prevé en el 3.2% anual tras el 3.1%, junto con la primera estimación del Producto Interior Bruto (PIB) del tercer trimestre, que se prevé en el 3.5% anualizado. Los operadores redujeron sus apuestas a favor de la Fed en diciembre el viernes, mientras las acciones estadounidenses se vendían, por lo que una cifra subyacente igual o superior a la prevista podría reavivarlas y llevar al par por encima de 1.0950. Un dato inferior a lo esperado ofrecería al Euro una segunda oportunidad de probar 1.1000, con el indicador preferido de la Fed de su lado.
Los mercados estadounidenses permanecerán cerrados el jueves por el Día de Acción de Gracias, lo que deja las actas de la reunión del BCE del 29 de octubre, que se publicarán a las 12:30 GMT, ante un mercado poco activo. Las actas mostrarán hasta qué punto se acercó el Consejo de Gobierno a subir los tipos en octubre, un detalle sobre una decisión que los operadores ya han tomado en su nombre.
Niveles técnicos
Resistencia: 1.1000 ha puesto techo a tres sesiones consecutivas, con cada máximo a unos 10 pips de ese nivel. Por encima, 1.1050 es donde el par hizo una pausa el 12 y el 13 de noviembre antes de romper a la baja, mientras que 1.1100 es el mínimo de octubre que atravesó el 11 de noviembre.
Soporte: El mínimo del miércoles, justo por encima de 1.0950, es el mínimo de 19 meses y se ha mantenido en ambas sesiones posteriores. No hay ningún nivel de 2026 por debajo en el gráfico diario, lo que deja a 1.0900 como el siguiente nivel redondo.
Sesgo: El sesgo es bajista mientras el par se mantenga por debajo de 1.1000. Un cierre diario por debajo de 1.0950 apunta primero a 1.0900 y después a 1.0850. El Índice de Fuerza Relativa Estocástico (Stoch RSI) diario se encuentra en la zona media de los 40 y cayendo, por lo que el impulso no está lo suficientemente extendido como para justificar por sí solo un rebote. Un cierre diario por encima de 1.1050 devolvería al par al rango que rompió, y ahí terminaría el escenario bajista.
Gráfico diario del EUR/USD
Euro - Preguntas Frecuentes
El Euro es la moneda de los 19 países de la Unión Europea que pertenecen a la eurozona. Es la segunda moneda más negociada del mundo, detrás del dólar estadounidense. En 2022, representó el 31 % de todas las transacciones de divisas, con un volumen de negocios diario promedio de más de 2,2 billones de dólares al día. El EUR/USD es el par de divisas más negociado del mundo, con un estimado del 30 % de todas las transacciones, seguido del EUR/JPY (4 %), el EUR/GBP (3 %) y el EUR/AUD (2 %).
El Banco Central Europeo (BCE), con sede en Frankfurt (Alemania), es el banco de reserva de la eurozona. El BCE establece los tipos de interés y gestiona la política monetaria. El mandato principal del BCE es mantener la estabilidad de precios, lo que significa controlar la inflación o estimular el crecimiento. Su principal herramienta es la subida o la bajada de los tipos de interés. Los tipos de interés relativamente altos (o la expectativa de tipos más altos) suelen beneficiar al euro y viceversa. El Consejo de Gobierno del BCE toma decisiones sobre política monetaria en reuniones que se celebran ocho veces al año. Las decisiones las toman los directores de los bancos nacionales de la Eurozona y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
Los datos de inflación de la eurozona, medidos por el Índice Armonizado de Precios al Consumidor (IPCA), son un importante indicador econométrico para el euro. Si la inflación aumenta más de lo esperado, especialmente si supera el objetivo del 2% del BCE, obliga al BCE a subir los tipos de interés para volver a controlarla. Los tipos de interés relativamente altos en comparación con sus homólogos suelen beneficiar al euro, ya que hacen que la región sea más atractiva como lugar para que los inversores globales depositen su dinero.
Los datos publicados miden la salud de la economía y pueden tener un impacto en el euro. Indicadores como el PIB, los PMI de manufactura y servicios, el empleo y las encuestas de confianza del consumidor pueden influir en la dirección de la moneda única. Una economía fuerte es buena para el Euro. No sólo atrae más inversión extranjera, sino que puede alentar al BCE a subir los tipos de interés, lo que fortalecerá directamente al euro. De lo contrario, si los datos económicos son débiles, es probable que el Euro caiga. Los datos económicos de las cuatro mayores economías de la zona del euro (Alemania, Francia, Italia y España) son especialmente significativos, ya que representan el 75% de la economía de la zona del euro.
Otro dato importante que se publica sobre el Euro es la balanza comercial. Este indicador mide la diferencia entre lo que un país gana con sus exportaciones y lo que gasta en importaciones durante un período determinado. Si un país produce productos de exportación muy demandados, su moneda ganará valor simplemente por la demanda adicional creada por los compradores extranjeros que buscan comprar esos bienes. Por lo tanto, una balanza comercial neta positiva fortalece una moneda y viceversa en el caso de un saldo negativo
Artículos Recomendados


