


El Nasdaq 100 retrocede casi un 20% desde su máximo histórico: los datos históricos muestran un 80% de probabilidad de ganancias tras 60 días de negociación
TradingKey - El 20 de noviembre, hora del Este, el índice Nasdaq 100 cerró con una caída del 5,61%, situándose en los 25.028,98 puntos. Tomando como referencia el máximo histórico de cierre de 31.224,69 puntos alcanzado el 6 de octubre, el índice descendió hasta un mínimo intradía de 24.910,48 puntos, con una caída acumulada que llegó a alcanzar el 20,22%; a precios de cierre, el retroceso se amplió del 15,08% de la jornada anterior al 19,84%.
Según las métricas de precios de cierre del backtest histórico de este artículo, el umbral de caída acumulada del 15% se activó el 19 de noviembre. Históricamente, después de que el índice Nasdaq 100 experimentara por primera vez una caída acumulada al cierre superior al 15%, el rendimiento fue mixto en la primera semana; aproximadamente un mes después, la mayoría de las muestras históricas se habían recuperado por encima de su nivel de cierre en la fecha de activación; alrededor de tres meses después, la ganancia media se amplió aún más. En esta ocasión, el índice continuó cayendo con fuerza en la jornada bursátil posterior a la activación, lo que indica que los riesgos a la baja persisten a corto plazo. Los rebotes más pronunciados en las muestras históricas solían producirse a lo largo de los siguientes uno a tres meses.
Los resultados de octubre exponen la presión sobre los beneficios mientras la preocupación por las aprobaciones de centros de datos en noviembre lastra a las acciones de semiconductores
Al analizar los factores detrás del retroceso del índice Nasdaq 100, los resultados de las grandes tecnológicas llevaron en primer lugar a los inversores a replantearse dos cuestiones: a qué ritmo pueden seguir creciendo sus negocios principales y cuánto costará realmente la expansión de la IA. Tomando como ejemplo a Alphabet, matriz de Google, los ingresos del tercer trimestre procedentes de Búsqueda y otros conceptos se situaron en 63.350 millones de dólares, por debajo de las expectativas del mercado de 64.895 millones de dólares. Al mismo tiempo, la compañía mantuvo sus previsiones de gasto de capital para todo el año y proyectó que el gasto aumentaría aún más de forma sustancial en 2027.
El negocio de Búsqueda ha sido durante mucho tiempo una fuente vital de financiación para las inversiones en IA de Google. Al no alcanzar los ingresos de Búsqueda las expectativas del mercado mientras el gasto en centros de datos y chips continúa en ascenso, el efectivo disponible para la recompra de acciones u otros fines antes de que las nuevas inversiones generen ingresos suficientes podría situarse por debajo de las estimaciones previas de los inversores. Para un peso pesado del Nasdaq 100 como Google, incluso si los ingresos siguen creciendo, la contracción de las valoraciones pesará sobre el índice mientras las perspectivas de beneficios y de flujo de caja queden por detrás de lo esperado.
De cara a noviembre, las elecciones de medio mandato añadieron un nivel adicional de presión a la cadena de suministro de la IA. Ciertos gobernadores electos en estados como Texas habían abogado por pausar o endurecer las autorizaciones para la construcción de centros de datos. El mercado no temía que los proveedores de servicios en la nube recortaran de inmediato sus presupuestos, sino más bien que, aun disponiendo de financiación, los retrasos en la concesión de permisos pudieran frenar el despliegue de los centros de datos, aplazando así a fechas posteriores los pedidos originalmente programados para su entrega en el trimestre en curso por parte de proveedores de chips, transceptores ópticos y equipos de energía.
Esta inquietud se hizo especialmente evidente durante la sesión del 5 de noviembre: los valores vinculados a chips y centros de datos lideraron los descensos, y el Nasdaq 100 cerró en 26.629,81 puntos, con una caída del 14,72% desde su máximo de cierre del 6 de octubre. Desde la temporada de resultados de octubre hasta el periodo posterior a las elecciones, los inversores primero temieron que los proveedores de servicios en la nube estuvieran realizando cuantiosos desembolsos con retornos lentos, y luego empezaron a cuestionar si los proveedores aguas arriba podrían materializar sus ingresos proyectados en los plazos previstos.
A mediados de noviembre, la salida de Jensen Huang intensificó la incertidumbre sobre la sucesión en Nvidia, al tiempo que la ampliación de los requisitos de licencias de exportación de Estados Unidos para chips avanzados añadió incertidumbre a la entrega de determinados pedidos en el extranjero, factores que limitaron aún más la fuerza del rebote de las acciones tecnológicas.
¿Es ahora un buen momento para comprar el Nasdaq 100?
A partir de los datos de cierre diario desde enero de 1986, el Nasdaq 100 ha registrado 15 episodios de caída que cumplen con este criterio. En cada episodio se contabiliza únicamente la primera sesión bursátil en la que el cierre cayó más de un 15% por debajo de su máximo histórico de cierre anterior; un nuevo recuento solo comienza tras recuperar el máximo previo.
Medido a partir de la fecha de cierre de la caída inicial >15% | Avances / Tamaño de la muestra | Porcentaje de avances | Rentabilidad acumulada media | Rentabilidad acumulada mediana |
Mantenido durante 5 sesiones bursátiles | 8/15 | 53,30% | -0,73% | 2,96% |
Mantenido durante 20 sesiones bursátiles | 12/15 | 80,00% | 3,46% | 3,41% |
Mantenido durante 60 sesiones bursátiles | 12/15 | 80,00% | 9,53% | 7,64% |
A corto plazo, una caída de más del 15% no confirió una ventaja evidente para el rebote. Durante las 5 sesiones bursátiles posteriores, el índice solo avanzó en 8 ocasiones, lo que representa una tasa de éxito ligeramente inferior al 57,7% calculado a partir de las jornadas ordinarias. Si bien la rentabilidad mediana en la primera semana fue positiva, algunas caídas pronunciadas bastaron para arrastrar la rentabilidad media hasta el -0,73%.
Cuando el periodo de mantenimiento se amplía a 60 sesiones bursátiles, el índice avanzó en 12 de los 15 casos, registrando una rentabilidad mediana del 7,64%, superior al 4,47% calculado a partir de las jornadas ordinarias. Sin embargo, cerrar el periodo con ganancias no significa que el índice no continuara cayendo por el camino: tras activarse la señal en marzo de 2020, el índice llegó a caer en un determinado momento hasta un 12% adicional respecto al cierre de la fecha de activación, pero ya acumulaba un alza del 22,10% para la 60.ª sesión bursátil; por su parte, tras activarse en abril de 2000, el índice llegó a desplomarse hasta un 24,38% adicional en cierto momento y todavía acumulaba una pérdida del 5,12% en la 60.ª sesión bursátil.
Para el ciclo de mercado actual, el 15% resulta más adecuado como referencia histórica para evaluar las rentabilidades a medio plazo que como nivel de precios para identificar un suelo a corto plazo. A lo largo de los 15 episodios históricos, en 4 de ellos el índice cayó más de un 10% adicional dentro de las 60 sesiones bursátiles posteriores a la activación; por lo tanto, incluso si los inversores finalmente aprovecharon el rebote, es posible que antes tuvieran que soportar un periodo de pérdidas considerables.
Análisis técnico del índice Nasdaq 100
Desde una perspectiva técnica, el índice Nasdaq 100 ha marcado un nuevo mínimo reciente, situándose actualmente por debajo del nivel de retroceso de Fibonacci del 0,618 (26.096,04 puntos) y aproximándose a la cota de los 25.000 puntos, mientras la tendencia pasa de poner a prueba reiteradamente los mínimos anteriores a extenderse a la baja.
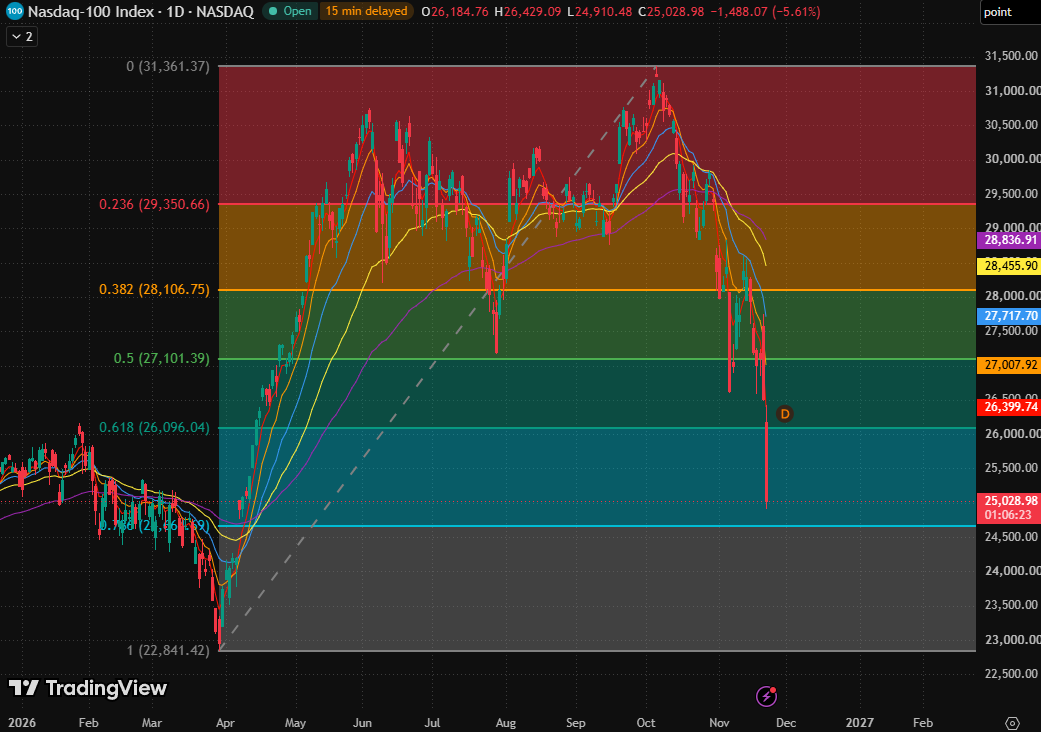
Índice Nasdaq 100, fuente: TradingView
En cuanto a las medias móviles, las medias móviles exponenciales de 5, 10, 20, 80 y 160 días presentan una pendiente descendente. El índice se sitúa por debajo de las cinco medias móviles, que mantienen una alineación bajista completa, lo que apunta a una debilidad persistente tanto a corto como a medio plazo.
En cuanto al margen de rebote, la primera resistencia superior se sitúa en el nivel de retroceso de Fibonacci del 0,618 (26.096,04 puntos), seguida de la zona de 26.399,74–26.429,09 puntos, adyacente a la media móvil exponencial de 5 días y al máximo de la sesión. Una zona de resistencia más importante se encuentra en 27.007,92–27.101,39 puntos, conformada por la media móvil exponencial de 10 días y el nivel de retroceso de Fibonacci del 0,5.
El riesgo a la baja radica en que, si el índice perfora este mínimo intradiario, podría no encontrar soporte ni siquiera cerca del nivel de retroceso de Fibonacci del 0,786. En ese caso, la corrección entraría en el tramo final de la onda alcista original, con el mínimo de primavera (22.841,42 puntos) como referencia estructural más abajo.
Artículos Recomendados


