

美光股價預測:AI記憶體吃緊與NAND降價預期並存,股價恐見509美元

來源 Tradingkey

TradingKey - 美光科技 (MU) 已經提前售出 2027 年預計供貨量的 75%,並開始與客戶洽談 2028 年的供應協議。美光執行長桑傑・梅赫羅特拉 (Sanjay Mehrotra) 在德州奧斯汀舉行的 TomorrowX Summit 上表示,客戶未來五年希望採購的數量,已超過公司目前能夠承諾交付的規模。他預計,2027 年與 2028 年的供應可能比 2026 年更加吃緊。

據悉,美光已簽署 26 份多年期供應與合作協議,涉及預付款及其他資金承諾合計 320 億美元。部分協議要求客戶按約採購或付款,這讓美光在投入資金興建晶圓廠之前,就能判斷未來有多少產能已有買家。對一家擴產耗時數年的晶片製造商而言,這是長約最直接的價值。

HBM擴產支撐DRAM價格,NAND面臨另一輪週期

AI 代理在執行多步驟任務時,需要反覆呼叫模型並讀取資料。對 AI 伺服器而言,處理器能否高效運作,部分取決於記憶體能否足夠快速地送入資料,這推升了對高頻寬記憶體 (HBM) 的需求。擴產 HBM 還會影響一般伺服器與電腦所使用的通用 DRAM:生產相同容量的 HBM 約需消耗通用 DRAM 三至四倍的晶圓,廠商分配給 HBM 的製造資源越多,留給通用產品的產能就越吃緊。

TrendForce 預估,三星電子、SK 海力士和美光用於生產 HBM 的晶圓,將從 2026 年占三家 DRAM 晶圓總投入的約 23%,升至 2027 年的近 30%。該機構預期,2027 年 HBM4 價格將達到每 Gb 3 至 5.5 美元,通用 DRAM 價格也有望維持堅挺,但季增幅將從第一季的 5% 至 10%,收斂至下半年每季的 0% 至 5%。這意味著,美光的 DRAM 業務仍有價格支撐,但持續仰賴漲價帶動獲利成長的空間可能逐季縮小。

對美光投資人而言,2027 年最值得追蹤的是,HBM 出貨成長與通用 DRAM 的價格優勢,能在多大程度上抵銷 NAND 跌價的影響。到了 2028 年前後,隨著多家廠商的新產能陸續開出,判斷供應是否依然吃緊,還要看客戶在履行現有長約之外,是否願意繼續追加訂單。

美光技術分析

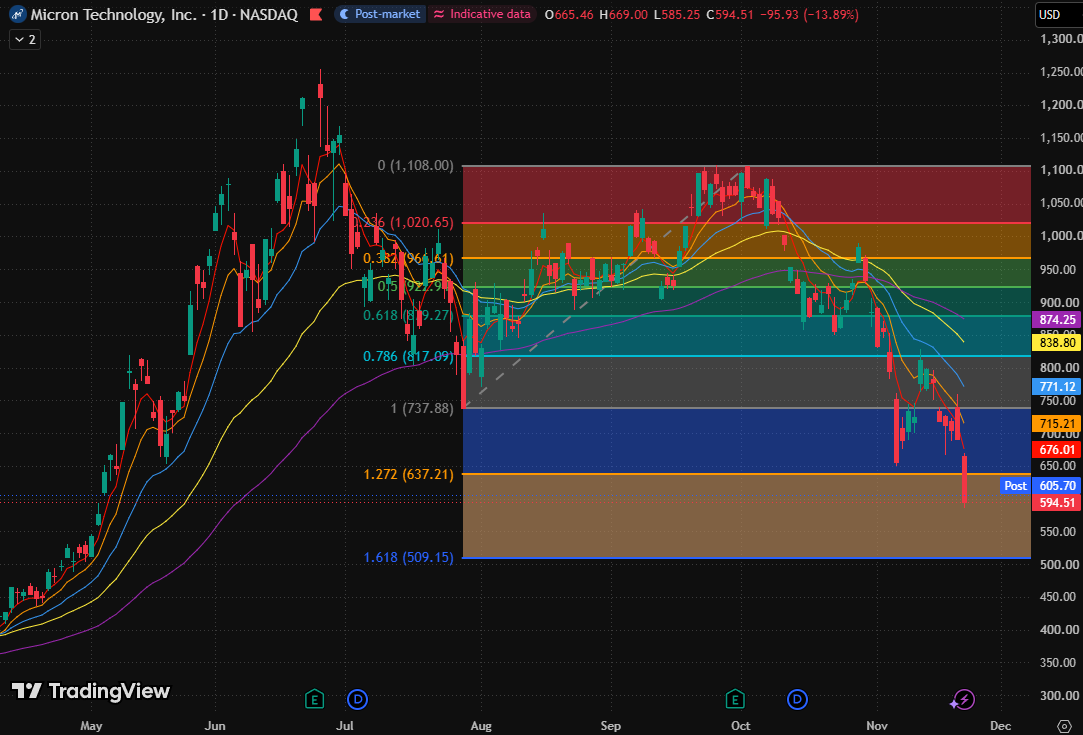
從技術面來看,美光日線收在 594.51 美元,收盤跌破 11 月初約 650 美元的前低,確認近期反彈結構向下破位。股價同時失守 1.272 費波那契延伸參考(637.21 美元),走勢由前低上方的震盪修復轉為下跌延伸。
4-75c548fc41cc4697b644d295db6d6550

美光股價日線圖,來源:TradingView

美光今日收盤已跌破 1.272 費波那契延伸參考(637.21 美元)。股價同時刷新 11 月初急跌低點,原先的破位反彈演變為新一輪下探。

樂觀反彈方面,若日線先收復 637.21 美元,再站回約 650 美元的前低並在回測中守住,本次破位才有望得到初步修復。下一道反彈壓力是本次日線高點與 5 日指數移動平均線構成的 669.00—676.01 美元區域。

最大風險是股價失守 585.25 美元後無法收回。這將使日線再次形成更低低點,1.618 費波那契延伸拓展位(509.15 美元)被視為下一支撐位。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳幣跌破 0.68 創十個月低點!RBA 紀要、工資、就業三連考,0.6740 守得住嗎?澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
作者  Mitrade分析師
11 月 16 日 週一
澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
placeholder
ASX 200 跌回 9,060:金價還在 3,877,金礦股為什麼跌得比金價更凶?ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
作者  Mitrade分析師
11 月 13 日 週五
ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
placeholder
輝達盤後重挫 7.7%:市場賣的不是 AI 需求,是「誰來簽字」輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
作者  Mitrade分析師
11 月 12 日 週四
輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
placeholder
房貸族信心跌到 1994 年以來最低,CBA 卻多賺 8%:這輪升息的錢去哪了澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
作者  Mitrade分析師
11 月 11 日 週三
澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
placeholder
澳幣 0.6925 反彈,撐住它的不是 RBA:凌晨 00:30 的 CPI 才是裁判澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
作者  Mitrade分析師
11 月 10 日 週二
澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
goTop
quote