

【百強透視】Q3營利雙增!華住集團(01179.HK)漲超6%創近六年新高

來源 Finet

11月16日港股盤後,國內連鎖酒店龍頭華住集團曬出第三季度成績單,營收、利潤雙雙增長,表現超市場預期。

財報發佈後,二級市場反應積極。美東時間11月16日,華住(HTHT.US)美股大漲8.91%,報54.88美元/股,刷新2021年4月以來新高;11月17日,華住集團-S(01179.HK)H股同樣表現強勁,截至發稿,漲幅達6.81%,報42.98港元/股,創下2021年2月以來新高。

具體來看財報核心數據,2026年第三季度,華住集團實現收入78億元(單位人民幣,下同),同比增長11.3%,環比增長8.8%;歸母淨利潤18億元,同比增長22.6%,環比增長12.29%。
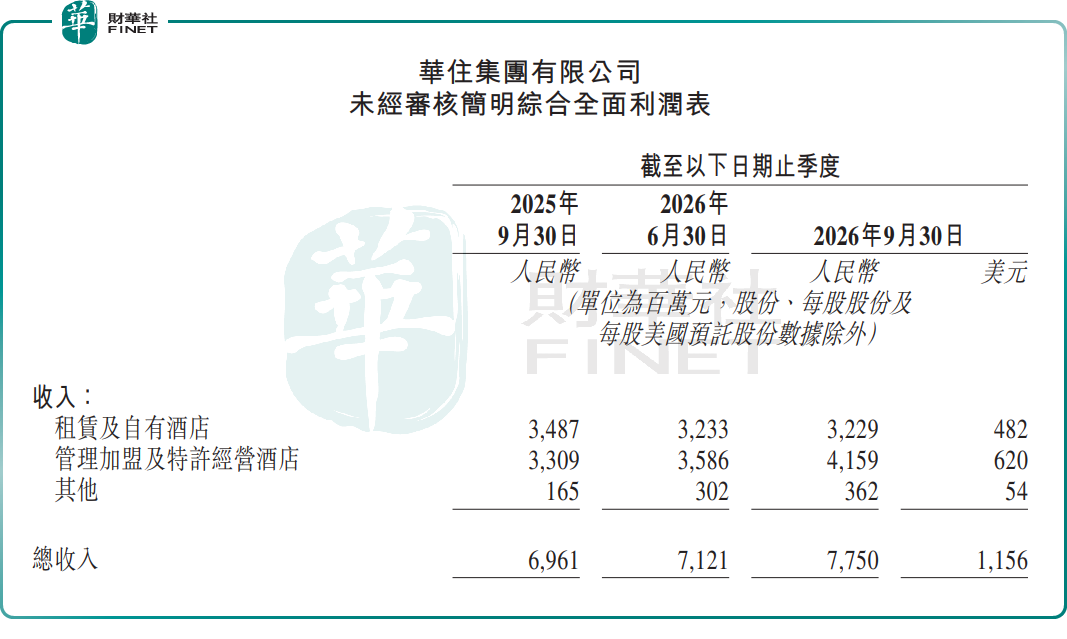
收入結構持續優化,輕資產模式成為核心增長引擎。第三季度,管理加盟及特許經營收入同比增長25.7%至42億元,占總收入比重升至53.7%,高毛利的加盟業務貢獻主要增量;租賃及自有酒店收入同比下降7.4%至32億元,源自公司主動調整門店結構,持續關閉租約到期的租賃酒店,將資源向加盟模式傾斜。截至9月末,集團以租賃及自有模式經營的客房占比僅6%,加盟及特許經營模式占比達94%。

盈利端直接受益於結構升級,三季度集團經營利潤率提升至33.2%,去年同期為29.4%,上一季度為31.1%,輕資產擴張戰略持續兌現盈利改善成效。

分區域看,海內外業務呈現分化格局。華住中國(HWC)作為核心基本盤,三季度收入66億元,同比增長15.6%,增長主要由酒店網絡擴張的增量帶動;HWC分部經調整EBITDA為30億元,同比增長25%。

華住國際(HWI)三季度收入12億元,同比下降7.7%,公司解釋為歐洲酒店主動優化關閉所致。但盈利端大幅改善,分部經調整EBITDA達1.36億元,較去年同期的0.64億元實現翻倍增長,呈現出典型的「關店+提效」邏輯,通過深耕本地市場、優化運營效率,在收入收縮的背景下實現盈利韌性。

經營指標方面,HWC綜合平均可出租客房收入(RevPAR)為256元,同比微增0.1%;日均房價(ADR)309元,同比上升1.8%,入住率下降1.4個百分點至82.6%,房價提升對衝了入住率的小幅回落。HWI綜合平均可出租客房收入為98美元,同比持平。

門店擴張也正穩步推進。截至2026年9月30日,華住集團全球在營酒店達14026家,客房總量138.13萬間;待開業酒店2806家,項目儲備充足。第三季度單季新開業酒店664家,關閉175家,淨新增489家,全年2200-2300家的開店目標穩步推進,「縣縣有華住」的下沉市場拓店策略持續落地。

基於前三季度經營表現,華住集團再度上調2026年全年業績指引:預計集團全年收入同比增長9%至10%,高於此前4%至8%的指引區間;其中華住中國收入增長13%至14%,管理加盟及特許經營收入增長22%至23%,較前次指引均有明顯上修。

市場分析認為,華住集團的輕資產轉型成效持續驗證,加盟業務高速增長帶動盈利水平穩步抬升,疊加充足的門店儲備與下沉市場滲透空間,中長期成長邏輯清晰。但也需要注意,同店RevPAR回落反映行業供給擴張帶來的競爭壓力,存量門店經營效率的修復仍需觀察;海外業務雖盈利改善,但收入端仍承壓,地緣與區域消費波動的風險不容忽視。

另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。華住集團作為港股消費服務賽道的龍頭企業,輕資產轉型成效突出,門店網絡覆蓋廣泛,盈利韌性與現金流質量優異,契合港股100強對消費服務龍頭企業經營質量、成長能力的評估標準,有望進入相關榜單候選名單;但行業週期屬性與同店經營壓力,或將對綜合評分形成一定製約。

港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,華住集團今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳幣跌破 0.68 創十個月低點!RBA 紀要、工資、就業三連考,0.6740 守得住嗎?澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
作者  Mitrade分析師
11 月 16 日 週一
澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
placeholder
ASX 200 跌回 9,060:金價還在 3,877,金礦股為什麼跌得比金價更凶?ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
作者  Mitrade分析師
11 月 13 日 週五
ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
placeholder
輝達盤後重挫 7.7%:市場賣的不是 AI 需求,是「誰來簽字」輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
作者  Mitrade分析師
11 月 12 日 週四
輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
placeholder
房貸族信心跌到 1994 年以來最低,CBA 卻多賺 8%:這輪升息的錢去哪了澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
作者  Mitrade分析師
11 月 11 日 週三
澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
placeholder
澳幣 0.6925 反彈,撐住它的不是 RBA:凌晨 00:30 的 CPI 才是裁判澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
作者  Mitrade分析師
11 月 10 日 週二
澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
goTop
quote