


迪士尼財報前瞻:每股盈餘有望年增 50%,華爾街最高看漲至150美元上方
TradingKey - 迪士尼串流業務獲利爆發點火,每股盈餘有望年增 50%,華爾街最高目標價直指151美元。
美東時間11月17日,華特迪士尼公司(DIS) 將於美股盤前正式公布 2026 會計年度第四季財務報告。 在經歷多季轉型調整與業務重組後,華爾街對迪士尼本次財報寄予厚望,預期第四季經調整後每股盈餘將迎來爆發性成長,年增幅高達 50% 以上,而分析師對迪士尼未來 12 個月最高目標價看漲至151.20 美元。
根據 Zacks、TipRanks 與華爾街多家機構的最新綜合預估顯示,迪士尼 Q4 關鍵財務指標呈現營收雙位數增長、獲利大幅躍升的格局,具體如下:
核心財務指標 | 市場共識預期 | 去年同期實績 | 預估年增率 |
總營收 | 251.9億 – 252.6億 美元 | 224.6億 美元 | +12.1% ~ +12.4% |
整後每股盈餘 | 1.67 – 1.69 美元 | 1.11 美元 | +50.5% ~ +52.3% |
迪士尼公司EPS之所以獲得逾50%成長,得益於三個原因:第一、串流媒體營業利益率從去年同期的 5% 翻倍提升至雙位數,正式從燒錢轉為穩定獲利來源;第二、體驗與樂園板塊受惠於郵輪運力擴張與定價提升,盈利維持高檔;第三、 公司全年執行超過 90 億美元 的股票回購,大幅減少流通股數並推升每股盈餘表現。
目前華爾街機構對迪士尼未來 12 個月的平均目標價約為 126.73 至 130.58 美元,而最樂觀陣營給出的最高目標價落在 151 美元,具體如下:
投資機構 / 券商 | 目標價 | 核心看漲 / 評估邏輯 |
高盛 | 151.00 美元 | 密碼共享打擊政策全面落地、訂閱方案分級提價以及廣告版方案變現率提升,串流部門已擺脫過去每年數十億美元的虧損 |
花旗集團 | 140.00 美元 | 體驗樂園與郵輪業務現金流強勁,估值具備修復空間 |
富國銀行 | 132.00 美元 | 主題樂園擴容帶動營收突破單季百億美元大關 |
TD Cowen | 123.00 美元 | 短期宏觀消費環境仍存變數,維持中性觀望 |
瑞銀 / 巴克萊 | 115.00 美元 | 對消費降級壓力與第 53 週後的高基期效應持審慎態度 |
期權市場定價顯示,本次財報發布後迪士尼股價隱含約 ±6.30% 的單日波動幅度。若財報超預期,有望刺激股價突破近四年的阻力位125美元,徹底打開上漲空間。相反,在當前宏觀高利率環境下,若 2027 財年指引未能給出超預期的驚喜,短線仍需防範獲利了結賣壓。
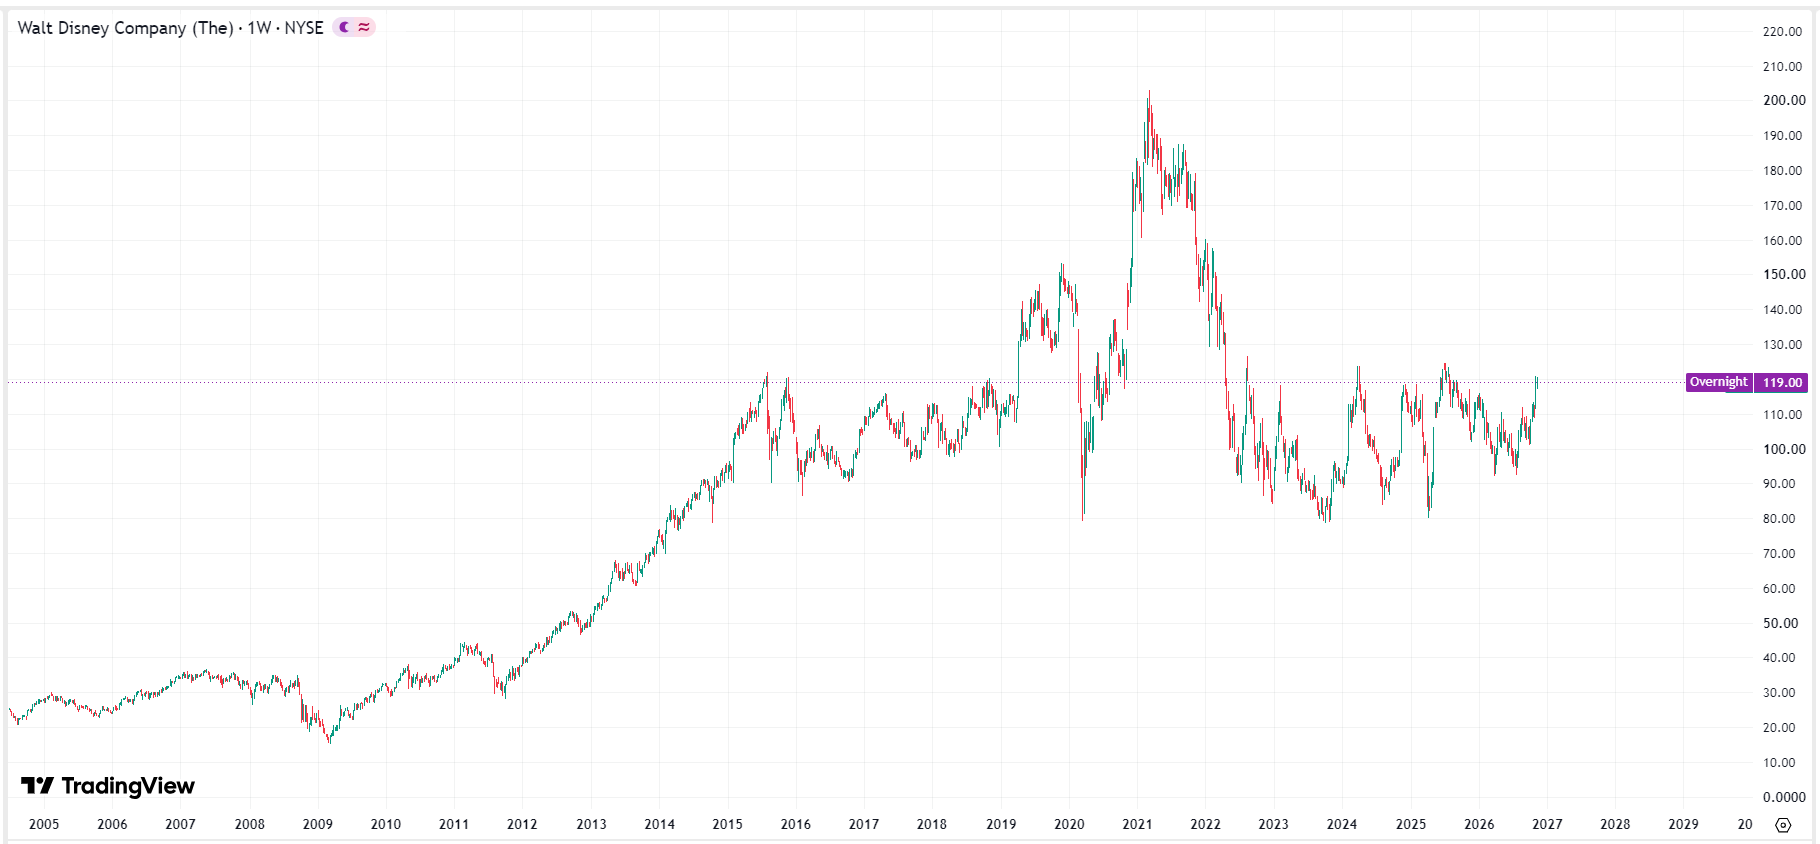 迪士尼價格圖表,來源:TradingView
推薦文章


