


美元指數:美聯儲會議紀要成為焦點,鷹派預期與超買訊號相遇
- 鷹派聯準會預期提供支撐,美元指數創19個月新高。
- 交易員等待聯準會10月會議紀要,以獲取有關政策前景的新線索。
- 技術指標傾向於買方,但接近70的RSI表明市場處於超買狀態。
由於交易員繼續為聯準會(Fed)一系列升息進行布局,美元指數(DXY)週三升至2025年4月以來的最高水平。截至發稿,該指數追蹤美元兌一籃子六種主要貨幣的價值,交投於103.80附近。
聯準會官員近期的言論顯示,市場普遍支持進一步升息,原因是政策制定者擔心通膨仍然過高,且正朝著錯誤的方向發展。聖路易斯聯準會主席阿爾貝托-穆薩萊姆週二表示,在2027年春季之前可能需要多次升息,才能降低通膨。紐約聯準會主席約翰-威廉姆斯也支持進一步收緊政策,但他表示,目前的情況並不需要"戲劇性的政策行動"。
聯準會9月份將政策利率上調25個基點至3.75%-4.00%,隨後在10月份維持利率不變。此後公布的數據進一步支持再次升息。10月份整體和核心消費者通膨均高於預期,而生產者價格指數年率上漲6.5%。零售銷售控制組也增長0.6%,表明即使整體工業生產下降,消費者支出仍具韌性。
據芝商所FedWatch工具顯示,交易員已完全消化12月份升息的預期,並認為明年1月份再次升息的可能性約為70%。交易員目前將關注聯準會10月份會議紀要,該紀要將於週三GMT19:00公布。
隨著聯準會升息定價接近峰值,美元支撐預計有限
MUFG/BTMU分析師預計,今晚公布的10月聯邦公開市場委員會(FOMC)會議紀要將"反映出FOMC成員日益形成的共識,即仍有更多工作要做,這意味著明年第一季將進一步升息"。不過,他們指出,"市場已消化的大部分升息50個基點風險已被消除,如今只有非常強勁的非農就業報告和能源價格反彈,才會讓這一前景重新成為可能。"鑑於"市場目前已計價未來還將升息三次,屆時聯邦基金利率將達到4.50% - 4.75%,這一水平我們仍認為過高且不太可能實現",MUFG/BTMU認為,"這向我們表明,美元從升息定價中獲得的進一步支撐已經不多。"
技術分析
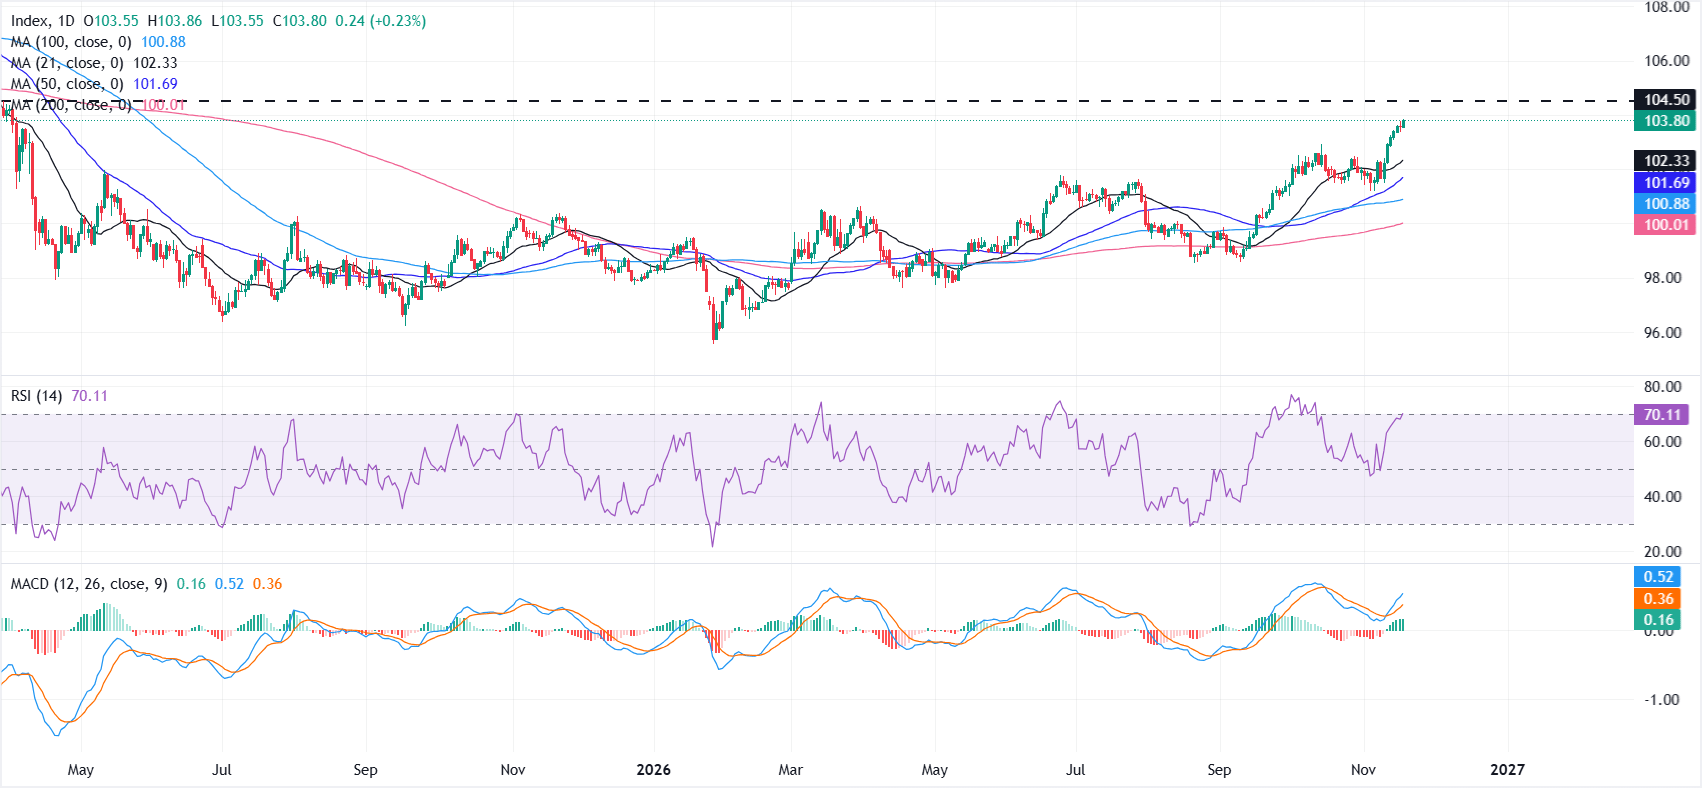
從日線圖看,隨著價格持穩於一組向上排列的移動平均線之上,短期偏向仍然看漲。相對強弱指數(RSI)位於70,在超買區域附近徘徊,暗示上行狀況已被拉伸;與此同時,移動平均趨同/背離(MACD)仍處於正值區域並位於訊號線上方,且柱狀圖不斷擴大,進一步強化了積極的動能背景。
上行方面,初步阻力位於近期約104.50的水平上限,若明確突破該位,將為延續更廣泛的漲勢打開道路。下行方面,任何修正性回調可能首先在21日簡單移動平均線(SMA)附近的102.33找到支撐;若進一步下跌,則將在50日SMA的101.69獲得更多需求,隨後100日SMA的100.88和200日SMA的100將構成更具中期意義的底部支撐。
(本篇報導的技術分析借助人工智慧工具撰寫。 了解更多。)
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 歐元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.37% | 0.34% | 0.03% | 0.07% | 0.06% | -0.01% | 0.33% | |
| EUR | -0.37% | -0.03% | -0.33% | -0.28% | -0.32% | -0.40% | -0.05% | |
| GBP | -0.34% | 0.03% | -0.31% | -0.27% | -0.29% | -0.35% | -0.02% | |
| JPY | -0.03% | 0.33% | 0.31% | 0.04% | 0.03% | -0.05% | 0.30% | |
| CAD | -0.07% | 0.28% | 0.27% | -0.04% | -0.01% | -0.09% | 0.25% | |
| AUD | -0.06% | 0.32% | 0.29% | -0.03% | 0.01% | -0.06% | 0.28% | |
| NZD | 0.01% | 0.40% | 0.35% | 0.05% | 0.09% | 0.06% | 0.35% | |
| CHF | -0.33% | 0.05% | 0.02% | -0.30% | -0.25% | -0.28% | -0.35% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
推薦文章


