

美元指數價格預測:下一輪牛市行情前的平靜

來源 Fxstreet
  • 美國CPI數據公布前,美元走低。
  • 美國總統特朗普暗示,發出對伊朗新一輪軍事打擊命令的可能性極低。
  • 油價走低令美元承壓。

由於市場對美國(US)與伊朗達成協議抱有希望,油價走低,美元(USD)整體承壓,兌主要貨幣普遍走弱。

週二歐洲時段,衡量美元兌六種主要貨幣價值的美元指數(DXY)延續前一日跌勢,徘徊在101.67附近。與此同時,WTI原油價格刷新10週低點,接近84.20美元。

三菱日聯金融集團(MUFG)分析師在一份報告中表示,投資者樂觀情緒受到週末華盛頓語氣轉趨溫和的提振,此前唐納德-特朗普總統對CNN表示,如果談判繼續取得進展,他"極不可能"需要下令對伊朗發動新的軍事打擊。

不過,MUFG也提醒稱,特朗普總統還強調結果仍取決於任何協議的質量,並表示"這取決於他們是否簽署一份非常強有力的協議",該行認為這一細微差別對於維持近期地緣政治風險溢價回落至關重要。

油價走低會削弱能源出口國貨幣的吸引力,例如美國。

在國內方面,投資者正密切關注將於GMT13:30公布的10月美國消費者物價指數(CPI)數據。

隨著核心CPI意外上行壓力緩解,美聯儲關注點轉向通脹外溢效應

MUFG/BTMU分析師指出,市場參與者和美聯儲都將"密切關注"本週美國通脹數據,以尋找"能源價格上漲帶來外溢效應的證據"。他們指出,"過去幾個月,近期核心CPI讀數多次高於預期",這反過來"給美聯儲收緊政策帶來壓力"。不過,MUFG/BTMU指出,眼前風險可能正在緩和,因為"市場普遍預期10月核心CPI環比將放緩至0.2%",這表明即便政策制定者仍對能源相關傳導保持警惕,通脹動能也有一定降溫空間。

美元指數技術分析
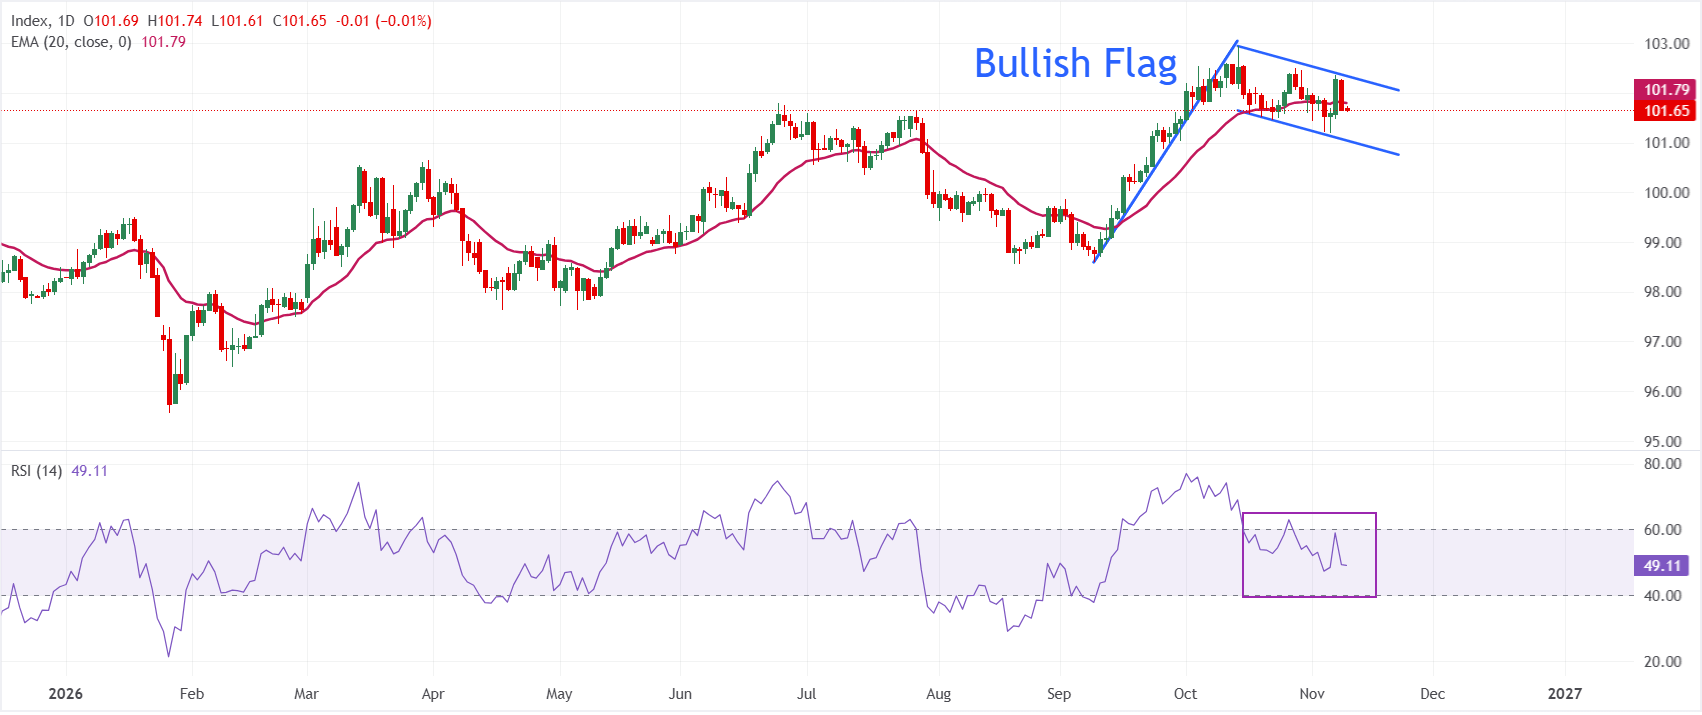
在日線圖上,美元指數現報101.65,接近20週期指數移動均線(EMA)101.79,整體基調中性。

相對強弱指數(RSI)接近49,暗示動能中性,難以抵消當前的結構性壓力。

看漲旗形圖表形態的形成表明,中性趨勢只是下一輪上漲前的平靜,這也是該形態的歷史表現。

上行方面,初步阻力位於20日EMA附近的101.79,隨後是重新收復的趨勢線區域102.20附近,賣方可能會在此捍衛更廣泛的修正結構。若突破該修正結構,指數重返年內高點103.00附近的可能性將增加。

(本報道的技術分析由AI工具協助撰寫。了解更多。)

美元常見問題(FAQ)

美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」

「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」

在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」

量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。

免責聲明:僅供參考。 過去的表現並不預示未來的結果。
placeholder
澳幣跌破 0.68 創十個月低點!RBA 紀要、工資、就業三連考,0.6740 守得住嗎?澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
作者  Mitrade分析師
11 月 16 日 週一
澳幣兌美元週一亞洲時段報 0.6775,跌破 0.68 整數關、創 1 月底以來新低,上週跌 1.3%。壓住澳幣的核心不是單一數據,而是澳洲兩年期公債對美國的利差從 36 個基點壓縮到約 3 個基點。本週二 RBA 會議紀要、週三第三季工資物價指數(預期 +3.4%)、週四 10 月就業報告(失業率預期 4.7%)將逐項檢驗這個定價;本文拆解利差、事件與 0.6740 / 0.6670 兩檔支撐。
placeholder
ASX 200 跌回 9,060:金價還在 3,877,金礦股為什麼跌得比金價更凶?ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
作者  Mitrade分析師
11 月 13 日 週五
ASX 200 週五收 9,060.6、跌 0.98%,自 11 週高位 9,153.2 回落。同一天現貨金跌 2.8% 至 3,877 美元,但北方之星跌 2.3%、演化礦業跌 2.2%、Genesis 跌 4.5%,跌幅明顯大於金價;能源股則因布蘭特重返 95.82 而逆勢收紅。本文用「金價→澳元金價→全維持成本→利潤率」的傳導鏈,解釋為什麼在金價仍遠高於年內低點的情況下,金礦股先跌,並對照 RBA 4.85% 與 UBS 超配礦業、低配銀行的兩種立場。
placeholder
輝達盤後重挫 7.7%:市場賣的不是 AI 需求,是「誰來簽字」輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
作者  Mitrade分析師
11 月 12 日 週四
輝達 11 月 11 日收 173.73 美元、漲 2.87%,結束連續兩天約 10% 的跌勢;收盤後《紐約時報》與《華爾街日報》報導董事會正準備就是否撤換執行長做出決定,盤後一度跌到 159.44、最新報 160.40,跌幅 7.7%。同一時間費城半導體指數當天漲 5.7%(30 檔全紅)、美光漲 11.9%、超微與博通盤後各漲 3% 以上——賣的是治理折價,不是 AI 需求。文內拆解 173.73 的三塊組成,並給出 165.89、160.40、204.54 三個技術坐標與 11 月 17 日財報這個裁判時點。
placeholder
房貸族信心跌到 1994 年以來最低,CBA 卻多賺 8%:這輪升息的錢去哪了澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
作者  Mitrade分析師
11 月 11 日 週三
澳洲 11 月 Westpac 消費者信心跌到 78.2,是 2022 年 11 月以來最低,其中房貸族信心 68.1 創 1994 年開始統計以來新低;同一天 CBA 公布 2027 財年第一季現金稅後淨利 A$27.68 億、年增 8%,ROE 14.3%。同一輪升息,家庭資產負債表與銀行損益表給出完全相反的答案,中間的差額寫在房貸申請量年減 16 ~ 17% 與 90 天以上欠款增加 7 個基點裡。
placeholder
澳幣 0.6925 反彈,撐住它的不是 RBA:凌晨 00:30 的 CPI 才是裁判澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
作者  Mitrade分析師
11 月 10 日 週二
澳幣週一收 0.6925、單日反彈 0.83%,但這一波漲的不是 RBA 升息的功勞——RBA 11/3 升息到 4.85% 當週,澳幣反而從 0.6970 跌到 0.6869。真正的推手是美元回落與中國 PPI +5.7% 帶動的商品需求。今晚雪梨時間 11/11 凌晨 00:30 美國 10 月 CPI 公布,且這次不發布年率,只環比;12 月升息定價約 78%。0.7000 與 0.6869 是兩個方向的觸發位。
goTop
quote