


白銀價格預測:在美聯儲偏鷹派基調下,白銀/美元跌至41美元附近的14個月新低
- 受聯準會政策敘事影響,銀價跌至約41.00美元的14個月新低。
- 大華銀行預計短期內將再加息兩次,同時也存在更大幅度加息的風險。
- BBH指出,目前的爭論更多集中在加息步伐和聯準會最終政策利率上。
週五歐洲交易時段,銀價(白銀/美元)跌至約41.00美元的14個月新低。隨著金融市場確信聯準會(Fed)短期內將連續加息,白銀繼續擴大跌勢。
從理論上講,聯準會利率上升會降低白銀等無收益資產的吸引力。
聯準會會議紀要凸顯進一步收緊政策獲得廣泛支持
布朗兄弟哈里曼(BBH)的策略師指出,聯邦公開市場委員會(FOMC)10月27日至28日會議的紀要"確認了進一步加息獲得廣泛支持,討論重點轉向收緊政策的幅度和速度"。
BBH指出,討論已更加明確地聚焦於未來行動的潛在步伐和幅度,會議紀要顯示,"幾位與會者指出,如果即將公布的通膨數據表現不佳,下次會議可以考慮加息超過25個基點。"
BBH還指出,"幾位與會者認為,通膨情況可能比預期更為持久,在這種情況下,有必要轉向更加限制性的政策立場",這凸顯出如果價格壓力未能緩解,委員會已準備採取更加強硬的應對措施。
大華銀行(UOB)的經濟學家表示,他們"預計將在2026年12月和2027年第一季各加息25個基點,之後在2027年剩餘時間內維持利率不變,因為通膨將在2027年下半年以更加持久的方式消退,這是最有可能採取的行動路徑",同時"承認如果通膨持續存在,加息幅度超出預期的緊縮應對風險正在上升"。
聯準會的鷹派政策敘事一直在為美元(USD)提供支撐。截至發稿時,美元指數下跌0.19%至約103.72,前一交易日曾觸及約104.00的19個月新高。
從技術面來看,美元走強使白銀價格對投資者而言成為一項風險回報比不佳的押注。
白銀技術分析
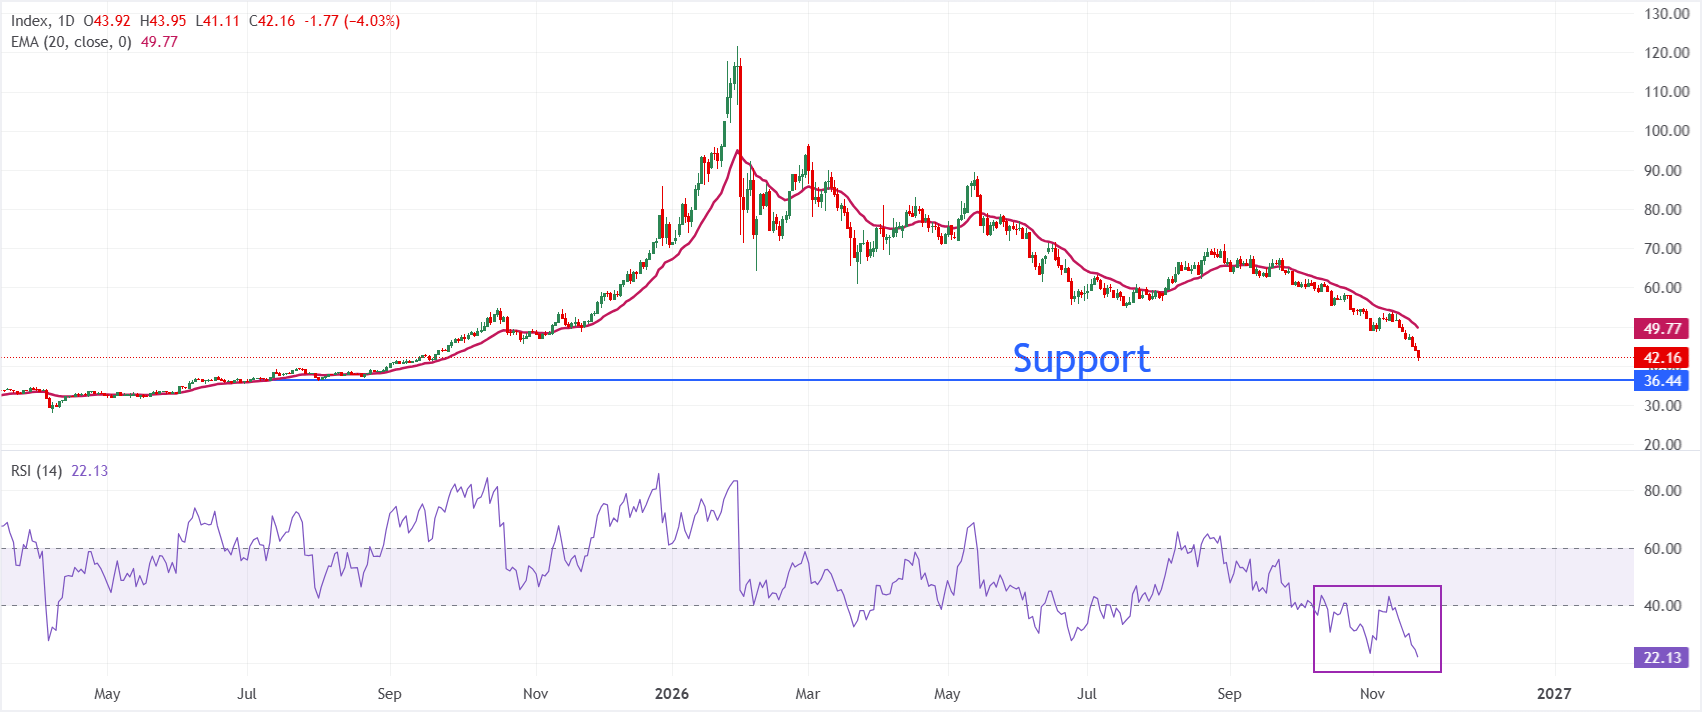
從日線圖來看,白銀/美元交投於42.16美元,在價格遠低於約49.77美元的20日指數移動平均線(EMA)的情況下,維持短期看跌傾向。現貨價格與該動態阻力位之間的巨大差距表明下行壓力持續存在,而14日相對強弱指數(RSI)接近22,顯示市場處於深度超賣狀態,這可能會放緩跌勢,而不是形成持久的底部。
上行方面,49.77美元的20日EMA是多頭需要收復的首個重要阻力位,以緩解當前的看跌結構並為更廣泛的復甦打開道路。下行方面,如果銀價未能守住40.00美元,則將面臨36.21美元的7月31日低點。
(本文的技術分析是在人工智慧工具的幫助下撰寫的。 了解更多。)
白銀常見問題(FAQ)
白銀是投資者之間交易量很大的貴金屬。歷史上,它一直被用作價值儲存和交換媒介。盡管沒有黃金那麽受歡迎,但交易者可能會轉向白銀,以實現投資組合的多元化,因為白銀具有內在價值,或者在高通脹時期作為一種潛在的對沖工具。投資者可以以金幣或金條的形式購買實物白銀,也可以通過交易所交易基金(etf)等工具進行交易。交易所交易基金追蹤國際市場上的白銀價格。
銀價可能會受到多種因素的影響。地緣政治不穩定或對經濟深度衰退的擔憂,可能使白銀價格因其避險地位而上漲,盡管其上漲幅度不及黃金。作為一種無收益資產,白銀往往會隨著利率的降低而上漲。它的變動還取決於美元(USD)的表現,因為資產是以美元(XAG/USD)定價的。美元走強往往會抑製銀價上漲,而美元走弱則可能會推高銀價。其他因素,如投資需求、采礦供應(白銀比黃金豐富得多)和回收率也會影響價格。
銀被廣泛應用於工業,特別是在電子或太陽能等領域,因為它是所有金屬中導電性最高的金屬之一,比銅和金還要高。需求的激增可能會提高價格,而需求的下降往往會降低價格。美國、中國和印度經濟的動態也可能導致價格波動:對於美國,尤其是中國,它們的大型工業部門在各種工藝中使用白銀;在印度,消費者對黃金珠寶的需求也在決定金價方面發揮了關鍵作用。
白銀價格往往跟隨黃金的走勢。當金價上漲時,白銀通常也會隨之上漲,因為它們作為避險資產的地位是相似的。黃金/白銀比率顯示了等於一盎司黃金價值所需的白銀盎司數,可能有助於確定兩種金屬之間的相對估值。一些投資者可能認為高比率是白銀被低估或黃金被高估的一個指標。相反,較低的比率可能表明黃金相對於白銀被低估了。
推薦文章


