



投資慧眼Insights - 本週(9月14日至18日)商品市場的關鍵詞是**「分化」,不是普漲**:布蘭特原油自9月15日的108美元高位一路回落,至週五(9月18日)雪梨時間午後跌破100美元、報99.152(-1.38%),把上週的漲幅全部吐回;黃金則在決議後一度失守50日均線、下探4,235美元,其後強勢收復至4,396.010(+1.25%),白銀更以單日+2.39%領跑。這輪重定價的共同背景,是美聯儲、英國央行與日本央行罕見地在同一個月收緊政策。
本週回顧:五大類商品走向分歧
| 品種 | 最新價(9月18日) | 日內變動 | 本週主線 |
|---|---|---|---|
| 布蘭特原油 | 99.152 美元 | -1.38% | 供給溢價快速消退,回吐全週漲幅 |
| WTI原油 | 約 95.45 美元 | 約 -5.6% | 同步跌破100美元 |
| 黃金現貨 | 4,396.010 美元 | +1.25% | 失守50日均線後收復 |
| 白銀現貨 | 66.7825 美元 | +2.39% | 本週最強品種,金銀比收窄 |
| 銅 | 6.53107 美元/磅 | +0.43% | 三連漲,中國現貨溢價創近四年新高 |
| 鋁(LME) | 約 3,290 美元/噸 | — | 庫存跌至1990年以來最低 |
| 天然氣 | 約 2.85 美元 | 約 -1.3% | 庫存注入不及預期,但供給寬鬆 |
能源:布蘭特跌破100美元,一週完整反轉
本週油價走出完整的「衝高—回落」弧線。9月10日至11日,沙特東西向管道遭無人機襲擊、三個泵站受損,紅海延布港裝運自9月11日起暫停——該管道繞開霍爾木茲海峽,沙特此前經其轉運約400萬至500萬桶/日,約占全球供應4%。9月15日布蘭特衝上108美元、盤中觸及109.20美元,為5月19日以來最高。
轉折出現在後段:沙特表示數日內可恢復約一半運力、約六週全面復產,並透過阿曼Sohar港轉運供貨。供給溢價隨之消退,布蘭特連三個時段走低,週五跌破100美元。
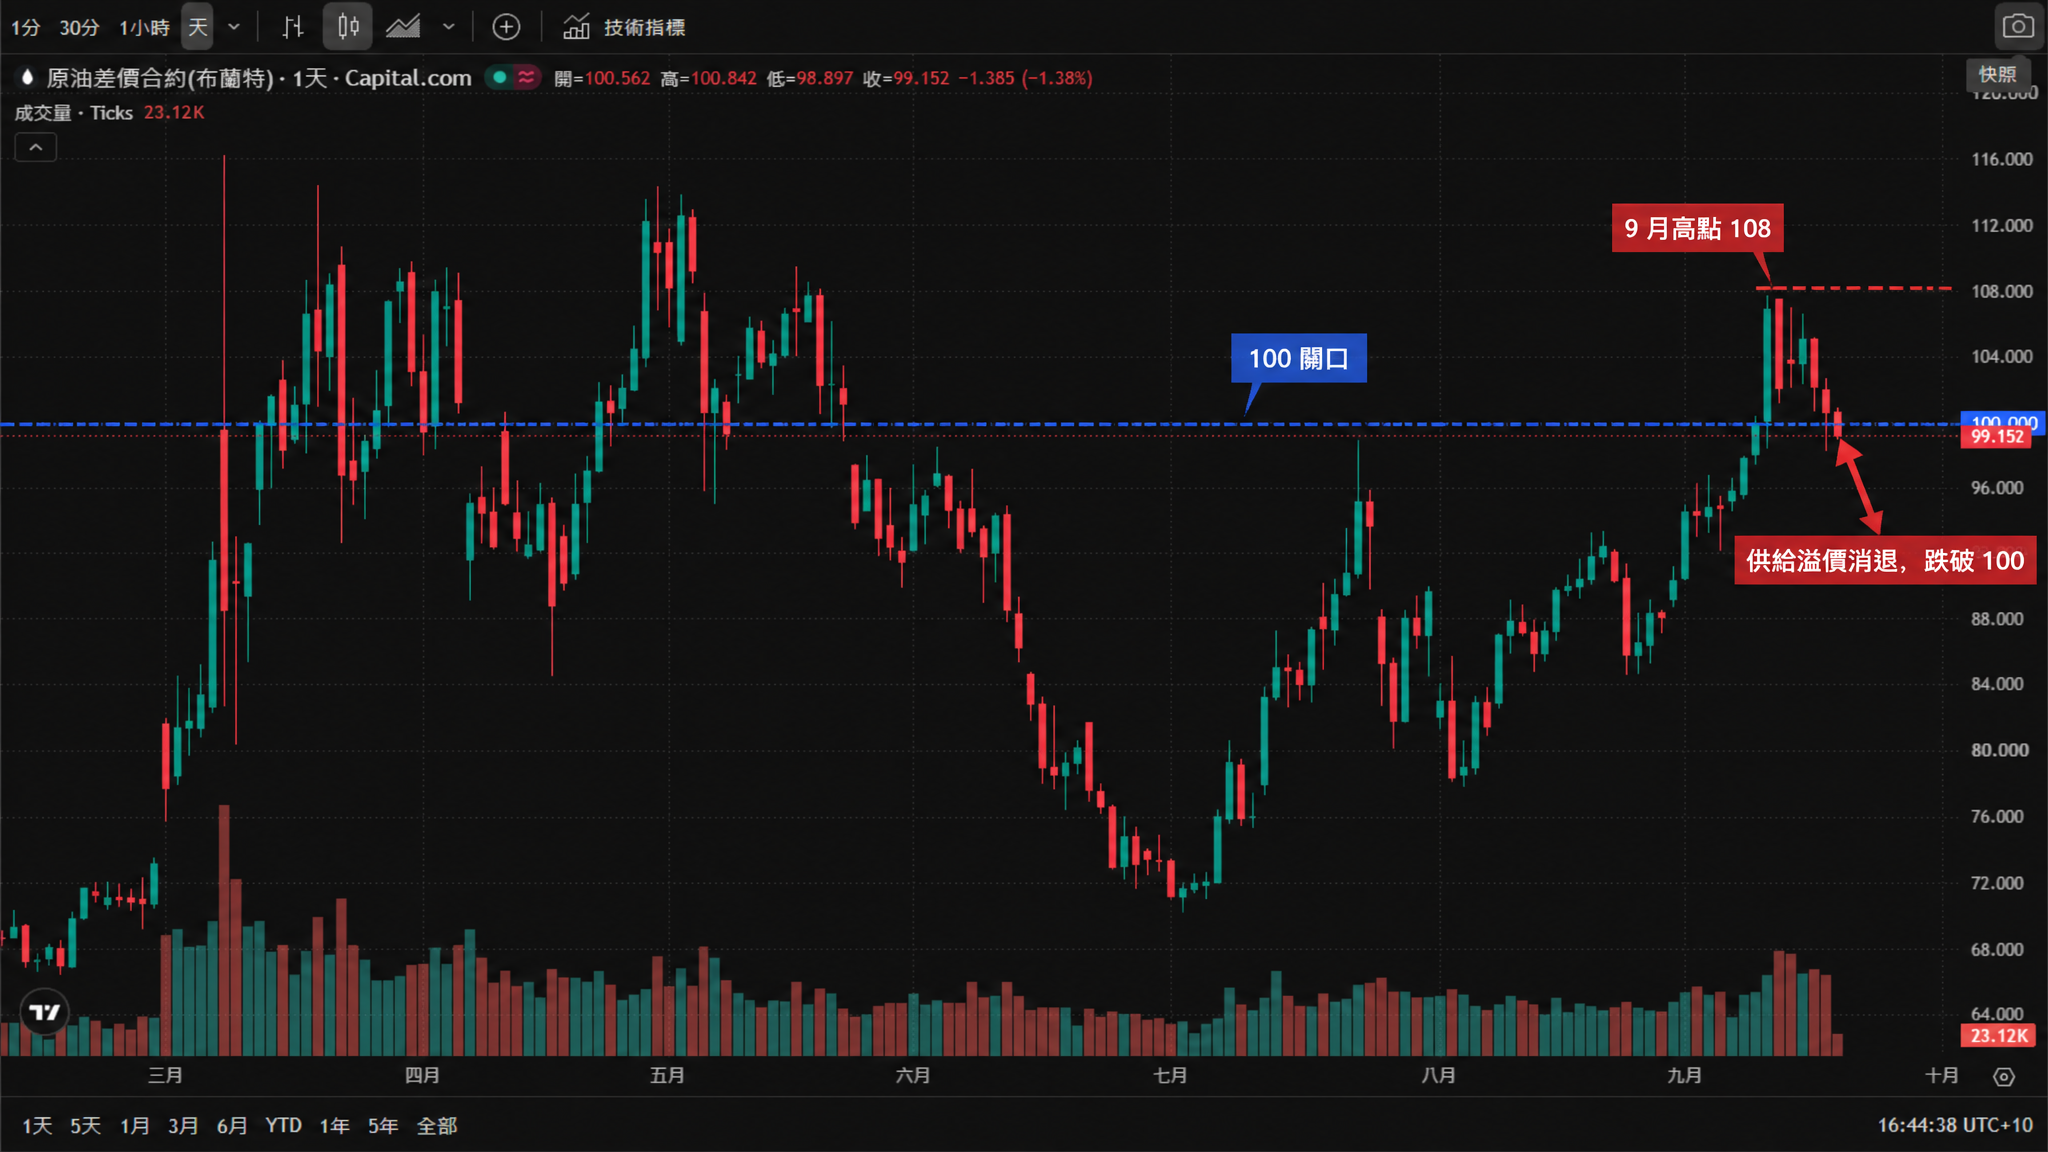
* 圖表來源:TradingView 官方圖表截圖,數據源 Capital.com(原油差價合約·布蘭特),截至 2026 年 9 月 18 日 16:44(悉尼時間)。
貴金屬:黃金破位後收復,白銀領跑
黃金的走勢是本週最典型的「利空出盡」。9月16日FOMC宣布升息25個基點至3.75% ~ 4.00%(2023年7月以來首次、12比0全票通過)後,金價跳水並收於50日均線下方,為8月初以來首次,盤中最低觸及4,235美元(六週低點)。但9月17日起金價連續反彈,週五報4,396.010美元、日內漲1.25%。
支撐金價的並非短線情緒,而是結構性買盤:8月全球黃金ETF淨流入約180億美元,為史上第二大單月,持倉增加121噸至紀錄的4,189噸;中國央行8月增持20.2噸至約2,387噸,為連續第22個月增持。高盛維持2027年底5,400美元的目標價。
白銀則是本週的領跑者:白銀現貨週五報66.7825美元、日內大漲2.39%,金銀比自本週初的68收窄至約66——白銀的工業屬性與更大的價格彈性,讓它在貴金屬反彈中跑贏黃金。
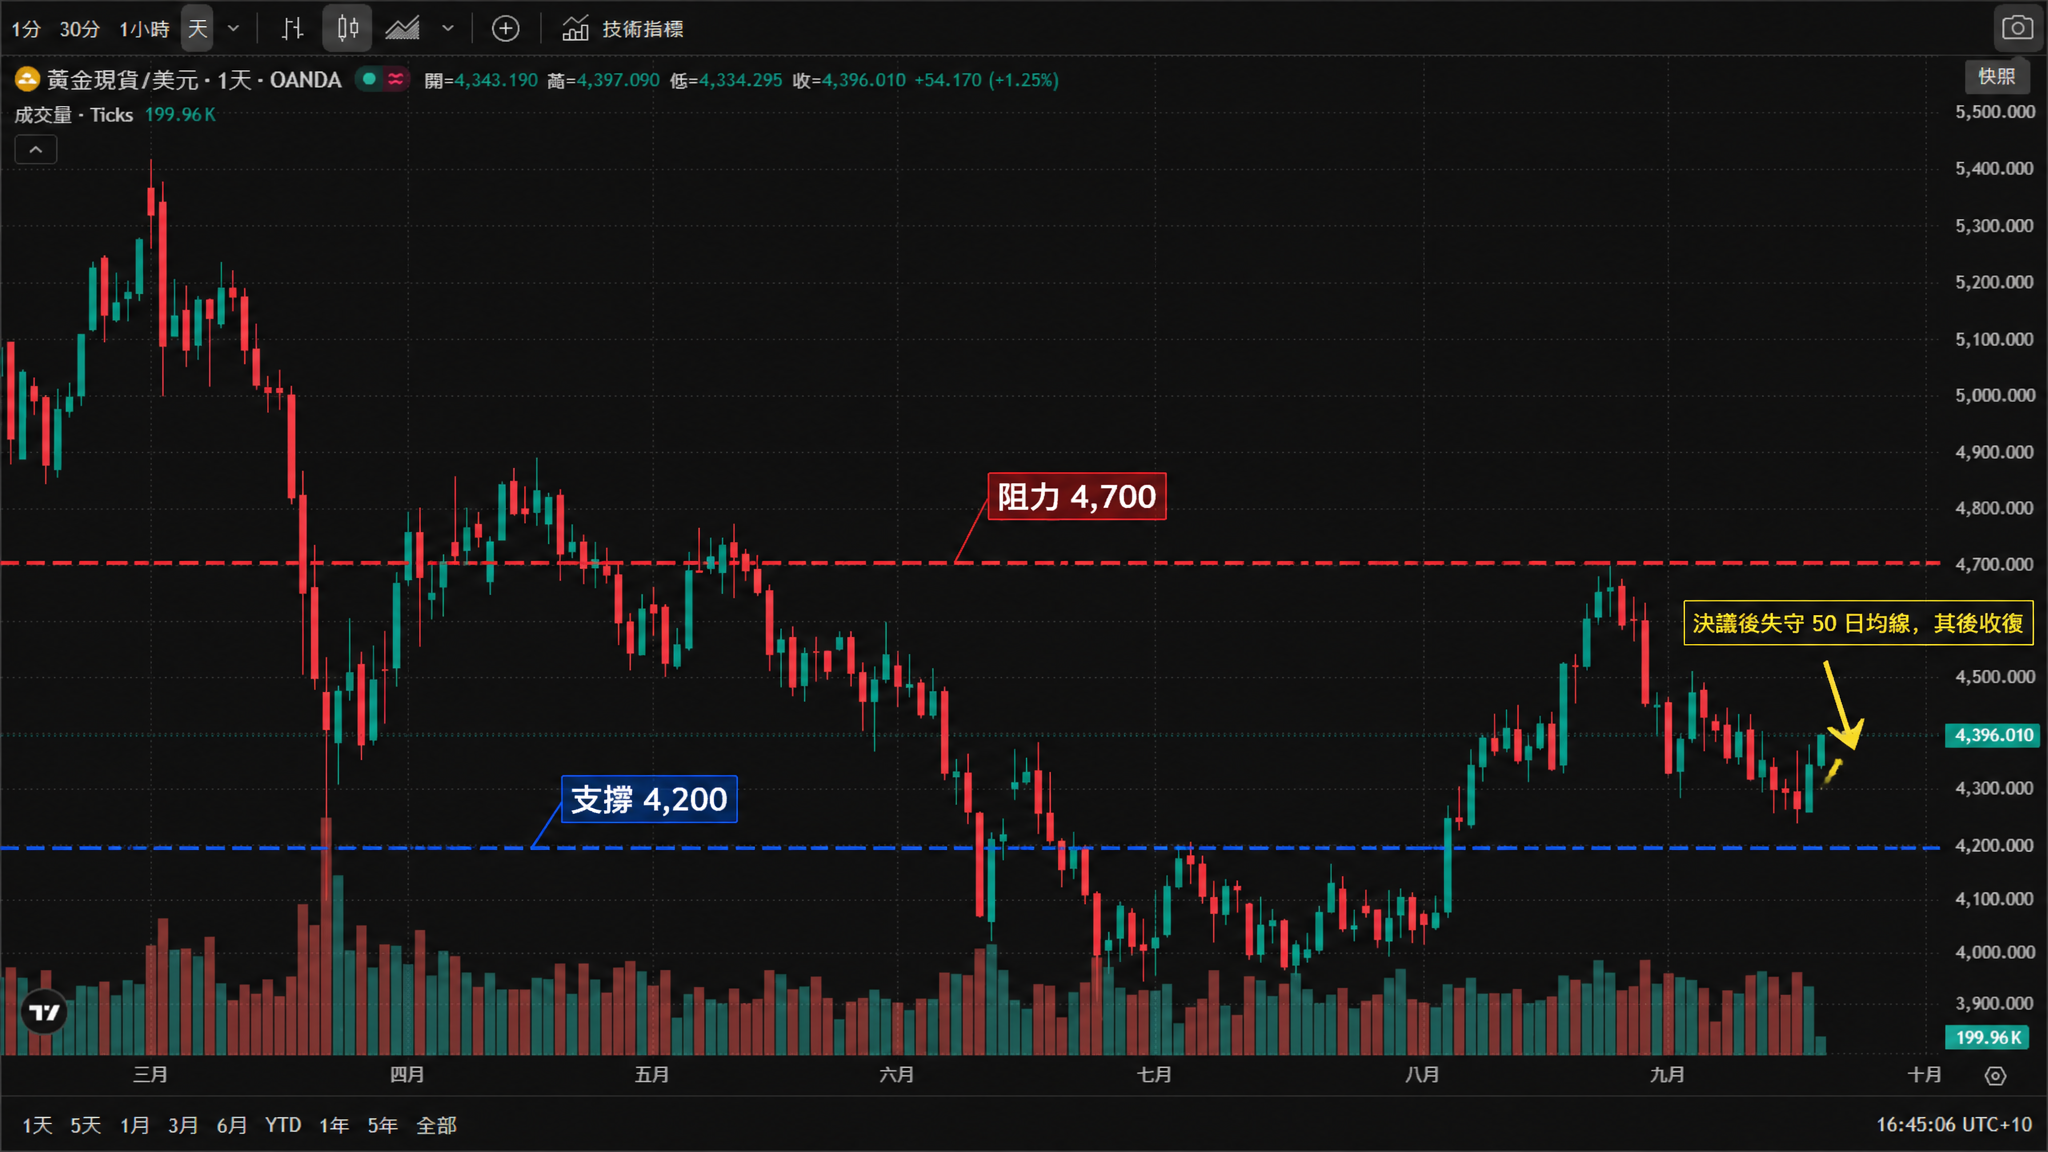
* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(黃金現貨/美元),截至 2026 年 9 月 18 日 16:45(悉尼時間)。
同日的貴金屬並非全線上漲——鉑金本週下跌約3.3%、鈀金下跌約2.6%,工業屬性更強的品種在利率上行環境中承壓更重。
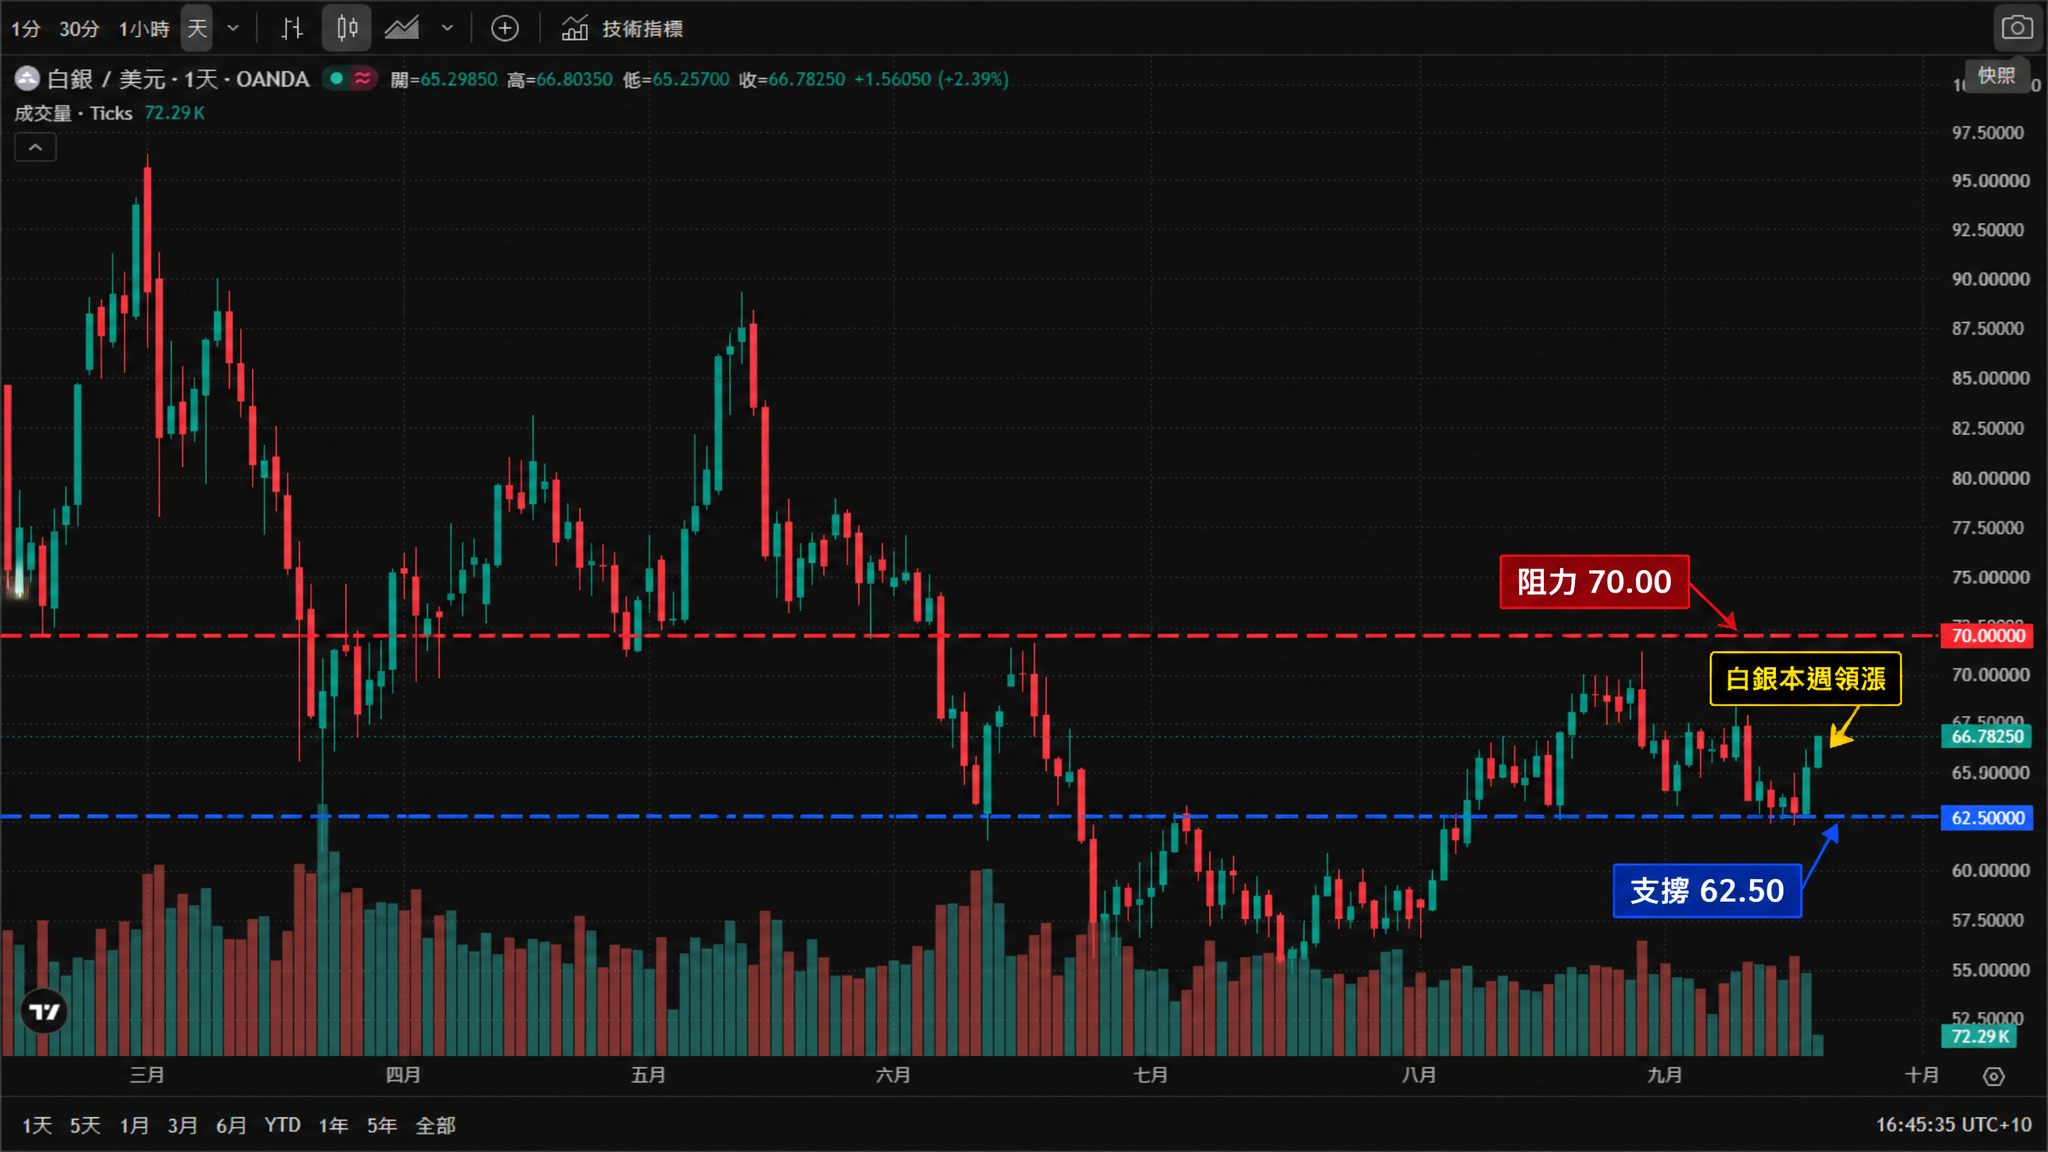
* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(白銀/美元),截至 2026 年 9 月 18 日 16:45(悉尼時間)。
工業金屬:銅逆勢收漲,鋁庫存創36年最低
工業金屬是第三個方向。銅週五報6.53107美元/磅、日內漲0.43%,延續三個交易日反彈。真正的信號來自現貨端:洋山銅溢價升至121美元/噸、為2022年10月以來最高,中國現貨升水亦創2023年12月以來最高——買盤帶著真實的實貨需求回歸。庫存端分化:LME庫存增至約25.6萬噸,上期所庫存僅54,780噸、為2024年1月以來最低。
鋁的供給約束更極端:LME鋁庫存約24.4萬噸,為1990年以來最低;海灣地區7月產量同比下降44%(該區占全球產量約10%)。
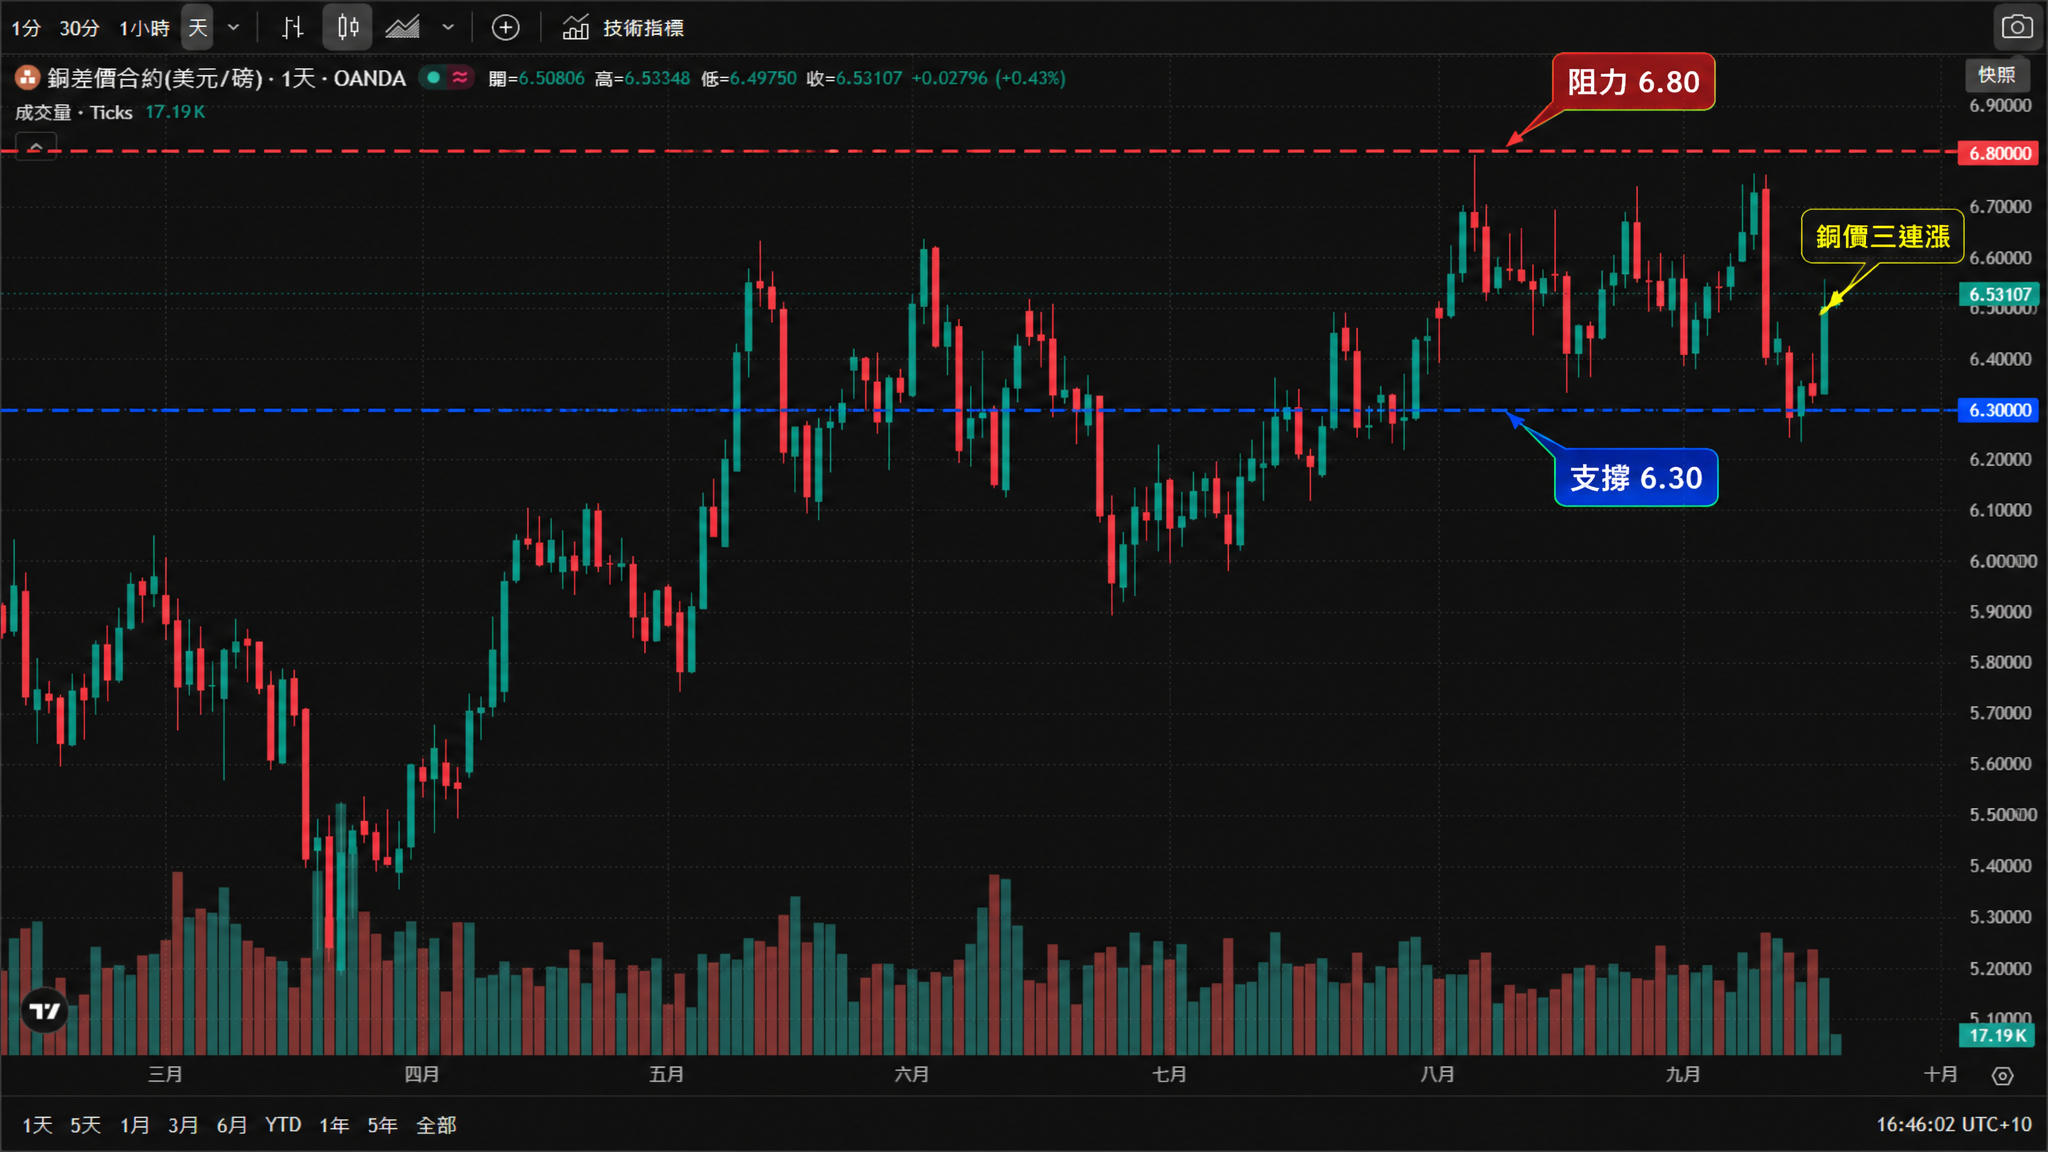
* 圖表來源:TradingView 官方圖表截圖,數據源 OANDA(銅差價合約·美元/磅),截至 2026 年 9 月 18 日 16:46(悉尼時間)。
澳洲視角:金礦股領漲,RBA釋放鷹派信號
分化行情在澳洲本地同樣清晰。週五ASX原物料類股反彈1.1%,其中黃金子指數大漲3.5%——Northern Star漲2.7%、Evolution漲3.0%、Genesis Minerals漲近4%,是當日全場最強族群;鐵礦石期貨則收平於97.42美元/噸,必和必拓與力拓各漲近1%。
宏觀面上,澳洲央行主席Bullock週五在國會表示,通脹上行風險「正在兌現」,整體與核心通脹均處於3.5%或略高;市場對9月28日至29日會議的升息定價升至70% ~ 93%區間。澳元走強的同時,也意味著以澳元計價的黃金漲幅會小於美元計價——對本地投資者而言,這是本週最容易被忽略的一層。
下週看什麼?
| 日期 | 事件 |
|---|---|
| 9月23日 | 美國EIA原油週度庫存 |
| 9月24日 | 美國EIA天然氣庫存;瑞典、瑞士、挪威央行同日決議 |
| 9月25日 | 美國8月耐久財訂單;德國GfK消費者信心 |
| 全週 | 全球9月製造業與服務業PMI初值 |
需留意的是,OPEC+下週沒有會議安排(下次會議為10月4日)——油價將更純粹地由沙特管道復產進度定價。若復產快於預期,能源系可能繼續拖累商品指數;反之,貴金屬與銅的相對強勢有望延續。
想單獨追蹤金價的技術面變化?可參考我們整理的金價創新高現在還能買嗎?2026 下半年走勢與進場策略;澳元走強對大宗商品計價的影響,見澳元兌美元還會漲嗎?RBA 利率決議後 2026 下半年走勢全解析。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


