


마이크론 4분기 순이익, 매출총이익률 86.8%로 시장 예상치 상회하며 전년 동기 대비 10배 이상 급증; 주가는 시간 외 거래에서 상승 반전해 2% 상승
TradingKey - 미 동부시간 9월 30일 미국 장 마감 후 마이크론 테크놀로지(MU)가 2026 회계연도 4분기 실적을 발표한 뒤, 주가는 하락세에서 반등해 2% 상승했다.
마이크론의 4분기 매출은 542억 2,900만 달러를 기록해 전 분기(414억 5,600만 달러) 대비 약 30.81%, 전년 동기(113억 1,500만 달러) 대비 약 379.27% 증가했으며, 시장 예상치인 515억 달러를 약 5.30% 상회했다.
또한 회사는 2026 회계연도 전체 매출이 1,331억 9,000만 달러, GAAP 기준 순이익이 849억 7,000만 달러, 비GAAP(Non-GAAP) 기준 순이익이 867억 6,000만 달러, 연간 영업활동 현금흐름이 896억 8,000만 달러라고 발표했다.
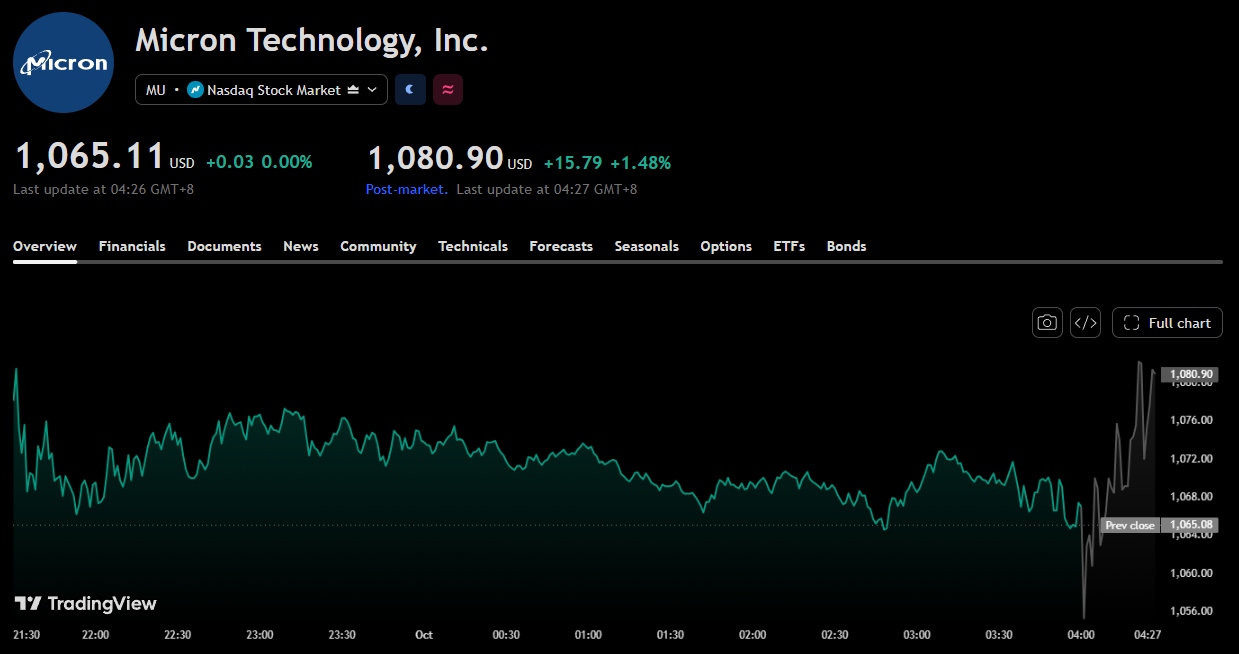
[마이크론 주가 차트, 출처: TradingView]
부문별 실적: 데이터센터 사업이 이번 분기 최대 하이라이트
사업 부문별로 클라우드 메모리 사업 매출은 162억 8,300만 달러로 전년 동기 45억 4,300만 달러에서 약 258.42% 증가했습니다. 매출총이익률은 83%로 전분기와 동일했고, 영업이익률은 76%를 기록했습니다.
핵심 데이터센터 사업 매출은 180억 200만 달러에 달해 전년 동기 15억 7,700만 달러 대비 약 1,041.53% 증가했습니다. 매출총이익률은 전분기 대비 3%포인트 상승한 90%, 영업이익률은 85%를 기록했습니다.
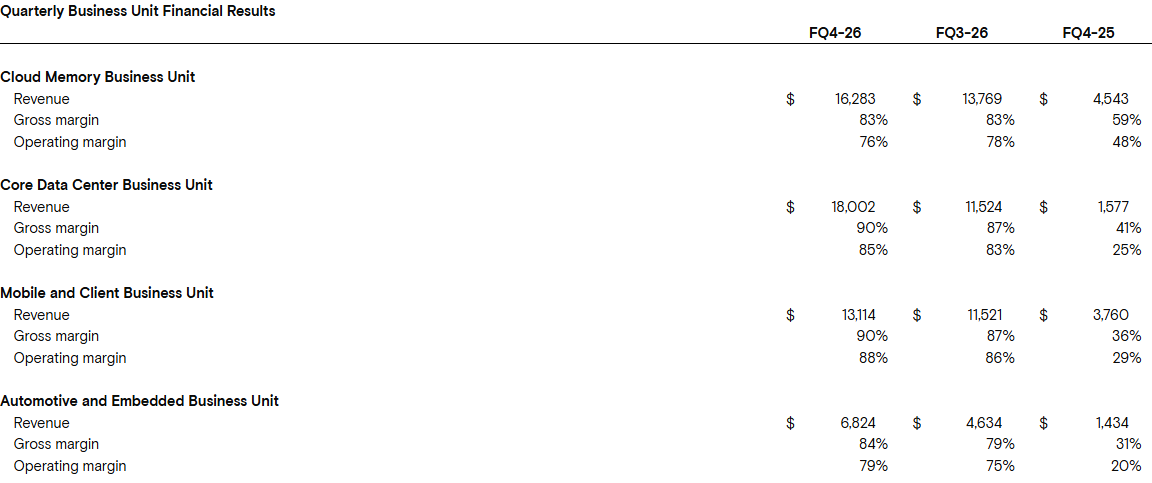
[출처: 마이크론 4분기 실적 보고서]
모바일 및 클라이언트 사업 매출은 131억 1,400만 달러에 달해 전년 동기 37억 6,000만 달러 대비 약 248.78% 증가했습니다. 매출총이익률은 전분기 대비 3%포인트 상승한 90%, 영업이익률은 88%를 기록했습니다.
오토모티브 및 임베디드 사업 매출은 68억 2,400만 달러에 달해 전년 동기 14억 3,400만 달러 대비 약 375.87% 증가했습니다. 매출총이익률은 전분기 대비 5%포인트 상승한 84%, 영업이익률은 79%를 기록했습니다.
실적: 4분기 순이익 전년 동기 대비 10배 이상 급증, 매출총이익률 86.8%로 시장 전망치 상회
수익 측면에서 마이크론의 GAAP 기준 순이익은 377억 1,000만 달러로 전년 동기 대비 1077.79% 증가했으며, 희석 주당순이익(EPS)은 32.87달러를 기록했다. 비GAAP 기준 순이익은 383억 9,800만 달러, 조정 희석 주당순이익은 33.42달러로 시장 예상치인 31.82달러를 약 5.03% 상회했다.
GAAP 기준 매출총이익률은 86.8%로 전 분기(84.6%) 대비 2.2%p, 전년 동기(44.7%) 대비 42.1%p 상승했다. 비GAAP 기준 매출총이익률은 87.0%로 전 분기(84.9%) 대비 2.1%p, 전년 동기(45.7%) 대비 41.3%p 상승했다. GAAP 및 비GAAP 기준 영업이익률은 각각 80.7%와 82.3%로, 전년 동기 대비 각각 48.4%p, 47.3%p 상승했다.
당초 회사는 4분기 전체 매출총이익률이 86% 안팎일 것으로 예상했으나, 이번 분기 실제 매출총이익률은 해당 수준을 상회했다.
마이크론 2027 회계연도 1분기 가이던스
실적 가이던스에 따르면, 마이크론은 2027 회계연도 1분기 매출이 600억 달러에서 630억 달러 사이가 될 것으로 예상했으며, 중간값은 615억 달러다.
GAAP 기준 매출총이익률은 약 85.95%, non-GAAP 기준 매출총이익률은 약 86.25%다. GAAP 기준 영업비용은 약 23억 1,000만 달러, non-GAAP 기준 영업비용은 약 20억 6,000만 달러다.
GAAP 희석 EPS 가이던스는 37.84달러 ± 1.00달러, non-GAAP 희석 EPS 가이던스는 38.15달러 ± 1.00달러다. non-GAAP EPS 가이던스의 중간값은 시장 예상치인 35.92달러보다 약 6.21% 높으며, 매출 가이던스의 중간값은 시장 예상치인 579억 3,000만 달러보다 약 6.16% 높다.
산자이 메트로트라 마이크론 회장 겸 CEO는 회사가 2026 회계연도에 사상 최대 실적을 달성했으며 2027 회계연도에는 더욱 강력한 실적을 낼 것으로 기대한다고 밝혔다. 그는 인공지능이 "슈퍼 인텔리전스"(SI)로 진화하고 있으며, 메모리가 이러한 지능과 고객 플랫폼의 경쟁력을 강화할 것이라고 지적했다. 이에 따라 회사는 고객과 함께 SI 발전을 추진하기 위해 기술, 제품 및 제조에 대한 투자를 확대하고 있으며, 전략적 고객 계약 역시 재무 성과의 지속 가능성에 대한 신뢰를 강화했다고 덧붙였다.
추천 기사


