


유니스왑(UNI)이란? 2026년 수수료 전환과 토큰 가치

유니스왑(Uniswap)은 이더리움 위에서 가장 많이 쓰이는 탈중앙 거래소(DEX)다. 2018년 헤이든 애덤스가 만든 이후 주문서 없이 유동성 풀만으로 토큰을 교환하는 방식을 정착시켰다. 문제는 그 성공이 UNI 토큰 가치로 이어지지 않았다는 점이다.
2026년 1월, 유니스왑 거버넌스가 수수료 스위치를 켰다. 프로토콜 수수료가 UNI 소각으로 이어지는 구조가 처음 작동하기 시작했다. UNI는 이제 프로토콜 사용량과 연결된 자산으로 평가받는다. 다만 거래량과 가격은 여전히 따로 움직인다.
한눈에 보는 UNI 현황
2026년 11월 11일 기준 UNI 시가총액은 약 43억 달러, 코인마켓캡 21위다. 2021년 5월 사상 최고가 44.92달러와 비교하면 84% 낮은 수준이다. 2026년 9월 10.88달러까지 올랐다가 6달러대로 내려왔다.
| 항목 | 2026-11-11 기준 |
|---|---|
| 시가총액 | 약 43억 달러(코인마켓캡 21위) |
| 유통 공급량 | 약 6억 780만 UNI |
| 총 공급량 | 약 8억 8,606만 UNI |
| 사상 최고가 | 44.92달러(2021년 5월) |
| 52주 고점·저점 | 10.88달러(2026년 9월 23일) · 2.33달러(6월 6일) |
| 프로토콜 TVL | 약 33억 달러 |
| 24시간 DEX 거래량 | 약 21억 5,000만 달러(V2+V3+V4) |
| DEX 시장 점유율 | 약 26% |
표의 수치는 코인게코와 디파이라마를 기준으로 정리했다. 거래량과 점유율은 집계 기관에 따라 차이가 날 수 있다.
UNI 실시간 시세 차트
유니스왑(UNI)의 최근 흐름은 아래 차트에서 확인할 수 있다. 2026년 5월 저점 이후 9월 고점까지 올랐다가 다시 조정을 받는 구간이다.
유니스왑은 무엇으로 돈을 버는가
코인 CFD와 현물의 차이를 먼저 보면 뒤에 나오는 투자 방법이 더 쉽게 이해된다. 유니스왑의 수익 구조는 단순하다. 모든 스왑에서 거래 수수료가 발생하고, 그 수수료가 유동성 공급자(LP)와 프로토콜에 나뉜다. v2 기준 스왑 수수료는 0.30%이며, 수수료 스위치가 켜진 풀에서는 LP가 0.25%, 프로토콜이 0.05%를 가져간다.
가격은 주문서가 아니라 유동성 풀의 자산 비율로 정해진다. 상수곱 시장조성자(CPMM) 방식으로 두 자산의 곱이 일정하게 유지되기 때문에, 한쪽 자산이 빠져나가면 가격이 자동으로 조정된다. 거래 규모가 커지거나 유동성이 얕으면 슬리피지가 발생한다.
버전이 올라가면서 구조도 바뀌었다. v2는 ERC-20 토큰 간 직접 교환을 가능하게 했고, v3는 집중 유동성으로 자본 효율을 높였다. v4는 모든 풀을 하나의 컨트랙트에서 관리하는 싱글톤 구조와, 개발자가 기능을 붙일 수 있는 훅(Hook)을 도입했다.
체인도 넓어졌다. 이더리움 메인넷 외에 Base, Arbitrum, BSC, Polygon, Unichain 등에서 유동성이 운영된다. 2026년 11월 기준 이더리움 TVL이 21억 6,000만 달러로 가장 크고, Base 4억 2,000만 달러, Arbitrum 1억 5,700만 달러가 뒤를 잇는다.
2026년 1월, 수수료 스위치가 켜졌다
유니스왑은 2020년 UNI 토큰을 출시한 뒤에도 거래 수수료를 토큰 보유자에게 돌려주지 않았다. 수수료는 전부 LP에게 갔다. 거버넌스가 수수료 스위치를 켜야 프로토콜 몫이 생기는 구조였지만, 몇 년간 켜지지 않았다.
2025년 말 UNIfication 제안이 통과되면서 상황이 바뀌었다. 2026년 1월 프로토콜 수수료가 실제로 작동하기 시작했고, 수수료는 UNI 소각으로 이어졌다. 수수료 자산은 토큰자(TokenJar)에 모이고, 소각 계약인 파이어핏(Firepit)에서 UNI를 태워야만 인출할 수 있는 구조다.
여기에 1억 UNI의 일회성 소각이 더해졌다. 수수료 스위치가 처음부터 켜져 있었다면 소각됐을 양을 근사한 값이다. 2026년 7월에는 v2와 v3 수수료가 11개 체인에서 작동하기 시작했고, v4는 10월까지 7개 체인으로 확장됐다.
규모는 아직 크지 않다. 2026년 초 데이터를 기준으로 연환산 프로토콜 수수료는 약 2,600만 달러, 연간 소각량은 약 400만 UNI로 추정된다. 유통 공급량 6억 개와 비교하면 소각 속도는 완만하다. 유니체인(Unichain)의 시퀀서 수수료도 소각에 포함되지만, 전체 공급을 빠르게 줄일 정도는 아니다.
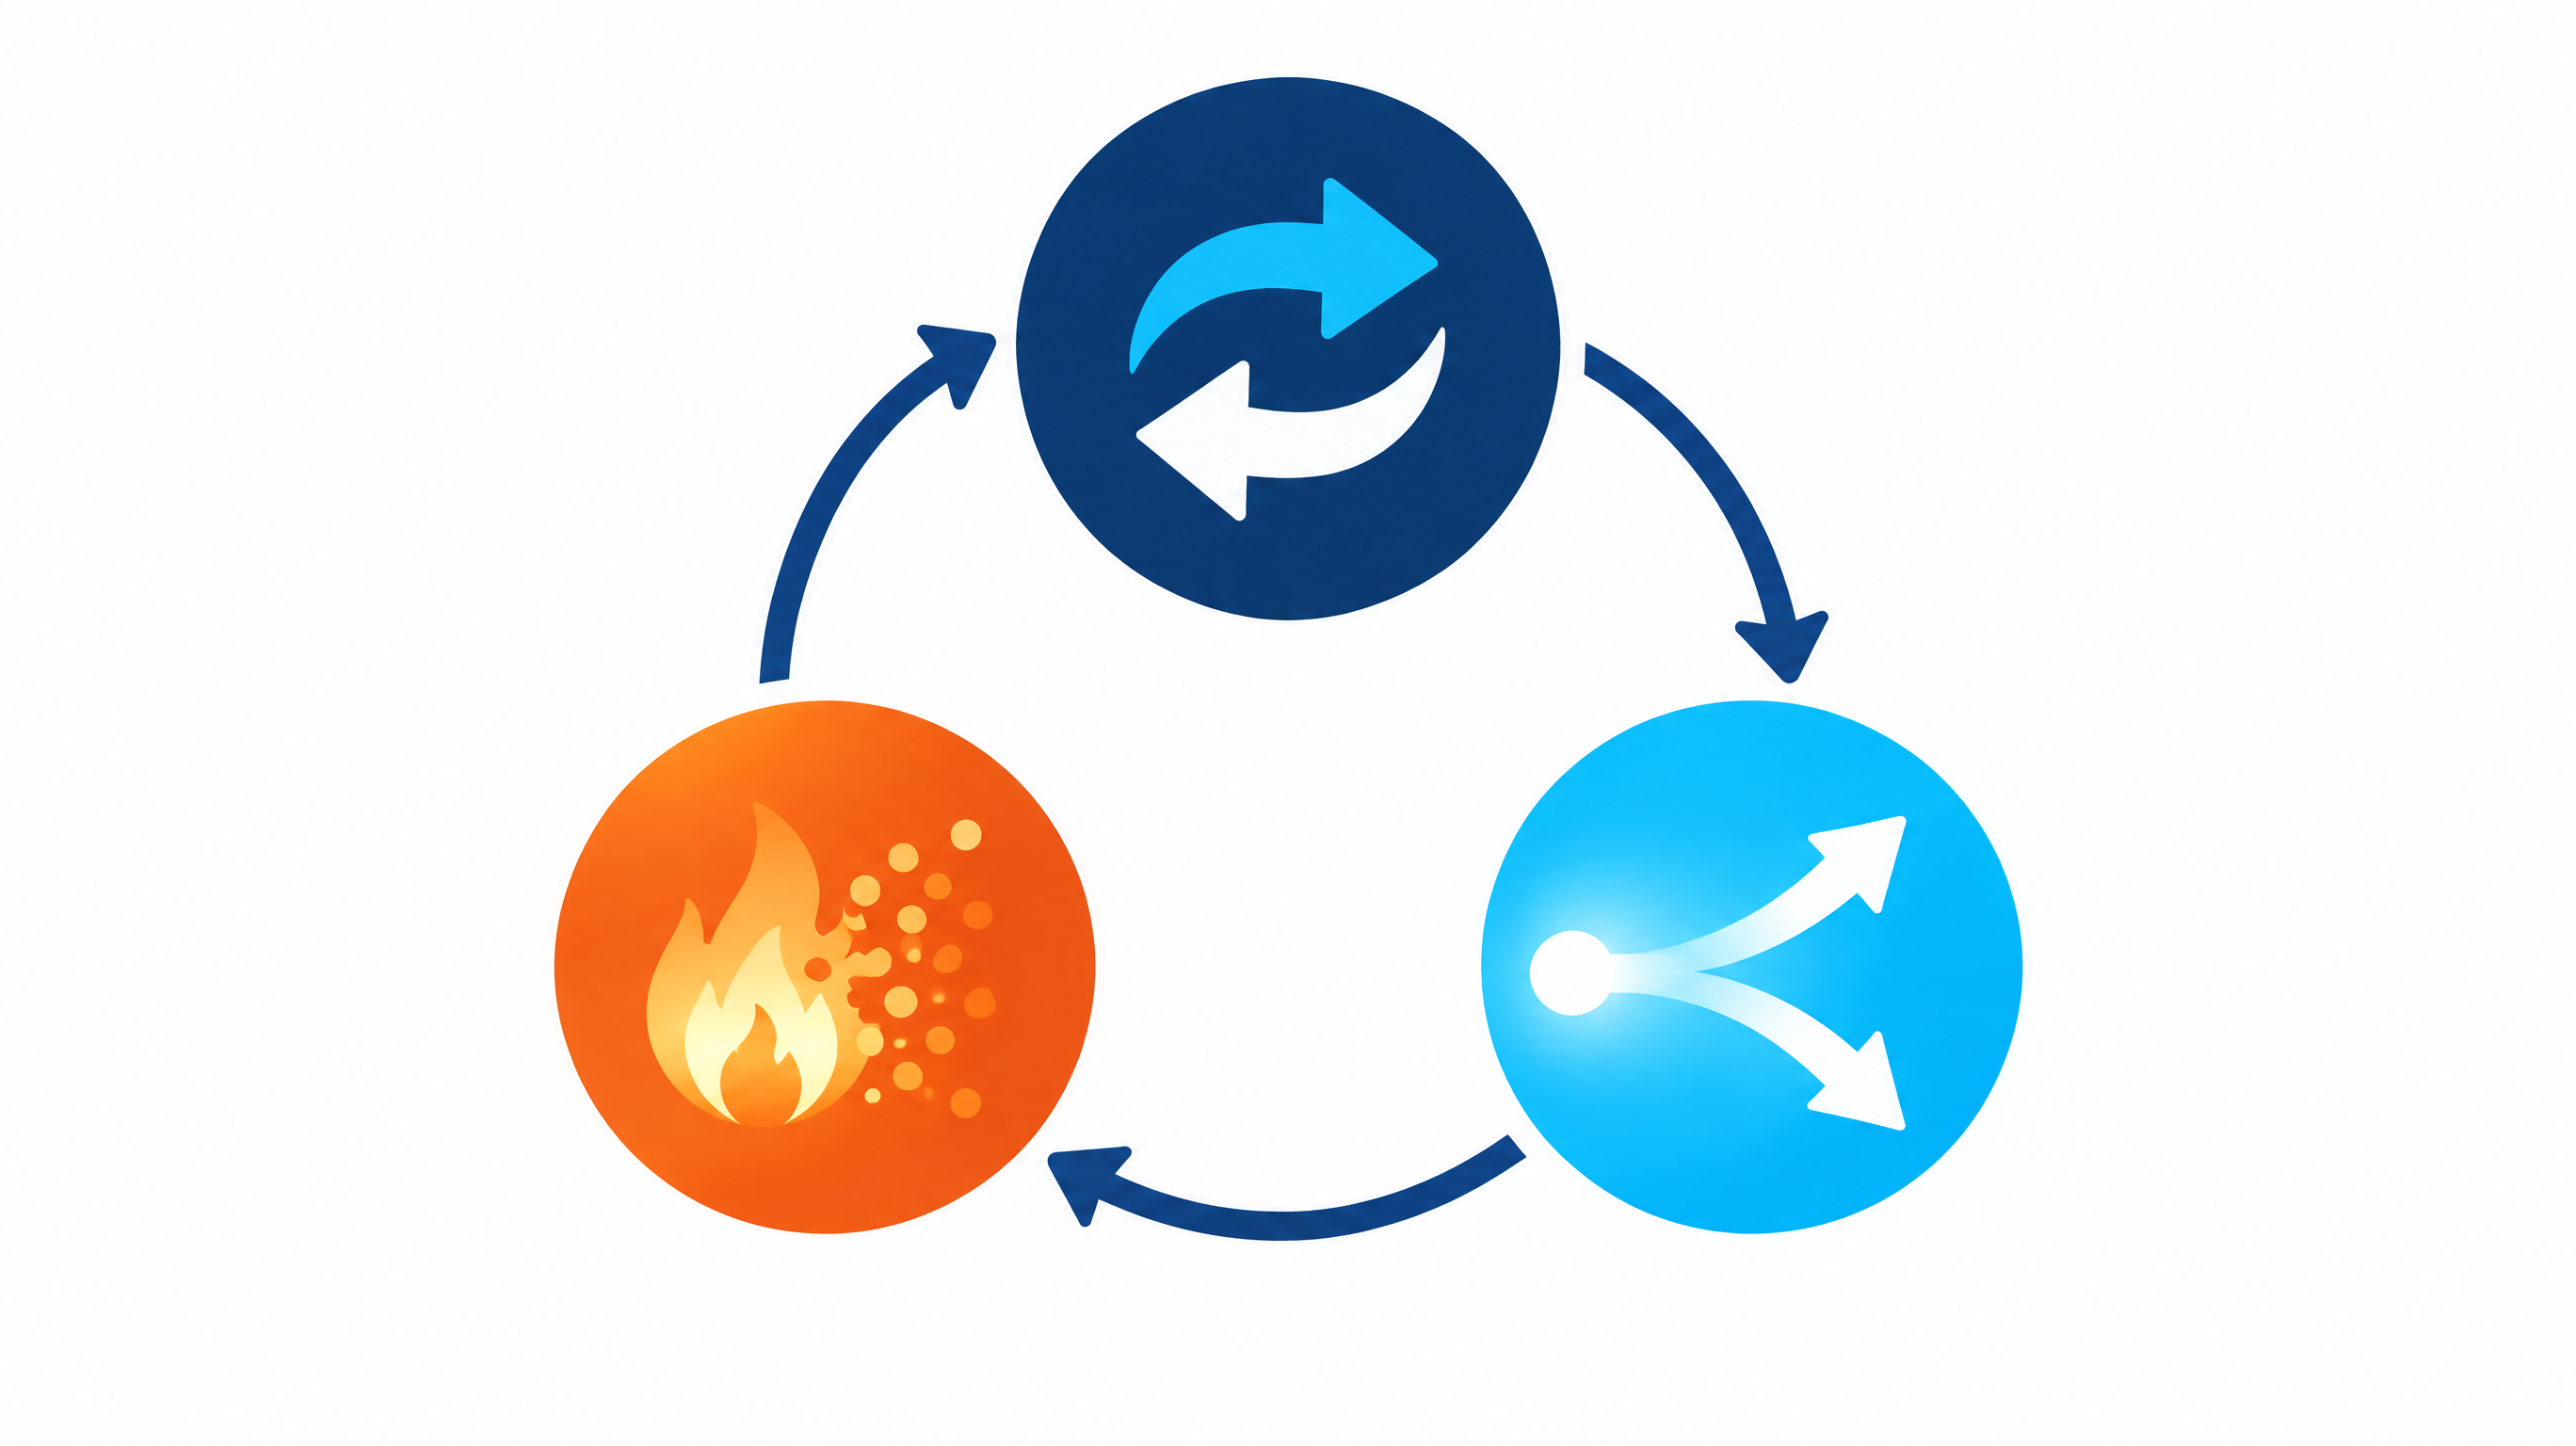
* 이미지: Mitrade 제작 개념도
거래량과 점유율: 26%가 말하는 것
유니스왑은 여전히 DEX 시장 1위지만, 독주 체제는 아니다. 2026년 11월 11일 기준 전체 DEX 24시간 거래량은 약 83억 달러다. 유니스왑 V3가 11억 9,000만 달러, V4가 9억 4,000만 달러를 처리해 합계 약 21억 5,000만 달러, 점유율 26% 수준이다.
뒤를 쫓는 프로토콜도 만만치 않다. 에어로드롬 슬립스트림이 7억 9,000만 달러, 팬케이크스왑 V3가 6억 달러를 기록했다. 유니스왑이 2024년에 기록했던 35%대 점유율과 비교하면 10%포인트 가까이 줄어든 수치다.
점유율 하락은 기술 경쟁만의 문제가 아니다. 새 DEX가 토큰 인센티브로 유동성을 빌려오고, 특정 체인에 최적화된 거래소가 그 체인의 거래량을 흡수하는 구조가 반복되고 있다. 유니스왑의 v4 훅과 유니체인도 이런 경쟁에 대응하기 위한 확장 전략이다.
반대로 긍정적인 지표도 있다. 2026년 11월 UNI의 24시간 거래량은 약 4억 달러 수준으로, 시가총액 대비 거래 회전율이 높다. 프로토콜 TVL 33억 달러도 DEX 중 가장 크다. 유동성이 두껍다는 것은 큰 주문을 넣어도 슬리피지가 상대적으로 작다는 뜻이다.
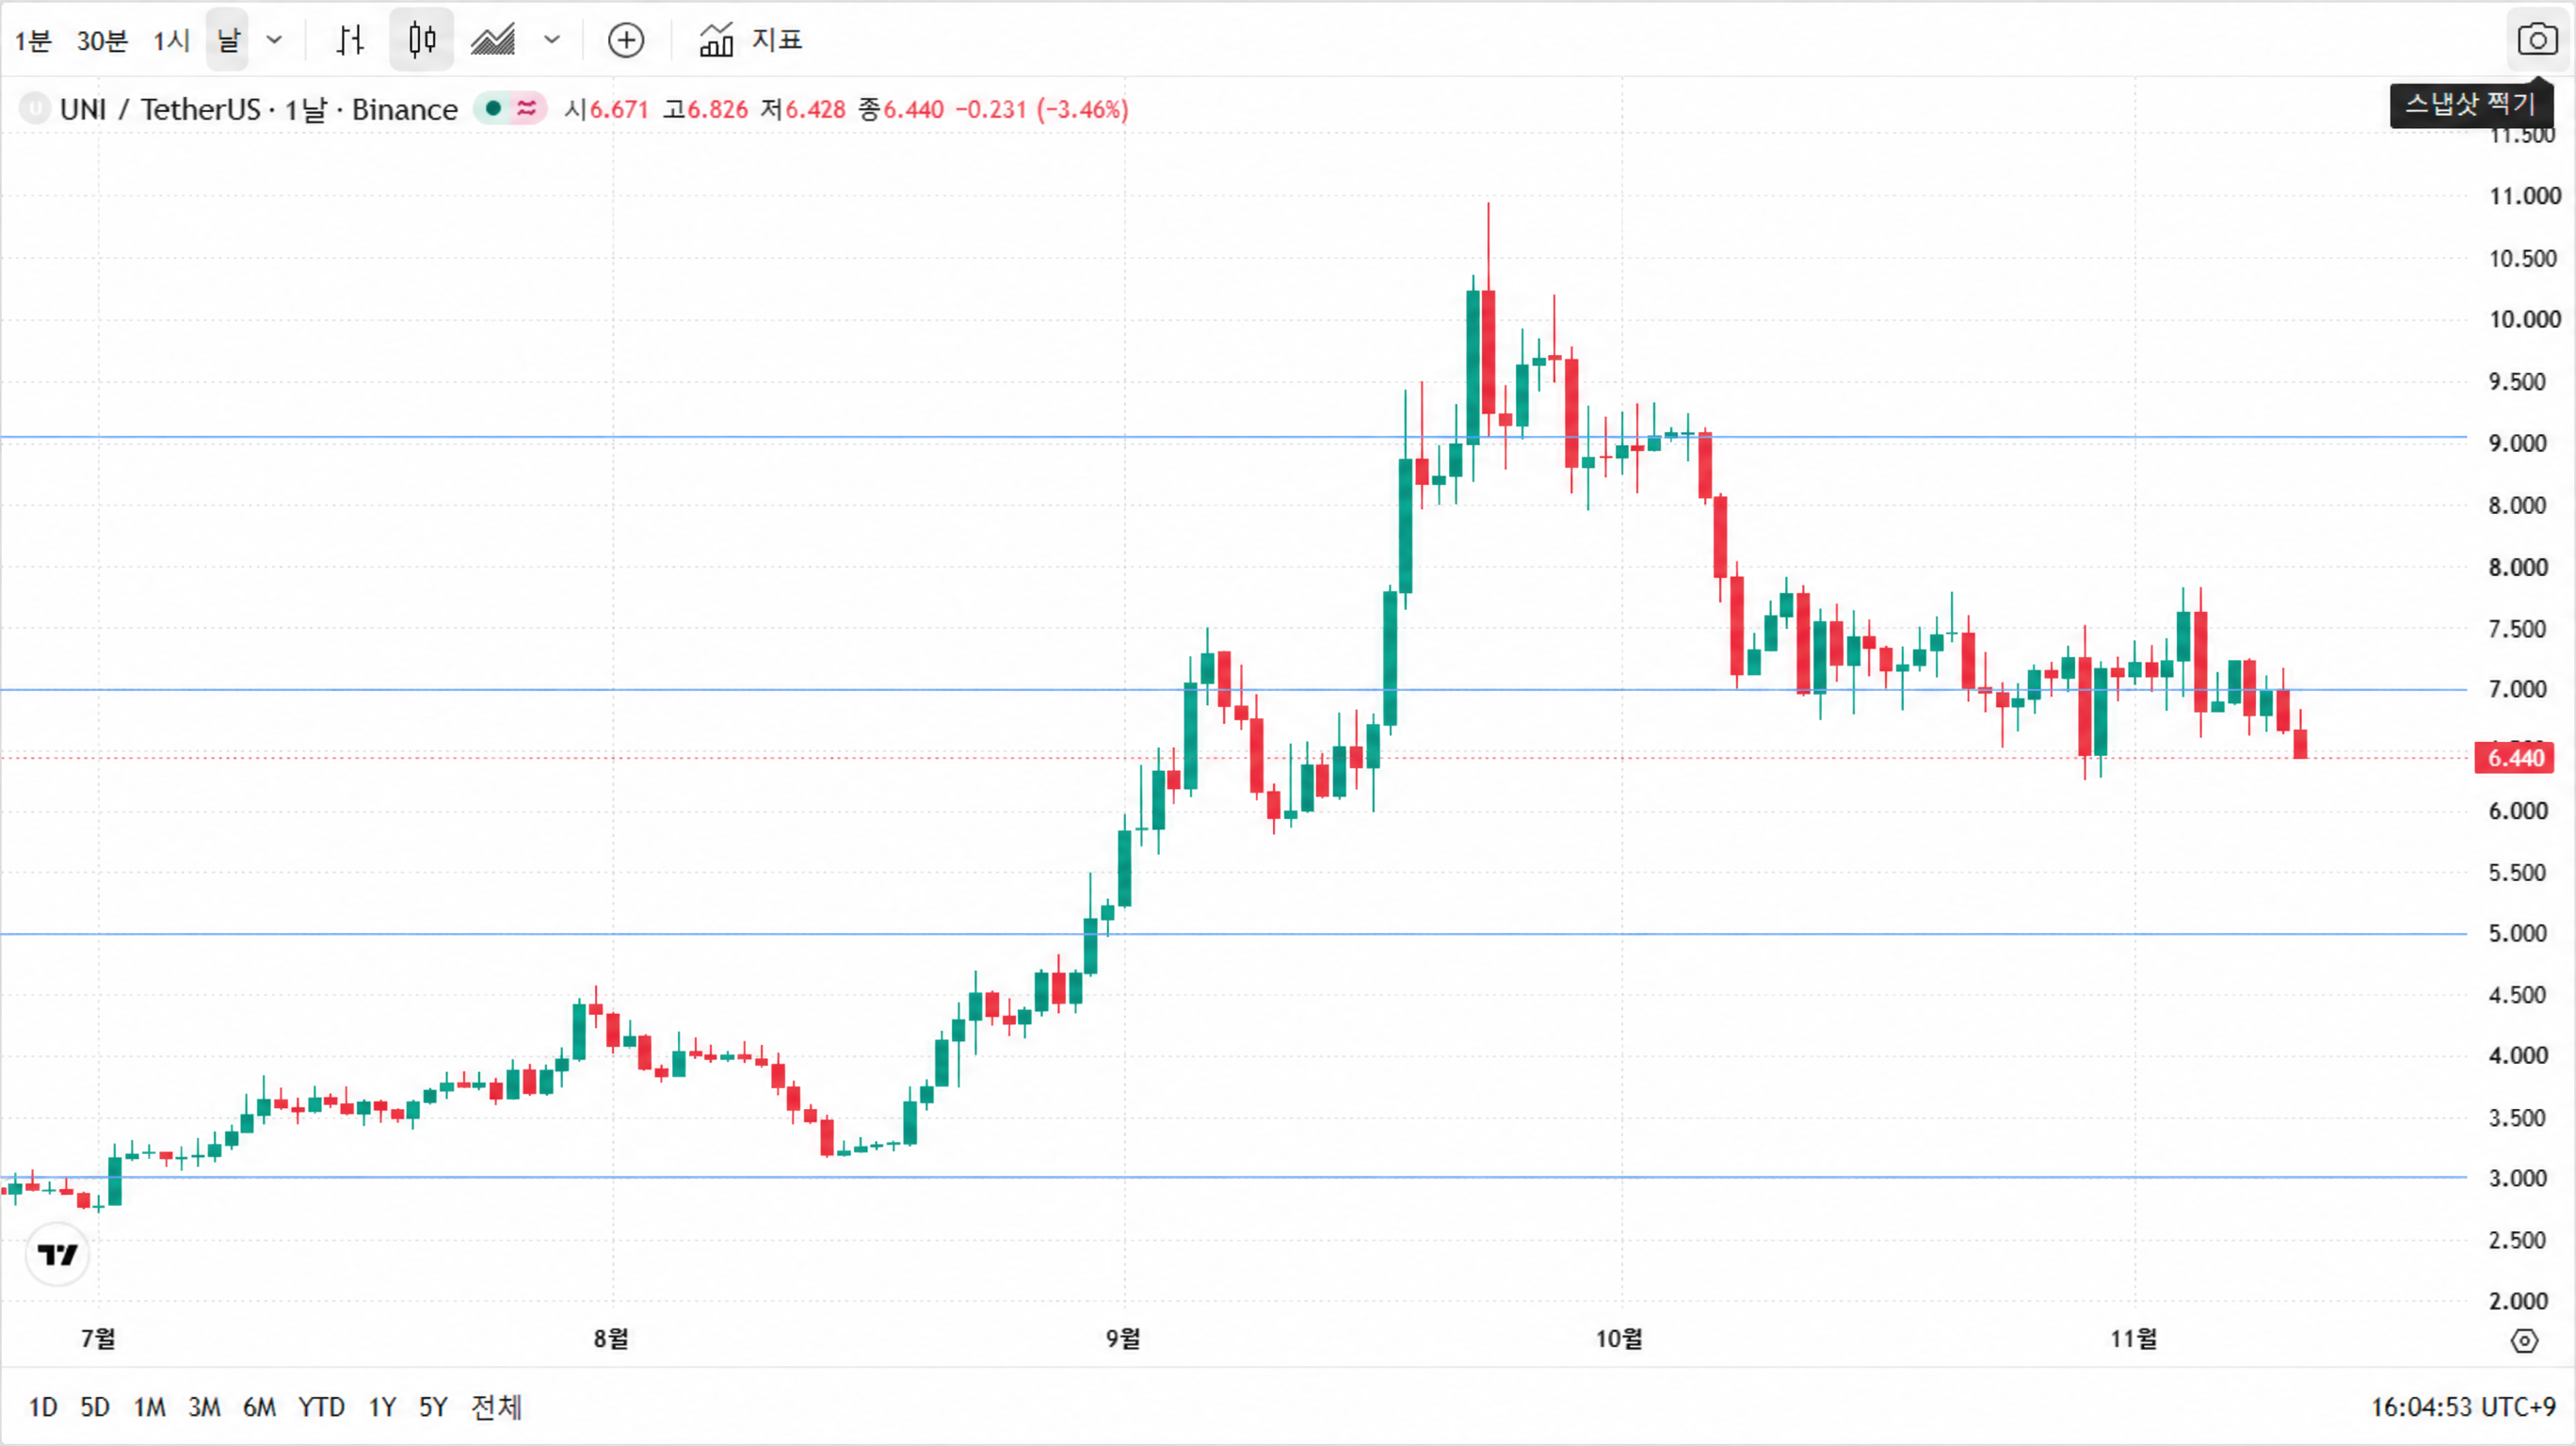
* 차트: TradingView(Binance UNIUSDT, 일봉, 2026년 11월 11일 캡처).
UNI 가격을 만드는 네 조각
UNI 가격은 하나의 숫자로 설명되지 않는다. 프로토콜 수수료, 소각 속도, 거버넌스 권한, 유통 물량이 각각 다른 방식으로 작용한다.
첫째, 프로토콜 수수료다. 거래량이 늘면 수수료가 늘고, 소각 재원도 커진다. 2026년 수수료는 연 2,600만 달러 수준으로 추정되며, 거래량이 두 배가 되면 소각 속도도 함께 빨라진다.
둘째, 소각 속도다. 연 400만 UNI 소각은 유통량의 0.7% 수준이다. 소각이 유통량 감소로 체감되려면 거래량이 지금보다 훨씬 커지거나, 프로토콜 수수료율이 올라가야 한다.
셋째, 거버넌스 권한이다. UNI 보유자는 수수료율과 소각 구조, 체인 확장을 결정한다. 2026년에는 v4 수수료 확장 투표가 진행됐고, 이 과정에서 거버넌스 참여가 실제 가치에 영향을 준다는 점이 확인됐다.
넷째, 유통 물량이다. 총공급 8억 8,606만 개 중 6억 780만 개가 유통된다. 나머지 물량의 언락 일정과 재단 지출은 공급 부담으로 작용할 수 있다. 소각이 공급을 줄이는 속도보다 신규 유통이 빠르면 가격에는 부담이 된다.
v4와 유니체인, 기술 진화
v4에서는 모든 유동성 풀을 하나의 컨트랙트에서 관리하는 싱글톤 구조를 도입했다. 풀이 하나의 컨트랙트 안에서 관리되기 때문에 풀을 새로 만들 때 드는 비용이 크게 줄어든다. 플래시 어카운팅은 거래 중간 단계의 토큰 전송을 줄여 멀티홉 거래의 가스비를 낮춘다.
훅은 개발자가 거래 전후에 맞춤형 로직을 붙이는 기능이다. 가격 오라클, 동적 수수료, 지정가 주문, MEV 완화 같은 기능을 탈중앙 환경에서 구현할 수 있다. 유니스왑이 교환 기능을 넘어 유동성 인프라로 쓰임을 넓히는 흐름이다.
유니체인은 유니스왑이 직접 만든 레이어2다. 거래 수수료를 낮추고 유동성을 한곳에 모으는 것이 목적이며, 시퀀서 수수료의 일부가 프로토콜 수수료와 함께 소각 재원으로 쓰인다. 다만 레이어2 시장 자체가 경쟁이 치열해 유니체인의 점유율은 아직 크지 않다.
투자 전 확인할 리스크
1. 규제 불확실성이다. 미국 증권거래위원회(SEC)가 2024년 말 유니스왑랩스 조사를 종결했지만, 토큰 발행 구조와 수수료 분배, 거버넌스 권한에 대한 법적 논의는 계속될 수 있다.
2. 경쟁 심화다. 에어로드롬, 팬케이크스왑, 하이퍼리퀴드 같은 프로토콜이 유동성과 거래량을 빠르게 가져가고 있다. 점유율이 더 낮아지면 수수료와 소각 재원도 함께 줄어든다.
3. 소각 속도다. 연 400만 UNI 소각은 유통량 대비 작다. 소각이 가격을 밀어 올린다는 기대만으로 접근하면 실망할 수 있다.
4. 유동성 공급의 손실 위험이다. LP로 참여하면 비영구적 손실이 발생할 수 있다. 가격이 크게 움직이면 단순 보유보다 손해가 커질 수 있다.
UNI 투자 방법
암호화폐 시가총액 순위에서 UNI의 위치도 함께 볼 수 있다. 가장 기본은 UNI 현물을 매수해 보유하는 것이다. 바이낸스, 코인베이스, 업비트, 빗썸 등에서 거래할 수 있다. 장기적으로 프로토콜 성장에 베팅하는 방식이다.
유동성 공급(LP)은 더 적극적인 방법이다. UNI/ETH, UNI/USDC 같은 풀에 자산을 예치하고 수수료를 받는다. 다만 비영구적 손실과 스마트 컨트랙트 위험을 함께 감수해야 한다.
단기 매매 원칙은 코인 단타 전략에서 더 자세히 다룬다. CFD는 UNI를 직접 보유하지 않고 가격 변동만 거래한다. 상승과 하락 양방향으로 포지션을 잡을 수 있지만, 레버리지를 쓰면 손실도 커진다. 밤을 넘기면 오버나이트 펀딩이 발생한다.
* ASIC 엄격한 규제, 비트코인·이더리움 등 인기 암호화폐 거래 가능, USDT 입금 지원!
DEX 사용법과 안전 수칙
유니스왑을 직접 쓰려면 이더리움 지갑이 필요하다. 메타마스크나 코인베이스 월렛을 연결하고, 교환할 토큰을 선택하면 된다. 이 과정에서 가스비가 발생하고, 풀의 유동성에 따라 슬리피지가 달라진다. 처음에는 소액으로 테스트하는 편이 안전하다.
가장 흔한 사고는 피싱이다. 공식 사이트와 똑같이 생긴 가짜 페이지가 검색 광고로 노출되는 경우가 많다. 코인마켓캡이나 코인게코 같은 애그리게이터를 통해 접속하거나, 주소를 직접 입력하는 습관이 필요하다.
시드 문구는 누구에게도 알려주면 안 된다. 고객지원을 자처하는 사람이 시드 문구를 요구하면 전부 사기다. 신규 토큰이나 유동성이 얕은 풀에 참여할 때는 러그 풀 위험도 고려해야 한다.
UNI CFD 거래, 시작 전에 확인할 것
UNI는 프로토콜 사용량과 토큰 가격의 연결이 아직 약한 자산이다. 거래를 검토한다면 수수료와 소각 데이터를 먼저 확인하는 편이 좋다.
Mitrade는 호주증권투자위원회(ASIC)의 승인·감독을 받는 글로벌 CFD 플랫폼이다. 외환·지수·원자재·암호화폐·주식·ETF CFD를 하나의 계좌에서 거래할 수 있고, 한국어 인터페이스와 무료 데모 계좌를 지원한다. 주요 거래 비용은 변동 스프레드와 오버나이트 펀딩이며 커미션은 없다.
레버리지는 수익과 손실을 같은 배수로 키운다. 낮은 레버리지로 시작하고, 손절 기준을 주문 전에 정해 두는 편이 안전하다.


유니스왑과 UNI는 같은 건가요?
다릅니다. 유니스왑은 탈중앙 거래 프로토콜이고, UNI는 그 프로토콜의 거버넌스와 수수료 구조에 연결된 토큰입니다.
수수료 스위치가 켜지면 UNI 가격이 오르나요?
소각으로 공급이 줄어드는 구조는 맞지만, 연간 소각량이 유통량의 1% 미만이라 가격에 미치는 영향은 거래량과 시장 상황에 따라 달라집니다.
국내 거래소에서 UNI를 살 수 있나요?
업비트와 빗썸 등에서 UNI 현물을 거래할 수 있습니다. CFD로 가격만 거래하려면 별도 플랫폼이 필요합니다.
면책사항: 본문의 내용은 편집자의 개인관점이며, Mitrade의 공식입장을 대표하지 않으며, 투자 권유 또는 제안의 목적이 아닙니다. 글의 내용은 단지 참고용이며, 독자는 본문의 내용을 어떠한 투자의 근거로 삼아서는 안됩니다. Mitrade는 이 글에 근거한 어떠한 거래 결과에 대해서도 책임을 지지 않습니다. Mitrade는 이 글의 정확성을 보증하지 않습니다. 투자 결정을 하기 전에 반드시 위험을 숙지할 수 있도록 독립적인 재무 상담사의 조언을 구해야 합니다.
차액 결제 거래(CFD)는 레버리지 상품이며, 귀하의 투자 원금 손실이 발생할 수 있습니다. CFDs 거래는 모든 사람에게 적합하지 않을 수 있습니다. 신중하게 투자하시기 바랍니다.


