


Anthropic abre a 111,5 $ en su debut, un 34 % por encima del precio de la OPV, capitalización bursátil en 1,45 billones de dólares
TradingKey - El 19 de noviembre, hora del este, la empresa desarrolladora del modelo Claude, Anthropic (ANT) debutó en el Nasdaq abriendo a 111,50 dólares, un 34% por encima de su precio de oferta de 83 dólares, con lo que su capitalización bursátil más reciente alcanzó los 1,45 billones de dólares, situándose actualmente en el puesto 11 de Estados Unidos, por debajo de Tesla pero por delante de Eli Lilly.
El precio de oferta de la compañía fue de 83 dólares, un 6,4% por encima del extremo superior de su rango original de 70 a 78 dólares, lo que corresponde a una valoración totalmente diluida de aproximadamente 1,5 billones de dólares.
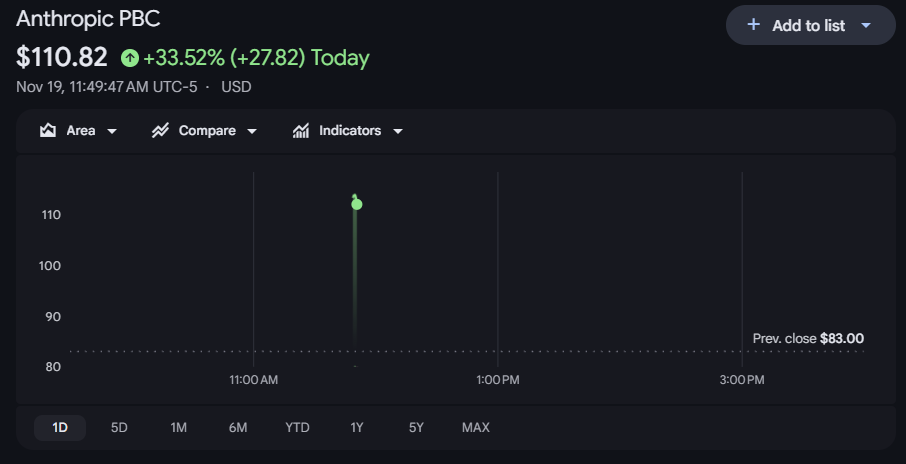
Gráfico de la cotización de Anthropic, Fuente: Google Finance
La fuerte demanda de suscripción llevó a Anthropic tanto a elevar su precio de oferta como a ampliar el tamaño de la venta de acciones. Según el anuncio de fijación de precio de la compañía, la oferta pública se amplió de los 825 millones de acciones previstos inicialmente a 980 millones de acciones, lo que supone un incremento de aproximadamente el 18,8%. Cerca del 97,6% correspondió a acciones de nueva emisión por parte de la empresa, mientras que el resto fue vendido por accionistas existentes.
Tomando como base el precio de oferta, el importe base de la oferta pública de Anthropic fue de aproximadamente 81.300 millones de dólares. Si a esto se suma una colocación privada simultánea de 26.000 millones de dólares por parte de siete empresas tecnológicas, entre ellas Google y Nvidia, el valor total de la operación alcanzó aproximadamente 107.300 millones de dólares. Sobre esta base combinada, el volumen es aproximadamente un 24% superior a los cerca de 86.200 millones de dólares captados por SpaceX en junio de este año tras incluir la opción de sobreasignación.
El ritmo de comercialización de Claude supone un respaldo clave para su valoración de un billón de dólares. En los tres primeros trimestres de 2026, los ingresos de Anthropic alcanzaron los 33.240 millones de dólares, lo que supone un aumento interanual de aproximadamente el 1.206%. Sin embargo, los elevados costes a corto plazo de la potencia de cómputo hicieron que su margen operativo ajustado del tercer trimestre cayera del 19% del trimestre anterior al 15%, dado que la expansión de los ingresos aún no se ha traducido en una mejora proporcional de la rentabilidad.
La primera jornada de negociación también afronta una oferta potencial adicional a la de la colocación. Según el folleto informativo, hasta aproximadamente 315 millones de acciones en manos de empleados y otros titulares podrán venderse a partir del primer día de cotización, lo que equivale al 32% de las acciones de la oferta base. El volumen real de ventas, sumado a si los inversores que no recibieron asignaciones completas salen a comprar el valor en el mercado, influirá conjuntamente en el comportamiento posterior a la apertura.
Artículos Recomendados


