

El Nasdaq vuelve a territorio de corrección, preparado para desafiar de nuevo los 27.000 a finales de 2026

Fuente Tradingkey

TradingKey - El Nasdaq ha entrado en territorio de corrección por segunda vez y podría permanecer atrapado en un tira y afloja dentro de un amplio rango de cotización de 24.000–27.000 puntos hasta finales de 2026.

Tras capear una fuerte caída a principios de noviembre, el índice Nasdaq Composite confirmó oficialmente su entrada en territorio de corrección. Actualmente, el índice se consolida entre los 25.100 y los 25.200 puntos, situándose en torno a los 25.136,27. De cara a 2027, se prevé que el Nasdaq continúe fluctuando en niveles elevados y asimilando el posicionamiento del mercado dentro de un amplio rango de 24.000–27.000 puntos.

A finales de mayo de 2026, el Nasdaq superó los 27.000 puntos antes de retroceder de forma continua hasta situarse cerca de los 24.000 puntos a finales de julio. Tras marcar un suelo provisional, el índice rebotó con fuerza y volvió a superar los 27.000 puntos el 5 de octubre para registrar un nuevo máximo histórico. Sin embargo, posteriormente retrocedió y volvió a caer cerca de los 24.000 puntos el 5 de noviembre.

Las persistentes fluctuaciones del Nasdaq dentro del amplio rango de 24.000–27.000 puntos desde mayo, sin lograr una ruptura direccional sostenida, reflejan un prolongado tira y afloja en el sector tecnológico de Estados Unidos entre el endurecimiento de la liquidez macroeconómica y la materialización tangible de los fundamentales de la IA.

Desde este verano, la persistente inflación en Estados Unidos y la solidez de los datos de empleo han llevado a la Reserva Federal (Fed) a adoptar una postura más cautelosa en materia de política monetaria, e incluso a afrontar nuevas expectativas de subidas de tipos en otoño. Por consiguiente, el rendimiento del bono del Tesoro de Estados Unidos a 10 años se ha mantenido anclado en un nivel elevado, en torno al 5,1%. Al mismo tiempo, el Nasdaq presenta una fuerte concentración en valores de crecimiento y gigantes tecnológicos que dependen de flujos de caja futuros lejanos. Con los tipos libres de riesgo manteniéndose por encima del 5%, la tasa de descuento exigida por el mercado ha aumentado con fuerza, lo que ejerce una presión continua sobre los valores tecnológicos con ratios PER elevados y deja al índice sin la liquidez macroeconómica necesaria para un avance sin restricciones.

En 2026, el gasto de capital agregado de los gigantes mundiales de la nube y la IA siguió marcando máximos históricos, acercándose a los 800.000 millones de dólares en el conjunto del año. Sin embargo, el debate del mercado ha pasado de centrarse en si la demanda de potencia de cálculo es suficiente a cuándo se traducirán estas ingentes inversiones en beneficios operativos tangibles y sostenibles. Cada vez que los resultados de las grandes tecnológicas muestran un aumento del capex junto con dificultades en la monetización a corto plazo, resurgen los temores a una sobreinversión en IA, lo que desencadena directamente correcciones en los principales valores de chips y computación e impide que el Nasdaq supere la zona de resistencia de los 27.000 puntos.

En la actualidad, la atención del mercado se centra en el testimonio de la Fed y en las perspectivas de la reunión del FOMC de diciembre sobre cómo influye la inversión en IA en la inflación a corto plazo y en la trayectoria de los tipos de interés. Solo si el rendimiento del bono del Tesoro a 10 años retrocede desde su máximo del 5,1%, los múltiplos de valoración de las acciones de crecimiento con altas valoraciones encontrarán un respiro. Sin embargo, la situación actual ofrece pocos motivos para el optimismo, lo que limita su potencial alcista.

Además, el mercado sigue muy de cerca el último informe trimestral y las previsiones de ingresos de Nvidia (NVDA) para el primer trimestre de 2027, que verificarán directamente si la demanda de adquisición de potencia de cálculo de los gigantes de la nube está experimentando una desaceleración marginal. Si las cifras superan las expectativas, el Nasdaq podría formar un doble suelo cerca de los 25.000 puntos y tantear los 26.500 puntos al alza; por el contrario, si las previsiones son conservadoras, el mercado en general podría poner a prueba el soporte de los 24.000–24.500 puntos.
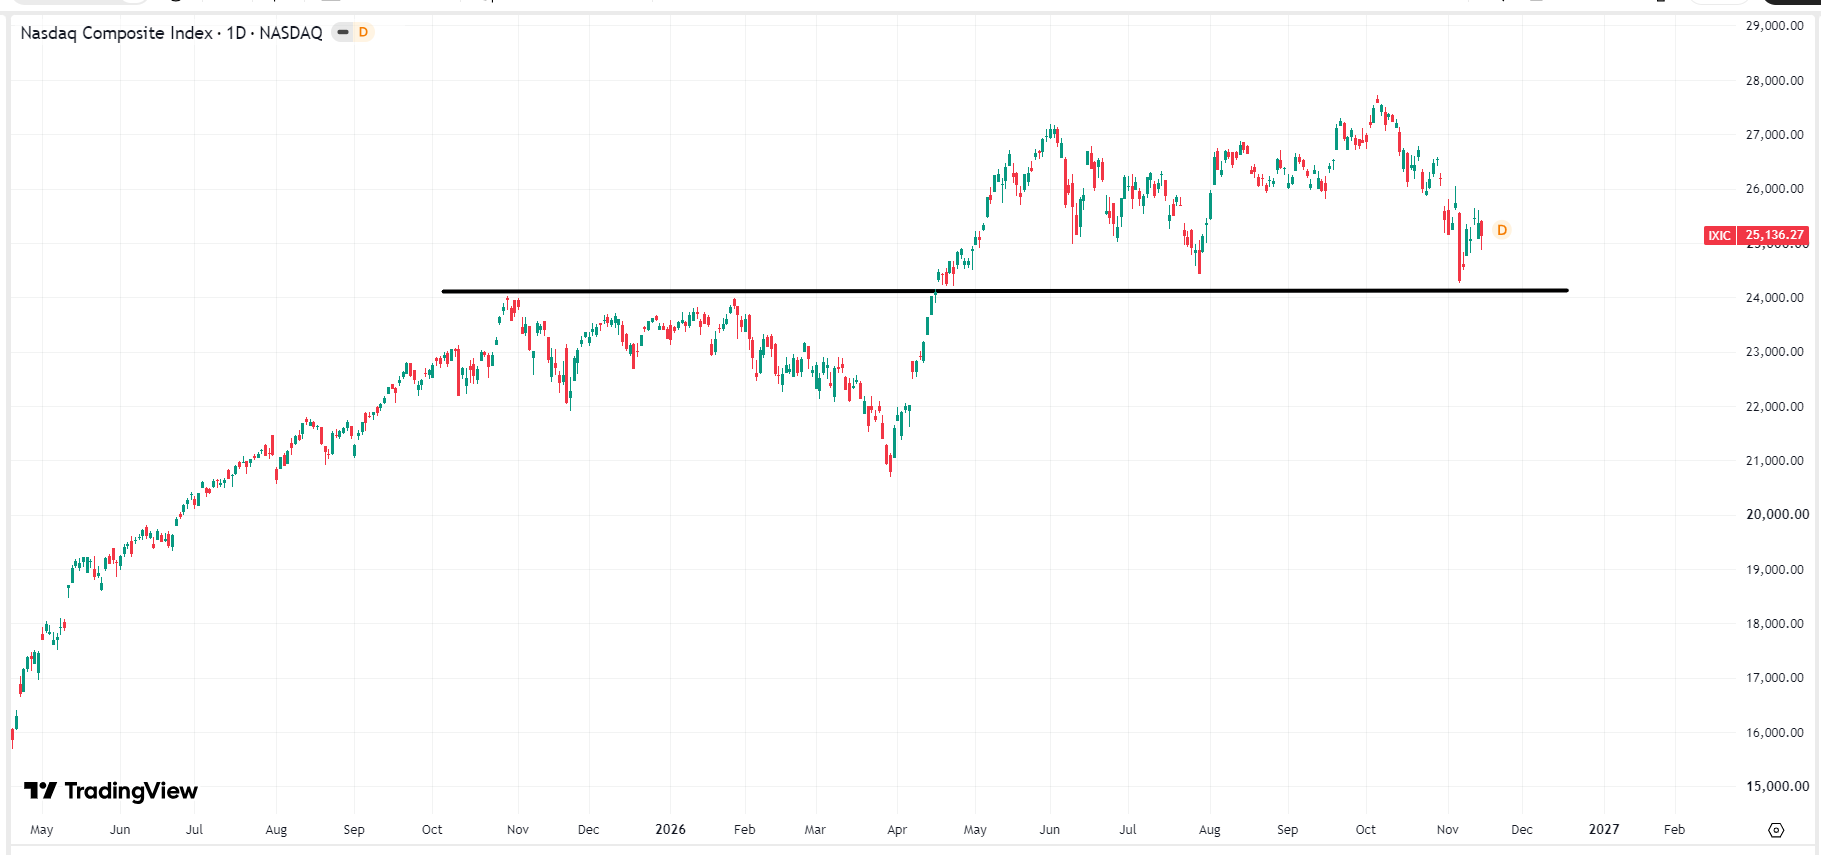
nasdaq-36a508b2f9c743b98d2ea85859bd74cfGráfico del índice Nasdaq, Fuente: TradingView

Descargo de responsabilidad: Sólo con fines informativos. Rentabilidades pasadas no son indicativas de resultados futuros.
placeholder
EUR/USD cae a 1,1377, el euro registra su peor mes desde junio frente al dólarEl EUR/USD cotiza en 1,1377 el 28 de septiembre y acumula una caída del 1,7% en septiembre, su peor mes desde junio. La presión vendedora responde al diferencial de tasas entre la Fed y el BCE, la escalada geopolítica en Oriente Medio y unos datos económicos insuficientes para revertir la tendencia. Los analistas vigilan el soporte de 1,1350 y 1,1324.
Autor  Mitrade Team
9 Mes 28 Día Lun
El EUR/USD cotiza en 1,1377 el 28 de septiembre y acumula una caída del 1,7% en septiembre, su peor mes desde junio. La presión vendedora responde al diferencial de tasas entre la Fed y el BCE, la escalada geopolítica en Oriente Medio y unos datos económicos insuficientes para revertir la tendencia. Los analistas vigilan el soporte de 1,1350 y 1,1324.
placeholder
El rendimiento del bono estadounidense a 10 años repunta hasta el 5,236%, máximo desde junio de 2007El bono americano a 10 años se sitúa en el 5,236% al cierre del 28 de septiembre, su nivel más alto desde junio de 2007. El giro restrictivo de la Fed, los datos económicos sólidos y la débil demanda en las subastas explican el movimiento, que presiona a la baja a bolsas, oro y EUR/USD.
Autor  Mitrade Team
9 Mes 29 Día Mar
El bono americano a 10 años se sitúa en el 5,236% al cierre del 28 de septiembre, su nivel más alto desde junio de 2007. El giro restrictivo de la Fed, los datos económicos sólidos y la débil demanda en las subastas explican el movimiento, que presiona a la baja a bolsas, oro y EUR/USD.
placeholder
El dilema fiscal francés que pone en jaque a las bolsas europeas: entre el ajuste imposible y el contagio de la prima de riesgoAyer, las bolsas europeas cerraron con pérdidas generalizadas. Los disturbios en Francia y el repunte de la deuda gala hasta máximos desde la crisis del euro evidencian un dilema fiscal: sin ajuste, el mercado vende deuda; con ajuste, la calle protesta. El riesgo de contagio amenaza al resto de la eurozona.
Autor  Mitrade Team
10 Mes 20 Día Mar
Ayer, las bolsas europeas cerraron con pérdidas generalizadas. Los disturbios en Francia y el repunte de la deuda gala hasta máximos desde la crisis del euro evidencian un dilema fiscal: sin ajuste, el mercado vende deuda; con ajuste, la calle protesta. El riesgo de contagio amenaza al resto de la eurozona.
placeholder
El WTI mantiene pérdidas en torno a los 95.00$ tras las elecciones de mitad de mandato en EE.UU.El West Texas Intermediate (WTI) se deprecia tras registrar ganancias moderadas durante la jornada anterior, cotizando alrededor de 95.00$ por barril durante el horario europeo del miércoles. Los precios del petróleo crudo podrían apreciarse a medida que surge la cautela del mercado antes de la decisión de Washington en la guerra entre EE.UU. e Israel contra Irán.
Autor  FXStreet
11 Mes 04 Día Mier
El West Texas Intermediate (WTI) se deprecia tras registrar ganancias moderadas durante la jornada anterior, cotizando alrededor de 95.00$ por barril durante el horario europeo del miércoles. Los precios del petróleo crudo podrían apreciarse a medida que surge la cautela del mercado antes de la decisión de Washington en la guerra entre EE.UU. e Israel contra Irán.
placeholder
El S&P 500 firma su mejor sesión desde abril con una subida del 2,35%El S&P 500 cerró el 9 de noviembre con una subida del 2,35%, su mejor jornada desde abril, impulsado por el rebote de los semiconductores y una rotación sectorial que llevó al verde a los once sectores. Industria y consumo discrecional lideraron las ganancias, mientras Nvidia cayó un 4,27% y fue la única excepción negativa del sector de chips. El índice recuperó los 7.450 puntos, aunque una sola sesión no confirma un cambio de tendencia.
Autor  Mitrade Team
11 Mes 10 Día Mar
El S&P 500 cerró el 9 de noviembre con una subida del 2,35%, su mejor jornada desde abril, impulsado por el rebote de los semiconductores y una rotación sectorial que llevó al verde a los once sectores. Industria y consumo discrecional lideraron las ganancias, mientras Nvidia cayó un 4,27% y fue la única excepción negativa del sector de chips. El índice recuperó los 7.450 puntos, aunque una sola sesión no confirma un cambio de tendencia.
goTop
quote