


XRP por debajo de 1.00$: ¿Siguen importando la claridad jurídica, la utilidad para los pagos y los ETF en un mercado con aversión al riesgo?
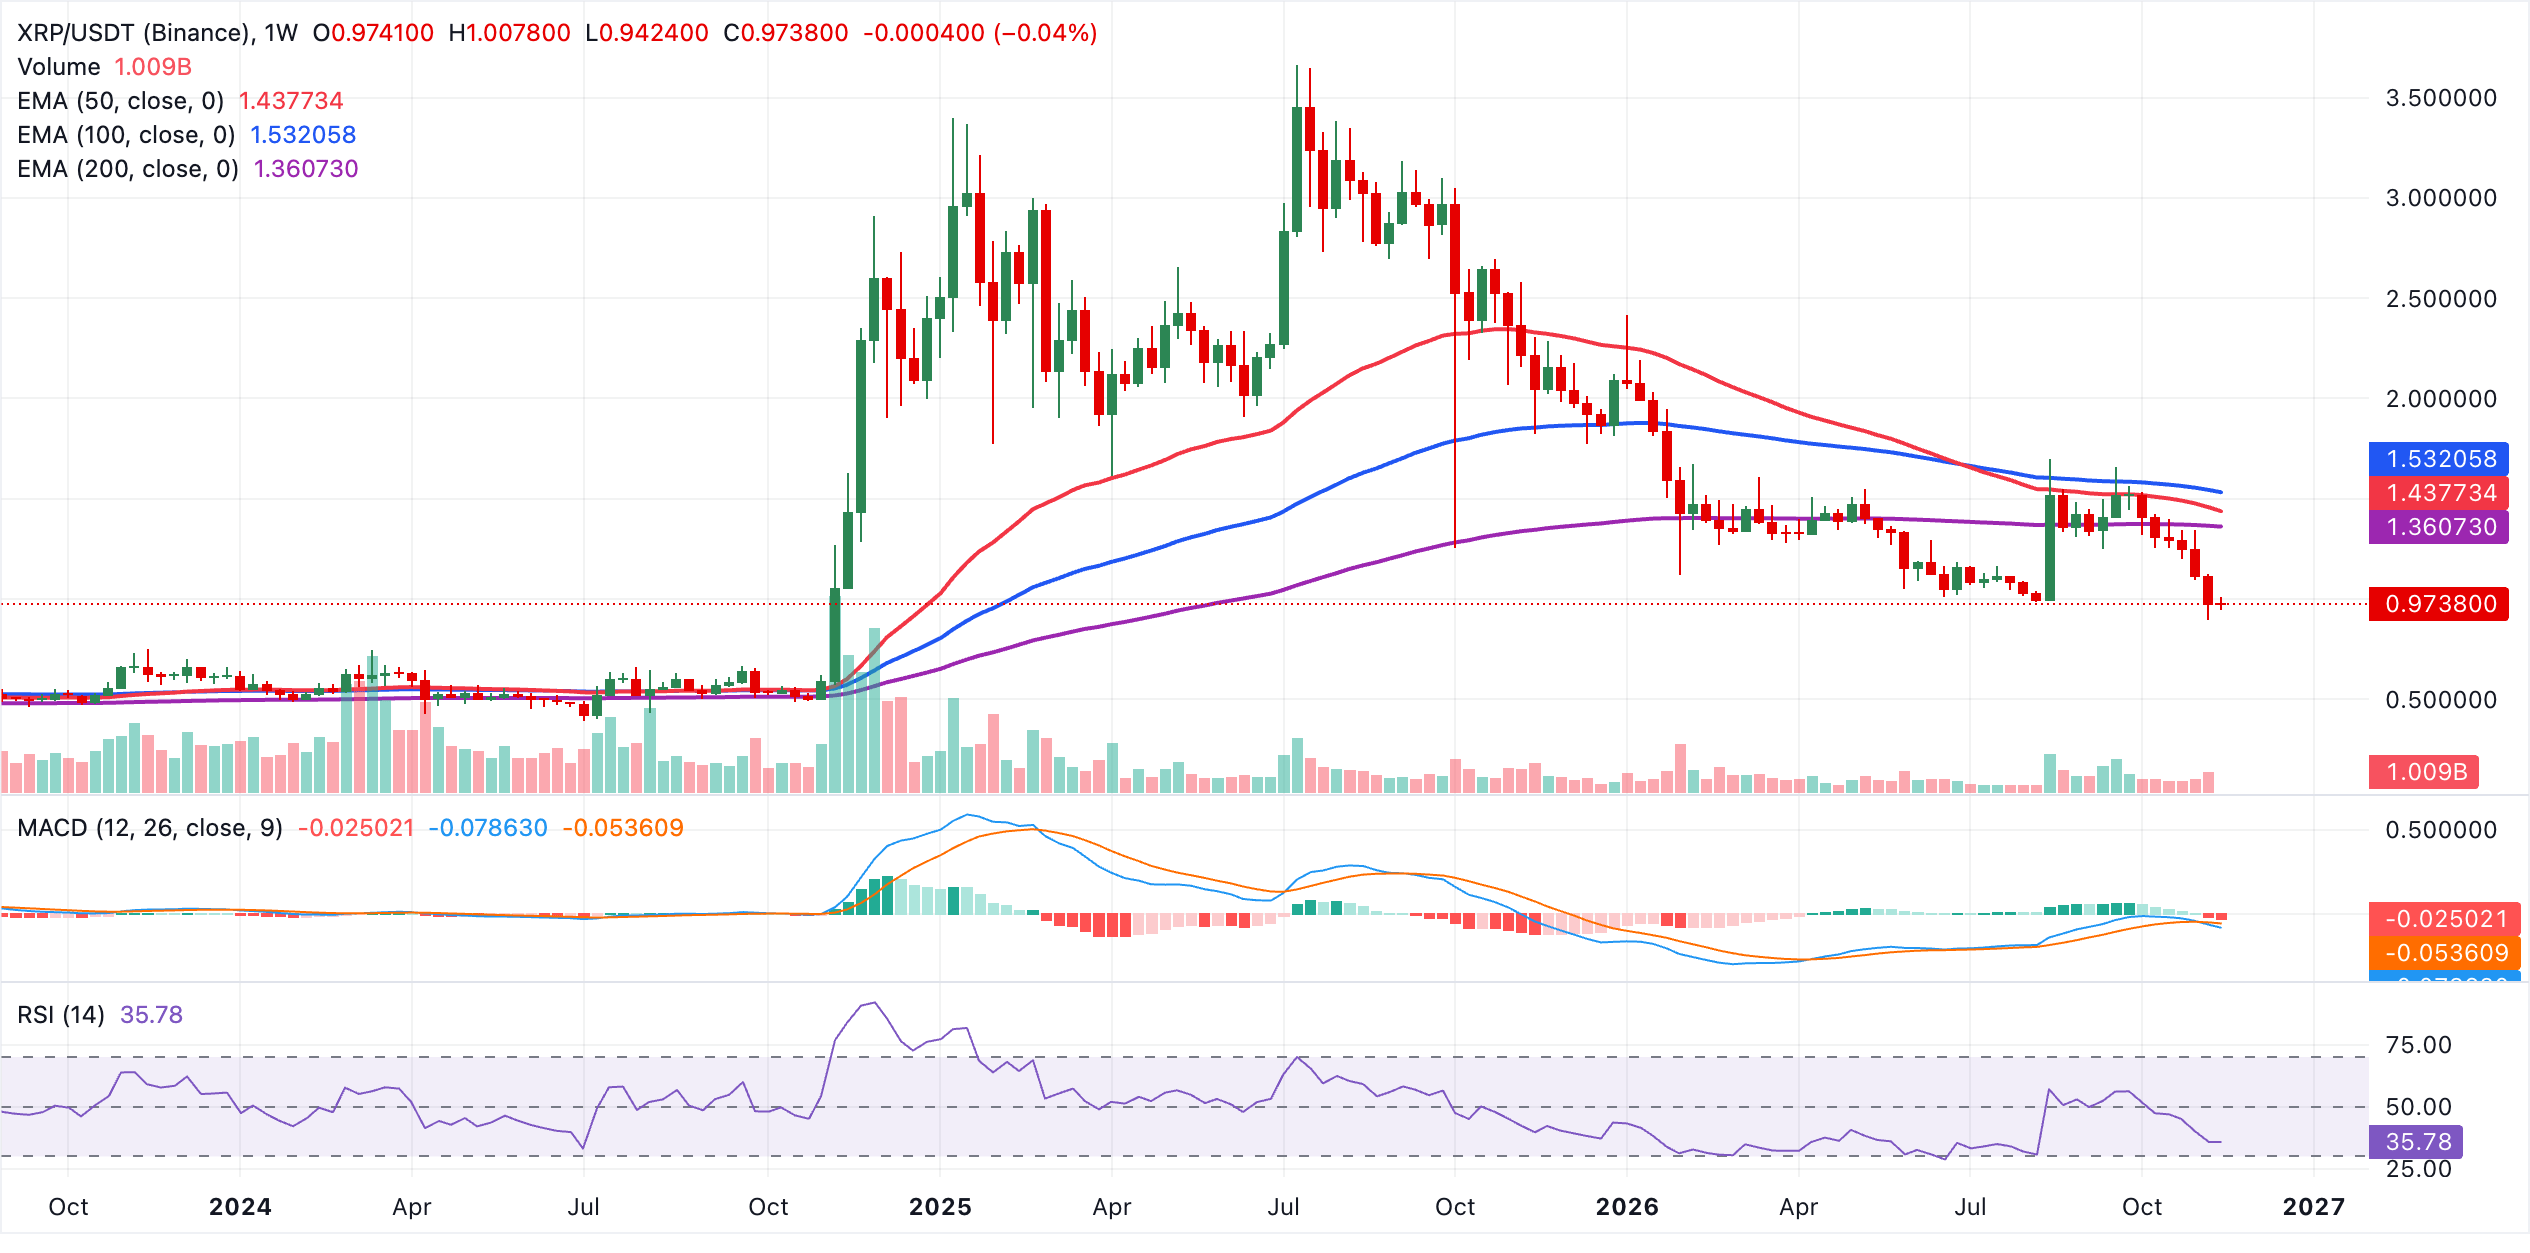
Ripple (XRP) cotiza cerca de 0.97$ el viernes, con una subida inferior al 1% en el día, pero todavía dentro de su caída de seis semanas hasta niveles vistos por última vez en noviembre de 2024. Al situarse aproximadamente un 73% por debajo de su máximo histórico de 3.66$, alcanzado en julio de 2025, el XRP se ha desplomado con más fuerza que la mayoría de las principales criptomonedas, aunque cuenta con una combinación de factores envidiable: claridad regulatoria en Estados Unidos (EE.UU.), una red de Ripple Payments en rápida expansión, la stablecoin de nivel institucional RLUSD, adquisiciones y asociaciones estratégicas, así como el lanzamiento de fondos cotizados (ETF) de XRP al contado en noviembre de 2025.
Para los inversores que compraron en el máximo, las pérdidas son brutales. Sin embargo, la paradoja sigue siendo innegable: fundamentos sólidos, ETF al contado, claridad legal, el acuerdo con la Comisión de Bolsa y Valores (SEC) y una utilidad global en expansión a través de la infraestructura de Ripple Payments. Entonces, ¿por qué se está desplomando el precio?
La respuesta podría ser sencilla, pero es difícil de asimilar. La liquidez macroeconómica supera a los fundamentos casi todo el tiempo. Cuando el capital sale de una clase de activos, la claridad regulatoria, la creciente utilidad y los productos institucionales tienden a importar mucho menos.
Los vientos macroeconómicos en contra y una Fed de línea dura
La actual caída del XRP no está ocurriendo en el vacío, ya que el mercado cripto en general está sangrando. Un análisis más detallado muestra una combinación de catalizadores, empezando por el giro de línea dura de la Reserva Federal (Fed), que continúa drenando liquidez de los activos de riesgo a un ritmo alarmante.
Los datos de inflación de EE.UU. de octubre hicieron mella en las esperanzas de una relajación monetaria, incluso cuando la Fed mantuvo las tasas de interés sin cambios en el rango del 3.75-4.00%. El Índice de Precios al Consumo (IPC) subió un 0.4% intermensual en octubre, superando las expectativas del mercado del 0.3%. El IPC subyacente, que excluye los volátiles precios de los alimentos y la energía, subió un 0.3%, frente a las expectativas del 0.2%. Además, la inflación del Índice de Precios de Producción (IPP) aumentó un 6.5% interanual en octubre, la tasa más alta desde noviembre de 2022.
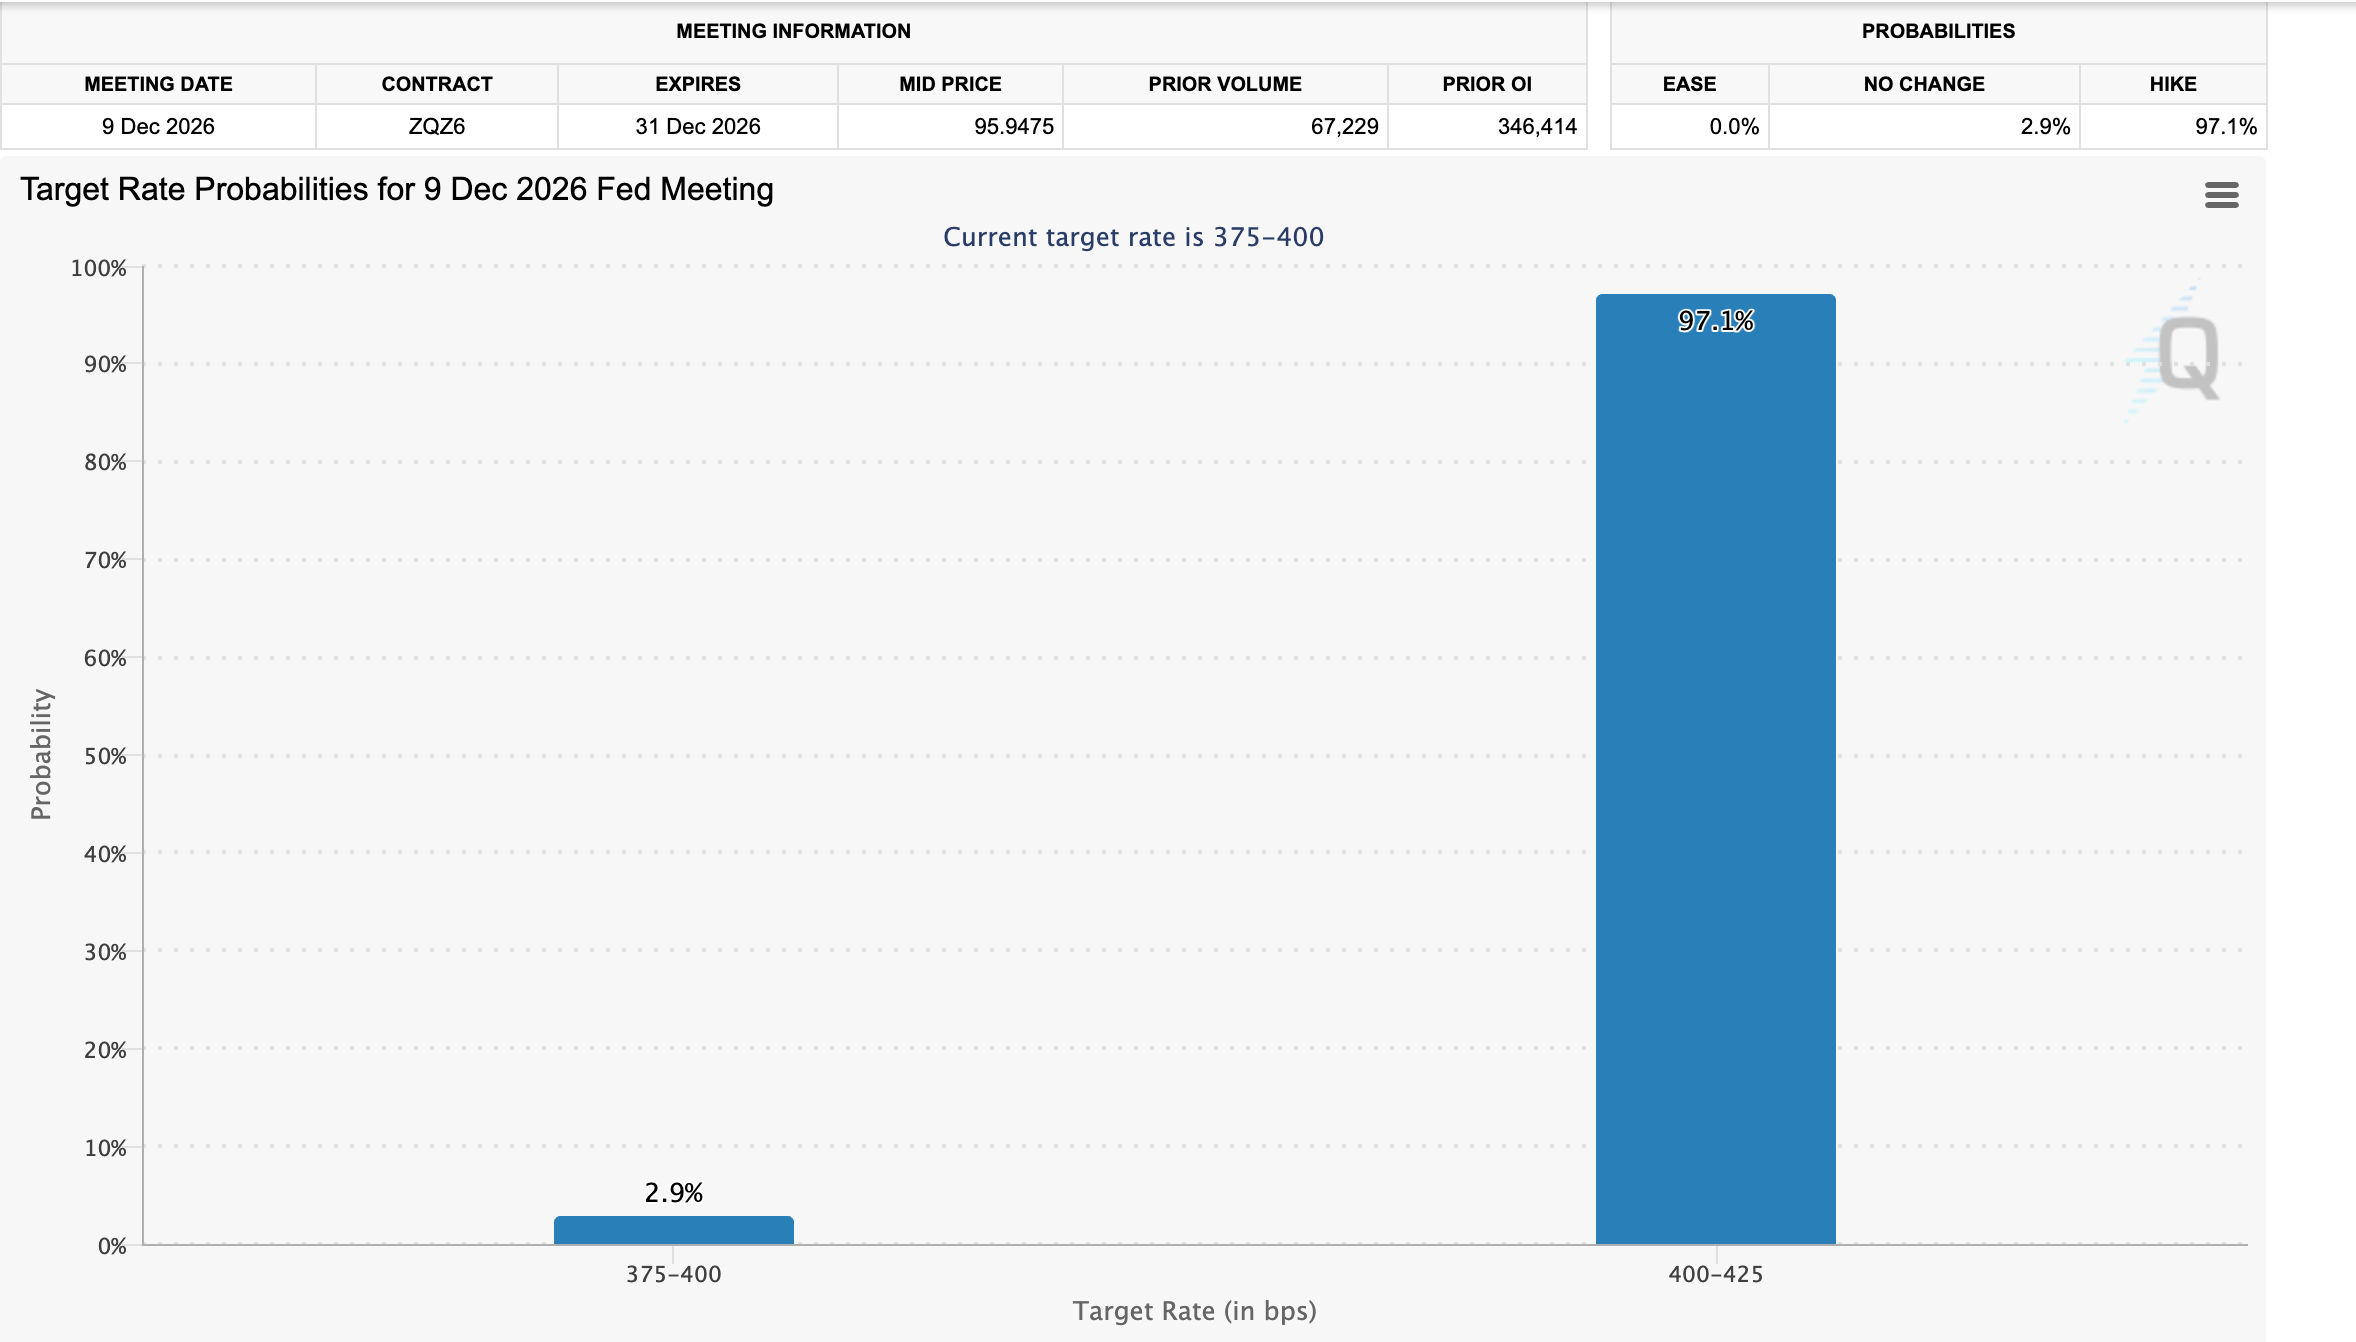
El mercado de derivados asigna actualmente una probabilidad aproximada del 97% a que la Fed suba las tasas de interés en 25 puntos básicos, hasta el rango del 4.00-4.25%, en la próxima reunión de diciembre, según la herramienta FedWatch de CME.
El reciente hackeo de Binance, que afectó aproximadamente a 6.3 mil millones de dólares en activos, es un catalizador notable detrás del persistente sentimiento de aversión al riesgo. Aunque Binance cubrió la totalidad de la pérdida para proteger a los clientes utilizando sus activos y un programa interno de fondo de seguro, el incidente sigue estando fresco en la memoria de los inversores y la normalidad podría tardar en regresar.
La fuga de capitales destaca como otro catalizador que impulsa el sentimiento de aversión al riesgo en el mercado. Por ejemplo, el rendimiento del bono del Tesoro estadounidense a 10 años subió recientemente hasta el 5.14%, el nivel más alto desde 2007, lo que sugiere que los operadores estaban reajustando sus expectativas sobre las tasas de interés. Al mismo tiempo, ¿por qué asumirían los inversores la volatilidad de los criptoactivos cuando pueden obtener rendimientos superiores al 5% con letras del Tesoro de riesgo relativamente bajo?
En los ETF al contado, el éxodo es cuantificable de forma significativa. Los ETF de Bitcoin (BTC) al contado registraron salidas por valor de 1.07 mil millones de dólares en la semana finalizada el 13 de noviembre. Hasta ahora, las salidas acumuladas solo en noviembre promedian 2.35 mil millones de dólares. Los ETF de Ethereum (ETH) al contado registraron salidas por valor de 399 millones de dólares en la misma semana, mientras que las retiradas totales de noviembre ascienden a 764 millones de dólares.
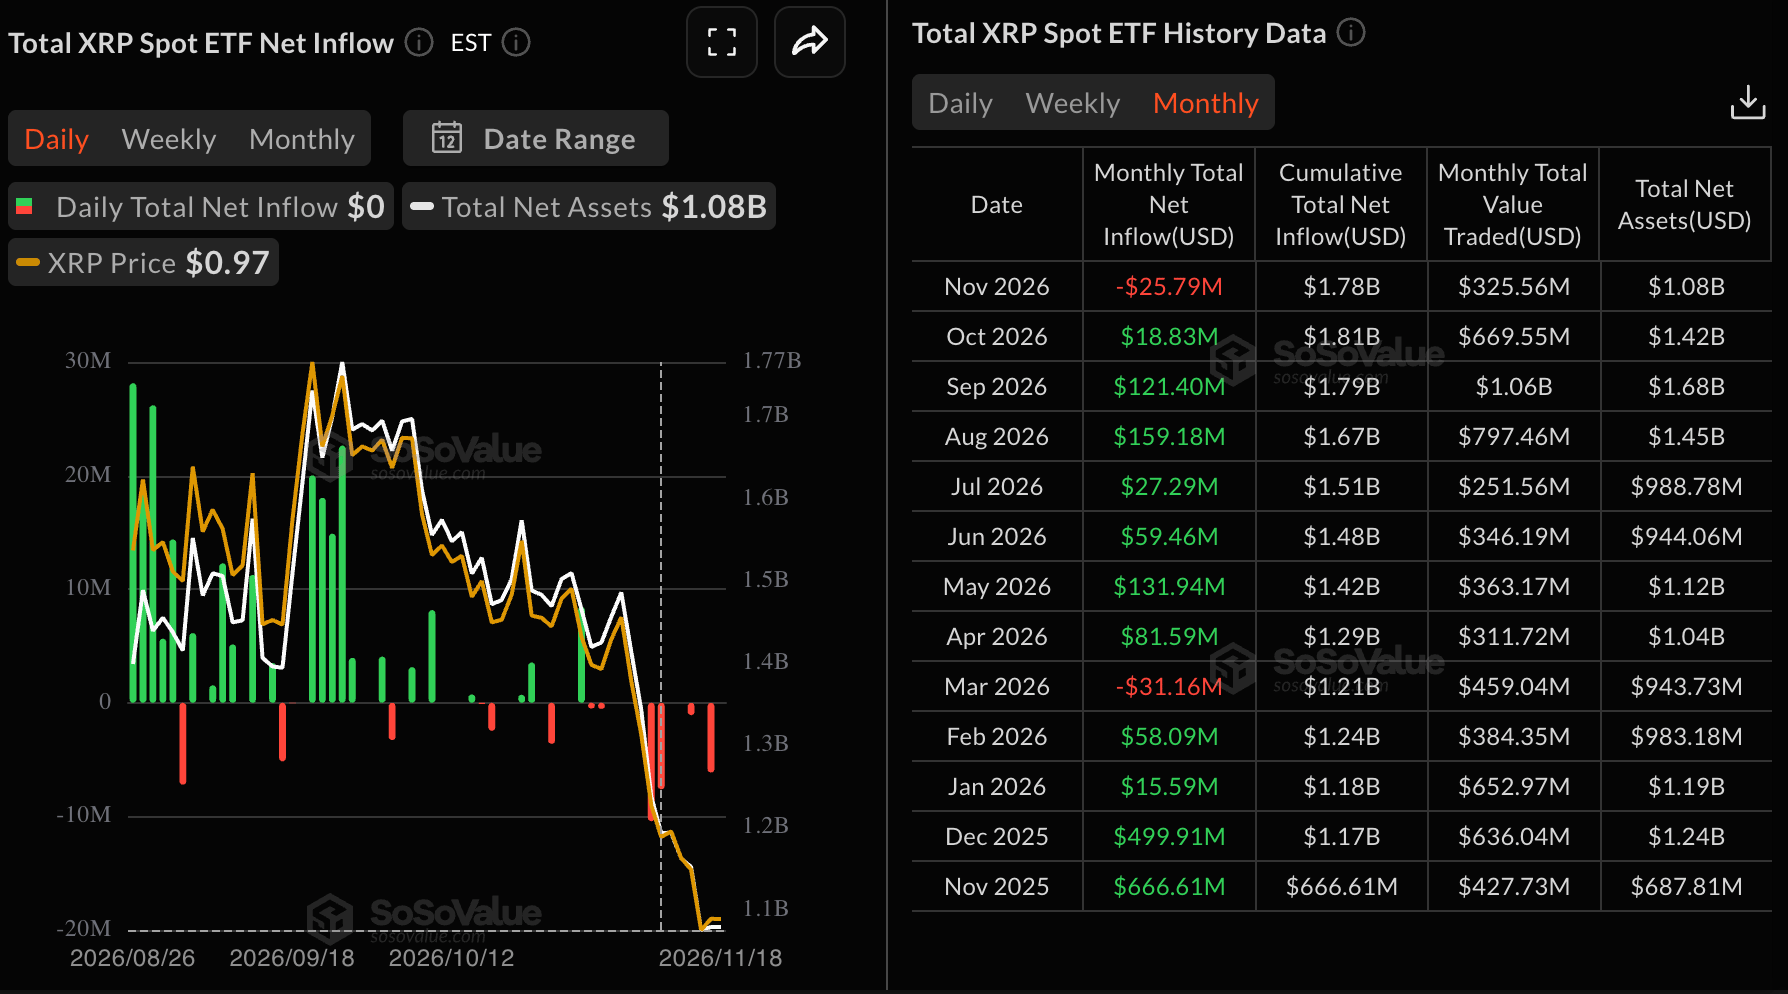
Mientras tanto, los ETF de XRP al contado promediaron salidas por valor de 19 millones de dólares durante la semana finalizada el 13 de noviembre. Hasta ahora, las salidas acumuladas hasta el miércoles de esta semana ascienden a 6 millones de dólares y totalizan 26 millones de dólares en noviembre, lo que socava la demanda institucional.
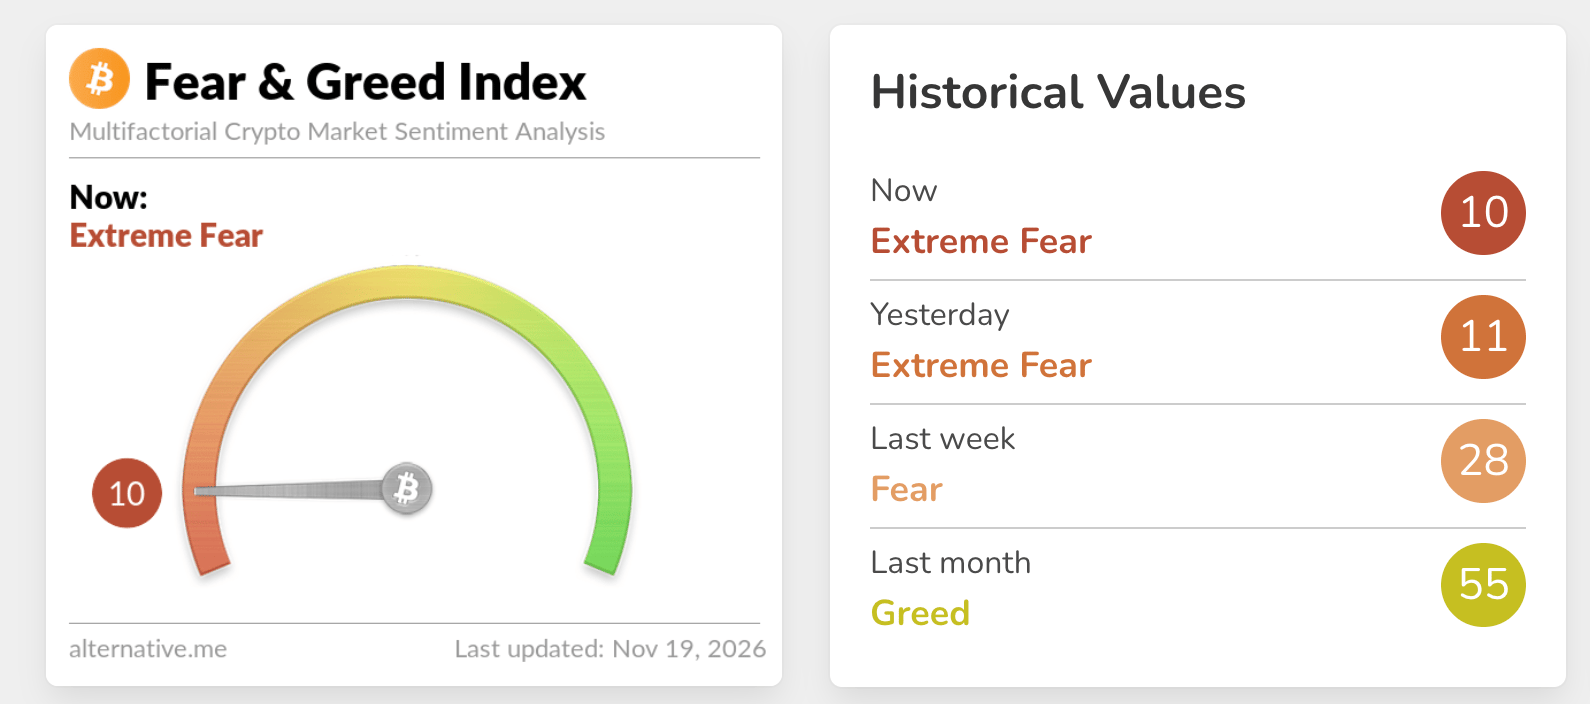
El Índice de Miedo y Codicia se desplomó hasta 10, en territorio de miedo extremo, el jueves, apenas por debajo de 11 del día anterior, lo que indica un apetito moderado por los criptoactivos en general.
Este es el entorno macroeconómico en el que cotiza el XRP. Aun así, se ha desplomado con mucha más fuerza que sus pares.
Aunque todas las criptomonedas quedaron atrapadas en el punto de mira de la venta masiva de noviembre, el XRP destaca como uno de los mayores perdedores. Se desplomó hasta 0.89$ durante el fin de semana, su nivel más bajo desde noviembre de 2024, llevando su caída mensual a alrededor del 29%. Posteriormente, el token protagonizó una leve recuperación hasta máximos cercanos a 1.00$. Desde entonces, se ha moderado hasta 0.97$.
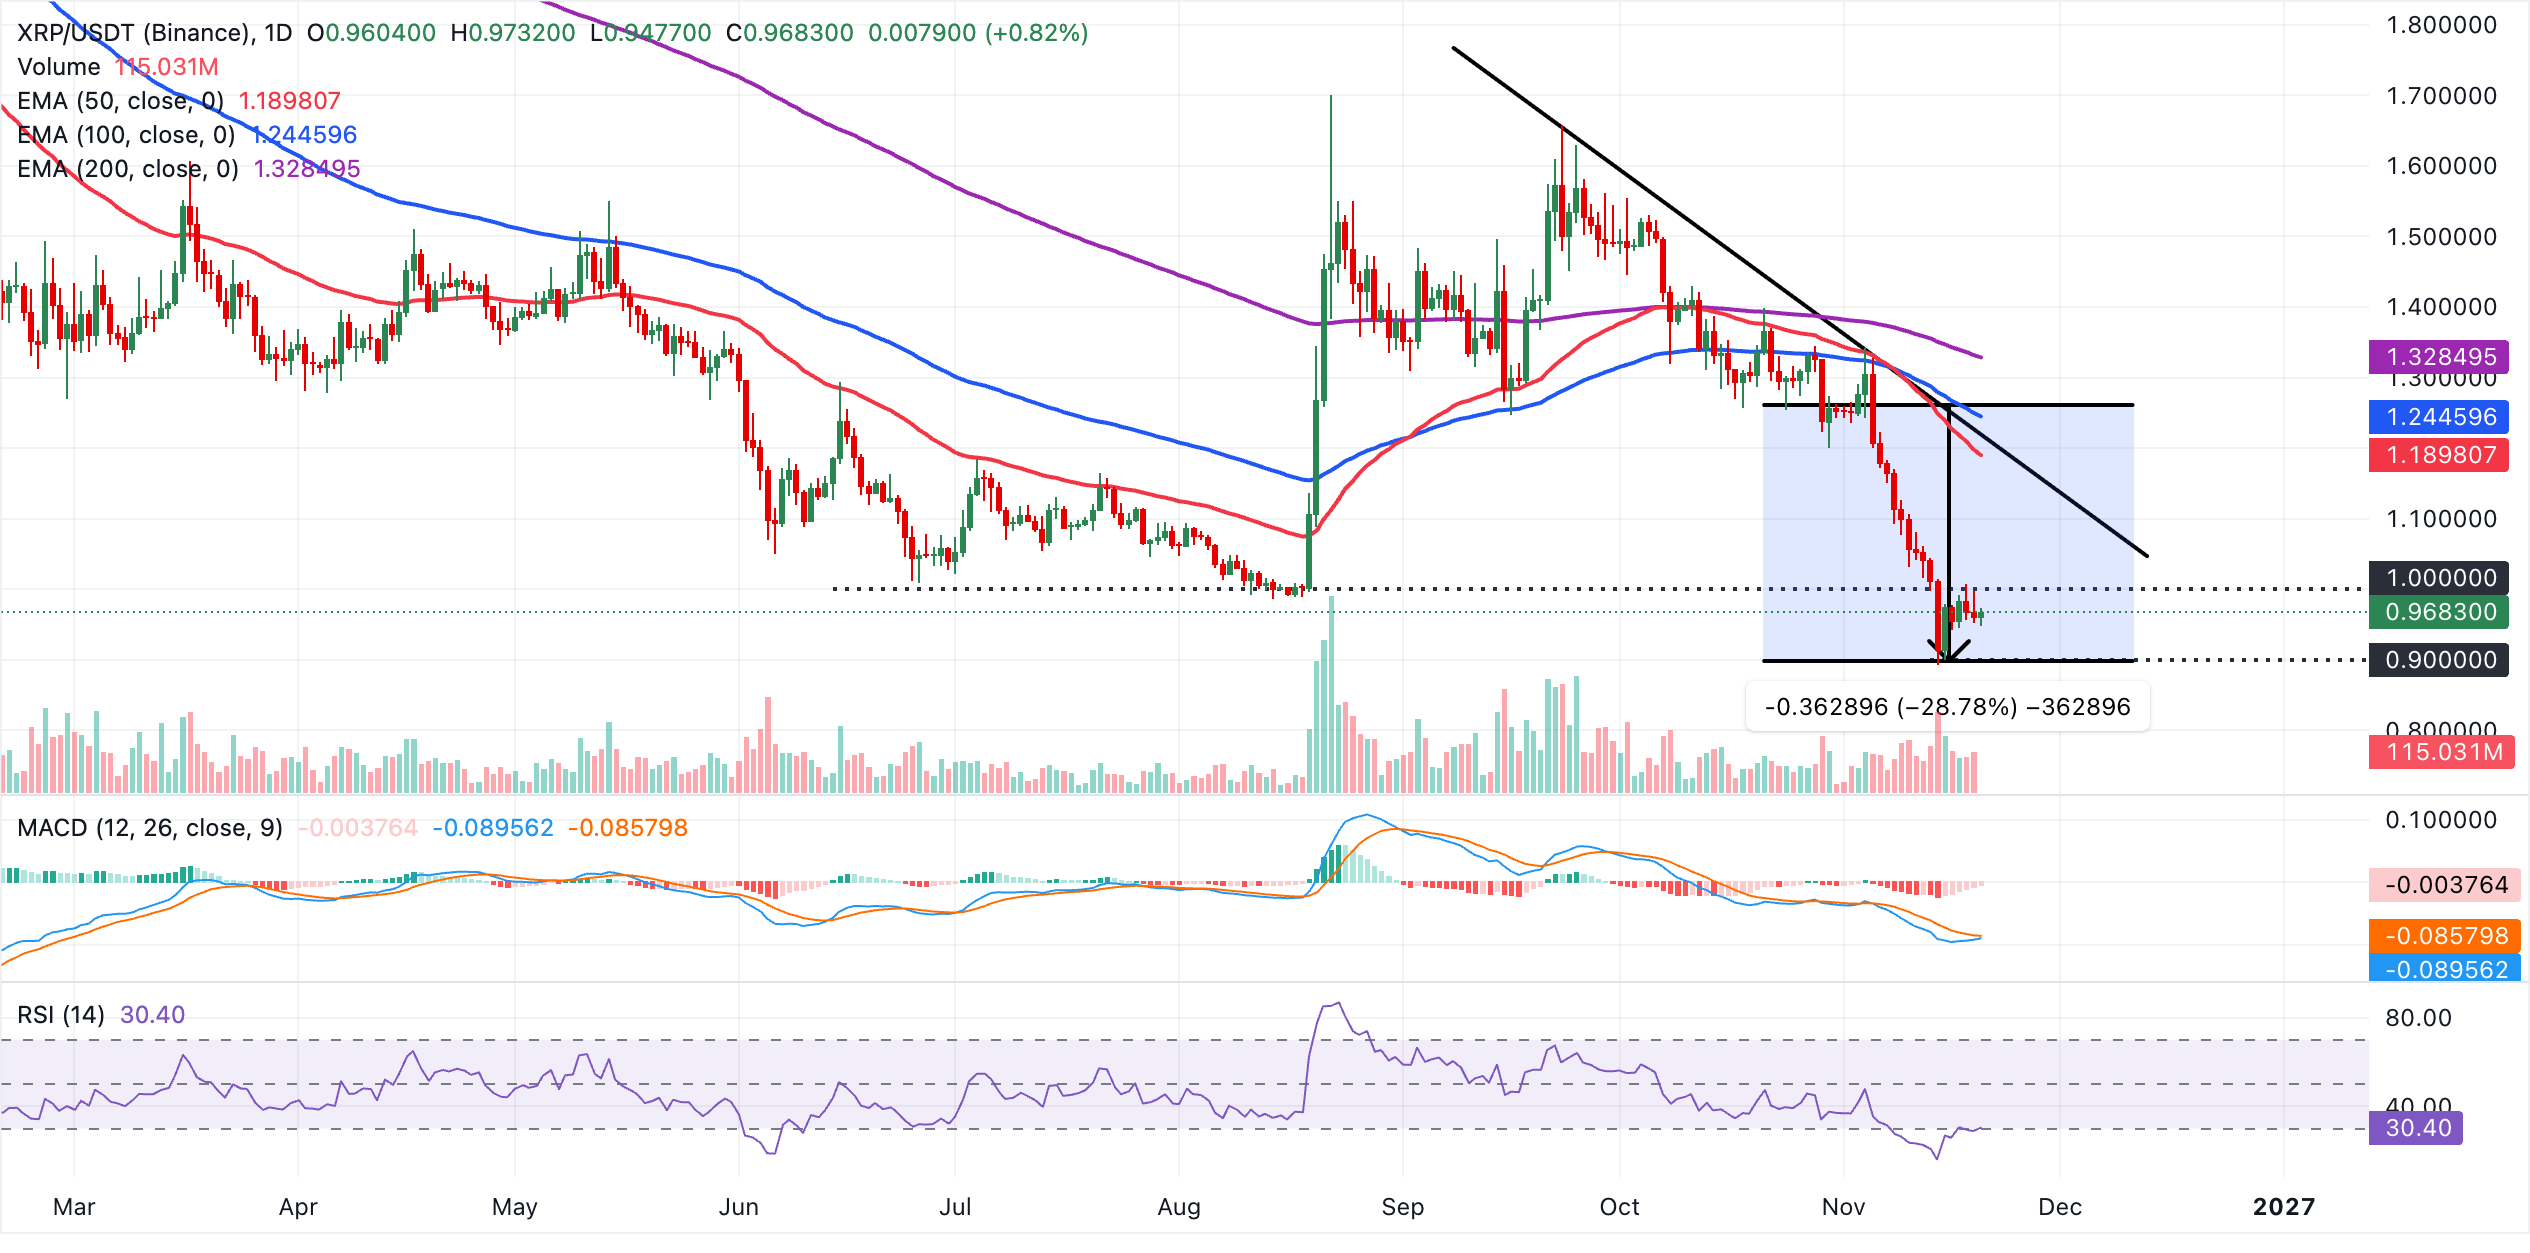
El XRP alcanzó un máximo de 3.66$ en julio de 2026 antes de caer alrededor de un 73%. Un análisis de CoinDesk publicado el 16 de octubre afirma que "el XRP no ha conseguido enriquecer a sus titulares como Bitcoin y Ether."
Por qué el XRP tiene un rendimiento inferior al crecimiento del ecosistema
El ecosistema del XRP es fundamentalmente más fuerte que nunca. Sin embargo, el token continúa experimentando correcciones incesantes. Durante muchos años, Ripple se enfrentó a la demanda de la Comisión de Bolsa y Valores de EE.UU. (SEC) presentada en 2020 y obtuvo una victoria parcial, al determinarse que las ventas de XRP a través de plataformas de terceros, como los exchanges, no constituían valores. Posteriormente, Ripple llegó a un acuerdo con la SEC y pagó una sanción de 125 millones de dólares por las ventas directas a clientes institucionales en agosto de 2025. Caso cerrado.
En marzo de 2026, la SEC y la Comisión de Operaciones a Futuro de Materias Primas (CFTC) procedieron a emitir una interpretación conjunta que clasificaba al XRP como una "materia prima digital", no como un valor. Esta interpretación proporcionó la tan necesaria claridad regulatoria.
En septiembre de 2026, los reguladores aprobaron un cambio normativo para que Nasdaq Texas cotizara acciones de un fideicomiso de materias primas de XRP, confirmando aún más el estatus del token como materia prima. A pesar de haber conseguido el estatus regulatorio por el que Ripple luchó ferozmente en una batalla judicial de varios años, XRP se desplomó aproximadamente un 60% entre enero y noviembre.
En este contexto, esto implica que la claridad regulatoria puede eliminar las barreras a la inversión, pero aún podría no ser suficiente para crear una demanda constante. La exposición y la participación institucionales son necesarias, pero siguen siendo insuficientes, especialmente en un mercado de aversión al riesgo en el que los inversores buscan estabilidad en los bonos del Tesoro o aumentan su exposición al floreciente mercado de la Inteligencia Artificial (IA).
Ripple USD (RLUSD), la stablecoin regulada y centrada en las instituciones, se lanzó oficialmente en diciembre de 2024 y se ha convertido en un caso de éxito para la compañía de blockchain con sede en EE.UU. Con una capitalización de mercado de 2.8 mil millones de dólares en noviembre, RLUSD es la séptima stablecoin más grande del mercado. El token continúa creciendo incluso mientras el sector más amplio se contrae, con un aumento de alrededor de 102 millones de dólares durante la última semana. Las asociaciones estratégicas de Ripple han impulsado la adopción de RLUSD, incluida una asociación con Cross River Bank en octubre, que le proporciona exposición a miles de instituciones financieras. La asociación de octubre con DriveWealth permite a RLUSD respaldar las liquidaciones de más de 100 brókeres. Standard Chartered ofrece custodia institucional para RLUSD en Dubái, mientras que Robinhood RLUSD se lanzó en octubre en la cadena de Robinhood y Bitstamp. Además, la inversión estratégica de Ripple en Flutterwave en junio posicionó a la red para los corredores de pagos con base en África.
Aun así, el caso de éxito de RLUSD no refuerza ni afecta actualmente las perspectivas de XRP. En cambio, está directamente vinculado a los ingresos de Ripple Lab, lo que aleja a los tenedores de XRP. Las empresas mantienen cada vez más RLUSD sin necesitar XRP. Aunque las transacciones con stablecoins generan comisiones para la compañía, no crean demanda de XRP. Se trata de una inversión estratégica para Ripple, no de un catalizador para XRP.
Al mismo tiempo, Ripple se está convirtiendo en un conglomerado por derecho propio, tras considerar adquisiciones estratégicas por un asombroso valor de 2.7 mil millones de dólares. El objetivo de la compañía apunta a una transición hacia un imperio de servicios financieros.
Hidden Road, rebautizada como Ripple Prime, se cerró por 1.25 mil millones de dólares en octubre de 2025. Ripple adquirió GTreasury, una plataforma de tesorería corporativa que presta servicio a más de 1.000 clientes y gestiona al menos 13 billones de dólares en volumen anual de transacciones, por 1.000 millones de dólares en diciembre, según un informe de CoinDesk. Esto se suma a Rail, una plataforma de stablecoins que Ripple adquirió por 200 millones de dólares en agosto de 2025.
Al igual que RLUSD, estas adquisiciones generan ingresos para Ripple, y los beneficios permanecen en la compañía, beneficiando a Ripple Labs y a sus accionistas.
Evaluación de la liquidez de los pagos
Ripple lanzó XRP para servir como moneda puente para los pagos transfronterizos. Esta arquitectura sigue funcionando según lo previsto. La red ha trabajado continuamente para ampliar su alcance de liquidez de pagos en jurisdicciones de todo el mundo y ha establecido asociaciones estratégicas con instituciones financieras y procesadores de pagos para demostrar que su tecnología funciona.
Sin embargo, en esencia, XRP se utiliza principalmente como puente monetario, no como reserva de valor. Por ejemplo, un banco que envía un pago de Dólares estadounidenses (USD) a Euros (EUR) utilizando RippleNet probablemente mantendrá XRP durante tres o cuatro segundos durante el periodo de la transacción. El banco no acumulará XRP como moneda de reserva, ya que convierte inmediatamente los fondos a dinero fiduciario, evitando la volatilidad de mantener criptomonedas. En otras palabras, el modelo de utilidad de XRP no logra generar demanda ni fomentar la acumulación, al menos desde la perspectiva de un usuario institucional.
En cuanto a la tokenómica, la oferta en circulación de XRP se ha expandido significativamente a lo largo de los años, desde aproximadamente 38.7 mil millones de tokens durante el mercado alcista de 2017-2018 hasta aproximadamente 63.5 mil millones de tokens en la actualidad, según CoinGecko. Esto representa un aumento del 64% en menos de ocho años, diluyendo el valor nominal de los tokens.
Más preocupante aún, Ripple Labs todavía mantiene aproximadamente 31.1 mil millones de XRP bloqueados en cuentas de depósito en garantía del libro mayor. Aunque Ripple sigue un calendario de liberación periódico y en ocasiones libera una cantidad muy inferior al lote mensual aprobado, el exceso de oferta genera resistencia psicológica. Los inversores son conscientes de que podrían liberarse más tokens, lo que inflaría la oferta actual en circulación.
La utilidad de XRP no está a la altura de la de sus pares. Bitcoin destaca como reserva de valor, el Oro digital, y ha conseguido una adopción institucional. La liquidez de Ethereum (ETH) tiene sus raíces en su amplia plataforma de contratos inteligentes, su ecosistema de Finanzas Descentralizadas (DeFi) y sus mercados de tokens no fungibles (NFT).
Conclusión: ¿sigue valiendo la pena mantener XRP?
Sospecho que esta es una de las preguntas clave que atormentan a los tenedores de XRP en medio de la actual venta masiva. ¿Deberían mantener sus posiciones o asumir sus pérdidas?
Aunque no existe una respuesta única para todos, ofreceré un marco equilibrado para quienes estén dispuestos a reflexionar sobre la decisión.
Los vientos macroeconómicos en contra siguen firmemente presentes, especialmente porque se espera en gran medida que la Fed suba las tasas de interés en diciembre y las mantenga elevadas en el futuro próximo para combatir la persistente inflación estadounidense. Esto implica menos catalizadores para una rotación hacia activos de riesgo en las criptomonedas y los activos digitales relacionados.
La estructura técnica de XRP es débil y, hasta cierto punto, está rota. El token cotiza por debajo de las medias móviles exponenciales (EMA) clave de 50, 100 y 200 semanas. No hay señales de soporte técnico inmediato, ya que el token ha tocado mínimos de 0.89$ en noviembre.
Los ETF de XRP al contado tienen una demanda significativamente inferior en comparación con sus homólogos, los ETF de Bitcoin y Ethereum, un año después de su lanzamiento. Las entradas acumuladas se sitúan cerca de los 1.8 mil millones de dólares, con activos netos bajo gestión de 1.1 mil millones de dólares. Además, las salidas mensuales promedian 26 millones de dólares en lo que va de noviembre, el primer retiro desde marzo de 2026.
Por el contrario, el caso alcista sigue intacto y se basa en la claridad legal en torno a XRP, el crecimiento de RLUSD, la expansión de la infraestructura empresarial de Ripple y unas entradas en los ETF que siguen siendo positivas, de 1.8 mil millones de dólares. XRP también está fuertemente sobrevendido y, con la reducción de las órdenes largas excesivamente apalancadas, existe una posible vía de recuperación. Además, es probable que los inversores a largo plazo sigan manteniendo sus posiciones, reduciendo la oferta disponible para la venta en el mercado abierto.
La crisis de XRP es una paradoja: Ripple está construyendo una infraestructura global de servicios financieros mediante asociaciones, adquisiciones y expansión estratégica, mientras que XRP no logra beneficiarse de la tan necesaria utilidad, demanda y posibles modelos de reparto de ingresos que necesitan los tenedores del token.
La decisión de seguir manteniendo el token o venderlo se reduce a la tolerancia al riesgo de cada inversor y a su convicción en el token y el ecosistema.
Ripple - Preguntas Frecuentes
Depende de la transacción, según una sentencia judicial publicada el 14 de julio: Para los inversores institucionales o las ventas extrabursátiles, XRP es un valor. Para los inversores minoristas que compraron el token a través de ventas programáticas en bolsas, servicios de liquidez bajo demanda y otras plataformas, el XRP no es un valor.
La Comisión de Valores Bursátiles de Estados Unidos (SEC) acusó a Ripple y a sus ejecutivos de recaudar más de 1.300 millones de dólares mediante una oferta de activos no registrada del token XRP. Aunque el juez dictaminó que las ventas programáticas no se consideran valores bursátiles, las ventas de tokens XRP a inversores institucionales sí son contratos de inversión. En este último caso, Ripple sí infringió la ley de valores bursátiles estadounidense y tendrá que seguir litigando por los cerca de 729 millones de dólares que recibió en virtud de contratos escritos.
La sentencia ofrece una victoria parcial tanto para Ripple como para la SEC, dependiendo de lo que se mire. Ripple obtiene una gran victoria sobre el hecho de que las ventas programáticas no se consideran valores, y esto podría ser un buen augurio para el sector de las criptomonedas en general, ya que la mayoría de los activos en el punto de mira de la SEC son manejados por entidades descentralizadas que vendieron sus tokens principalmente a inversores minoristas a través de plataformas de intercambio, dicen los expertos. Aun así, la sentencia no ayuda mucho a responder a la pregunta clave de qué hace que un activo digital sea un valor, por lo que todavía no está claro si esta demanda sentará precedente para otros casos abiertos que afectan a docenas de activos digitales. Es probable que persistan temas como cuál es el grado adecuado de descentralización para evitar la etiqueta de "valor" o dónde trazar la línea divisoria entre las ventas institucionales y las programáticas.
La SEC ha intensificado sus acciones coercitivas hacia la industria de blockchain y activos digitales, presentando cargos contra plataformas como Coinbase o Binance por presunta violación de la ley de Valores Bursátiles de Estados Unidos. La SEC afirma que la mayoría de los criptoactivos son Valores Bursátiles y, por tanto, están sujetos a una regulación estricta. Mientras que los acusados pueden utilizar partes de la sentencia de Ripple a su favor, la SEC también puede encontrar en ella razones para mantener su actual estrategia de regulación mediante la aplicación de la ley.
La resolución judicial es un juicio sumario parcial. El fallo puede recurrirse una vez que se dicte sentencia firme o si el juez lo permite antes. El caso se encuentra en una fase previa al juicio, en la que tanto Ripple como la SEC aún tienen la posibilidad de llegar a un acuerdo.
Artículos Recomendados


