


هل خرجت البيتكوين حقًا من قبضة القوى الكلية التي أُنشئت لمواجهتها؟
قبل أكثر من 17 عاما، صمم ساتوشي ناكاموتو البيتكوين (BTC) على خلفية أزمة مالية عالمية كبديل للنظام النقدي العالمي خارج سيطرة البنوك المركزية والحكومات والوسطاء التقليديين. وهذا يثير سؤالا رئيسيا: هل أصبح البيتكوين حقا مستقلا عن القوى الاقتصادية الكلية التي صُمم لتحديها؟
بعد نحو عقدين من إنشائه، لا يزال سعر البيتكوين حساسا للمتغيرات نفسها التي تحرك الأصول التقليدية ذات المخاطر — أسعار الفائدة، وعوائد سندات الخزانة الأمريكية، وتوقعات التضخم، والدولار الأمريكي (USD) والسيولة العالمية.
خلال الأيام القليلة الأولى من أكتوبر/تشرين الأول، تراجعت أكبر عملة مشفرة من فوق 86000 دولار نحو 81000 دولار بعد توقف المحادثات بين الولايات المتحدة وإيران وموقف متشدد في محضر اجتماع سبتمبر/أيلول لمجلس الاحتياطي الفيدرالي (Fed). وتزامنت هذه الحركة مع قفزة في أسعار النفط وعوائد سندات الخزانة. وارتفع خام برنت فوق 103 دولارات بينما صعد العائد على سندات الخزانة لأجل 10 سنوات إلى أعلى مستوى له في عدة عقود فوق 5.3٪، مع بروز الارتباط بشكل خاص يوم الخميس.
وبعد ذلك بفترة وجيزة، أعلن الرئيس الأمريكي دونالد ترامب أن الولايات المتحدة لن تهاجم إيران "في أي وقت قبل" انتخابات التجديد النصفي الأمريكية في 3 نوفمبر/تشرين الثاني، مما خفف بعض المخاوف الجيوسياسية على المدى القريب. وتعافى BTC لفترة وجيزة بعد الإعلان، مرتفعا نحو 83000 دولار.
وعند النظر إلى أغسطس/آب، حقق البيتكوين مكاسب بأكثر من 30٪ رغم ارتفاع العوائد 60 نقطة أساس. وبينما يبدو ذلك متناقضا ظاهريا، فقد كانت هذه المكاسب مدفوعة جزئيا بتدخل من وزارة الخزانة الأمريكية، التي ضاعفت عملية إعادة شراء السندات إلى ما لا يقل عن 4 مليار دولار للديون لأجل 10 سنوات إلى 30 سنة.
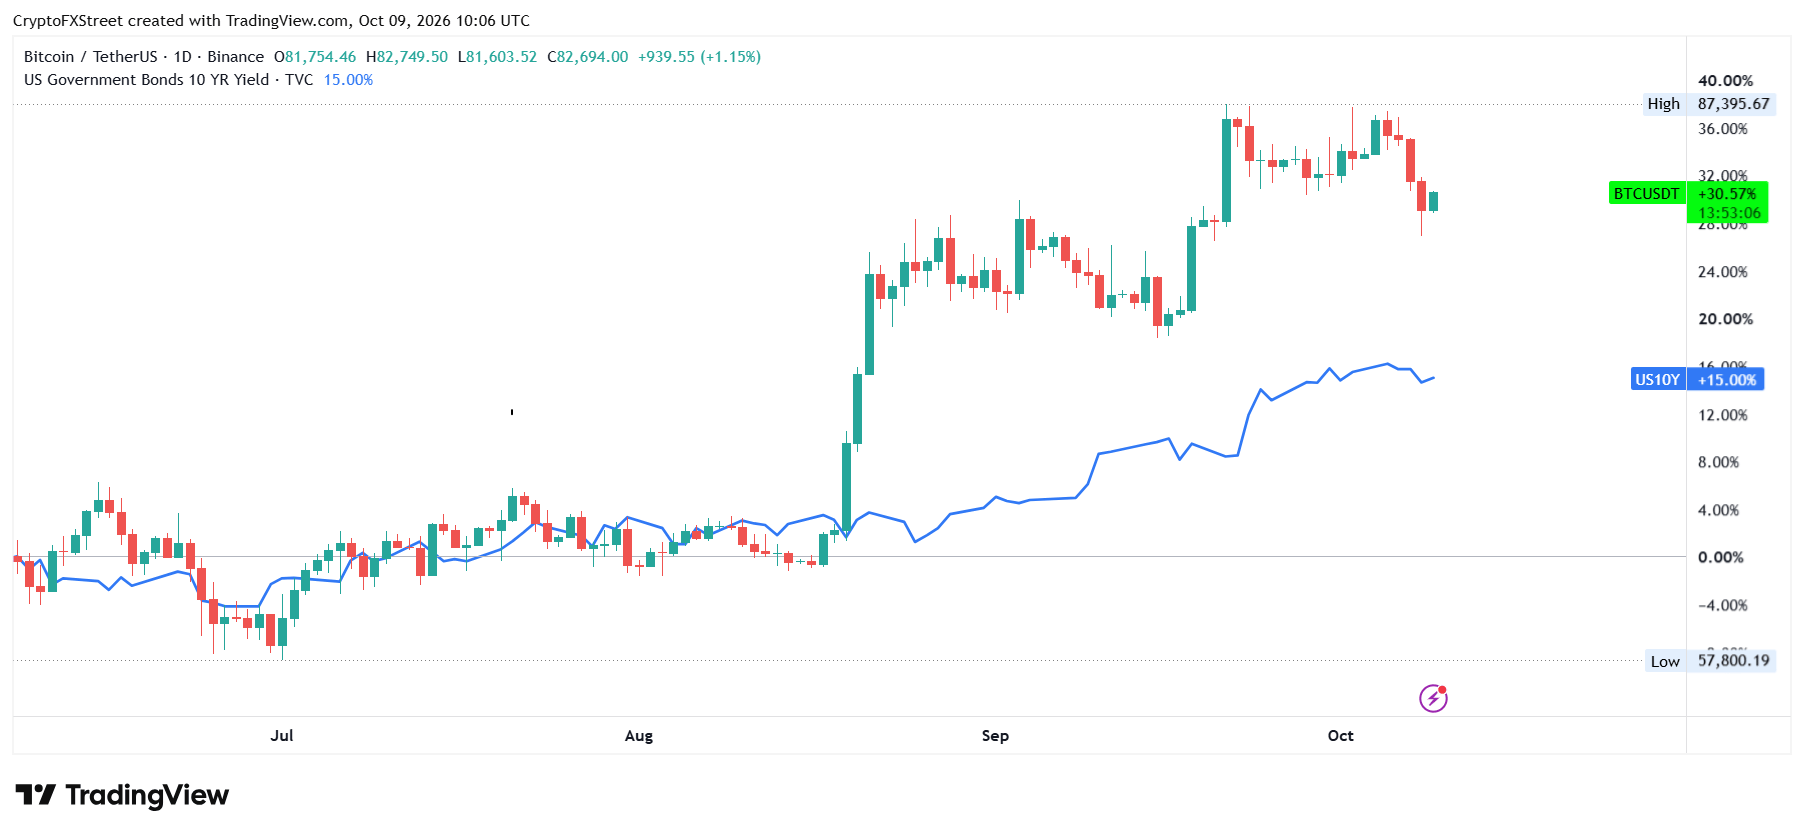
لكن ماذا يخبرنا هذا عن علاقة البيتكوين بالبيئة الاقتصادية الكلية الأوسع؟
كيف تؤثر عوائد سندات الخزانة الأمريكية وأسعار النفط على البيتكوين
العلاقة بين البيتكوين وعوائد سندات الخزانة الأمريكية وأسعار النفط ليست علاقة مباشرة.
إن ارتفاع أسعار النفط يزيد من تكلفة الطاقة والنقل والإنتاج، ما قد يبقي التضخم مرتفعا. وهذا يجعل من الصعب على مجلس الاحتياطي الفيدرالي تيسير السياسة النقدية، خاصة عندما يظل التضخم فوق هدفه.
وبالتالي، قد تبدأ الأسواق في تسعير معدلات فائدة أعلى، مما يدفع عوائد سندات الخزانة إلى الارتفاع مع مطالبة المستثمرين بتعويض أكبر عن مخاطر التضخم وعن الاحتفاظ بالديون الحكومية الأطول أجلا.
وعلى عكس السندات، لا يدر البيتكوين عائدا نقديا تقليديا. ومع ارتفاع عوائد سندات الخزانة، يصبح لدى المستثمرين إمكانية الوصول إلى عوائد أعلى من أصول أكثر أمانا نسبيا، مما يزيد من تكلفة الفرصة البديلة للاحتفاظ بأكبر عملة مشفرة. كما يمكن أن تجعل العوائد المرتفعة الأصول المضاربية أقل جاذبية، إذ يطلب المستثمرون عوائد أكبر قبل تخصيص رأس المال لاستثمارات أكثر مخاطرة.
ومع ذلك، فإن اتجاه العوائد وحده لا يروي القصة كاملة. فارتفاع العوائد المدفوع بنمو اقتصادي أقوى قد يكون له تأثير مختلف عن ذلك المدفوع بضغوط تضخمية أو مخاوف مالية أو ارتفاع علاوات الأجل.
والبيئة الحالية صعبة بشكل خاص لأن ارتفاع أسعار النفط يغذي مخاوف التضخم بينما تؤدي العوائد الأعلى إلى تشديد الأوضاع المالية. كما أشار محضر اجتماع سبتمبر/أيلول لمجلس الاحتياطي الفيدرالي إلى أسعار النفط باعتبارها مساهما رئيسيا في الزيادة في تعويضات التضخم على المدى القريب.
اعتماد المؤسسات ربط البيتكوين أكثر بالتمويل التقليدي
لا تفهمني خطأ. كان اعتماد المؤسسات أحد أكبر التطورات في البيتكوين خلال السنوات الأخيرة. ومع ذلك، فإن الاندماج نفسه الذي يجلب مزيدا من رأس المال إلى السوق يكشف البيتكوين أيضا لقرارات تخصيص المحافظ التقليدية.
وقد أنشأت صناديق البيتكوين الفورية المتداولة في البورصة (ETFs) وعقود CME الآجلة وخزائن البيتكوين لدى الشركات قنوات إضافية يدخل من خلالها رأس المال المؤسسي إلى السوق ويخرج منه.
عندما ترتفع العوائد وتتعرض الأسهم لضغوط، قد يعيد المستثمرون المؤسسيون موازنة محافظهم، أو يقلصون الرافعة المالية، أو يزيدون تخصيصاتهم النقدية، وقد يصبح التعرض للبيتكوين جزءا من تلك التعديلات.
وتوضح تدفقات صناديق الاستثمار المتداولة هذه الضغوط. وسجلت صناديق BTC الفورية الأمريكية أكثر من 731 مليون دولار من التدفقات الخارجة الصافية خلال اليومين الماضيين، مع تحول تدفقاتها على مدى سبعة أيام إلى السلبية، وفقا لبيانات SoSoValue.
وتضيف عقود CME الآجلة طبقة أخرى إلى هذه العلاقة. ويستخدم المتداولون المؤسسيون هذه العقود للتحوط من التعرض، وإدارة الرافعة المالية، وتنفيذ صفقات الأساس. وقد انكمشت علاوات CME خلال الأسبوعين الماضيين مع تباطؤ ارتفاع البيتكوين. وهذا يظهر أنه عندما ترتفع تكاليف التمويل، أو تتدهور اقتصاديات هذه الصفقات، قد يتم تقليص المراكز، مما يضيف مزيدا من الضغط على السوق.
التمييز المهم هو أن ارتفاع العوائد لا يؤدي تلقائيًا إلى عمليات بيع للبيتكوين. بل يمكن أن يخلق الظروف التي يعزز فيها كل من إعادة موازنة المحافظ والتحوط وتراجع شهية المخاطرة بعضُها بعضًا.
كما أن علاقة البيتكوين بالأسهم خلال فترات اضطراب السوق تقدم مزيدًا من الأدلة.
وأشار تحديث السوق الصادر عن Wintermute في 5 أكتوبر/تشرين الأول إلى أن ارتباط BTC بمؤشر S&P 500 كان يرتفع مجددًا. واعتبرت الشركة أنه خلال أنظمة الارتباط المرتفع، يتصرف البيتكوين كنسخة عالية البيتا من مؤشر S&P 500، مع ميل إلى الهبوط جنبًا إلى جنب مع الأسهم دون المشاركة بالقدر نفسه في الارتفاعات اللاحقة.
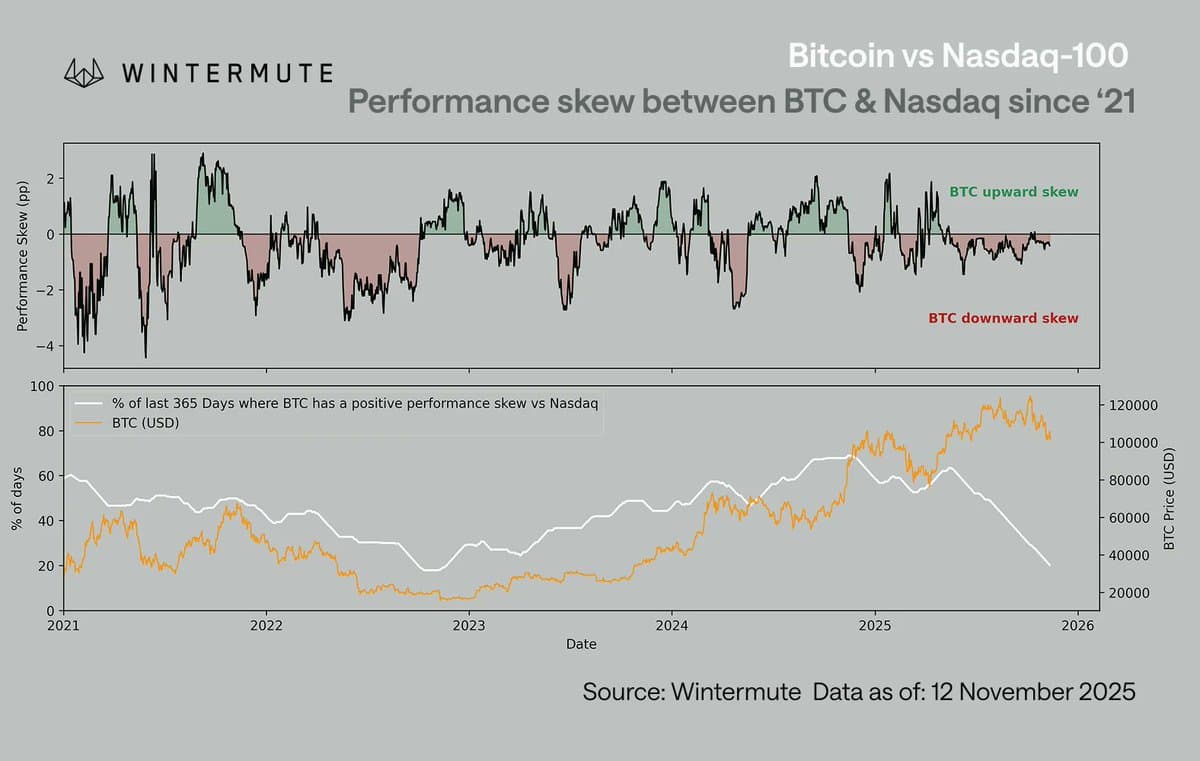
وتُظهر هذه الخطوة أن سعر البيتكوين يتأثر بشكل متزايد بالمستثمرين الذين يحتفظون أيضًا بأسهم التكنولوجيا وغيرها من الأصول المرتبطة بالنمو.
لذلك، لا تمنع ندرة البيتكوين بيعه خلال حدث واسع النطاق للعزوف عن المخاطرة.
هل تجاوز البيتكوين العوامل الكلية؟
جادل آرثر هايز، الشريك المؤسس لمنصة تداول العملات المشفرة المغلقة BitMEX، بأن ارتفاع عوائد سندات الخزانة قد يفيد البيتكوين في نهاية المطاف إذا كشف عن ضغوط مالية وأجبر صناع السياسات على توسيع خلق النقود. ووفقًا لهذه الفرضية، فإن ارتفاع تكاليف الاقتراض يجعل خدمة الدين الحكومي أكثر تكلفة، مما يزيد الضغط من أجل تدخل نقدي قد يضعف في نهاية المطاف العملات الورقية. مثل هذه الخطوة تصب في مصلحة الأصول عالية المخاطر مثل البيتكوين، المسعرة بالدولار الأمريكي.
ومع ذلك، فإن التوقيت وآلية الانتقال مهمان. فعندما ترتفع العوائد لأن المستثمرين يتوقعون ضغوطًا مالية وتوسعًا نقديًا في نهاية المطاف، يمكن أن تصبح سردية ندرة البيتكوين أكثر جاذبية.
لكن عندما يكون التضخم مدفوعًا بصدمة في أسعار النفط وترد البنوك المركزية بالإبقاء على الأوضاع المالية التقييدية، فإن الأثر الفوري على البيتكوين قد يكون معاكسًا. ومع تشدد السيولة، قد يرتفع الدولار الأمريكي ويمكن أن يهبط البيتكوين جنبًا إلى جنب مع أسهم التكنولوجيا.
التمييز هنا بين التضخم الذي يدفع في نهاية المطاف إلى التوسع النقدي والتضخم الذي يفرض في البداية سياسة نقدية أكثر تشددًا. وقد يستفيد البيتكوين من الحالة الأولى بينما يواجه صعوبة تحت وطأة الثانية.
وهذا يساعد أيضًا في تفسير سبب قدرة BTC على الارتفاع رغم صعود العوائد، كما حدث في أغسطس/آب، دون أن يثبت بالضرورة أنه أصبح مستقلًا عن الظروف الاقتصادية الكلية، إذ يمكن لإعادة شراء سندات الخزانة وغيرها من التطورات المرتبطة بالسيولة أن تعوض بعض الضغط الناتج عن ارتفاع العوائد.
وتشير البيانات إلى أن أساسيات البيتكوين تدفع الطلب، لكن الصورة الكلية تشكل البيئة التي يعمل فيها هذا الطلب.
ما الذي ينبغي على المستثمرين مراقبته لاحقًا؟
في الوقت الحالي، تظل المتغيرات الرئيسية هي عوائد سندات الخزانة الأمريكية، وأسعار النفط، والدولار الأمريكي، وتوقعات البنك الاحتياطي الفيدرالي Fed.
وتساعد عوائد سندات الخزانة طويلة وقصيرة الأجل في الإشارة إلى تكلفة الفرصة البديلة للاحتفاظ بالبيتكوين، كما سيساعد خام برنت في تحديد ما إذا كان التضخم المدفوع بالطاقة لا يزال مصدر قلق، في حين سيساعد الدولار الأمريكي وتوقعات البنك الاحتياطي الفيدرالي في إظهار ما إذا كانت الأوضاع المالية تتشدد أكثر.
وتعد تدفقات صناديق BTC المتداولة في البورصة ETF عاملًا رئيسيًا آخر. فقد يشير التعافي المستدام في التدفقات الداخلة إلى أن الطلب المؤسسي يمتص ضغوط البيع المرتبطة بالعوامل الكلية. وعلى العكس، فإن استمرار التدفقات الخارجة سيشير إلى أن المستثمرين ما زالوا حذرين.
وإلى أن يصبح الطلب الهامشي على البيتكوين أقل حساسية للظروف المالية التقليدية، ستواصل العوائد المرتفعة والتضخم الجيوسياسي المدفوع بالنفط والتحولات في السيولة العالمية التأثير في سعره.
قد يقدم البيتكوين بديلًا للنظام النقدي، لكن ذلك النظام ظل تأثيرًا رئيسيًا في تحديد ما إذا كان المستثمرون مستعدين لدفع ثمنه.
مقالات مقترحة


