



Mitrade Insights — 全球 AI 交易正在被無差別拋售:費城半導體指數單日 -12.25%,那斯達克 -5.52%,Micron -17.46%。同一個晚上,澳洲資料中心營運商 NEXTDC 卻被 Goodman 與 Digital Realty 合組的合資公司以每股 9.50 澳元、溢價 45.5% 買入 9.9% 股權,股價一天之內從 6.53 漲到 9.85 澳元。
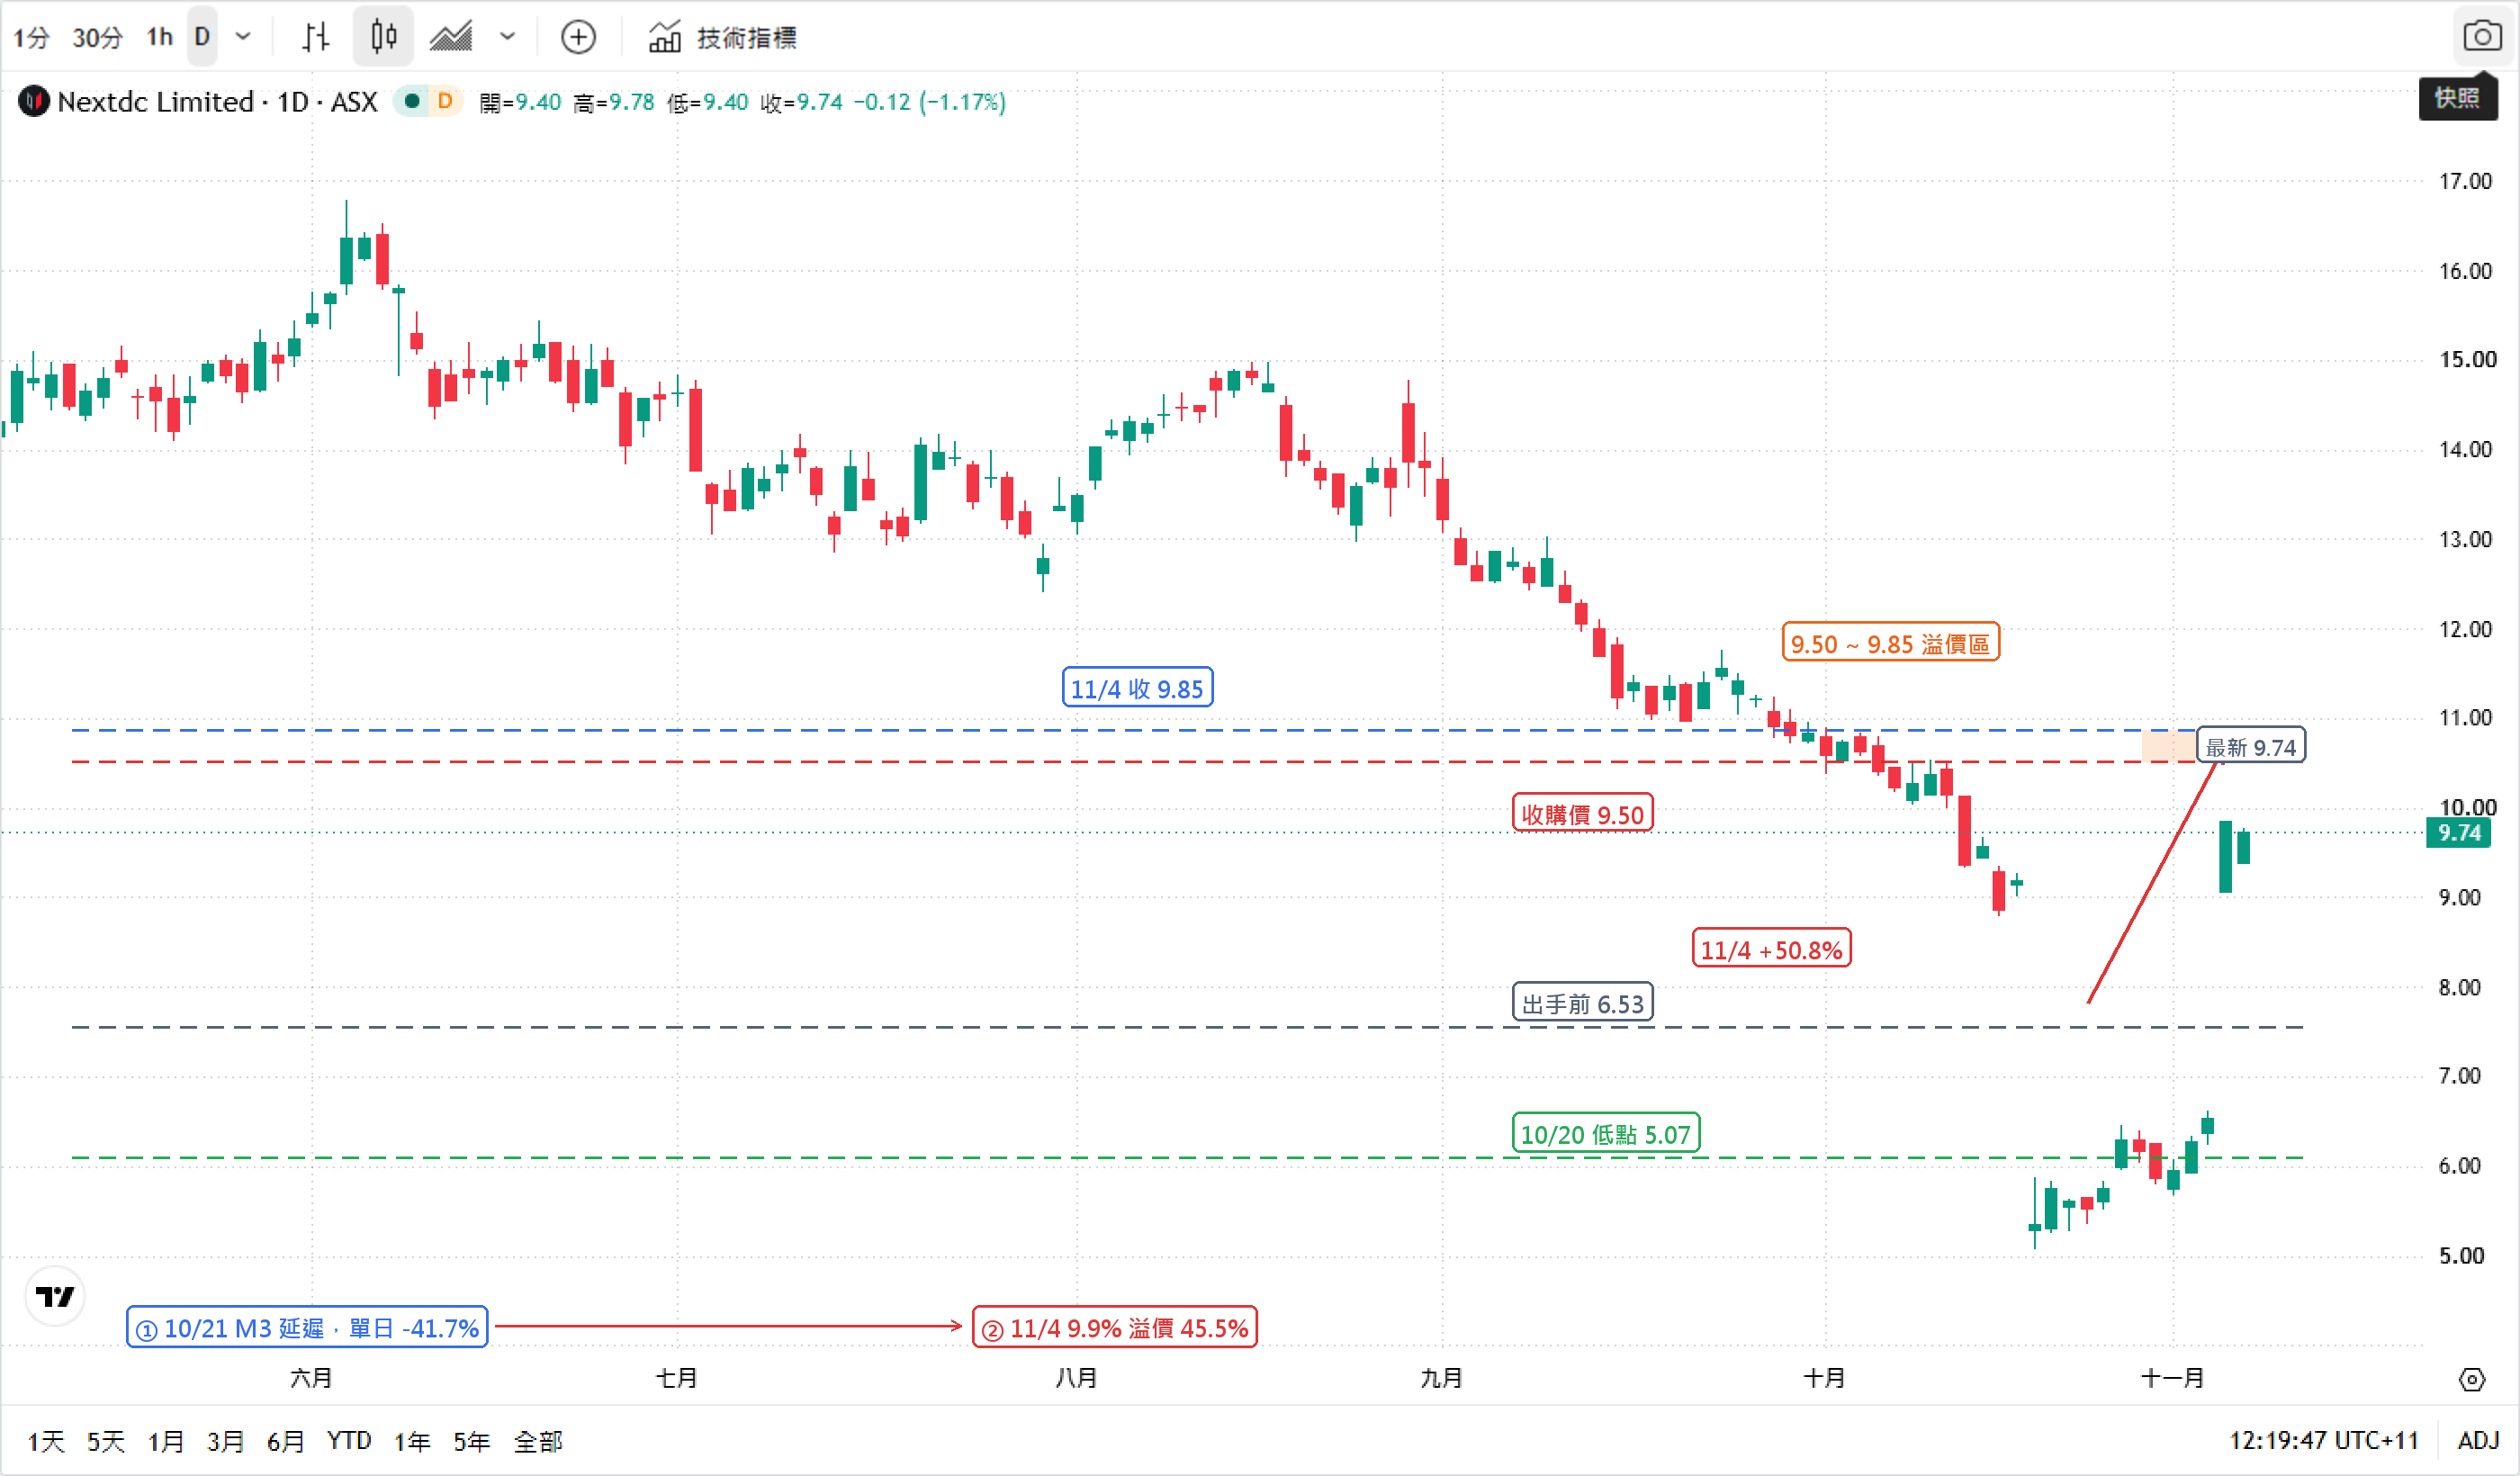
* 圖表來源:TradingView(ASX:NXT · 1D)
45.5% 的溢價,買的不是今天的 AI
先把三個數字放在一起:6.53、9.50、9.85。
6.53 是 NEXTDC 在 11 月 3 日的收盤價;9.50 是 Goodman Group 與 Digital Realty 合組的 Ackland Investments No.1 Trust 給出的買入價;9.85 是 11 月 4 日的收盤價。9.50 對 6.53,溢價 45.5%;9.85 對 6.53,單日漲幅 50.8%。
這不是一次普通的股權交易。買方透過摩根大通在開盤前完成約 5,725 萬股、約 7.5% 的場外交易,最高可買到 9.9%。交易只對機構開放。
| 項目 | 內容 |
|---|---|
| 買方 | Goodman 與 Digital Realty 合資的 Ackland Investments No.1 Trust |
| 買入價 | 9.50 澳元/股 |
| 溢價 | 45.5%(對 11 月 3 日收盤 6.53) |
| 股權 | 最高 9.9%,約 7.3 億澳元 |
| 已過手 | 約 5,725 萬股、約 7.5% |
| 董事會 | 稱「機會主義式」,手上無收購提案 |
6.53 到 9.85:一天補回 10 月的跌幅
要理解 45.5% 的溢價,得先看 10 月 21 日發生了什麼。那天 NEXTDC 因墨爾本 M3 資料中心電力接入延遲、下調 FY27 指引,股價單日暴跌 41.7%。此後一個多月,股價一直在 5 到 6.5 澳元之間整理。
也就是說,9.50 的買入價並不是給「2026 年的 AI 成長」定價,而是把 10 月 21 日那次指引下調的跌幅一次性買回來。買方在股價最脆弱的時候出手,買的是資料中心的土地、電力配額與機櫃,而不是當季的 EPS。
同一個晚上,ASX 200 盤中只跌 0.76%,但科技與材料板塊內部出現分化:材料板塊 11 月 5 日才剛漲 5.5%,11 月 6 日就成為領跌族群。指數沒有崩,崩的是「AI 資產的估值假設」。
9.9% 是一張門票,不是控制權
市場第一時間把這筆交易讀成「收購前奏」,但買方的說法正好相反。
NEXTDC 在 11 月 5 日的交易所公告中寫得很清楚:買方告訴投資人,他們「目前無意提交控制權提案或作出收購要約」,但保留日後這麼做的權利。董事會則稱這次行動是「機會主義式」的,並確認手上沒有任何收購提案,股東不需要採取任何行動。
20% 門檻與 3%/6 個月爬行規則
澳洲的收購規則給了這筆交易一個明確的框架:持股達到 20% 才觸發強制收購要約;在 20% 以下,股東每 6 個月最多只能增持 3%。9.9% 的持股,剛好落在「有話語權、但沒有控制權」的區間。
這也解釋了為什麼股價會停在 9.74 澳元,而不是直接貼近 9.50。市場在定價「後續可能出現更高報價」,但買方說的是「目前沒有控制權提案」。兩者之間有一個缺口,這個缺口就是接下來波動的來源。
NEXTDC 已聘請 Barrenjoey 與 UBS 擔任聯席財務顧問、Cadence Advisory 擔任獨立顧問、Mallesons 擔任法律顧問。董事會的說法是:任何善意的提案,都會按價值評估。
NEXTDC 的錨是電力,不是 GPU
如果把這筆交易放回產業背景,邏輯會更清楚:AI 需求並沒有消失,但「拿到電力、拿到機櫃、拿到併網時間」比「拿到 GPU」更難。
NEXTDC 的 M3 墨爾本園區延遲,正是因為電力接入問題;這也是 10 月 21 日股價崩跌的原因。Goodman 與 Digital Realty 是資料中心地產與營運的長期玩家,他們比公開市場更清楚:在澳洲,資料中心的瓶頸不是晶片,而是電網、土地與審批。
所以這筆 9.9% 的股權,更像是一張「優先入場券」:先拿到董事會席位與資訊權,再談資產層面的合作或整體收購。買方不需要現在就付出 100% 的控制權溢價,卻可以把最稀缺的資產鎖在視線之內。
什麼情況會證明這次判斷錯了
第一個證偽條件是價格。如果 NXT 連續收在 9.50 下方,且買方沒有進一步的增持公告,這筆交易就不是「收購前奏」,而是「策略性持股」;我對 45.5% 溢價的解讀就錯了。
第二個證偽條件是持股方向。如果買方在 6 個月內減持,或明確表示不尋求董事會席位,9.9% 就只是一次財務配置,而不是對資料中心稀缺資產的長期定價。
第三個證偽條件是 M3 的電力時程。這是 10 月 21 日暴跌的根源,也是 9.50 買入價的錨。若通電時程繼續延後到 FY28 之後,NEXTDC 的現金流修復就會被推遲,溢價就會被市場重新定義為「買貴了」。
這筆交易最反直覺的地方在於:全球 AI 股票正在被賣,但澳洲資料中心的稀缺資產正在被買。買方買的不是 AI 的今天,是 AI 的電力。
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


