


Prévia dos resultados do 4T da Applied Materials: Receita deve crescer 51%, preço-alvo mais alto de Wall Street em US$ 900
TradingKey - A Applied Materials (AMAT) divulgará seus resultados financeiros do quarto trimestre e de todo o ano fiscal de 2026 após o fechamento do mercado em 12 de novembro, no Horário do Leste, e realizará uma teleconferência de resultados às 16h30.
A Applied Materials é uma fabricante líder global de equipamentos para semicondutores, fornecendo principalmente equipamentos de fabricação de wafers e serviços relacionados a fabricantes de chips. No fechamento de 11 de novembro, as ações da empresa estavam cotadas a US$ 395,08, em alta de 6,05% no dia.
Neste relatório de resultados, o mercado se concentrará na demanda por DRAM, chips lógicos avançados e equipamentos de empacotamento avançado, bem como nas perspectivas da empresa para o próximo trimestre e para o ano fiscal de 2027.
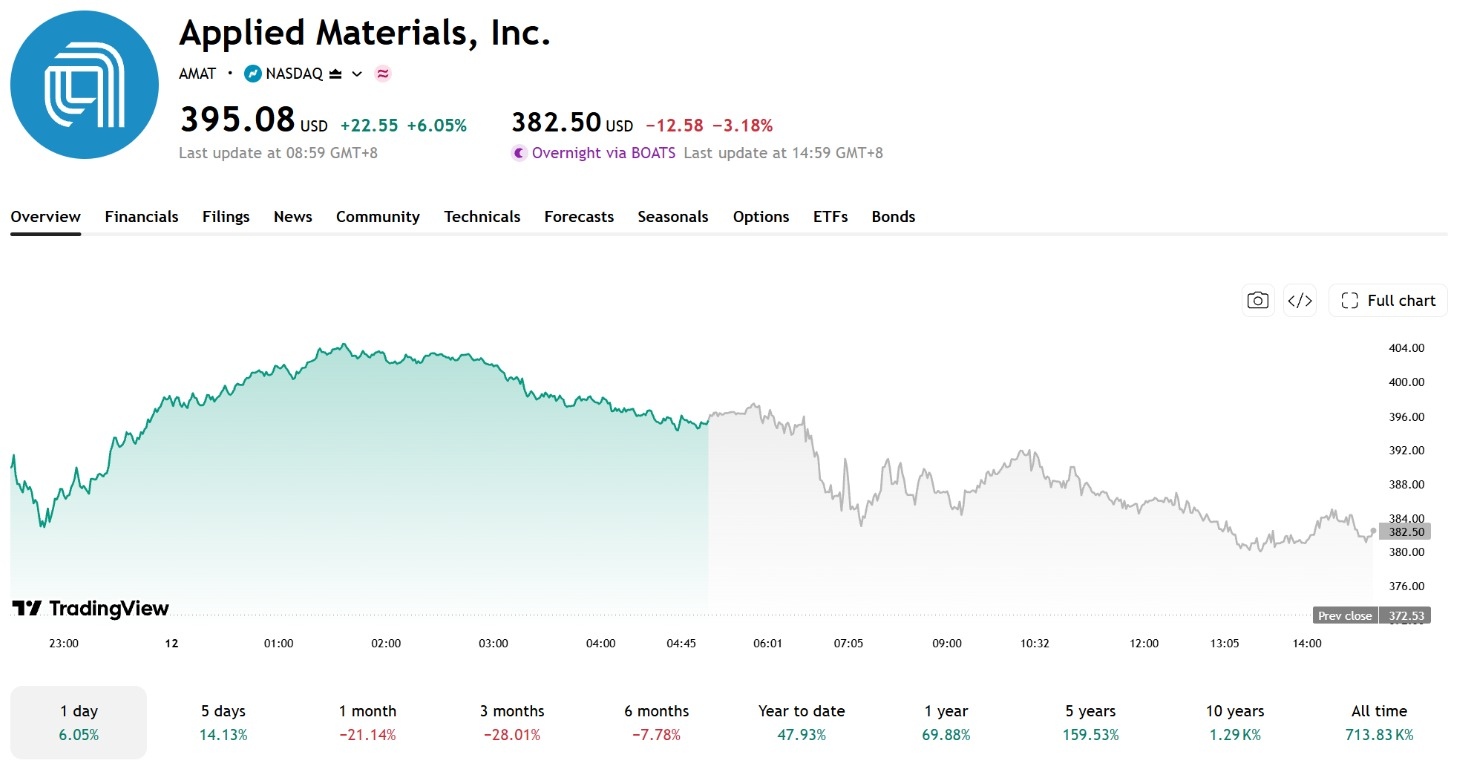
[Fonte: TradingView]
Expectativas do mercado ligeiramente acima do ponto médio do guidance da empresa à medida que demanda por dispositivos de IA sustenta o crescimento
Analistas esperam que a receita da Applied Materials no quarto trimestre fiscal seja de aproximadamente US$ 10,3 bilhões, uma alta de cerca de 51% em relação aos US$ 6,8 bilhões do mesmo período do ano anterior, e um LPA não GAAP de cerca de US$ 4,06, um avanço de aproximadamente 87% na comparação anual.
A empresa havia projetado anteriormente uma receita de US$ 10,25 bilhões, mais ou menos US$ 500 milhões, e um LPA não GAAP de US$ 4,02, mais ou menos US$ 0,20. Ambas as expectativas do mercado estão ligeiramente acima do ponto médio do guidance, mas permanecem dentro da faixa projetada pela companhia.
Olhando para o terceiro trimestre fiscal, a Applied Materials reportou uma receita de US$ 9,12 bilhões, alta de 25% na comparação anual, e LPA não GAAP de US$ 3,50, avanço de 41% em relação ao mesmo período do ano anterior.
Especificamente, a receita de Sistemas de Semicondutores foi de US$ 7,04 bilhões, alta de 27% na comparação anual, enquanto a receita de DRAM, incluindo o empacotamento de HBM, subiu 52% em relação ao ano anterior. A empresa espera uma receita de aproximadamente US$ 7,9 bilhões em Sistemas de Semicondutores no quarto trimestre fiscal e uma margem bruta não GAAP de cerca de 50,4%.
Principais Destaques dos Resultados do 4T: Entregas de DRAM e Guidance para o Próximo Trimestre
A expansão contínua da infraestrutura de IA segue impulsionando a demanda por equipamentos de lógica de ponta, DRAM e encapsulamento avançado. A Applied Materials espera que, no ano-calendário de 2026, a receita de encapsulamento cresça mais de 70%, a receita de Applied Global Services (AGS) avance mais de 20% e a receita de Process Diagnostics and Control aumente mais de 50%. Todas essas são projeções para o ano completo, e não um guidance isolado para o quarto trimestre fiscal; portanto, este relatório de resultados exige atenção redobrada à receita real e às entregas de equipamentos das respectivas divisões.
A administração afirmou anteriormente que diversos grandes clientes forneceram previsões de demanda para os próximos oito trimestres, ajudando a empresa a planejar com antecedência sua cadeia de suprimentos e capacidade produtiva. No entanto, previsões de demanda não equivalem a pedidos firmes. Se o fornecimento de componentes ou restrições de capacidade prejudicarem as entregas, a demanda do mercado pode não se converter necessariamente em receita em tempo hábil.
O guidance para o próximo trimestre também merece atenção. O primeiro trimestre do ano fiscal de 2027 da Applied Materials abrangerá 14 semanas, uma a mais do que um trimestre normal. Ao analisar as variações de receita na comparação trimestre a trimestre, esse efeito de calendário deve ser considerado para evitar atribuir todo o crescimento da semana adicional a uma melhora na demanda.
A demanda por equipamentos para IA proporciona à Applied Materials uma base sólida de crescimento, mas os resultados de curto prazo ainda dependem da entrega de pedidos e do reconhecimento de receita. Os investidores devem se concentrar no crescimento real dos negócios de DRAM e de encapsulamento avançado, bem como avaliar se o guidance para o primeiro trimestre do ano fiscal de 2027 conseguirá sustentar o ritmo de crescimento.
Maior preço-alvo de Wall Street é visto em US$ 900
De acordo com dados de 41 analistas compilados pelo StockAnalysis, o preço-alvo médio de 12 meses para a Applied Materials é de US$ 620,78, o que implica um potencial de alta de 57,13% em relação aos níveis atuais, com um preço-alvo máximo de US$ 900.
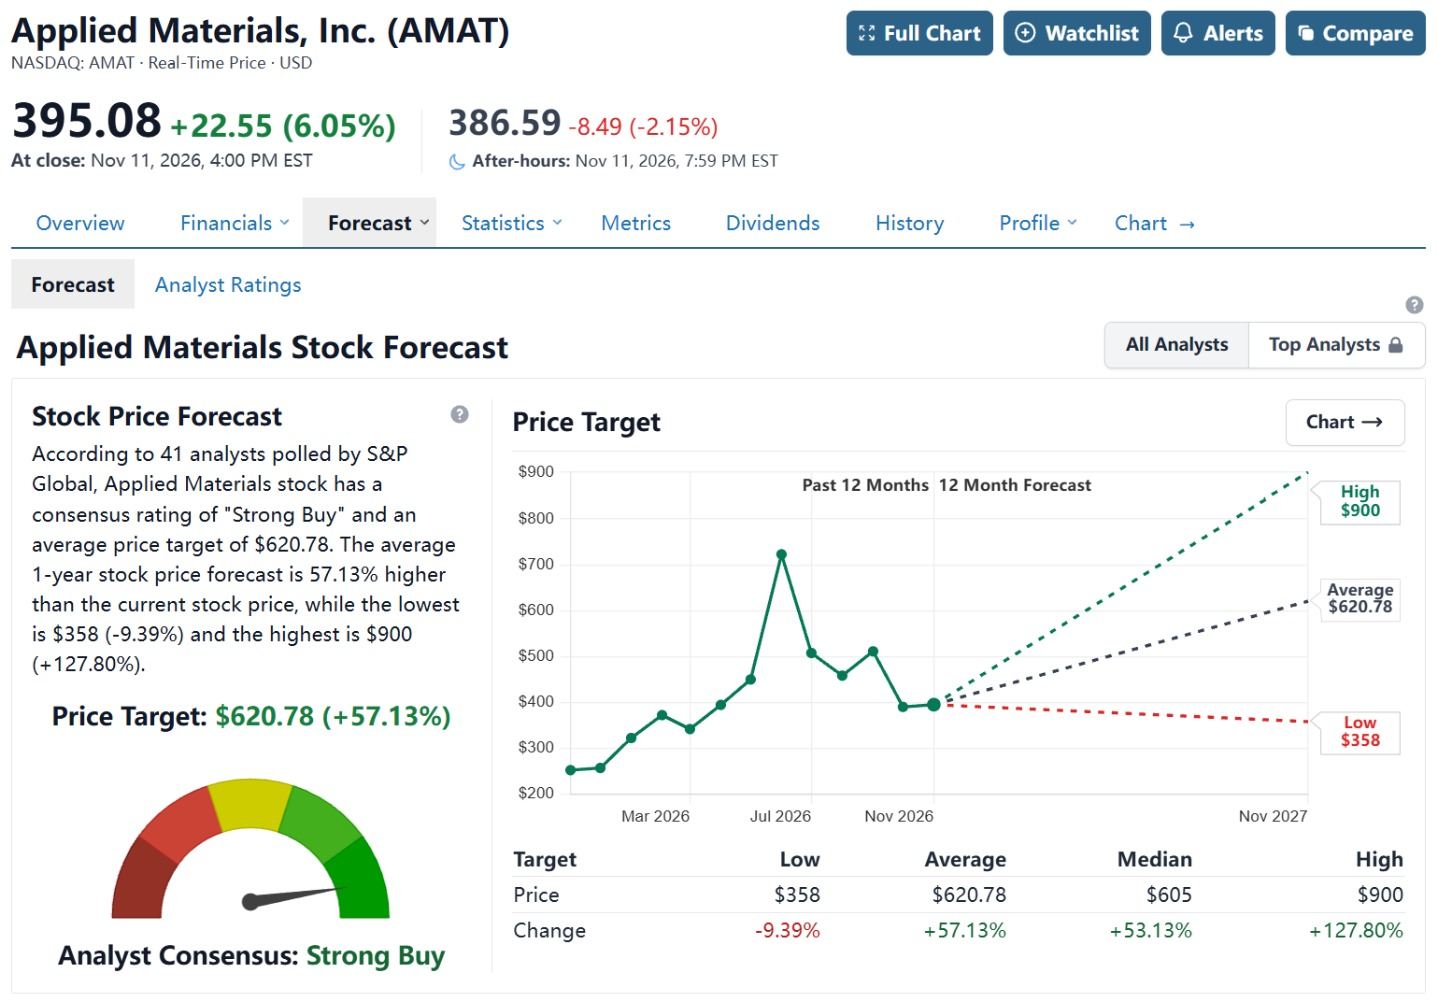
[Fonte: StockAnalysis]
O UBS manteve seu preço-alvo de US$ 695 e a recomendação de "Compra", principalmente otimista com a crescente demanda por chips de IA e acreditando que os investimentos em equipamentos para DRAM, lógica avançada e empacotamento avançado continuarão a impulsionar os resultados da Applied Materials. O Morgan Stanley (MS), por sua vez, adotou uma postura cautelosa em relação ao valuation, argumentando que a ação já precificou em grande parte as expectativas de crescimento, com potencial de alta limitado, mantendo a recomendação de "Manutenção" e reduzindo seu preço-alvo de US$ 563 para US$ 538.
Em termos de catalisadores de resultados, se a receita e o lucro por ação do quarto trimestre fiscal superarem as expectativas do mercado e as projeções para o próximo trimestre indicarem que a demanda por equipamentos para DRAM, lógica avançada e empacotamento avançado permanece forte, espera-se que o preço das ações encontre suporte.
Por outro lado, se os resultados do trimestre atenderem às expectativas, mas as projeções futuras ficarem aquém do esperado pelo mercado, ou se as entregas de equipamentos e as margens brutas ficarem sob pressão, os investidores poderão reduzir suas expectativas de crescimento para a empresa no ano fiscal de 2027.
Artigos Recomendados


