

디즈니 실적 전망: EPS 전년 대비 50% 증가 예상, 월가 목표주가 150달러 상회

출처 Tradingkey

TradingKey - 디즈니 스트리밍 수익 본격화로 EPS 전년 대비 50% 급증 전망…월가 최고 목표주가 151달러

미국 동부시간 11월 17일, 월트 디즈니 컴퍼니(DIS)는 미국 증시 개장 전 2026 회계연도 4분기 실적을 공식 발표할 예정이다. 수 분기에 걸친 과도기적 조정과 사업 구조조정을 거친 후, 월가는 디즈니의 이번 실적에 높은 기대를 걸고 있으며, 4분기 조정 EPS가 전년 동기 대비 50% 이상 폭발적으로 성장할 것으로 예상하고 있다. 한편 애널리스트가 제시한 12개월 최고 목표주가는 151.20달러에 달한다.

잭스(Zacks), 팁랭크스(TipRanks) 및 다수 월가 기관의 최신 컨센서스 전망치에 따르면, 디즈니의 4분기 핵심 재무 지표는 두 자릿수 매출 성장과 대폭적인 수익 개선을 가리키고 있으며 세부 내용은 다음과 같다.

핵심 재무 지표

컨센서스 전망치

전년 동기 실적

전년 대비 예상 증가율

총매출

251억 9,000만 달러~252억 6,000만 달러

224억 6,000만 달러

+12.1%~+12.4%

조정 EPS

1.67달러~1.69달러

1.11달러

+50.5%~+52.3%

디즈니의 50%를 웃도는 EPS 성장은 세 가지 핵심 요인에 힘입은 것이다. 첫째, 스트리밍 부문의 영업이익률이 전년 동기 5%에서 두 자릿수로 두 배 증가하며 현금 소모처에서 안정적인 수익 창출원으로 공식 전환했다. 둘째, 익스피리언스 및 파크 부문이 크루즈 수용 능력 확대와 가격 인상에 힘입어 높은 수익성을 유지했다. 셋째, 회사가 연간 90억 달러 이상의 자사주 매입을 단행해 유통 주식 수를 대폭 줄임으로써 EPS 성과를 끌어올렸다.

현재 월가 기관들이 제시한 디즈니의 12개월 평균 목표주가는 약 126.73달러에서 130.58달러이며, 가장 낙관적인 진영에서는 월가 최고치인 151달러를 제시하고 있다. 세부 내용은 다음과 같다.

기관 / 증권사

목표주가

핵심 투자 논거 / 주요 근거

골드만삭스

151.00달러

계정 공유 단속의 전면 시행, 요금제별 구독료 인상, 광고 요금제 수익화 개선에 힘입어 스트리밍 부문은 연간 수십억 달러에 달하던 적자 고리를 끊어냈다.

씨티그룹

140.00달러

익스피리언스, 파크 및 크루즈 사업의 견조한 현금 흐름이 밸류에이션 회복 여력을 제공함

웰스파고

132.00달러

테마파크 수용 능력 확대로 분기 매출 100억 달러 돌파에 기여

TD 코웬

123.00달러

단기 거시경제적 소비 불확실성이 지속됨에 따라 중립적 관망세 유지

UBS / 바클레이스

115.00달러

소비자의 다운트레이딩 압력과 53주차에 따른 역기저 효과에 대해 신중한 입장

옵션 시장 가격에 반영된 실적 발표 후 디즈니의 당일 예상 변동폭은 약 ±6.30%다. 실적이 예상치를 웃돌 경우 주가가 4년 가까이 이어진 125달러 저항선을 뚫고 상승 여력을 본격적으로 열어젖힐 수 있다. 반면 현재의 고금리 거시경제 환경 속에서 2027 회계연도 가이던스가 긍정적인 서프라이즈를 안겨주지 못한다면, 투자자들은 단기 차익 실현 압력에 유의해야 한다.
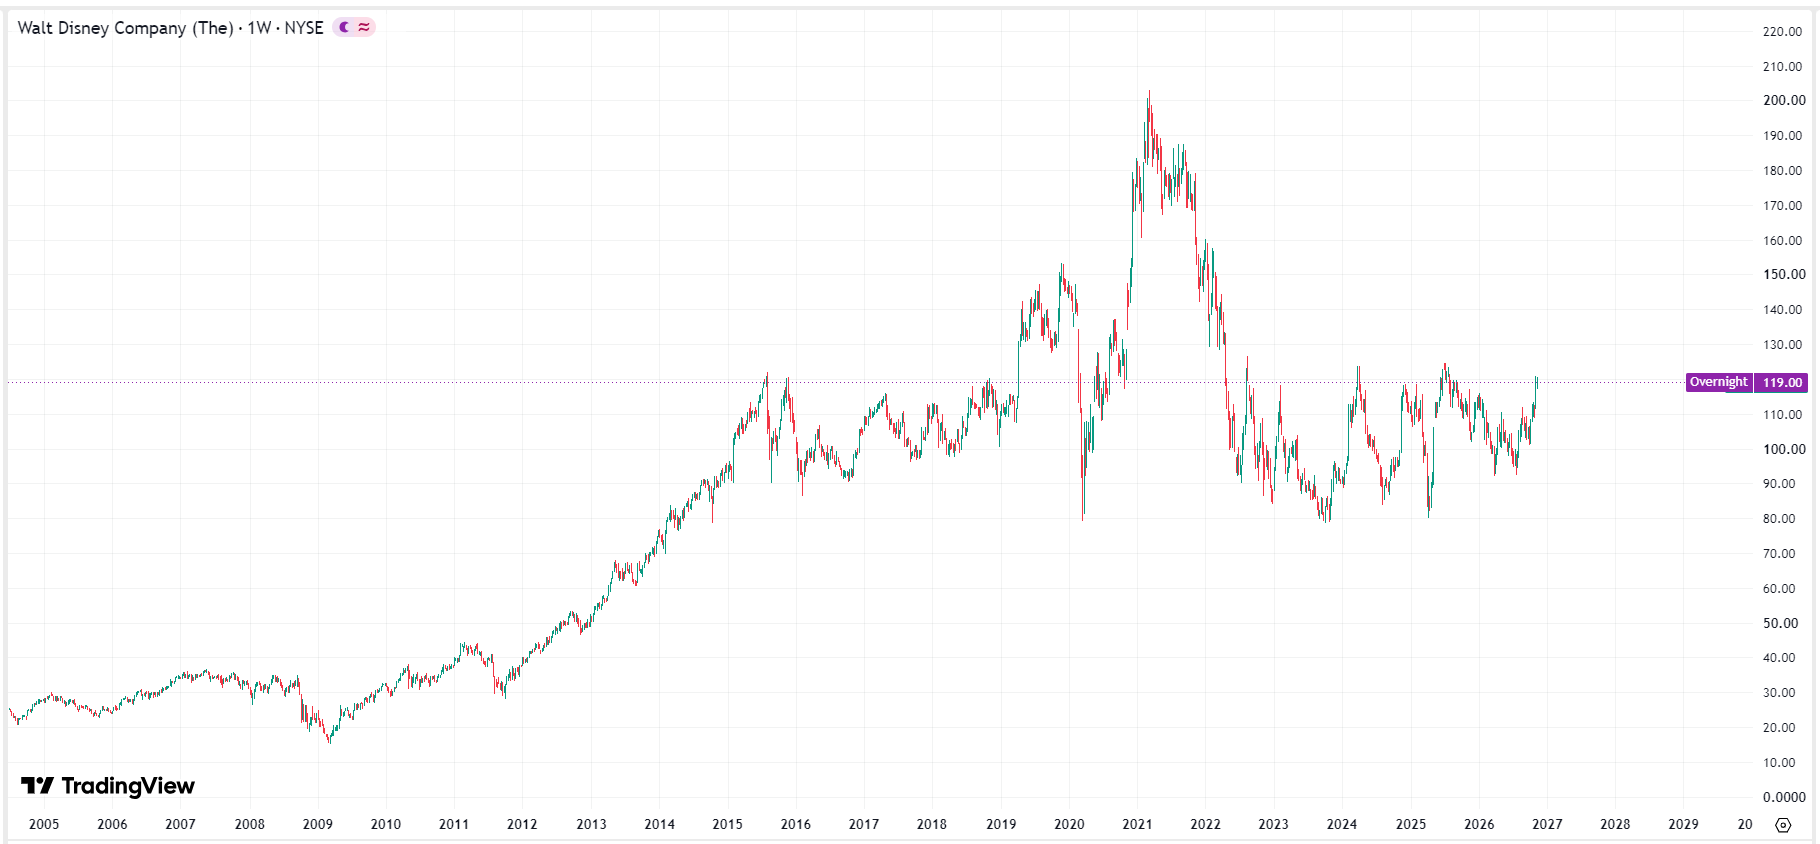
dis-price-645f96c0bda44377a418352ee42eb600디즈니 주가 차트, 출처: TradingView

면책 조항: 정보 제공 목적으로만 사용됩니다. 과거 성과가 미래 결과를 보장하지 않습니다.
placeholder
이더리움 가격 전망: ETH, 비트코인을 추월할 가능성 – 주요 암호화폐는 수익 감소에 직면이더리움 (ETH)의 거래 가격이 수요일 2,600 달러를 돌파했습니다. 이는 일부 전문가들이 이더리움이 궁극적으로 비트코인 (BTC)을 넘어설 것이라고 예측한 데 따른 것으로, 상위 암호화폐가 시가총액 증가로 인해 수익 감소 효과로 인해 성장 둔화를 겪을 수 있다는 점을 고려한 것입니다.
저자  FXStreet
2025 년 5 월 29 일
이더리움 (ETH)의 거래 가격이 수요일 2,600 달러를 돌파했습니다. 이는 일부 전문가들이 이더리움이 궁극적으로 비트코인 (BTC)을 넘어설 것이라고 예측한 데 따른 것으로, 상위 암호화폐가 시가총액 증가로 인해 수익 감소 효과로 인해 성장 둔화를 겪을 수 있다는 점을 고려한 것입니다.
placeholder
서클 주가 15% 급락… 주요 장기 악재에 하방 압력 전망서클(CRCL) 주가는 화요일 15% 급락했다. 이는 금리 하락과 타 스테이블코인 발행사들과의 경쟁 심화가 장기적인 성장에 부정적인 영향을 미칠 것이라는 전문가들의 전망이 반영된 결과다.
저자  FXStreet
2025 년 6 월 25 일
서클(CRCL) 주가는 화요일 15% 급락했다. 이는 금리 하락과 타 스테이블코인 발행사들과의 경쟁 심화가 장기적인 성장에 부정적인 영향을 미칠 것이라는 전문가들의 전망이 반영된 결과다.
placeholder
2026년 시장 전망: 금, 비트코인, 미국 달러가 다시 한번 기록을 세울까요? 주요 기관들의 관점을 확인해 보세요격동의 2025년 이후, 2026년에는 원자재, 외환, 가상화폐 시장에 무슨 일이 일어날까요?
저자  Mitrade팀
2025 년 12 월 25 일
격동의 2025년 이후, 2026년에는 원자재, 외환, 가상화폐 시장에 무슨 일이 일어날까요?
placeholder
2026년 증시 ‘톱5’ 전망…AI 옥석가리기·배당주 선호·밸류에이션 조정 가능성S&P500의 3년 연속 두 자릿수 상승 이후 2026년에는 AI 옥석가리기, 섹터 로테이션, 배당주 선호, Shiller CAPE 39에 따른 밸류에이션 조정, 양자컴퓨팅 테마 급등 가능성이 핵심 변수로 거론된다.
저자  Mitrade팀
1 월 05 일 월요일
S&P500의 3년 연속 두 자릿수 상승 이후 2026년에는 AI 옥석가리기, 섹터 로테이션, 배당주 선호, Shiller CAPE 39에 따른 밸류에이션 조정, 양자컴퓨팅 테마 급등 가능성이 핵심 변수로 거론된다.
placeholder
닛케이 0.62% 하락, 코스피 0.2% 하락, 삼성전자와 SK하이닉스는 역주행 소폭 상승; 소프트뱅크 1.5% 상승TradingKey - 닛케이 지수가 61,000선을 밑돈 반면, 코스피 지수는 상승 출발 후 0.2% 소폭 하락했다. 삼성전자와 SK하이닉스는 시장 흐름과 달리 소폭 상승하며 증시를 지지했다.11월 16일 아시아 증시에서 일본과 한국 증시는 모두 소폭 상승 출발한 뒤 약세로 돌아섰다. 한국 벤치마크 지수인 코스피는 0.2% 하락한 5,279.72를 기록했
저자  Mitrade팀
5 시간 전
TradingKey - 닛케이 지수가 61,000선을 밑돈 반면, 코스피 지수는 상승 출발 후 0.2% 소폭 하락했다. 삼성전자와 SK하이닉스는 시장 흐름과 달리 소폭 상승하며 증시를 지지했다.11월 16일 아시아 증시에서 일본과 한국 증시는 모두 소폭 상승 출발한 뒤 약세로 돌아섰다. 한국 벤치마크 지수인 코스피는 0.2% 하락한 5,279.72를 기록했
goTop
quote