


마이크로소프트 주가 3% 이상 하락, 앤스로픽의 오피스 도구 출시로 마이크로소프트 365 경쟁 우려 촉발
TradingKey - 마이크로소프트(MSFT) 주가가 급락했다. 앤스로픽이 화상회의 어시스턴트, 데이터 대시보드, 스프레드시트 서비스인 '클로드 시트(Claude Sheets)'를 포함한 일련의 업무용 AI 도구를 발표하며 코딩에서 일상 사무 업무로 경쟁을 확대하고, 마이크로소프트 엑셀과 구글(GOOGL) 시트가 점유한 시장에 직접 진출한 영향이다.
이 소식의 영향으로 마이크로소프트 주가는 보도 시점 기준 3% 넘게 하락한 530.39달러에 거래됐다.
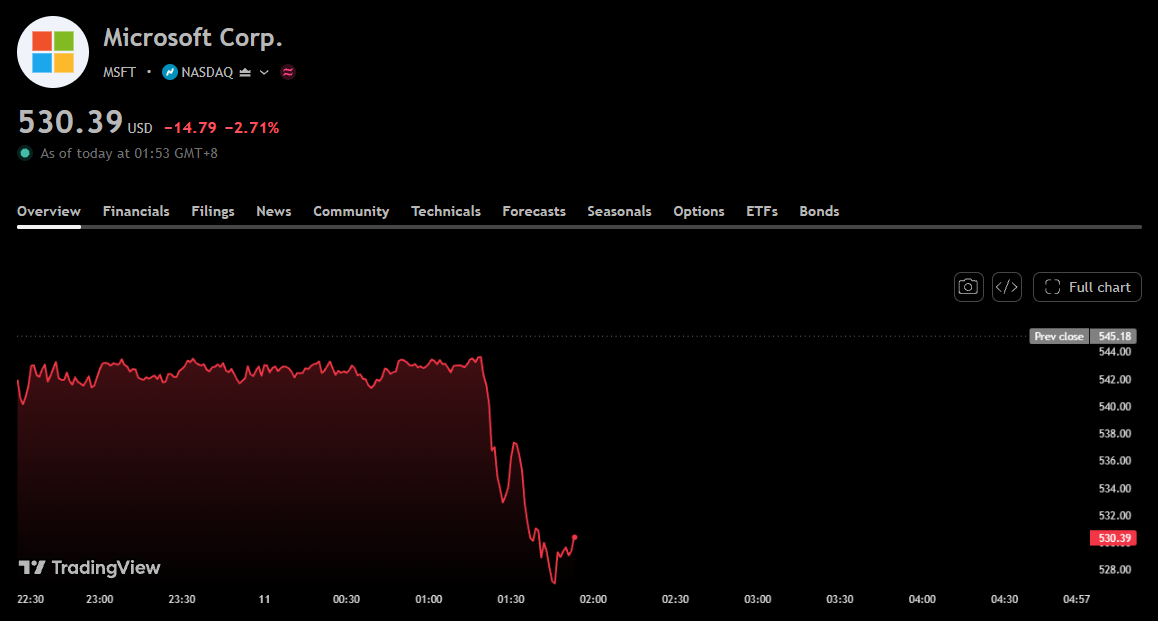
마이크로소프트 주가 차트, 출처: TradingView
새로운 도구 중 일부는 유료 사용자를 대상으로 베타 버전으로 제공되는 것으로 알려졌다. 앤스로픽은 또한 기업들이 기존 애플리케이션을 클로드에 내장할 수 있도록 허용해, 사용자가 단일 인터페이스 내에서 더 많은 업무 도구에 접근할 수 있게 될 것이라고 발표했다. 이는 클로드가 소프트웨어 사용을 돕는 AI 어시스턴트에서 업무를 처리하는 플랫폼으로 확장하고 있음을 시사한다.
마이크로소프트 입장에서 이번 경쟁 압력은 상당한 규모의 매출원과 직결돼 있다. 회사의 최신 실적 보고서에 따르면, 2026년 9월 30일로 마감된 2027 회계연도 1분기 마이크로소프트 365 클라우드 매출은 277억 7,800만 달러로 전년 동기 대비 약 17% 증가했으며 전체 매출의 약 30%를 차지했다. 이 수치는 엑셀 단독 매출이 아니라 기업용 및 개인용 클라우드 사업 전체를 포괄한다.
마이크로소프트는 해당 분기 동안 마이크로소프트 365 기업용 클라우드 매출이 17% 증가하고 유료 좌석 수는 5% 늘어났으며, 매출 성장은 코파일럿(Copilot) 도입 및 고가 요금제로 업그레이드한 고객 등 사용자당 매출 증가가 주로 견인했다고 밝혔다.
이는 앤스로픽의 새 도구가 마이크로소프트의 밸류에이션 기대치에 어떤 영향을 미칠 수 있는지를 보여주는 핵심 요인이기도 하다. 기업들이 마이크로소프트 365 구독을 유지하더라도 업무의 일부와 AI 예산을 클로드로 이전할 경우, 마이크로소프트의 추가 AI 기능을 구매하거나 요금제를 업그레이드하려는 의향이 줄어들어 사용자당 매출 성장에 부담으로 작용할 수 있기 때문이다.
다만 클로드 시트는 현재 주로 기본적인 업무에 초점이 맞춰져 있다. 앤스로픽의 제품 책임자인 니콜라스 린은 이 제품이 아직 재무 모델링과 같은 복잡한 시나리오를 겨냥하지는 않고 있으며, 이러한 작업은 여전히 기존 스프레드시트 소프트웨어와 클로드 연동 기능을 함께 사용해 처리하는 것이 더 적합하다고 밝혔다.
따라서 이번 출시로 인한 즉각적인 압박은 신규 유료 AI 수요와 사용자의 주된 업무 진입점을 둘러싼 주도권 다툼에 더 집중돼 있다. 마이크로소프트의 기존 생산성 구독은 지속적으로 성장하고 있지만, 시장은 향후 AI 업무 솔루션에서 발생할 추가 매출 중 얼마만큼이 마이크로소프트 365 생태계 내에 남을 수 있을지를 재평가해야 하는 상황이다.
추천 기사


