


보잉 주가 전망: 3분기 실적 발표 후 주가 10% 급락, 기술적 지표는 155달러까지 추가 9% 하락 신호
TradingKey - 미 동부시간 10월 27일, 보잉(BA)은 2026년 3분기 실적 발표 이후 주가가 장중 10% 급락하며 2025년 4월 이후 최저치인 168.42달러까지 떨어졌다. 방산 및 서비스 부문의 성장으로 매출이 전년 동기 대비 4% 증가하고 영업이익이 흑자 전환하며 순손실도 크게 줄었으나, 보잉의 상업용 항공기 사업 부문은 여전히 적자를 기록했고 방산 부문 이익은 자산 매각 이익에 의해 늘어난 것으로 나타나 실적 회복의 지속가능성은 더 지켜봐야 하는 상황이다.
3분기 보잉의 매출은 전년 동기 대비 4% 증가한 241억 8,800만 달러를 기록했다. GAAP 기준 영업이익은 3억 5,400만 달러로, 전년 동기의 47억 8,100만 달러 손실에서 흑자 전환했으며 영업이익률은 마이너스(-) 20.5%에서 1.5%로 상승했다. Non-GAAP 기준 핵심 영업이익은 2억 400만 달러로 전년 동기 50억 4,900만 달러 손실에서 전환되었으며 핵심 영업이익률은 0.8%를 기록했다. 주당 핵심 순손실은 0.34달러로 전년 동기의 7.47달러 손실보다는 줄었으나 시장 예상치인 0.24달러 손실보다는 확대되었다.
이 중 상업용 항공기 사업은 실적 회복의 주요 걸림돌로 남았다. 3분기 인도는 총 161대로 전년 동기 대비 1% 증가했으나, 비호의적인 인도 믹스를 반영하며 매출은 전년 동기 대비 3% 감소한 107억 2,000만 달러를 기록했다. 영업손실은 6억 9,700만 달러로 전년 동기의 53억 5,300만 달러 손실 대비 축소되었으며, 영업이익률은 마이너스(-) 48.3%에서 마이너스(-) 6.5%로 개선되었다.
회사 측은 이번 분기 실적이 향후 생산율 조정 관련 예상 비용 및 공급망 추정 비용 증가의 영향도 받았다고 밝혔다. 전년 동기 마진에는 777X 프로그램 관련 비용 반영이 영향을 미쳤던 만큼 전년 동기 대비 개선에는 기저효과 요인이 포함되어 있다.
영업이익은 흑자 전환했으나 이자 및 부채 비용이 순이익에 여전히 큰 부담으로 작용했다. 해당 비용은 이번 분기 5억 7,300만 달러를 기록했으며, 기타 순이익 9,600만 달러 및 법인세 혜택 700만 달러에도 불구하고 회사는 결국 순손실을 기록했다.
전반적으로 보잉은 영업이익과 분기 현금흐름에서 개선을 이루었으나, 상업용 항공기 부문의 손실, 이자 부담, 자산 매각 이익의 이익 기여도 등을 고려할 때 실적 회복은 검증을 위해 추가적인 운영 데이터 확인이 여전히 필요한 상태다.
기술적 관점에서 오늘 급락 이후 보잉의 주가는 176.81달러 근처의 핵심 되돌림 지지선을 하향 이탈하며 이전 반등 구조가 추가로 훼손된 후 하락 지속 단계에 진입했다. 현재 주가는 피보나치 0.618과 0.786 수준 사이의 깊은 되돌림 구간에 진입한 상태다. 이는 이전 상승분의 대부분을 반납했음을 의미하며, 분석의 초점은 "조정이 끝날 수 있는지"에서 "하단의 과거 지지 구간이 매수 수요를 다시 형성할 수 있는지"로 이동해야 함을 나타낸다.
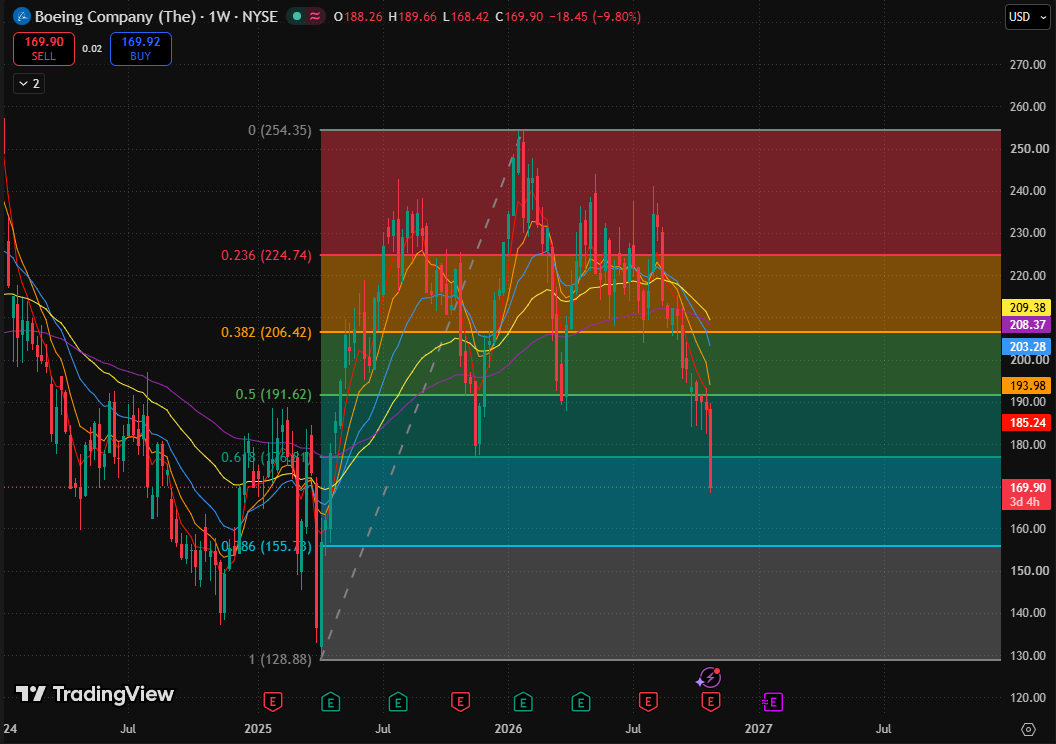
보잉 주봉 차트, 출처: TradingView
이동평균선 관점에서는 단기 및 중기 이동평균선이 주가 위에서 차례로 압박하며 반등 저항이 겹겹이 쌓이는 모습을 보여주고 있다. 80일 지수이동평균선과 160일 지수이동평균선은 각각 약 209.38달러와 208.37달러에 위치해 있으며, 장기 이동평균선 역시 약화되었으나 아직 엄격한 5선 역배열을 형성하지는 않았다.
상승 잠재력 측면에서 주가가 하락 이탈 후 회복 단계로 전환되는 계기를 마련하려면 176.81달러를 확실하게 회복해야 한다. 상방 저항은 185.24~193.98달러 구간에서 먼저 확인되며, 이곳에는 단기 이동평균선과 이전에 이탈한 50% 중간점이 집중되어 있어 반등 시 반드시 다시 매물을 소화해야 하는 저항대를 형성하고 있다.
주가가 이번 주 저점을 지속적으로 하향 이탈할 경우 추가 하락 전망은 더욱 강화될 것이다. 그 경우 하단의 0.786 되돌림 구간(155.78달러)이 보다 직접적인 시험대에 오르게 된다. 반등이 나타나더라도 단기 이동평균선에 의해 억제되는 한 이는 하락 추세 내 기술적 조정 회복으로만 간주될 수 있으며 추세 전환 확정으로 해석할 수 없다.
추천 기사


