


알파벳 3분기 실적 전망: 매출 25% 성장 예상, 월가 최고 목표주가 485달러
TradingKey - 알파벳(GOOGL)은 10월 28일 미국 증시 마감 후 2026년 3분기 실적을 발표할 예정이다. AI 인프라 수요가 지속적으로 증가함에 따라 구글 클라우드가 회사의 새로운 성장 동력으로 자리 잡고 있으나, 데이터 센터, 서버, 맞춤형 반도체로 인한 설비투자 역시 빠르게 증가하고 있다.
시장 전망에 따르면 알파벳의 3분기 매출은 전년 동기 대비 약 25% 증가한 약 1,279억 달러에 달할 것으로 예상되며, 주당순이익(EPS)은 매출 성장세가 보여주는 모멘텀보다 눈에 띄게 낮은 약 2.94달러로 전망된다. 알파벳의 2분기 EPS가 대규모 투자 이익으로 늘어났던 만큼, 핵심 이익 실적을 비교할 때 단순히 공시된 EPS의 전년 대비 변화만으로 경영 건전성을 판단할 수는 없다는 점에 유의해야 한다.
주가 흐름 역시 변화하는 시장 심리를 반영하고 있다. 10월 들어 투자자들이 빅테크 기업들의 지속적인 설비투자 확대의 타당성을 재평가하기 시작함에 따라 AI 관련 기술주들은 전반적으로 압박을 받아왔다. 알파벳이 검색 광고, 구독 서비스, 클라우드 컴퓨팅 등 다각화된 매출원을 보유하고 있지만, AI 인프라 투자가 매출 성장세를 계속해서 앞지를 경우 현금 흐름과 밸류에이션은 여전히 압박을 받을 수 있다.
구글 클라우드, 여전히 최대 성장 동력
2분기 알파벳에서 가장 돋보인 사업 성과는 구글 클라우드에서 나왔다. 구글 클라우드 매출은 전년 동기 대비 82% 늘어난 248억 달러를 기록하며 그룹 전체 성장률을 크게 상회했다. 영업이익은 88억 달러에 달했으며, 영업이익률은 전년 동기 20.7%에서 35.6%로 상승했다. 이는 클라우드 사업 성장이 단순히 매출 규모 확대 때문만은 아니며, 더욱 강력한 수익성을 입증하기 시작했음을 시사한다.
더욱 주목할 점은 구글 클라우드의 잔여이행의무(RPO)가 5,140억 달러에 달해 단 한 분기 만에 500억 달러 이상 늘어났다는 사실이다. 회사 측은 이 금액의 약 절반이 향후 2년에 걸쳐 매출로 전환될 것으로 예상하고 있어 클라우드 사업의 높은 수주 가시성을 제공한다. 다만 이러한 대규모 수주 잔고가 재무제표에 실제로 반영되기 위해서는 데이터센터 용량, 반도체 공급, 프로젝트 구축이 맞물려야 한다.
JP모간은 구글 클라우드의 3분기 매출이 전년 동기 대비 두 배 가까이 증가할 수 있다고 전망하며, 알파벳의 목표주가를 420달러에서 425달러로 상향 조정했다. 클라우드 사업이 영업이익률을 35% 안팎으로 안정적으로 유지하면서 80%에 가까운 성장률을 계속 이어간다면, 알파벳의 AI 인프라 투자가 강력한 매출 및 이익 창출로 이어지고 있음을 보여주게 될 것이다.
검색 광고가 막대한 AI 지출을 뒷받침할 수 있을까?
구글 검색은 여전히 알파벳의 가장 중요한 이익 및 현금흐름 창출원이다. 2분기 구글 서비스 매출은 15% 증가한 945억 달러를 기록했으며, 검색 및 기타 광고 매출은 17%, 유튜브 광고 매출은 13% 증가했다.
AI 오버뷰와 제미나이가 검색 제품에 점진적으로 통합됨에 따라, 시장에서는 대화형 AI가 기존 웹페이지 클릭을 줄여 검색 광고의 상업적 가치를 약화시킬 수 있다는 우려를 제기해 왔다. 알파벳은 생성형 AI가 검색 사업을 교란하기는커녕 오히려 사용자 참여를 높이고 상업적 검색어를 늘리며 새로운 광고 기회를 창출한다는 점을 입증해야 한다.
이전 분기에 구글 검색 매출 증가율이 19%에서 17%로 둔화된 바 있어 3분기 전년 동기 대비 비교 기준은 더욱 까다로워질 전망이다. 이번 분기에 10%대 중반의 성장세를 유지할 수 있다면 AI 챗봇이 검색 트래픽을 분산시킬 것이라는 우려를 완화하는 데 도움이 될 것이다. 그러나 검색 성장세가 크게 둔화된다면 구글 클라우드가 호실적을 내더라도 핵심 광고 사업이 받는 압박을 완전히 상쇄하지 못할 수 있다.
유튜브 뮤직, 유튜브 프리미엄, 구글 원 등의 구독 서비스는 알파벳에 광고 이외의 지속적인 반복 매출을 제공한다. 구독 사업이 확장을 이어갈 수 있을지 여부도 회사의 매출 구조와 성장 안정성에 대한 시장의 판단에 영향을 미칠 것이다.
자본지출과 잉여현금흐름, 여전히 가장 큰 리스크로 남아
알파벳은 2026년 설비투자 가이던스를 기존 1,800억~1,900억 달러에서 1,950억~2,050억 달러로 상향 조정했다. 올해 상반기 이 회사의 설비투자는 806억 달러에 달해 전년 동기 396억 달러 대비 두 배 이상 늘었으며, 2분기 단일 분기 지출액은 약 449억 달러를 기록했다.
연간 가이던스의 중간값을 기준으로 볼 때, 알파벳의 하반기 설비투자는 분기 평균 약 600억 달러 수준인 1,190억 달러에 육박할 수 있다. 데이터센터가 순차적으로 가동됨에 따라 감가상각, 에너지 및 유지보수 관련 비용도 손익계산서에 순차적으로 반영되어 영업이익률의 추가 확대를 제한할 가능성이 있다.
2분기 알파벳의 잉여현금흐름은 약 -59억 달러로 마이너스를 기록했으며, 이는 시장 우려가 크게 증가한 주요 원인이었다. 또한 회사는 보통주와 의무전환우선주를 통해 자금을 조달했으며, 새로운 장내 주식 발행(ATM) 프로그램을 시작할 계획이다. 그동안 주식 수를 줄이기 위해 자사주 매입에 의존해 온 알파벳 입장에서 설비투자가 주식 연계 조달에 의존하기 시작한다면 주당순이익(EPS) 성장세와 자사주 매입 여력 모두 영향을 받을 수 있다.
한편 월가 전체적으로는 알파벳의 중장기 전망에 대해 여전히 긍정적인 입장을 유지하고 있다. 팁랭크스(TipRanks)에 따르면 최근 3개월간 해당 종목을 분석한 아날리스트 26명의 12개월 평균 목표주가는 427.25달러이며, 최고 목표가는 485달러, 최저 목표가는 380달러다.
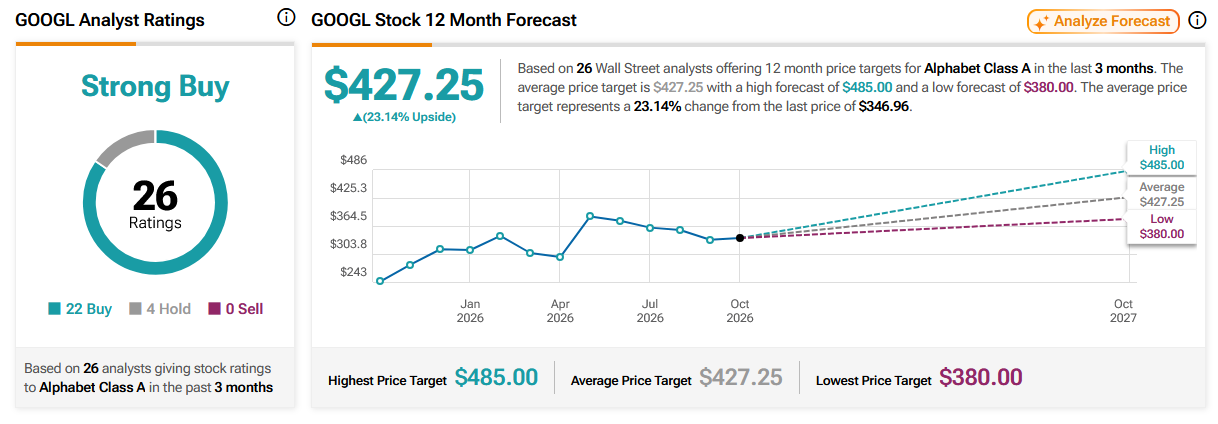
출처: 팁랭크스(TipRanks)
추천 기사


