


AI 산업 부채 조달이 어려워지는 가운데 머스크 "스페이스X, 400억 달러 규모 부채 조달 계약 체결"
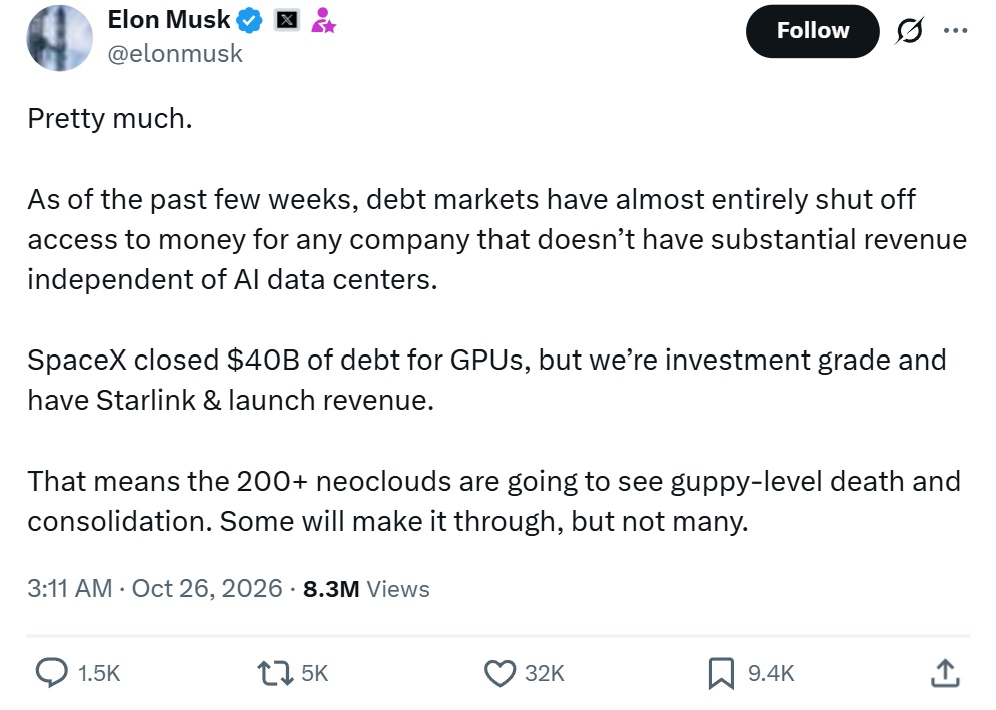
TradingKey - 미국 동부시간 10월 25일, 일론 머스크는 플랫폼 X를 통해 스페이스X(SPCX)가 주로 AI 반도체 조달에 사용할 400억 달러 규모의 부채 자금 조달을 완료했다고 밝혔다.
한편 머스크는 최근 부채 시장의 자금 조달 여건이 현저히 경색되었으며, 사업 확장을 위해 차입에 의존하는 AI 클라우드 서비스 제공업체들이 더 큰 자금 조달 압박에 직면해 있다고 경고했다.
[출처: X]
스페이스X는 향후에도 여전히 대규모 자본 투자가 필요할 것이다
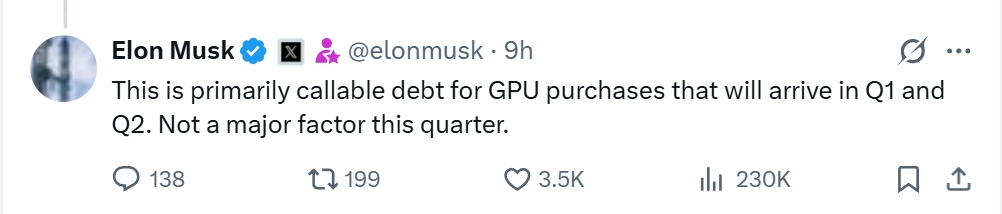
머스크는 스페이스X가 완료한 400억 달러 규모의 부채 조달이 주로 2027년 1분기와 2분기에 인도될 예정인 GPU를 구매하기 위한 목적이라고 밝혔다. 그는 이번 자금 조달이 주로 중도 상환 가능한 부채로 구성되어 있어 현재 분기에 미치는 영향은 미미하다고 덧붙였다.
[출처: X]
스페이스X의 설비투자가 빠르게 증가하고 있다. 2026년 3분기 회사의 매출은 전년 동기 대비 161% 증가한 145억 8,000만 달러를 기록한 반면, 설비투자는 같은 기간 매출의 약 1.34배인 196억 달러에 달했으며 주로 AI 컴퓨팅 인프라, 스타십 프로젝트, 위성 생산에 투입되었다. 회사는 4분기 설비투자가 350억 달러에서 400억 달러 사이로 더 증가할 것으로 전망하고 있다.
AI 데이터센터가 지속적으로 확장되고 GPU 조달 규모가 확대되며 자체 반도체 프로젝트가 진행됨에 따라, 스페이스X는 향후에도 계속해서 상당한 자금 조달 수요에 직면할 것이다.
머스크는 스페이스X가 투자적격 신용 등급을 유지하고 있으며, 스타링크 위성 인터넷 및 로켓 발사 사업이 안정적인 수익원을 제공해 회사가 부채 조달을 계속해서 확보할 수 있다고 밝혔다.
머스크 "AI 클라우드 제공업체, 자금난 직면" 경고
머스크는 10월 25일 X를 통해 "지난 몇 주 동안 인공지능(AI) 데이터센터 이외의 실질적인 매출이 없는 기업들에 대한 부채 시장 자금 조달 창구가 거의 완전히 닫혔다"고 밝혔다.
그는 시장 내 200개 이상의 신생 AI 클라우드 서비스 제공업체가 대대적인 구조조정과 재편에 직면할 것으로 전망하며, "일부 기업은 살아남을 수 있겠지만 많지는 않을 것"이라고 덧붙였다.
이러한 기업들은 주로 GPU를 확보하고 데이터센터를 구축해 고객에게 AI 연산 능력을 대여하며, 일부는 사업 확장을 위해 부채 조달에 크게 의존하고 있다.
차입 비용이 상승하는 가운데 데이터센터 인도가 지연되거나 고객 수요가 기대에 미치지 못할 경우, 기업들의 현금 흐름과 부채 상환 압박은 더욱 커질 수 있다.
코어위브 부채 리스크, 시장 경각심 자극
코어위브(CRWV)는 AI 컴퓨팅 파워 사업 확장을 위해 부채 조달에 의존하는 대표적인 기업이다. 2026년 6월 말 기준 이 회사의 차입금 원금은 약 355억 5,000만 달러, 운용리스 부채는 약 163억 2,000만 달러이며, 아직 개시되지 않은 리스 약정과 진행 중인 데이터센터 투자 수요도 존재한다.
10월 중순 코어위브의 채권과 주식은 대규모 매도세에 시달렸다. 로이터통신에 따르면 지난 6월 발행된 이 회사의 일부 채권 수익률은 발행 당시 9.675%에서 15% 안팎까지 치솟았다.
10월 14일 미국의 9월 소비자물가지수(CPI)가 예상치를 상회하며 금리 인상 전망이 고조됐다. 이날 CRWV 주가는 약 15.5% 하락해 부채 부담과 자금 조달 비용에 대한 시장의 심화된 우려를 반영했다.
채권 수익률 상승은 투자자들이 더 높은 위험 보상을 요구한다는 것을 의미한다. 시장 자금 조달 환경이 계속 경색될 경우, 향후 코어위브의 신규 채권 발행이나 리파이낸싱(차환) 비용이 증가해 현금흐름 압박이 더욱 가중될 수 있다.
스페이스X와 달리 코어위브의 매출은 주로 AI 컴퓨팅 파워 서비스에서 발생하므로 사업 구조가 비교적 집중되어 있다.
다만 두 회사 모두 지속적으로 막대한 자본을 투입해야 한다. 향후 주시해야 할 핵심은 데이터센터 위탁 운영 진행 상황, 고객 계약 이행 여부, 그리고 영업현금흐름이 이자, 리스료, 설비투자를 충당할 수 있는지 여부다.
추천 기사


