


Previa de resultados del T1 de Nike: ¿Puede la transformación alcanzar un punto de inflexión? El precio objetivo más alto de Wall Street se sitúa en $75
TradingKey - Nike (NKE) presentará sus resultados financieros del primer trimestre del ejercicio fiscal 2027 tras el cierre del mercado de Estados Unidos el 1 de octubre. El mercado prevé unos ingresos de la compañía de aproximadamente 11.320 millones de dólares, lo que supone un descenso del 3% interanual; se proyecta un beneficio por acción de 0,44 dólares, inferior a los 0,49 dólares del mismo periodo del año anterior.
Este informe de resultados pondrá a prueba una vez más los avances de Nike en su estrategia de recuperación. Desde su regreso en 2024, el consejero delegado Elliott Hill ha estado impulsando a la compañía a centrarse de nuevo en productos deportivos de alto rendimiento, restablecer las relaciones con el canal mayorista y reducir la dependencia de las promociones. Sin embargo, la debilidad de la demanda de los consumidores, la presión en el mercado chino y la rápida expansión de competidores como On siguen frenando el ritmo de recuperación.
Las acciones de Nike han caído más del 40% en lo que va de año y cotizan actualmente en torno a los 36 dólares, cerca de su nivel más bajo desde 2013. El interés del mercado ya no se centra solo en si la empresa puede cumplir las expectativas de este trimestre, sino en si la dirección volverá a recortar sus previsiones de ingresos para los próximos trimestres.
Los ingresos podrían seguir cayendo; la calidad de las ganancias aún requiere observación
Anteriormente, Nike proyectó que los ingresos del primer trimestre del ejercicio fiscal 2027 caerían en el rango de un dígito bajo a medio, con una presión que podría intensificarse aún más en el segundo trimestre. El consenso del mercado prevé actualmente que los ingresos de la compañía toquen fondo en la primera mitad del ejercicio fiscal 2027 y se recuperen gradualmente hasta mantenerse estables en términos interanuales en el segundo semestre.
Sin embargo, el analista de Evercore ISI Michael Binetti considera que esta trayectoria podría ser demasiado optimista. Algunos minoristas ya han recortado o cancelado pedidos de productos de Nike para la primavera de 2027, lo que sugiere que el segundo semestre del ejercicio fiscal, considerado en un principio como el punto de partida de la recuperación, también podría seguir afrontando presiones en las ventas.
Es posible que Nike espere hasta su día del inversor de noviembre para volver a ofrecer previsiones completas para el ejercicio fiscal 2027, pero con el nuevo director financiero David Denton al frente, esta conferencia de resultados podría señalar un ajuste de las expectativas con antelación. Si la dirección desea que los inversores se centren más en los planes de reestructuración a largo plazo en noviembre, no sería sorprendente que rebajara sus previsiones a corto plazo este trimestre.
En junio, Nike registró unos ingresos en el cuarto trimestre del ejercicio fiscal 2026 de aproximadamente 11.000 millones de dólares, un 1% menos interanual; el beneficio diluido por acción alcanzó los 0,72 dólares, aunque 0,52 dólares de dicha cifra procedían de un beneficio extraordinario relacionado con los reembolsos previstos de aranceles de la IEEPA. Excluyendo esta partida, el beneficio por acción real fue de aproximadamente 0,20 dólares, lo que indica que la rentabilidad subyacente sigue siendo débil.
Nuevos productos, el mercado chino y los pedidos minoristas determinan el ritmo de la recuperación
El principal desafío de Nike en la actualidad es que los nuevos productos aún no han logrado compensar por completo el vacío dejado por la menor demanda de sus líneas de calzado clásico. Stifel señaló que la respuesta de los consumidores a los nuevos lanzamientos sigue siendo limitada, mientras que las líneas clásicas de baloncesto continúan contrayéndose. La empresa planea incorporar productos más innovadores en la primavera de 2027, pero ya hay indicios de que los minoristas están reduciendo los pedidos relacionados.
El mercado chino también constituye un punto débil en su proceso de transformación. En el trimestre anterior, los ingresos de Nike en la Gran China cayeron aproximadamente un 17% a tipo de cambio constante. La empresa reconoció previamente haber invertido de forma insuficiente en tiendas locales, combinación de productos y vinculación con los consumidores, al tiempo que se vio atrapada en una intensa competencia de descuentos.
Mientras tanto, On, Hoka y otras marcas deportivas especializadas compiten por cuota de mercado en productos de running y estilo de vida. El reciente fin de la prolongada alianza de la estrella del fútbol Kylian Mbappé con Nike para cambiarse a On ha acrecentado las preocupaciones del mercado sobre la pérdida de atractivo de la marca.
Nike está restableciendo sus alianzas con los principales minoristas con la esperanza de volver a ampliar el alcance de sus productos a través del canal mayorista. Sin embargo, Dick's Sporting Goods advirtió previamente que el aumento de los descuentos de Nike para dar salida al inventario de lenta rotación podría seguir ejerciendo presión sobre los precios de la marca y los márgenes minoristas.
¿Cómo ve Wall Street a Nike?
A medida que la cotización de Nike cae a mínimos de varios años, las opiniones de Wall Street sobre las perspectivas de recuperación de la compañía han divergido significativamente. Según TipRanks, de los 31 analistas que han cubierto a Nike en los últimos 12 meses, 8 otorgan una calificación de "Compra", 17 recomiendan "Mantener" y 6 aconsejan "Venta", con un precio objetivo promedio de 43,25 dólares, un máximo de 75 dólares y un mínimo de 30 dólares.
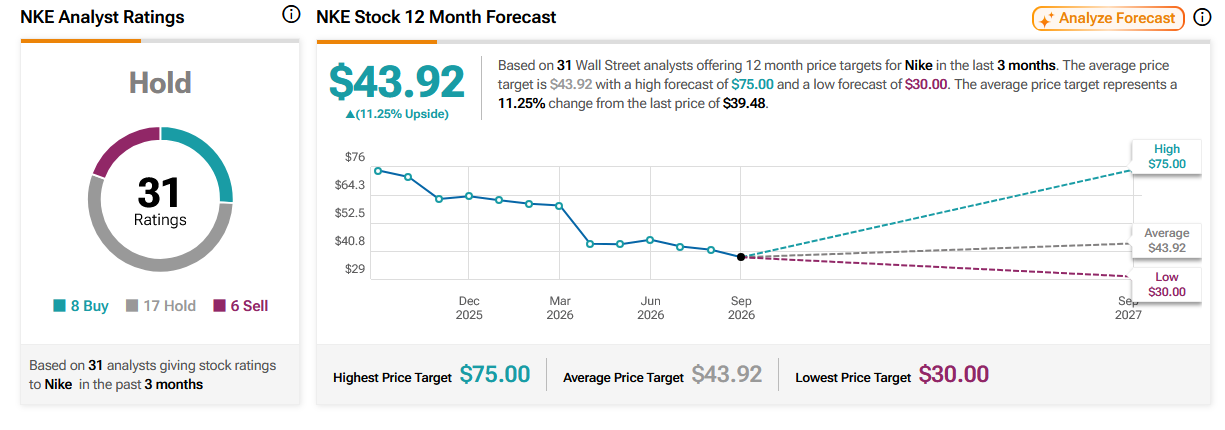
Fuente: TipRanks
Bank of America (BAC) rebajó recientemente la calificación de Nike de "Neutral" a "Bajo rendimiento" y redujo su precio objetivo de 47 a 30 dólares. Los analistas consideran que la cautela en el gasto de los consumidores, la débil demanda de calzado clásico de estilo de vida y la creciente competencia en el mercado chino podrían prolongar la presión sobre las ventas de Nike hasta el año fiscal 2027.
Jefferies (JEF), por otro lado, mantiene una visión relativamente optimista. La firma prevé que los ingresos del primer trimestre de Nike podrían alcanzar los 11.500 millones de dólares, con un beneficio por acción de 0,48 dólares, ambos datos ligeramente por encima de las expectativas del consenso. Los analistas consideran que Norteamérica y los canales mayoristas podrían mostrar señales de estabilización, por lo que mantienen la calificación de "Compra" y un precio objetivo de 75 dólares.
Artículos Recomendados


