


Pronóstico de las acciones de Broadcom: Caída de más del 30 % desde junio, ¿pueden rebotar las acciones desde aquí?
TradingKey - Broadcom (AVGO) registró un mínimo intradía reciente de 335,80 dólares el 16 de septiembre, lo que supone una caída del 32% desde su máximo histórico de 494,20 dólares y borra prácticamente sus ganancias en lo que va de año.
Sin embargo, hace solo unos meses, Broadcom era aclamada por el mercado como el ganador más seguro en potencia de cálculo para IA, pero ahora se ha convertido en un "ejemplo aleccionador sobre las expectativas incumplidas".
Todo se remonta al informe financiero del segundo trimestre del año fiscal 2026 publicado el 3 de junio. Los ingresos por semiconductores de IA alcanzaron los 10.800 millones de dólares, un 143% más en tasa interanual, mientras que las previsiones para el tercer trimestre proyectaban un crecimiento interanual superior al 200%. Sin embargo, la dirección se limitó a reiterar que su objetivo de "superar los 100.000 millones de dólares en ingresos por chips de IA para el año fiscal 2027" se mantenía "sin cambios" y se negó a elevarlo. Las expectativas del mercado, cotizadas a un PER de alrededor de 90 veces, perdieron el impulso para seguir expandiéndose, lo que ha arrastrado la cotización a la baja de manera continuada desde entonces.
A medida que el precio de la acción caía, su valoración también experimentó un reajuste. ¿Podría esto marcar ahora un punto de inflexión para el valor?
Resultados del 2T del AF26: los ingresos por IA aumentaron un 143 %, por qué resultó ser un punto de inflexión
A juzgar únicamente por el desempeño financiero, este es un informe impecable. Los ingresos se disparan, las previsiones se elevan y tanto el flujo de caja como los márgenes de beneficio son igualmente impresionantes. Desde cualquier perspectiva tradicional, se trata de un informe de resultados extraordinariamente sólido.
Durante el período, los ingresos por semiconductores de IA alcanzaron los 10.800 millones de dólares, lo que supone un aumento interanual del 143% y supera holgadamente las expectativas del mercado. Hubo dos motores de crecimiento: los aceleradores de IA personalizados y los equipos de redes para IA, con una demanda al alza en ambos casos. Las declaraciones del CEO Hock Tan fueron del mismo modo casi perfectas: "Este impulso de crecimiento continúa y prevemos que los ingresos por semiconductores de IA en el tercer trimestre crezcan más de un 200% interanual, hasta alcanzar los 16.000 millones de dólares".
El punto de inflexión llegó con otra cifra. En marzo de 2026, Hock Tan planteó un objetivo a largo plazo: "que los ingresos por chips de IA superen los 100.000 millones de dólares en el año fiscal 2027", lo que se convirtió de inmediato en la narrativa central que impulsó la cotización de la acción al alza. Para junio, el movimiento más esperado por el mercado era solo uno: aprovechar un desempeño tan explosivo para elevar el objetivo y ampliar aún más dicha narrativa.
En su lugar, Hock Tan optó por reiterar que el objetivo se mantenía "sin cambios". Añadió que la visibilidad de la demanda se había "extendido hasta 2028", que la empresa suministrará más de 10 gigavatios (GW) en chips de IA en 2027, que la potencia de cálculo entregada en 2028 será "sustancialmente mayor" y que superará la expectativa de los 100.000 millones de dólares "con mucha facilidad".
Exactamente la misma cifra se interpretó como señales totalmente opuestas en un intervalo de tres meses. Cuando el objetivo de 100.000 millones de dólares se presentó por primera vez en marzo, el mercado votó con dinero real, impulsando la acción directamente a un máximo histórico; cuando el mismo objetivo reapareció en junio, el mercado cambió de rumbo. El objetivo no había cambiado; lo que había cambiado era que el mercado ya había "marcado al alza" esta cifra demasiadas veces: ya no esperaba el cumplimiento, sino una oferta más alta.
Lo que dicen los analistas: El ritmo no se ha desacelerado, simplemente no se elevó
Las valoraciones de dos observadores veteranos resumen prácticamente la totalidad del debate.
Ben Bajarin, CEO de la firma de consultoría tecnológica Creative Strategies, dio en el clavo: "El ritmo proyectado anteriormente no se ha desacelerado; simplemente no lo elevaron". Mientras tanto, el analista de Bernstein Stacy Rasgon señaló directamente que lo que arrastró la cotización fue la previsión de IA para el tercer trimestre fiscal.
Al combinar ambas valoraciones, la situación queda clara: la empresa cumplió plenamente con el ritmo previsto con anterioridad, y lo único que faltó fue una "revisión al alza". Cuando una acción ya descuenta en su precio un futuro perfecto, "mantenerse sin cambios" es de por sí una señal negativa.
Por lo tanto, la naturaleza de esta ola de ventas se puede resumir en una sola frase: no es que los resultados de la empresa hayan flaqueado, sino que las expectativas del mercado eran excesivamente elevadas. Si bien las cifras siguen creciendo a un 143%, las expectativas se habían adelantado con creces a los objetivos. La directiva de Broadcom optó por no perseguirlas, permitiendo que la valoración encontrara su propio equilibrio. Buena parte de la caída actual del 30% obedece a que la compañía está enfriando activamente las expectativas del mercado para evitar la acumulación de burbujas.
Ajuste de valoración: Ratio PER de Broadcom de 90x a 45x
El impacto más directo del enfriamiento de las expectativas se produjo en los múltiplos de valoración. En los más de tres meses transcurridos desde el informe de resultados, el ratio PER histórico de Broadcom se comprimió desde aproximadamente 90 veces a principios de junio hasta cerca de 45 veces a mediados de septiembre, desinflando de manera significativa la burbuja de valoración. ¿Qué significan 45 veces? A principios de junio, el ratio PER medio de sus competidores en el sector de los semiconductores rondaba las 69 veces, cuando Broadcom lideraba holgadamente con 90 veces; hoy, las 45 veces de Broadcom se sitúan más de un 30% por debajo de la media del sector en aquel momento.
Esta fase de retroceso se puede desglosar en dos partes. La primera es el enfriamiento de las expectativas: la negativa a elevar el objetivo de 100.000 millones eliminó la prima impulsada por la narrativa en la valoración. La segunda es la reversión a la media de la valoración: dado que la materialización de los resultados financieros requiere tiempo, el mercado optó por dejar que los múltiplos cayeran primero.
Cabe destacar que los fundamentales no se deterioraron durante este periodo. El segundo trimestre superó las expectativas, las previsiones para el tercer trimestre apuntaban a duplicar el crecimiento y el objetivo de 100.000 millones pasó de ser una "gran narrativa" a un "compromiso de base". Casi toda la caída procedió de la compresión de los múltiplos de valoración, y no de revisiones a la baja de las expectativas de beneficios.
Lógica a largo plazo: el punto de inflexión en el que los chips personalizados superan a las GPU
Tras una caída del 32%, surge la verdadera pregunta: ¿ha cambiado la tesis de inversión a largo plazo de Broadcom?
El informe de actualización sobre la industria de los semiconductores de JPMorgan del otoño de 2026 describe una clara curva estructural: el mercado de aceleradores de IA está pasando del "dominio de las GPUs" a la expansión paralela de las GPUs y los chips personalizados (ASIC/XPU).
En este sector de rápida penetración, Broadcom mantiene un posicionamiento casi monopolístico. En el mercado de los ASIC de IA personalizados, con una proyección de entre 60.000 y 70.000 millones de dólares para 2026, Broadcom y Marvell representan conjuntamente alrededor del 90%, y solo Broadcom posee entre el 80% y el 85%. Una concentración de este tipo es poco común en toda la industria de los semiconductores.
Considere el punto que el mercado cuestiona con más frecuencia: la calidad de los pedidos. Debido a la opacidad en la información de la cadena de suministro en proyectos como las TPU de Google, el mercado suele dudar de la calidad de los ingresos por IA de Broadcom. En respuesta, JPMorgan señaló directamente en su informe: una baja transparencia no significa una demanda débil.
La prueba de ello es un contrato. El acuerdo de suministro de TPU a cinco años firmado por Broadcom con Google abarca desde 2026 hasta 2031, cubre procesos de 3 nm, 2 nm y empaquetado avanzado, e incluye acuerdos de ingresos por TPU con incrementos interanuales. El valor de este acuerdo no radica en las cifras en sí, sino en transformar la "narrativa" en un "contrato": por primera vez, los ingresos por IA durante los próximos cinco años cuentan con visibilidad negro sobre blanco.
Esta es también la lógica subyacente para comprar Broadcom: independientemente de qué proveedor de la nube gane la carrera de los modelos, los pedidos de chips personalizados no pueden eludir a Broadcom. Como el "proveedor de picos y palas" del silicio personalizado, se sitúa en el lado incremental de mayor certeza en la expansión de la infraestructura de IA.
Análisis técnico de Broadcom
El precio de las acciones de Broadcom rebotó desde niveles cercanos al mínimo de $335,83, recuperando sus medias móviles de 5 y 10 días, pero se mantiene por debajo de sus medias móviles de 20, 80 y 160 días y aún no ha recuperado el nivel de retroceso de Fibonacci de 0,236 ($373,36). El movimiento actual representa un rebote técnico desde niveles bajos más que un cambio de tendencia a medio plazo.
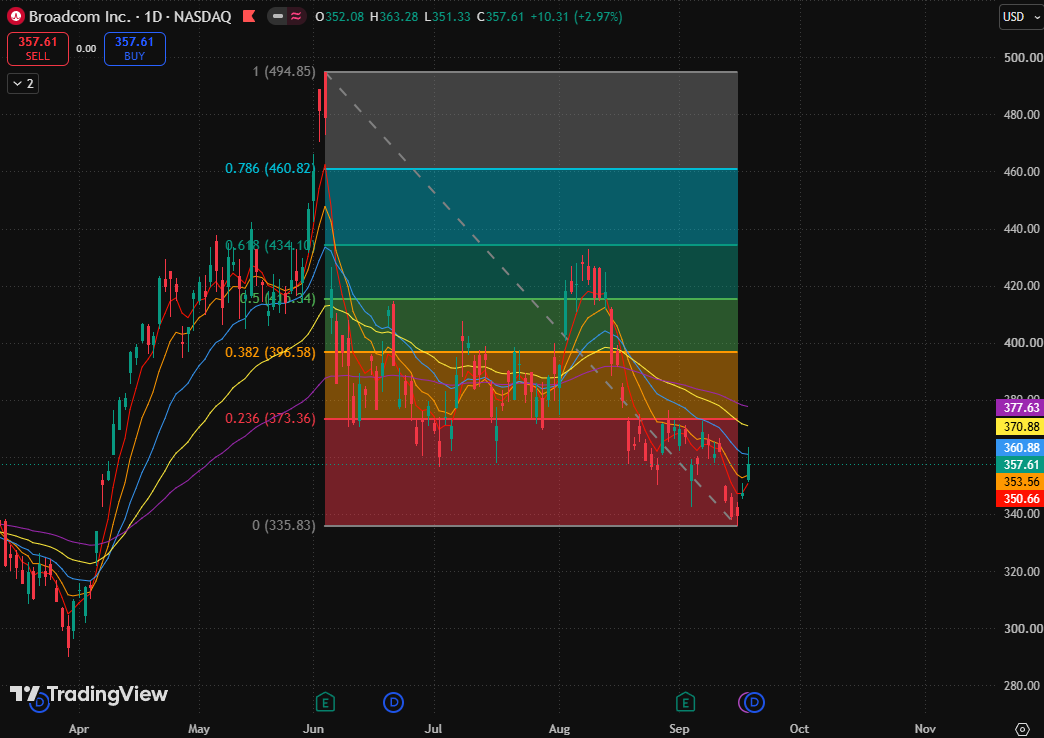
Actualmente, el precio de la acción está poniendo a prueba la resistencia a corto plazo cerca de su media móvil de 20 días ($360,88). Aunque los rebotes consecutivos han mejorado el impulso a corto plazo, las medias móviles superiores continúan ejerciendo presión y el precio se mantiene a cierta distancia del nivel de retroceso de Fibonacci de 0,236 ($373,36), lo que indica que el rebote aún no ha completado su reparación estructural.
En cuanto al potencial alcista, el soporte principal se encuentra en la zona de soporte a corto plazo formada por la media móvil de 5 días ($350,66) y la media móvil de 10 días ($353,56). Si el precio se mantiene por encima de esta zona, la estructura del rebote puede continuar, con potencial para buscar la media móvil de 20 días ($360,88) e impulsarse hacia el nivel de retroceso de Fibonacci de 0,236 ($373,36).
Si el precio de la acción vuelve a caer por debajo de la media móvil de 10 días ($353,56), esto indicaría un debilitamiento del impulso de rebote, y la cotización podría descender hacia el mínimo del periodo de $335,83 y buscar un nuevo mínimo de etapa más abajo.
Artículos Recomendados


